Actualizado en 2026: esta guía incorpora los límites actuales de aportación, la fiscalidad de fondos y planes, la posibilidad de disponer de aportaciones con más de diez años de antigüedad y las principales diferencias que debes valorar antes de elegir.
¿Plan de pensiones o fondo de inversión? Es una de las dudas más habituales cuando empezamos a construir patrimonio pensando en el largo plazo y, especialmente, en la jubilación.
A primera vista pueden parecer productos bastante similares. En ambos casos entregamos nuestro dinero a un vehículo que lo invierte en una cartera de activos y asumimos que su valor puede subir o bajar.
Pero ahí terminan muchas de las semejanzas.
Un fondo de inversión y un plan de pensiones tienen reglas fiscales, liquidez, objetivos y formas de rescate muy diferentes. Y esas diferencias pueden ser bastante más importantes que elegir entre renta fija, renta variable o gestión indexada.
En esta guía vamos a comparar ambos productos desde el punto de vista de un inversor español en 2026: cuánto puedes aportar, cuándo puedes recuperar el dinero, cómo tributa cada uno, qué ocurre al cambiar de producto y en qué situaciones puede tener sentido utilizar un fondo, un plan de pensiones o combinar ambos.
Fondo de inversión vs. plan de pensiones en pocas palabras
- Fondo: mayor liquidez y flexibilidad.
- Plan: posible ahorro fiscal en el momento de aportar.
- Los fondos elegibles pueden traspasarse sin tributar en ese momento.
- El rescate de un plan tributa como rendimiento del trabajo.
- Desde 2025 pueden rescatarse aportaciones a planes con al menos diez años de antigüedad.
- No es obligatorio elegir uno: pueden ser complementarios.
Contenido de la guía
Fondo de inversión y plan de pensiones: ¿qué estás comprando realmente?
Un fondo de inversión reúne el capital de muchos inversores y lo invierte siguiendo una política determinada. Cuando aportas dinero compras participaciones cuyo valor evoluciona en función de los activos que forman la cartera.
Puede invertir en acciones, bonos, instrumentos monetarios, determinados activos alternativos o combinaciones de ellos.
Su objetivo puede ser muy diferente según el producto: crecimiento, conservación del capital, generación de rentas, seguimiento de un índice o exposición a determinados mercados.
Un plan de pensiones, en cambio, está diseñado específicamente como instrumento de previsión para determinadas contingencias, especialmente la jubilación.
También puede invertir su patrimonio en mercados financieros, por lo que desde fuera podemos encontrar un fondo y un plan con carteras muy parecidas.
La diferencia fundamental no es necesariamente dónde está invertido el dinero.
Está en las reglas que rodean al producto.
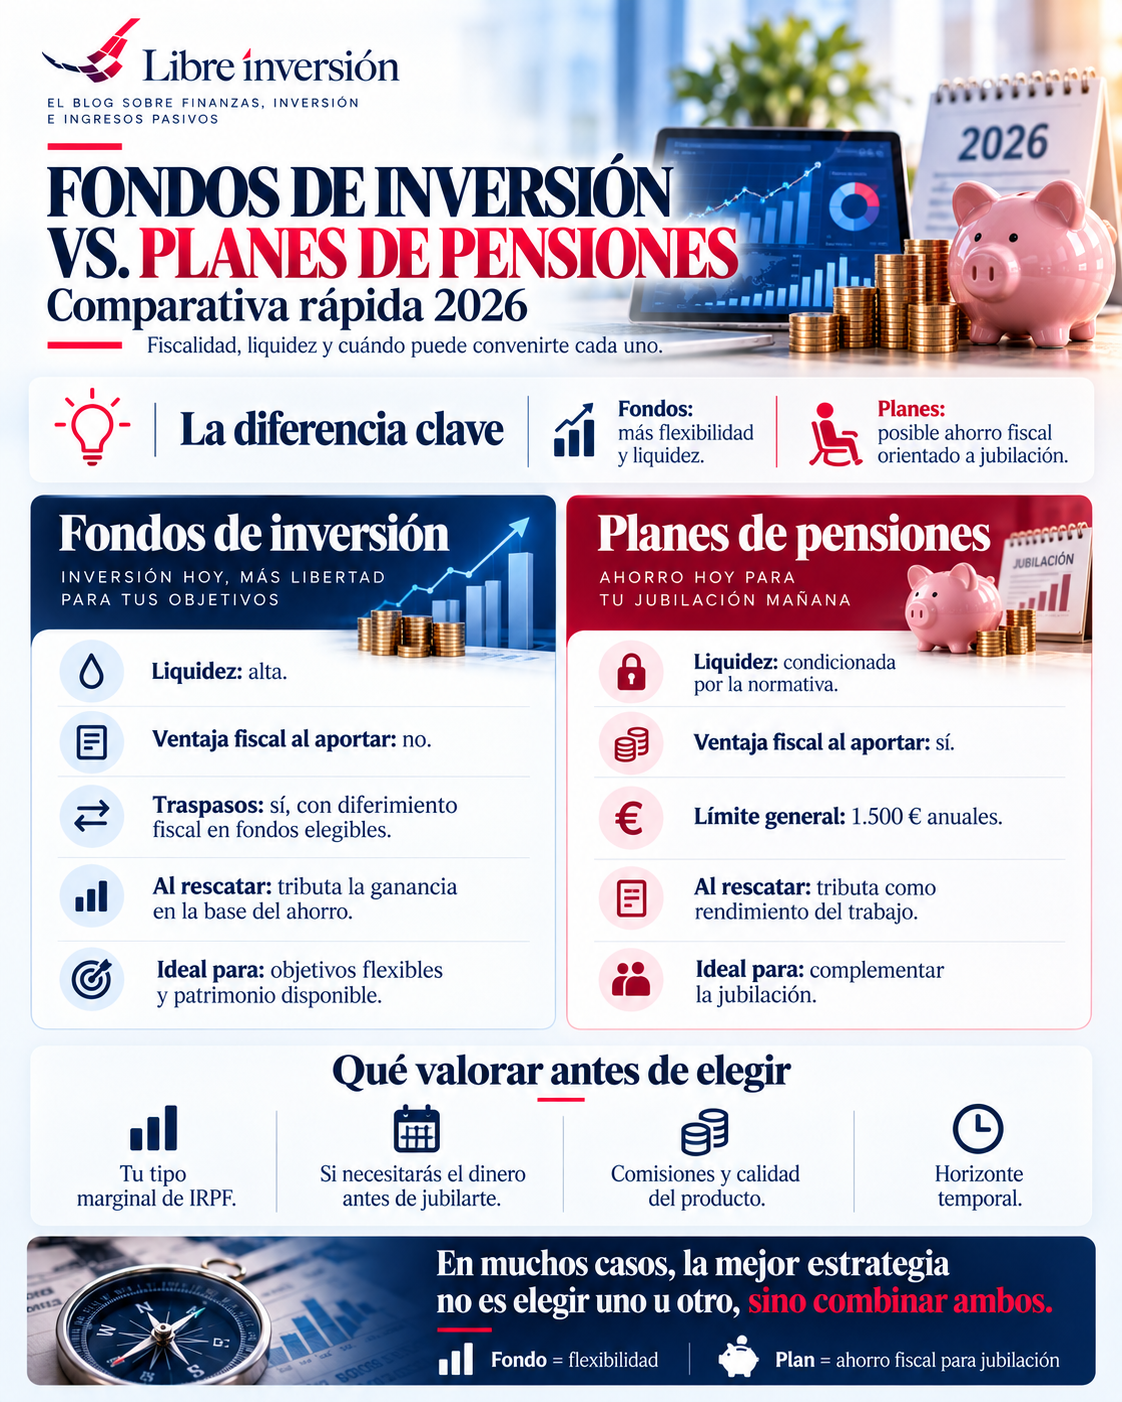
Fondo de inversión vs. plan de pensiones: comparativa rápida
| Característica | Fondo de inversión | Plan de pensiones |
|---|---|---|
| Objetivo | Cualquier objetivo de inversión | Principalmente jubilación/previsión |
| Liquidez | Generalmente elevada | Condicionada por la normativa |
| Ventaja fiscal al aportar | No | Sí, dentro de los límites aplicables |
| Tributación al recuperar dinero | Ganancia patrimonial | Rendimiento del trabajo |
| Traspaso sin tributación inmediata | Sí, en fondos que cumplen requisitos | Puede movilizarse entre planes según las reglas aplicables |
| Límite anual general de inversión | Sin límite fiscal equivalente | Sujeto a límites financieros y fiscales |
| Flexibilidad | Alta | Menor |
Fiscalidad de los fondos de inversión en 2026
Cuando aportas dinero a un fondo de inversión no reduces tu base imponible del IRPF.
Si inviertes 5.000 €, no puedes restar esos 5.000 € de tus ingresos simplemente por haberlos destinado al fondo.
La ventaja fiscal aparece en otro momento.
No tributas por las plusvalías mientras no reembolses
Si el fondo aumenta de valor pero no vendes tus participaciones, esa plusvalía no se incorpora todavía a tu declaración.
Cuando realizas finalmente un reembolso, tributas por la diferencia entre el valor de adquisición y el valor de transmisión.
Esa ganancia se integra en la base del ahorro.
| Base del ahorro | Tipo 2026 |
|---|---|
| Hasta 6.000 € | 19 % |
| 6.000 – 50.000 € | 21 % |
| 50.000 – 200.000 € | 23 % |
| 200.000 – 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Tipos estatales generales aplicables a la base del ahorro en territorio común. País Vasco y Navarra tienen normativa propia.
La gran ventaja: traspasar sin tributar
Una de las características fiscales más interesantes de los fondos de inversión para personas físicas residentes en España es la posibilidad de realizar determinados traspasos entre fondos sin tributar en ese momento.
Puedes cambiar de estrategia, rebalancear una cartera o pasar de un fondo a otro sin tener que pagar inmediatamente por la ganancia acumulada, siempre que se cumplan los requisitos del régimen de diferimiento.
La fecha y valor de adquisición originales se trasladan a la nueva inversión y la tributación queda diferida hasta el reembolso definitivo.
Ojo: esta ventaja no debe extrapolarse automáticamente a cualquier producto cotizado. Por ejemplo, los ETF tienen reglas fiscales diferentes.
Fiscalidad de los planes de pensiones en 2026
Aquí aparece la principal ventaja del plan de pensiones: las aportaciones pueden reducir la base imponible general del IRPF dentro de los límites establecidos.
El límite general de reducción es la menor de estas dos cantidades:
30 % de la suma de los rendimientos netos del trabajo y actividades económicas.
o 1.500 € anuales.
Existen incrementos del límite cuando intervienen sistemas de previsión empresarial y determinados planes para trabajadores autónomos.
En los sistemas de empleo el incremento puede alcanzar 8.500 € adicionales, sujeto a las condiciones legales sobre contribuciones empresariales y aportaciones del trabajador.
Para determinados planes de empleo simplificados o sectoriales de autónomos existe un incremento específico de hasta 4.250 €, sin que la combinación de los incrementos pueda superar el máximo legal correspondiente.
Ejemplo sencillo del ahorro fiscal
Imagina una persona que puede reducir íntegramente una aportación de 1.500 € y cuyo tipo marginal aplicable a esos últimos euros fuese, por ejemplo, del 37 %.
1.500 € × 37 % = 555 € de menor cuota aproximada
Es solo un ejemplo. El resultado real depende de tus ingresos, comunidad autónoma y circunstancias personales.
Y hay algo todavía más importante:
ese ahorro fiscal no significa que el rescate vaya a estar exento.
¿Cómo tributa el rescate?
Las cantidades que recibas del plan de pensiones tributan, con carácter general, como rendimientos del trabajo.
Y aquí encontramos una diferencia enorme con un fondo.
En un fondo tributa normalmente la ganancia. En un plan de pensiones, las prestaciones recibidas se integran en la base general como rendimiento del trabajo.
Consecuencia: rescatar una cantidad muy elevada de golpe puede aumentar tu tipo marginal de IRPF. La forma y el calendario del rescate pueden ser tan importantes como la rentabilidad obtenida.
Existen además regímenes transitorios para determinadas aportaciones antiguas, especialmente las realizadas antes de 2007, que pueden requerir una planificación específica.
Liquidez: una diferencia cada vez menor, pero todavía importante
Tradicionalmente se resumía la comparación diciendo:
fondo = dinero disponible plan = dinero bloqueado hasta jubilación
En 2026 esa simplificación ya no es correcta.
Liquidez del fondo
En un fondo abierto tradicional puedes solicitar el reembolso total o parcial de tus participaciones siguiendo las condiciones del producto.
No necesitas esperar a la jubilación ni justificar el motivo.
Esa flexibilidad es especialmente útil si estás construyendo patrimonio para objetivos anteriores a la edad de jubilación.
Liquidez del plan de pensiones
Los derechos consolidados pueden hacerse efectivos cuando se produce alguna de las contingencias o supuestos previstos legalmente, como jubilación, incapacidad o determinadas situaciones excepcionales.
Además, desde 2025 existe la posibilidad de disponer de derechos correspondientes a aportaciones realizadas con al menos diez años de antigüedad.
Esto significa que las aportaciones realizadas hasta el 31 de diciembre de 2015 comenzaron a ser disponibles desde 2025, junto con los rendimientos que les correspondan.
A medida que transcurra el tiempo irán alcanzando los diez años las aportaciones efectuadas en ejercicios posteriores.
Por tanto, el plan es hoy más líquido que hace unos años, pero continúa siendo menos flexible que un fondo de inversión.
Cambiar de inversión: fondos y planes también permiten moverse
No estar satisfecho con un producto no significa necesariamente que tengas que recuperar el dinero y tributar.
Los fondos pueden acogerse al régimen de traspasos cuando cumplen los requisitos correspondientes.
Los derechos consolidados de los planes individuales también pueden movilizarse total o parcialmente a otros planes o instrumentos compatibles conforme a la normativa.
Esto resulta muy importante.
Tener un plan con comisiones altas o una política de inversión que ya no te interesa no significa que tengas que esperar hasta la jubilación para cambiar de gestor.
Rentabilidad y costes: el envoltorio fiscal no lo es todo
Es fácil obsesionarse con los impuestos y olvidar algo mucho más importante: qué hay dentro del producto y cuánto cuesta mantenerlo.
Un plan de pensiones puede ofrecer una ventaja fiscal inicial y al mismo tiempo tener una cartera inadecuada para ti o costes demasiado elevados.
Un fondo puede ser muy flexible y, sin embargo, ser una mala elección si cobra comisiones elevadas o tiene una estrategia que no entiendes.
Antes de elegir revisaría:
- comisiones totales;
- política de inversión;
- porcentaje de renta variable y renta fija;
- riesgo;
- diversificación;
- historial del gestor;
- existencia de alternativas más baratas;
- y coherencia con tu horizonte temporal.
Una pequeña diferencia anual de costes puede convertirse en una diferencia considerable después de décadas por el efecto de la capitalización.
Puedes comprobar ese impacto con nuestra calculadora de interés compuesto
¿Qué puede convenirte según tu situación?
Caso 1: puedes necesitar el dinero antes de jubilarte
El fondo suele tener ventaja.
Puedes utilizarlo para independencia financiera, una vivienda, estudios, emprendimiento o cualquier otro objetivo sin depender de las condiciones de disposición de un plan.
Caso 2: estás en un tipo marginal alto
Un plan puede resultar interesante si puedes aprovechar plenamente la reducción y esperas rescatar el dinero en el futuro con una tributación efectiva menor.
La ventaja será todavía más interesante si inviertes también el ahorro fiscal en lugar de utilizarlo para aumentar el consumo.
Caso 3: tu empresa aporta a un plan de empleo
Aquí conviene estudiarlo especialmente.
Una contribución empresarial supone dinero adicional destinado a tu patrimonio y permite utilizar límites superiores a los del plan individual.
Caso 4: eres autónomo
Los planes de empleo simplificados para autónomos han ampliado las posibilidades de aportación respecto al límite individual ordinario.
Pueden ser interesantes si tu nivel de ingresos permite aprovechar la reducción y estás construyendo patrimonio específicamente para jubilación.
Caso 5: buscas independencia financiera antes de la jubilación
La flexibilidad de los fondos suele ser especialmente valiosa.
Si quieres dejar de trabajar a los 50 o 55 años, necesitarás patrimonio accesible antes de la edad ordinaria de jubilación.
La estrategia que muchas veces tiene más sentido: combinar ambos
La comparación no tiene por qué terminar con un ganador.
Puedes utilizar cada vehículo para una función diferente.
Fondo de inversión: patrimonio flexible para objetivos generales y para disponer del dinero antes de la jubilación.
Plan de pensiones: complemento específicamente orientado a jubilación cuando su ventaja fiscal compensa sus limitaciones.
Por ejemplo, podrías construir la mayor parte de tu cartera mediante fondos y utilizar el plan únicamente hasta el nivel en el que la reducción fiscal resulte realmente interesante.
Esto evita dos errores opuestos:
renunciar completamente a una posible ventaja fiscal o encerrar demasiado patrimonio en un vehículo menos flexible.
Antes de pensar en la jubilación
Comprueba cuánto podrías recibir de la pensión pública. La diferencia entre tus ingresos futuros y tus gastos previstos te ayudará a saber cuánto patrimonio complementario necesitas.
Errores frecuentes al elegir
Elegir un plan únicamente para pagar menos IRPF
El beneficio fiscal inicial es solo una parte de la ecuación. Hay que tener en cuenta la tributación futura, costes, rentabilidad y liquidez.
Pensar que los 1.500 € son una deducción directa
No recibes automáticamente 1.500 € de Hacienda. La aportación reduce la base imponible dentro de los límites aplicables. El ahorro depende de tu tipo marginal.
Rescatar todo el plan de golpe sin hacer números
Una prestación elevada en un solo ejercicio puede incrementar sustancialmente la base general y el tipo marginal.
Pensar que un plan ya no puede cambiarse
En muchos casos puedes movilizar los derechos a otro plan sin necesidad de rescatar el dinero.
Elegir por rentabilidad del último año
Tanto fondos como planes son inversiones de largo plazo. El comportamiento de doce meses dice muy poco sobre la calidad de una estrategia para las próximas décadas.
Preguntas frecuentes
¿Qué es mejor, un plan de pensiones o un fondo de inversión?
No existe una respuesta universal. El fondo suele ganar en flexibilidad y liquidez, mientras que el plan puede resultar atractivo cuando puedes aprovechar su reducción fiscal y el dinero está destinado realmente a la jubilación.
¿Cuánto puedo aportar a un plan de pensiones individual en 2026?
El límite general relevante es de 1.500 € anuales, sujeto además al límite del 30 % de los rendimientos netos del trabajo y actividades económicas. Existen límites incrementados para determinados sistemas de empleo y autónomos.
¿Puedo sacar dinero de un plan antes de jubilarme?
Sí en los supuestos legalmente previstos. Además, desde 2025 pueden hacerse efectivos derechos correspondientes a aportaciones que hayan alcanzado al menos diez años de antigüedad, conforme a las reglas aplicables.
¿Tributa un traspaso entre fondos?
Los traspasos de fondos que cumplen los requisitos del régimen fiscal pueden realizarse sin integrar la ganancia en el IRPF en ese momento. La tributación queda diferida hasta el reembolso definitivo.
¿Cómo tributa el rescate del plan de pensiones?
Las prestaciones percibidas de un plan de pensiones tienen consideración de rendimientos del trabajo y se integran en la base general del IRPF.
Conclusión: no busques un ganador, busca la combinación correcta
El fondo de inversión y el plan de pensiones no son versiones diferentes del mismo producto.
Resuelven necesidades distintas.
El fondo proporciona flexibilidad, liquidez y una fiscalidad muy interesante gracias al diferimiento de los traspasos.
El plan sacrifica parte de esa flexibilidad a cambio de una ventaja fiscal potencial en el momento de aportar, especialmente interesante en determinados niveles de renta y sistemas de empleo.
La pregunta correcta no es: “¿cuál es mejor?”
Es: “¿qué función quiero que cumpla cada parte de mi patrimonio?”
Idea clave: utiliza la fiscalidad como una herramienta dentro de tu estrategia, no como el único criterio para decidir dónde invertir. Rentabilidad, costes, liquidez y horizonte temporal siguen siendo fundamentales.
Sigue preparando tu futuro financiero
→ Base reguladora de jubilación 2026
Fuentes y referencias
· Agencia Tributaria — normativa del IRPF y sistemas de previsión social.
· CNMV — fiscalidad de los fondos de inversión en el IRPF.
· Dirección General de Seguros y Fondos de Pensiones — normativa de planes y fondos de pensiones.
· Boletín Oficial del Estado — Ley del IRPF y legislación de planes y fondos de pensiones.
Aviso: este contenido tiene finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero o fiscal. La fiscalidad depende de las circunstancias personales y puede cambiar. Consulta la normativa vigente o a un profesional antes de tomar decisiones.