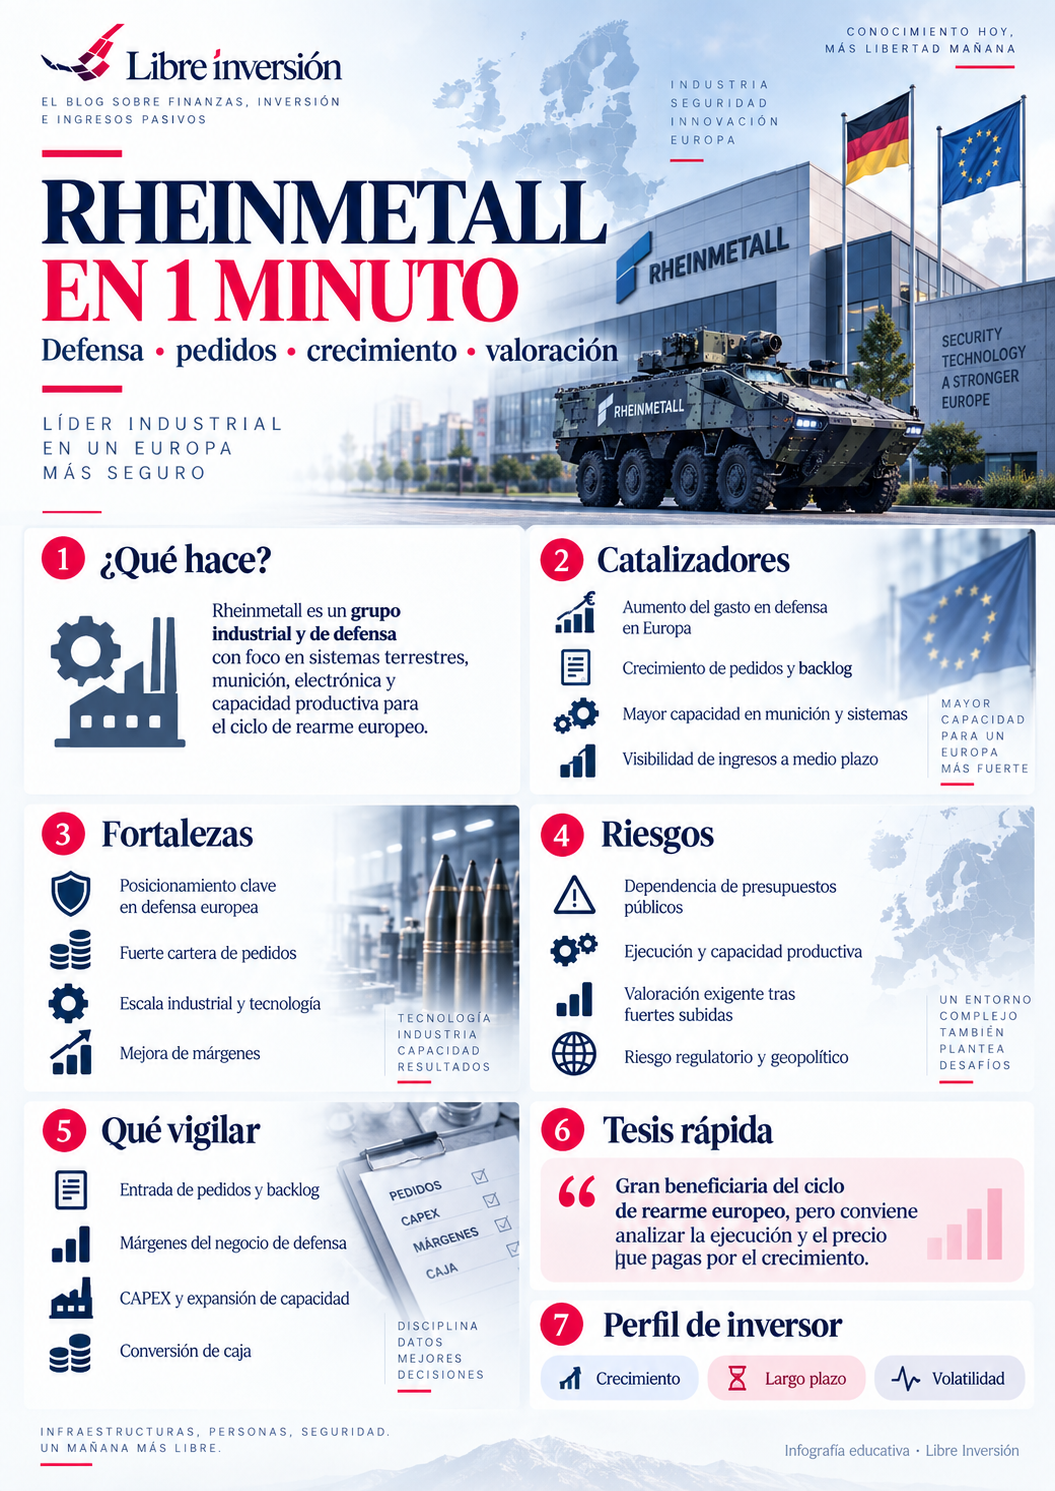
Rheinmetall se ha convertido en una de las compañías más representativas del nuevo ciclo de inversión en defensa europeo. Ventas creciendo a doble dígito, una cartera de pedidos gigantesca, expansión de capacidad, nuevos programas militares y presupuestos de defensa al alza forman una combinación difícil de ignorar. El problema es que el mercado también lo sabe.
Por eso analizar Rheinmetall en 2026 exige evitar dos extremos.
El primero es pensar que cualquier empresa de defensa va a subir indefinidamente porque Europa necesita rearmarse.
El segundo es ignorar que estamos ante un cambio estructural que podría sostener durante muchos años una demanda extraordinariamente elevada.
La idea fundamental
Rheinmetall tiene crecimiento, visibilidad de pedidos y una posición industrial excepcional.
Pero una gran empresa puede convertirse en una mala inversión si pagamos por adelantado un futuro demasiado perfecto.
Contenido de este análisis
De fabricante industrial a campeón europeo de defensa
Rheinmetall nació en Düsseldorf en 1889. A lo largo de más de un siglo ha atravesado guerras, restricciones militares, reconstrucciones económicas, diversificación industrial y numerosas transformaciones.
Durante mucho tiempo el grupo combinó defensa con actividades civiles vinculadas a automoción.
Pero esa descripción ha quedado desactualizada.
La Rheinmetall de 2026 está cada vez más enfocada en:
DEFENSA + SEGURIDAD + TECNOLOGÍA MILITAR
Las actividades civiles que anteriormente formaban parte importante del grupo se encuentran clasificadas como operaciones discontinuadas y en proceso de desinversión.
Al mismo tiempo, Rheinmetall ha reforzado su presencia en munición, blindados, defensa aérea, digitalización militar y, más recientemente, sistemas navales.
Es decir, la empresa se está transformando en un proveedor europeo de defensa mucho más completo.
Cómo gana dinero Rheinmetall
El cliente típico de Rheinmetall no es un consumidor.
Son:
- ministerios de Defensa;
- ejércitos;
- gobiernos;
- agencias públicas;
- consorcios internacionales;
- países de la OTAN y socios estratégicos.
Esto cambia completamente la lógica del negocio.
Los procesos de compra pueden tardar años. Los contratos son enormes. Existen fuertes requisitos técnicos, regulatorios y políticos. Y cuando un sistema entra dentro de un ejército puede generar décadas de mantenimiento, munición, repuestos, actualizaciones y nuevas unidades.
EL CONTRATO INICIAL ES SOLO UNA PARTE DEL VALOR
Mantenimiento + munición + modernización + nuevas unidades
Eso proporciona barreras de entrada muy elevadas.
Los cinco grandes negocios de Rheinmetall en 2026
| Segmento | Actividad principal |
|---|---|
| Vehicle Systems | Vehículos tácticos, logísticos, blindados de ruedas y cadenas y programas como Puma o Lynx. |
| Weapon and Ammunition | Artillería, armas, munición de diferentes calibres y sistemas de protección. |
| Air Defence | Sistemas de defensa antiaérea como Skynex y Skyranger. |
| Digital Systems | Digitalización militar, comunicaciones, simulación, sensores y sistemas no tripulados. |
| Naval Systems | Corbetas, buques militares, mantenimiento y soluciones navales tripuladas y no tripuladas. |
La incorporación de Naval Systems después de la adquisición de NVL es importante porque permite a Rheinmetall cubrir prácticamente todos los dominios militares:
TIERRA + AIRE + DIGITAL + MAR
Los números explican por qué el mercado está entusiasmado
Rheinmetall cerró 2025 con unos resultados extraordinarios.
| Métrica FY2025 | Resultado | Variación |
|---|---|---|
| Ventas | 9.935 M€ | +29 % |
| Resultado operativo | 1.841 M€ | +33 % |
| Margen operativo | 18,5 % | ↑ |
| Backlog | 63.800 M€ | +36 % |
Y el crecimiento no se detuvo en 2026.
Durante el primer semestre, las ventas alcanzaron aproximadamente:
5.200 M€
un crecimiento de alrededor del:
+39 %
El resultado operativo ascendió a unos 786 millones de euros, aproximadamente un 74 % más que un año antes.
La compañía espera cerrar 2026 con ventas aproximadas de:
13.700–14.200 M€
y un margen operativo cercano al:
19 %
Crecer un 30 % es impresionante.
Crecer a ese ritmo y mejorar al mismo tiempo los márgenes es todavía más interesante.
La verdadera pregunta es durante cuánto tiempo puede mantenerse.
80.500 millones de euros: la cifra que explica la visibilidad del negocio
A 30 de junio de 2026, el Rheinmetall Backlog había alcanzado aproximadamente:
80.500 M€
Es una cifra gigantesca si la comparamos con las ventas anuales actuales.
Este indicador incluye tanto pedidos firmes como determinados volúmenes esperados de contratos marco.
Por tanto, no debemos interpretarlo como si cada euro fuera una venta garantizada mañana.
Pero sí demuestra algo importante:
Rheinmetall tiene años de demanda visible por delante.
Además, la naturaleza de los programas militares puede generar nuevas fases de contratación.
Un país que compra vehículos Lynx puede necesitar después munición, mantenimiento, repuestos, sistemas digitales, entrenamiento y futuras ampliaciones.
Vehicle Systems: mucho más que fabricar vehículos
Vehicle Systems alcanzó ventas próximas a 2.431 millones de euros durante H1 2026, con crecimiento cercano al 28 %.
Programas como Puma, Lynx y diferentes vehículos logísticos proporcionan una combinación de:
- fabricación;
- integración tecnológica;
- mantenimiento;
- modernización;
- servicios;
- repuestos.
El backlog del segmento rondaba los 28.800 millones de euros al cierre del semestre.
Weapon and Ammunition: probablemente el activo estratégico más evidente
La guerra de Ucrania ha recordado a Europa algo que durante décadas había olvidado parcialmente: las existencias de munición importan.
Rheinmetall está realizando enormes inversiones para ampliar producción de artillería, munición de tanque y otros calibres.
En H1 2026 este segmento generó alrededor de 1.757 millones de euros de ventas, un crecimiento aproximado del 33 %.
Más allá del conflicto actual, muchos países europeos necesitan reconstruir inventarios estructuralmente bajos.
Eso puede prolongar la demanda incluso si la intensidad geopolítica cambia.
Air Defence y Digital Systems: dos motores menos visibles
Los sistemas Skynex y Skyranger se han convertido en productos especialmente relevantes dentro de la nueva realidad militar europea.
Drones baratos, misiles y amenazas de baja cota obligan a desarrollar sistemas de defensa aérea más numerosos y distribuidos.
Digital Systems, por su parte, ofrece exposición a otra transformación estructural: la guerra moderna depende cada vez más de comunicaciones, sensores, software, redes, simulación y sistemas no tripulados.
Esto reduce la imagen simplista de Rheinmetall como una compañía que solamente fabrica tanques y proyectiles.
Naval Systems: nueva pata de crecimiento… y recordatorio de los riesgos
La adquisición de NVL incorporó el negocio naval y convirtió a Rheinmetall en un proveedor aún más completo.
Durante sus primeros meses consolidados en 2026, Naval Systems aportó más de 300 millones de euros de ventas y un backlog superior a 6.000 millones.
Pero también encontramos aquí un ejemplo perfecto de por qué no debemos asumir que un backlog o una previsión son inamovibles.
La cancelación del programa F126 obligó a Rheinmetall a reducir en aproximadamente 300 millones de euros su previsión de ventas anual.
Lección para el inversor
Los contratos de defensa tienen gran visibilidad, pero siguen dependiendo de decisiones políticas, presupuestarias y administrativas.
Incluso una gran oportunidad puede sufrir cancelaciones o retrasos.
¿Por qué el free cash flow fue tan negativo?
Esta es probablemente una de las cifras que más dudas puede generar.
Durante H1 2026 el operating free cash flow rondó:
−1.616 M€
A primera vista parece incompatible con una compañía que está batiendo récords de ventas y beneficio.
La explicación está principalmente en tres elementos:
- acumulación de inventarios para preparar el fuerte crecimiento previsto;
- aumento del capital circulante;
- timing de anticipos y pagos de clientes.
A esto hay que añadir inversiones destinadas a ampliar capacidad productiva.
No significa que debamos ignorar el dato.
Al contrario.
Una de las pruebas más importantes durante los próximos años será comprobar que el crecimiento de resultados termina convirtiéndose en caja.
Beneficio sin caja no puede sostenerse indefinidamente.
En una fase de expansión industrial es normal consumir capital circulante. Lo importante es comprobar que esa inversión termina transformándose en entregas, cobros y free cash flow.
Dividendo: crece mucho, pero no es la razón principal para invertir
Para el ejercicio 2025, Rheinmetall propuso un dividendo de:
11,50 € por acción
frente a 8,10 € anteriormente.
El crecimiento es extraordinario, pero el fuerte aumento de la cotización provoca que la rentabilidad por dividendo siga siendo relativamente baja.
Por tanto, Rheinmetall no debería analizarse como una clásica acción de ingresos.
El retorno esperado depende mucho más de:
CRECIMIENTO DEL BENEFICIO + EXPANSIÓN DEL NEGOCIO + VALORACIÓN
que del yield inicial.
Las ventajas competitivas de Rheinmetall
1. Barreras regulatorias enormes
No cualquiera puede empezar mañana a fabricar sistemas militares para gobiernos europeos. Certificaciones, seguridad, homologaciones, relaciones institucionales y controles de exportación crean barreras difíciles de superar.
2. Capacidad industrial
Europa necesita no solo diseñar sistemas, sino fabricarlos a escala. Rheinmetall dispone de fábricas, know-how y capacidad de inversión para ampliar producción.
3. Amplio portfolio
Vehículos, munición, defensa aérea, digitalización y naval permiten vender soluciones integradas y participar en una parte cada vez mayor del presupuesto militar.
4. Backlog
La enorme cartera de pedidos proporciona una visibilidad de ingresos que muchas compañías industriales no tienen.
5. Viento de cola estructural
El aumento de presupuestos de defensa europeos no parece un movimiento de un único ejercicio. Muchos países necesitan recuperar capacidades perdidas durante décadas de menor inversión.
Rheinmetall también tiene riesgos muy serios
Valoración
Es probablemente el riesgo más evidente para el accionista. Cuando una compañía se convierte en una de las historias favoritas del mercado, una parte importante de las buenas noticias puede estar ya reflejada en el precio.
Ejecución
Pasar de aproximadamente 10.000 millones de ventas a cifras muy superiores exige nuevas plantas, empleados, proveedores, inventarios y una ejecución casi impecable.
Dependencia política
Los clientes son fundamentalmente gobiernos. Cambios presupuestarios, elecciones, coaliciones políticas o retrasos administrativos pueden afectar programas enteros.
Cancelaciones de programas
F126 demuestra que incluso proyectos importantes pueden modificarse o desaparecer.
Working capital
La expansión consume caja. Si inventarios y cuentas a cobrar crecen de forma persistente más rápido que las ventas, habría que investigarlo.
Competencia tecnológica
BAE Systems, Leonardo, KNDS, Saab, Thales y grandes grupos estadounidenses compiten en diferentes nichos.
Normalización geopolítica
Un entorno menos tensionado no eliminaría la necesidad de modernizar ejércitos, pero podría reducir la urgencia política y ralentizar nuevos pedidos.
¿Cuál sería un buen precio para Rheinmetall?
No utilizaría un precio objetivo fijo durante varios años.
En una empresa que crece a esta velocidad, el beneficio esperado cambia rápidamente; pero también cambia la cantidad de crecimiento que el mercado ya está descontando.
Prefiero trabajar con tres escenarios.
| Escenario | Hipótesis | Riesgo |
|---|---|---|
| Conservador | Los presupuestos siguen elevados, pero pedidos y márgenes se normalizan antes de lo esperado. | Compresión importante del múltiplo. |
| Base | Rheinmetall ejecuta el backlog, mantiene crecimiento elevado varios años y convierte capacidad en beneficios. | El crecimiento debe justificar una valoración exigente. |
| Optimista | Europa acelera todavía más el rearme y Rheinmetall gana cuota en tierra, aire, digital y naval. | El mercado podría mantener una prima elevada durante más tiempo. |
La clave es no cometer el error de pensar:
“La empresa crecerá mucho, por tanto cualquier precio es razonable”.
No funciona así.
Una acción puede caer incluso mientras ventas y beneficios suben si el crecimiento queda por debajo de lo que la valoración ya exigía.
En Rheinmetall el margen de seguridad importa especialmente.
Cuanto mayor sea el crecimiento que el mercado descuenta, menor margen existe para retrasos, cancelaciones o decepciones.
Qué vigilar en los próximos resultados
Hay seis cifras que pueden resumir bastante bien la evolución de la tesis:
- ventas: comprobar si Rheinmetall puede mantener crecimientos extraordinarios;
- margen operativo: especialmente el objetivo cercano al 19 %;
- Rheinmetall Backlog: no solo su tamaño, sino su conversión real en ventas;
- free cash flow: comprobar que el consumo actual de working capital se normaliza;
- capacidad: evolución de nuevas fábricas y ampliaciones;
- nuevos programas: especialmente grandes pedidos europeos y de la OTAN.
¿Quieres analizar otras compañías?
Puedes continuar en nuestro Hub de Análisis de empresas o utilizar el Radar de Libre Inversión para localizar nuevos candidatos antes de profundizar en sus cuentas.
Conclusión: una empresa extraordinaria con unas expectativas igualmente extraordinarias
Rheinmetall está probablemente ante uno de los mejores entornos comerciales de toda su historia moderna.
Europa necesita recuperar inventarios, aumentar producción de munición, modernizar vehículos, reforzar defensa aérea y digitalizar sus fuerzas armadas.
Rheinmetall participa prácticamente en todos esos frentes.
Los números lo reflejan:
Ventas creciendo con fuerza. Márgenes mejorando. Backlog superior a 80.000 millones de euros. Capacidad productiva en expansión. Nuevas áreas como Naval Systems.
Desde el punto de vista empresarial cuesta encontrar muchos defectos estructurales en la historia actual.
Desde el punto de vista bursátil, la cuestión es diferente.
El gran riesgo puede no estar en el negocio, sino en cuánto estamos pagando por todo ese crecimiento.
La pregunta no es:
¿CRECERÁ RHEINMETALL?
La pregunta correcta es:
¿CRECERÁ LO SUFICIENTE PARA JUSTIFICAR EL PRECIO?
Para un inversor a largo plazo que quiera exposición a defensa europea, Rheinmetall merece sin duda permanecer bajo vigilancia.
Pero cuanto más vertical sea la cotización, más importante se vuelve exigir margen de seguridad y evitar perseguir el precio simplemente porque las noticias continúan siendo buenas.
Una gran empresa puede seguir siendo una gran empresa después de una corrección del 20 %, 30 % o incluso más. La disciplina consiste en separar la calidad del negocio del precio que estamos dispuestos a pagar por ella.
Información importante: Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero ni una recomendación personalizada de compra o venta. Los contratos, previsiones, resultados, dividendos y valoraciones pueden cambiar. Contrasta siempre la información con los informes financieros más recientes antes de invertir.