Un seguro de vida no es uno de esos productos que todo el mundo necesite por obligación. Para algunas personas puede ser una herramienta fundamental de protección familiar; para otras, en cambio, puede aportar bastante menos valor.
La pregunta importante no es simplemente si debes contratar uno, sino qué problema económico quieres resolver con él.
Si mañana dejaran de entrar tus ingresos en casa, ¿podría tu familia seguir pagando la hipoteca, el alquiler, la alimentación, los estudios de los hijos y el resto de gastos habituales? Si la respuesta genera dudas, un seguro de vida puede merecer al menos un análisis.
La idea clave
Un seguro de vida no está pensado para hacerte más rico. Su función principal es transferir a una aseguradora un riesgo económico que tu familia quizá no podría asumir por sí sola.
En esta guía veremos qué es un seguro de vida, qué suele cubrir, quién puede necesitarlo, cuánto capital asegurar, cómo comparar pólizas, qué ocurre cuando está relacionado con una hipoteca y qué diferencias existen entre un seguro de vida riesgo y un producto de ahorro.
El seguro forma parte de una planificación financiera más amplia
Antes de contratar una póliza conviene analizar presupuesto, deuda, fondo de emergencia, ahorro, patrimonio y personas que dependen económicamente de ti.
Contenido de esta guía
- Qué es un seguro de vida
- Para qué sirve realmente
- Quién puede necesitarlo
- Tipos de seguros de vida
- Qué suele cubrir
- Cómo calcular el capital asegurado
- Cuánto cuesta un seguro de vida
- Seguro de vida e hipoteca
- Cómo elegir una póliza
- Seguro de vida y fondo de emergencia
- Seguro de vida riesgo vs. seguro de ahorro
- Errores frecuentes
- Checklist antes de contratar
- Preguntas frecuentes
¿Qué es un seguro de vida?
Un seguro de vida es un contrato mediante el cual una aseguradora se compromete a pagar el capital o prestación acordada cuando ocurre el acontecimiento cubierto en la póliza, a cambio del pago de una prima.
En el seguro de vida riesgo tradicional, la cobertura principal suele estar asociada al fallecimiento del asegurado durante el periodo de vigencia. También pueden incorporarse garantías adicionales, como determinadas situaciones de invalidez.
Conviene diferenciar tres figuras:
- Tomador: quien contrata el seguro y normalmente paga la prima.
- Asegurado: la persona sobre cuya vida recae el riesgo.
- Beneficiario: quien recibirá la prestación si ocurre el acontecimiento cubierto.
En muchas pólizas tomador y asegurado son la misma persona, pero no necesariamente tiene que ser así.
¿Para qué sirve realmente un seguro de vida?
Su utilidad económica puede entenderse fácilmente con una pregunta: ¿qué ocurriría financieramente en el hogar si desaparecieran tus ingresos?
La pérdida de una persona puede provocar, además del impacto personal evidente, una reducción inmediata de los ingresos mientras muchas obligaciones continúan exactamente igual.
Por ejemplo:
- la hipoteca continúa;
- el alquiler continúa;
- los hijos siguen necesitando alimentación y educación;
- los préstamos no desaparecen automáticamente;
- los gastos domésticos continúan;
- pueden aparecer nuevos costes asociados a la reorganización familiar.
El capital asegurado intenta proporcionar recursos para afrontar parte de esas necesidades.
SINO EL IMPACTO ECONÓMICO DE TU AUSENCIA
¿Quién puede necesitar un seguro de vida?
No existe una respuesta universal. La necesidad aumenta normalmente cuando otras personas dependen de tus ingresos o cuando existen obligaciones financieras importantes.
Puede tener bastante sentido
- Tienes hijos u otras personas dependientes.
- Tu sueldo representa una parte importante de los ingresos familiares.
- Existe una hipoteca elevada.
- Mantienes otras deudas relevantes.
- Tu pareja tendría dificultades para asumir sola los gastos.
- Quieres cubrir varios años de necesidades familiares.
Puede ser menos prioritario
- Nadie depende económicamente de tus ingresos.
- No tienes hijos ni otras personas dependientes.
- No mantienes deudas importantes.
- Dispones de patrimonio suficiente para cubrir las necesidades familiares.
- Ya cuentas con coberturas equivalentes por otra vía.
Esto explica por qué una póliza puede resultar muy importante para una persona de 35 años con dos hijos y una hipoteca, y mucho menos relevante para otra persona de la misma edad sin dependientes ni deuda.
Qué tipos de seguros de vida existen
Seguro de vida riesgo
Es el que normalmente asociamos con la protección familiar. La aseguradora paga el capital acordado si se produce el fallecimiento cubierto durante la vigencia.
Puede contratarse durante un periodo determinado o renovarse periódicamente. Es habitual que la prima evolucione con la edad y con otros factores de riesgo.
Vida riesgo con coberturas adicionales
Algunas pólizas permiten añadir garantías como incapacidad permanente absoluta u otras contingencias definidas en el contrato.
No hay que dar por hecho que todas las pólizas cubren lo mismo. Dos seguros con idéntico capital por fallecimiento pueden ser muy diferentes en coberturas, exclusiones y coste.
Seguros de vida ahorro
Aquí cambia el objetivo. Estos productos combinan la estructura aseguradora con un componente de acumulación de capital o inversión.
PIAS, SIALP o determinados unit linked pertenecen a un terreno distinto del seguro de vida riesgo puro y tienen características, riesgos, costes y fiscalidad propios.
No confundas protección con inversión.
La pregunta “¿cuánto necesita mi familia si yo falto?” es diferente de “¿cómo quiero invertir o acumular mi ahorro?”.
¿Qué suele cubrir un seguro de vida?
La cobertura básica suele ser el fallecimiento del asegurado por las causas recogidas en la póliza.
Según el contrato pueden añadirse otras garantías como:
- incapacidad permanente absoluta;
- doble o triple capital en determinados accidentes;
- anticipos en determinadas situaciones;
- servicios complementarios de asistencia.
Pero tan importante como estudiar lo que cubre es revisar lo que no cubre.
Las exclusiones, periodos, límites y condiciones de cada garantía deben analizarse antes de contratar. No asumiría nunca que una cobertura existe simplemente porque otra aseguradora la incluye en una póliza con un nombre parecido.
¿Cuánto capital deberías asegurar?
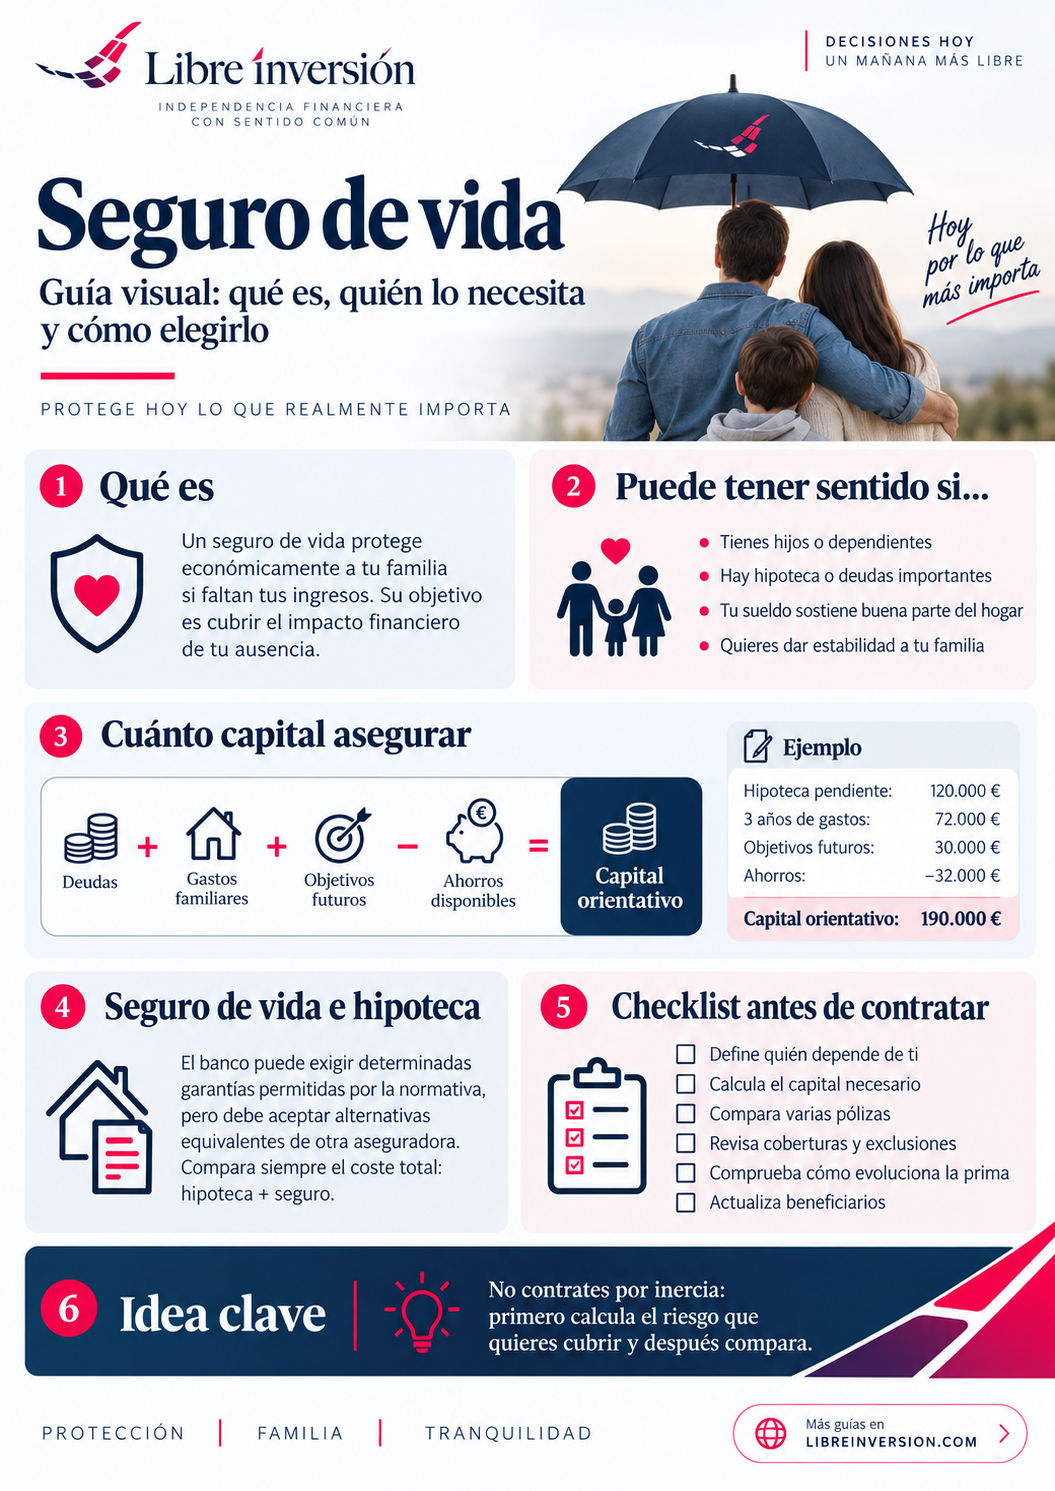
Una regla que aparece con frecuencia es contratar entre cinco y diez veces el salario anual. Puede servir para hacer una primera estimación, pero es demasiado genérica para utilizarla como criterio único.
Una forma más útil consiste en calcular las necesidades reales del hogar.
Supongamos una familia con estas necesidades:
| Concepto | Importe |
|---|---|
| Hipoteca pendiente | 120.000 € |
| Tres años de gastos familiares | 72.000 € |
| Estudios y objetivos futuros | 30.000 € |
| Otros compromisos | 10.000 € |
| Necesidades totales | 232.000 € |
| Ahorros y patrimonio disponible | −32.000 € |
| Capital orientativo | 200.000 € |
El ejemplo no pretende establecer cuánto debes contratar. Su objetivo es mostrar que el capital debería guardar relación con las necesidades económicas que quieres cubrir.
¿Cuánto cuesta un seguro de vida?
No existe un precio estándar. La prima depende del riesgo que asume la aseguradora y de las características concretas de la póliza.
Entre los factores habituales se encuentran:
- edad;
- capital asegurado;
- duración de la cobertura;
- estado de salud;
- profesión;
- determinadas actividades o riesgos;
- tabaquismo;
- coberturas adicionales.
Por eso comparar únicamente la prima puede llevar a conclusiones equivocadas. Una póliza más barata puede tener menos cobertura o condiciones diferentes.
¿Puede el banco exigirte un seguro de vida con la hipoteca?
Este punto genera bastante confusión y merece algunos matices.
La normativa española limita las ventas vinculadas en los préstamos hipotecarios, pero permite determinadas excepciones. Entre ellas, el prestamista puede exigir una póliza que garantice el cumplimiento de las obligaciones del contrato de préstamo, además de determinados seguros relacionados con el inmueble.
Por tanto, no es correcto resumir la cuestión diciendo simplemente que un banco nunca puede exigir un seguro relacionado con la hipoteca.
Lo importante:
cuando el prestamista exige una póliza permitida por la normativa, debe aceptar alternativas de otros proveedores que ofrezcan condiciones y prestaciones equivalentes. Además, no puede cobrar por analizar esa póliza alternativa ni empeorar las condiciones del préstamo por aceptarla.
Otra cuestión diferente son los productos combinados. Es habitual que una entidad ofrezca una reducción del tipo de interés si contratas con ella productos como seguros.
En ese caso no deberías fijarte únicamente en el descuento del interés.
Hay que comparar:
- prima anual del seguro;
- evolución prevista de esa prima;
- coberturas;
- capital asegurado;
- ahorro real producido por la bonificación hipotecaria;
- coste de contratar una alternativa en el mercado.
Puede ocurrir que reducir unas décimas el tipo de la hipoteca resulte atractivo, pero también que el sobrecoste del seguro absorba buena parte del ahorro obtenido.
Consejo práctico:
compara el coste total de hipoteca + seguro, no únicamente el tipo de interés de la hipoteca.
También revisaría si la prima es periódica o única, cuánto dura realmente la cobertura y cómo cambiarán las condiciones con el paso del tiempo.
Cómo elegir un seguro de vida
Antes de contratar, compararía al menos estos siete puntos.
1. Capital asegurado
Debe guardar relación con el problema financiero que pretendes cubrir.
2. Duración
Quizá necesites mayor protección mientras tus hijos son pequeños o mientras la hipoteca representa una parte elevada del patrimonio familiar.
3. Prima
Comprueba el precio actual y cómo puede evolucionar. Una prima atractiva al principio no necesariamente seguirá siendo igual durante toda la vida del contrato.
4. Coberturas adicionales
Valora si realmente necesitas invalidez, accidentes u otras garantías y cuánto incrementan el coste.
5. Exclusiones
Lee las situaciones que quedan fuera de la cobertura y las condiciones necesarias para activar cada garantía.
6. Beneficiarios
Comprueba que la designación refleja realmente cómo quieres que se distribuya la prestación y actualízala cuando cambie tu situación familiar.
7. Comparación
No compares únicamente precio. Compara capital, coberturas, exclusiones, duración, renovación y condiciones de cancelación.
Seguro de vida y fondo de emergencia no son lo mismo
Ambos protegen tus finanzas, pero frente a problemas diferentes.
Fondo de emergencia
Protege frente a gastos inesperados y pérdidas temporales de ingresos mientras estás vivo.
Seguro de vida
Busca proteger a otras personas frente al impacto económico del acontecimiento cubierto.
Por eso contratar un seguro no elimina la necesidad de mantener liquidez.
Cómo calcular tu fondo de emergencia →
Seguro de vida riesgo vs. seguro de ahorro
Esta distinción es especialmente importante.
El seguro de vida riesgo persigue fundamentalmente protección. Pagas una prima para transferir un riesgo a la aseguradora.
Un seguro de ahorro o inversión persigue también acumular patrimonio y puede incluir características financieras y fiscales específicas.
No elegiría uno u otro únicamente porque ambos incluyan la expresión “seguro de vida”. Primero definiría el objetivo.
Protección: ¿qué dinero necesitaría mi familia si yo faltara?
Ahorro: ¿cómo quiero acumular o invertir mi patrimonio?
Si quieres profundizar en la segunda parte, consulta nuestra guía sobre fiscalidad de seguros de ahorro, PIAS, SIALP y unit linked.
Errores frecuentes al contratar un seguro de vida
- Contratar automáticamente el seguro del banco sin comparar alternativas.
- Asegurar un capital al azar sin calcular las necesidades familiares.
- Mirar solo la prima y no las coberturas.
- No revisar las exclusiones.
- Mantener la misma póliza durante décadas aunque cambien deuda, patrimonio y situación familiar.
- Confundir protección con inversión.
- No revisar beneficiarios después de cambios familiares importantes.
- Duplicar coberturas que ya tienes contratadas por otra vía.
Checklist antes de contratar
- □ He calculado quién depende económicamente de mí.
- □ Sé qué deudas deberían cubrirse.
- □ He estimado los gastos familiares futuros.
- □ He descontado ahorros y patrimonio disponibles.
- □ Sé qué capital necesito asegurar.
- □ He comparado varias aseguradoras.
- □ He revisado exclusiones y límites.
- □ Entiendo cómo evolucionará la prima.
- □ He revisado correctamente los beneficiarios.
- □ Si está ligado a una hipoteca, he comparado el coste total con y sin bonificación.
Preguntas frecuentes sobre seguros de vida
¿Todo el mundo necesita un seguro de vida?
No. Su utilidad depende fundamentalmente de si existen personas u obligaciones económicas que quedarían desprotegidas si desaparecieran tus ingresos.
¿Cuánto dinero debería asegurar?
No existe una cantidad universal. Calcula deudas, necesidades familiares y objetivos futuros y descuenta los recursos que ya tendría disponibles tu familia.
¿Es obligatorio contratar el seguro de vida del banco?
No debes confundir que una entidad pueda exigir determinadas garantías permitidas por la normativa con tener que contratar necesariamente la póliza ofrecida por esa misma entidad. Cuando se exige una póliza de las previstas legalmente, deben admitirse alternativas equivalentes de otros proveedores en los términos establecidos por la normativa.
¿Compensa un seguro que bonifica la hipoteca?
Depende. Hay que comparar el ahorro que produce la reducción del interés con el coste del seguro y con el precio de alternativas equivalentes.
¿Un fondo de emergencia sustituye al seguro de vida?
No. El fondo cubre necesidades de liquidez mientras que el seguro busca transferir determinados riesgos económicos definidos en la póliza.
¿Debo revisar mi seguro con el tiempo?
Sí. La hipoteca disminuye, los hijos crecen, el patrimonio puede aumentar y las necesidades económicas cambian. La cobertura adecuada hoy puede no serlo dentro de diez años.
Conclusión: asegura el riesgo que realmente necesitas cubrir
Un seguro de vida puede ser una herramienta muy útil cuando existe una diferencia importante entre los recursos de los que dispondría tu familia y las obligaciones que tendría que afrontar si desaparecieran tus ingresos.
Pero contratar por contratar no mejora tus finanzas.
Primero calcula el riesgo. Después determina el capital necesario. Finalmente compara varias pólizas teniendo en cuenta precio, coberturas, exclusiones, duración y evolución de la prima.
Y, sobre todo, integra el seguro dentro de una estrategia financiera más amplia que incluya presupuesto, reducción de deuda, fondo de emergencia, ahorro y patrimonio.
La protección financiera empieza antes de invertir
Presupuesto, deuda, liquidez, seguros y fondo de emergencia forman la base sobre la que después puedes construir una cartera de inversión.
Continúa organizando tus finanzas
- Finanzas personales: ahorro, deuda y protección
- Fondo de emergencia: cuánto tener y dónde guardarlo
- Cómo hacer un presupuesto personal o familiar
- Fiscalidad de seguros de ahorro, PIAS, SIALP y unit linked
Fuentes y normativa de referencia
Para la elaboración y actualización de esta guía se han tenido en cuenta, entre otras referencias, la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, especialmente su artículo 17 sobre ventas vinculadas y combinadas, y la información publicada por el Banco de España sobre seguros y productos asociados a préstamos hipotecarios.
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, jurídico, fiscal o asegurador personalizado.
Las condiciones, coberturas, exclusiones, primas y fiscalidad dependen de cada póliza y de las circunstancias particulares del asegurado. Revisa siempre la documentación contractual y, cuando sea necesario, consulta con un profesional cualificado.
Artículo actualizado en septiembre de 2026.