Las hipotecas verdes, también llamadas hipotecas sostenibles o eficientes, aparecen cada vez con más frecuencia cuando buscamos financiación para comprar, construir o rehabilitar una vivienda. Sobre el papel su propuesta parece sencilla: cuanto más eficiente energéticamente sea el inmueble, mejores podrían ser las condiciones de financiación.
Pero hay una idea que conviene dejar clara desde el principio: que una hipoteca lleve la etiqueta “verde” no significa automáticamente que sea la hipoteca más barata del mercado.
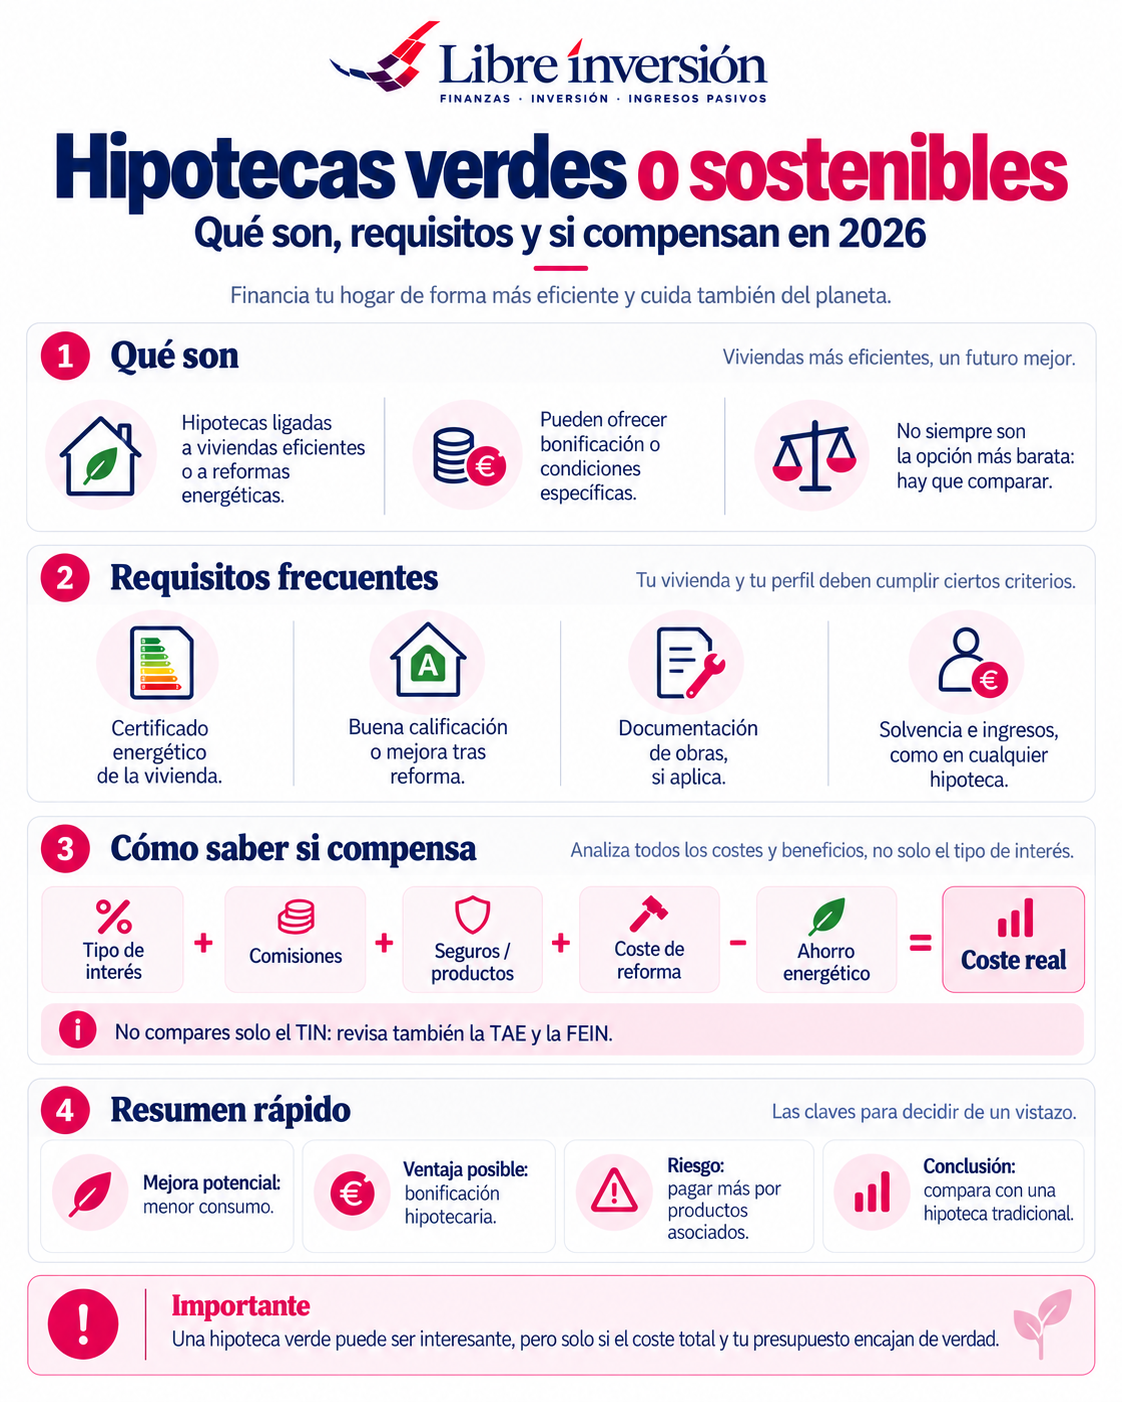
Puede ofrecer una bonificación en el tipo de interés, eliminar alguna comisión o financiar determinadas actuaciones de rehabilitación energética. Sin embargo, también puede incluir requisitos, seguros, productos combinados o costes de reforma que deben analizarse junto con el préstamo.
La idea clave
No compares una hipoteca verde únicamente con otra hipoteca verde. Compárala con las mejores alternativas hipotecarias que puedas contratar y calcula el coste total de cada opción.
En esta guía veremos qué es una hipoteca verde, qué papel desempeña el certificado energético, qué requisitos pueden pedir los bancos, qué ventajas y limitaciones tienen y cómo saber si una bonificación realmente compensa.
Una hipoteca es una decisión de Finanzas personales
Antes de decidir cuánto financiar conviene conocer tu presupuesto, estabilidad de ingresos, fondo de emergencia y capacidad de ahorro. Una vivienda eficiente no convierte en asumible una deuda demasiado grande.
Contenido de esta guía
- Qué es una hipoteca verde
- Cómo funciona
- Qué es el certificado energético
- Qué requisitos pueden exigirte
- Compra eficiente vs. rehabilitación
- Ventajas potenciales
- Inconvenientes y límites
- Hipoteca verde vs. tradicional
- Ejemplo práctico
- ¿Compensa reformar para obtener una bonificación?
- Cómo comparar ofertas
- FEIN, TAE y productos asociados
- Errores frecuentes
- Checklist antes de firmar
- Preguntas frecuentes
¿Qué es una hipoteca verde o sostenible?
Una hipoteca verde es un préstamo hipotecario en el que la eficiencia energética del inmueble influye de alguna forma en las condiciones de financiación o en el destino del dinero.
Puede utilizarse, por ejemplo, para comprar una vivienda con una elevada eficiencia energética, financiar una construcción eficiente o adquirir y rehabilitar un inmueble para mejorar su consumo energético.
La lógica económica para la entidad financiera es que una vivienda eficiente puede requerir menos energía y, por tanto, reducir algunos gastos recurrentes del hogar. Paralelamente, la regulación europea está impulsando la mejora energética del parque inmobiliario y mecanismos financieros capaces de favorecer su renovación.
Sin embargo, no existe una única hipoteca verde idéntica en todos los bancos. Cada entidad puede establecer sus criterios comerciales dentro del marco regulatorio aplicable.
NO GARANTIZA QUE SEA LA OFERTA MÁS BARATA
¿Cómo funciona una hipoteca verde?
En términos generales funciona como cualquier otra hipoteca: recibes financiación para adquirir o rehabilitar una vivienda y devuelves el capital más los intereses durante el plazo pactado.
La diferencia está en que aparece un criterio relacionado con la eficiencia energética.
Por ejemplo, la entidad podría ofrecer unas condiciones específicas cuando:
- la vivienda ya dispone de una buena calificación energética;
- se trata de una vivienda nueva especialmente eficiente;
- te comprometes a realizar una rehabilitación energética;
- la reforma consigue una mejora determinada del consumo o de la calificación;
- se cumplen los criterios internos de financiación sostenible del banco.
Las condiciones concretas pueden cambiar considerablemente entre entidades. Por eso no asumiría que una calificación determinada da automáticamente acceso a cualquier hipoteca verde del mercado.
El certificado de eficiencia energética: la pieza central
El certificado de eficiencia energética analiza las características energéticas de un edificio o vivienda mediante la metodología establecida y asigna una calificación.
En España la escala se expresa mediante letras desde la A, correspondiente a los niveles más eficientes, hasta la G, correspondiente a los menos eficientes.
MÁS EFICIENTE
MENOS EFICIENTE
El certificado no se limita a mirar si hay paneles solares. Tiene en cuenta el comportamiento energético del inmueble bajo una metodología normalizada, incluyendo aspectos relacionados con climatización, agua caliente, envolvente térmica y otros elementos relevantes.
Además, cuando se vende una vivienda existente su documentación energética tiene importancia jurídica y comercial: el certificado debidamente registrado y su etiqueta forman parte de la información que debe ponerse a disposición del comprador en los supuestos previstos por la normativa.
Importante en 2026
El sistema español de certificación energética está siendo actualizado para adaptarse al nuevo marco europeo. Por tanto, cuando tramites una operación real conviene utilizar siempre el certificado y los modelos vigentes en ese momento.
¿Qué requisitos puede pedir un banco?
Aquí aparece uno de los errores más frecuentes: pensar que existe una única definición comercial de hipoteca verde con requisitos idénticos para todas las entidades.
No es así.
En el mercado europeo se utilizan distintos criterios de referencia relacionados con el certificado energético, la demanda de energía o la mejora conseguida mediante una rehabilitación.
Una entidad puede, por ejemplo, centrarse en:
- viviendas con calificaciones energéticas altas;
- determinadas clases del certificado;
- edificios que cumplen requisitos de construcción eficiente;
- rehabilitaciones capaces de reducir de manera significativa el consumo energético;
- mejoras demostrables mediante certificados antes y después de las obras.
Además del requisito verde tendrás que superar exactamente igual el análisis habitual de solvencia: ingresos, estabilidad laboral, deudas existentes, porcentaje financiado, tasación y capacidad para devolver el préstamo.
Una vivienda con calificación A no compensa unos ingresos insuficientes.
Comprar una vivienda eficiente no es lo mismo que rehabilitar una vivienda
Compra de vivienda eficiente
El inmueble ya reúne las características energéticas exigidas por la entidad.
La documentación energética sirve para acreditar esa situación antes de formalizar la operación.
Compra + rehabilitación
La vivienda parte de una situación menos eficiente y se financian determinadas actuaciones destinadas a mejorarla.
Puede ser necesario justificar la mejora mediante documentación técnica y una nueva evaluación.
En el segundo caso el análisis financiero es más complejo, porque ya no estás comparando únicamente hipotecas.
También debes incorporar el presupuesto de las obras, posibles desviaciones, ahorro energético esperado y tiempo necesario para recuperar la inversión.
Ventajas potenciales de una hipoteca verde
Posible mejora del tipo de interés
Algunas entidades pueden aplicar una bonificación cuando el inmueble cumple determinados criterios de eficiencia.
Comisiones o condiciones diferenciadas
Dependiendo del banco, el incentivo puede adoptar una forma distinta a la reducción del interés. Lo importante es traducir cualquier ventaja a euros y compararla con las alternativas.
Menor consumo energético
Una vivienda mejor aislada, con instalaciones eficientes y una demanda energética menor puede reducir determinados costes de uso.
Financiación de una rehabilitación
Algunos productos están diseñados para combinar financiación inmobiliaria con mejoras de eficiencia, facilitando que una vivienda existente pueda actualizarse.
Lo que una hipoteca verde no garantiza
La palabra sostenible puede provocar que demos por buenas características que en realidad debemos comprobar.
Una hipoteca verde no garantiza:
- que tenga la TAE más baja;
- que el tipo de interés sea inferior al de todas las hipotecas convencionales;
- que no existan productos asociados;
- que una rehabilitación energética sea rentable;
- que tu factura energética baje una cantidad concreta;
- que el inmueble vaya a subir más de precio;
- que la operación sea adecuada para tu presupuesto.
No compres la etiqueta comercial
Una hipoteca “verde” puede ser peor para ti que una hipoteca convencional y una hipoteca convencional puede financiar una vivienda muy eficiente. Analiza ambas decisiones por separado: la vivienda y la financiación.
Hipoteca verde vs. hipoteca tradicional
| Aspecto | Hipoteca verde | Hipoteca convencional |
|---|---|---|
| Eficiencia energética | Forma parte de los criterios del producto. | No tiene por qué determinar sus condiciones. |
| Certificado energético | Puede ser clave para acreditar requisitos. | Sigue formando parte de la documentación inmobiliaria cuando proceda. |
| Tipo de interés | Puede incorporar bonificación. | Puede ser igual o incluso inferior. |
| Productos asociados | Dependen de cada oferta. | También dependen de cada oferta. |
| Rehabilitación | Puede existir financiación específica. | Puede necesitar financiación separada. |
Ejemplo: una pequeña bonificación puede no ser suficiente
Imagina dos ofertas para financiar 200.000 € a 25 años. Para simplificar el ejemplo utilizaremos hipotecas a tipo fijo y no incluiremos otros gastos.
| Concepto | Hipoteca verde | Hipoteca alternativa |
|---|---|---|
| Capital | 200.000 € | 200.000 € |
| Plazo | 25 años | 25 años |
| Tipo utilizado en el ejemplo | 2,60 % | 2,75 % |
| Cuota aproximada | 907 € | 923 € |
| Diferencia mensual aproximada | 15 € a favor de la hipoteca verde | |
Si ambos tipos se mantuvieran durante los 25 años, esa diferencia supondría aproximadamente 4.600 € menos de intereses en la opción verde.
Hasta aquí parece evidente cuál elegir.
Pero supongamos que para conservar esa bonificación tienes que mantener un producto adicional cuyo coste neto sea 300 € al año y que la alternativa no exige.
Durante 25 años serían 7.500 € nominales de coste adicional.
AHORRO EN INTERESES ≠ AHORRO TOTAL
Hay que incluir los productos y costes necesarios para conseguir la bonificación.
El ejemplo es deliberadamente sencillo y no representa ninguna oferta real. Su función es mostrar por qué debes comparar el coste completo y no únicamente unas décimas de interés.
¿Compensa hacer una reforma para conseguir mejores condiciones?
Aquí debemos separar dos inversiones que pueden coincidir, pero no son lo mismo.
Una rehabilitación energética puede tener sentido aunque no exista ninguna bonificación hipotecaria. Del mismo modo, una pequeña rebaja del interés no justifica automáticamente una reforma costosa.
Imagina que una actuación cuesta 20.000 € y permite ahorrar aproximadamente 900 € anuales de energía. Sin considerar inflación, mantenimiento, financiación ni otras variables, el periodo simple de recuperación rondaría los 22 años.
Si además la reforma consigue una bonificación hipotecaria, ese ahorro financiero debe añadirse al análisis. Pero no deberíamos atribuir a la hipoteca toda la rentabilidad de una reforma que también modifica confort, consumo y características del inmueble.
Una bonificación no convierte automáticamente una reforma en rentable.
Calcula por separado el coste de la obra, el ahorro energético razonablemente esperado y el ahorro financiero asociado a la hipoteca.
También conviene reservar margen para desviaciones del presupuesto. Las reformas rara vez son el mejor lugar para quedarse sin liquidez.
Cómo calcular tu fondo de emergencia →
Cómo comparar correctamente dos hipotecas
Yo utilizaría una tabla con estas variables:
- tipo fijo, variable o mixto;
- TAE;
- cuota inicial;
- plazo;
- comisión de apertura;
- coste de amortización anticipada cuando corresponda;
- seguros exigidos o bonificadores;
- tarjetas u otros productos;
- coste de mantener esos productos;
- requisitos energéticos;
- coste de conseguir o mantener esos requisitos;
- importe máximo financiado;
- condiciones de la bonificación.
Después haría varios escenarios. Especialmente si la hipoteca es variable o mixta, no me quedaría con la primera cuota.
FEIN, TAE y productos asociados: tres conceptos fundamentales
TAE
La Tasa Anual Equivalente intenta facilitar la comparación incorporando no solo el tipo de interés, sino también determinados gastos y comisiones asociados al préstamo.
Es una referencia mucho más útil que comparar únicamente el TIN, aunque tampoco sustituye a revisar toda la documentación contractual.
FEIN
La Ficha Europea de Información Normalizada contiene la oferta personalizada del préstamo y permite conocer sus características principales antes de la firma.
Revísala con calma y compárala con la FEIN de otras entidades.
Productos combinados
Un banco puede ofrecer mejores condiciones hipotecarias si contratas determinados productos adicionales.
La cuestión relevante no es únicamente cuánto baja el tipo, sino cuánto cuesta mantener aquello que necesitas para conseguir la rebaja.
Haz siempre dos cuentas:
1. cuánto dinero te ahorra la bonificación hipotecaria; 2. cuánto dinero te cuestan los productos necesarios para conseguirla.
¿Cuánta hipoteca puedes permitirte?
La eficiencia energética del inmueble no debe distraerte de la pregunta principal: si la deuda encaja en tus finanzas.
Antes de firmar revisaría al menos:
- ingresos netos del hogar;
- estabilidad laboral;
- otras deudas;
- gastos familiares;
- ahorros disponibles después de la compra;
- capacidad para soportar una subida de gastos;
- margen para mantenimiento y reparaciones;
- fondo de emergencia restante.
Una vivienda muy eficiente pero demasiado cara puede deteriorar mucho más tus finanzas que una vivienda algo menos eficiente perfectamente asumible.
Cómo hacer un presupuesto personal o familiar →
Errores frecuentes al contratar una hipoteca verde
- Pensar que “verde” significa “más barata”.
- Comparar solo el TIN y olvidar TAE y productos asociados.
- No comprobar el certificado energético antes de negociar la financiación.
- Dar por hecho que todos los bancos exigen la misma calificación.
- Realizar una reforma únicamente por conseguir unas décimas de bonificación.
- No presupuestar desviaciones de la obra.
- Quedarse sin fondo de emergencia después de entrada, impuestos, gastos y reforma.
- No comparar con hipotecas convencionales.
- Dar por hecho un ahorro energético futuro sin estudiar las características reales del inmueble y el uso del hogar.
- Elegir una casa demasiado cara porque consume menos energía.
Checklist antes de firmar una hipoteca verde
- □ Tengo el certificado energético de la vivienda.
- □ Sé exactamente qué requisito energético exige el banco.
- □ He comprobado durante cuánto tiempo debo mantenerlo o acreditarlo.
- □ He comparado hipotecas verdes y convencionales.
- □ He comparado TAE y no solo TIN.
- □ Conozco todos los productos asociados.
- □ He calculado su coste durante varios años.
- □ He leído la FEIN completa.
- □ Si existe reforma, tengo un presupuesto realista.
- □ Mantengo liquidez después de compra y reforma.
- □ La cuota encaja cómodamente en mi presupuesto.
- □ He realizado escenarios menos favorables.
Preguntas frecuentes sobre hipotecas verdes
¿Una hipoteca verde siempre tiene menos interés?
No. Algunas entidades pueden ofrecer bonificaciones por eficiencia energética, pero otra hipoteca convencional puede tener mejores condiciones globales. Hay que comparar ofertas reales.
¿Qué calificación energética necesito?
Depende del producto y de la entidad. No existe un único umbral comercial aplicable a todas las hipotecas verdes. Consulta las condiciones concretas y la documentación exigida.
¿Qué significa que una vivienda sea A o B?
Son niveles de la escala de eficiencia energética. La A se sitúa en el extremo de mayor eficiencia y la G en el de menor eficiencia dentro de la metodología aplicable.
¿Puedo obtener una hipoteca verde para reformar?
Existen productos destinados a financiar viviendas que mejoran su comportamiento energético mediante rehabilitación, pero las actuaciones elegibles, la documentación y el nivel de mejora exigido dependen de cada financiación.
¿Los paneles solares convierten automáticamente una vivienda en eficiente?
No. La calificación energética analiza el comportamiento global del inmueble mediante una metodología determinada. Una instalación concreta puede mejorar el resultado, pero no sustituye a la evaluación completa.
¿Merece la pena reformar para mejorar la calificación energética?
Puede merecer la pena por ahorro energético, confort, conservación del inmueble u otros motivos, pero debe analizarse el coste de la obra frente a los beneficios esperados. Una pequeña bonificación hipotecaria no es suficiente por sí sola para justificar cualquier reforma.
¿Debo elegir la hipoteca con menor cuota?
No necesariamente. Una cuota menor puede proceder de un plazo más largo y terminar generando un coste total mayor. Revisa plazo, TAE, intereses, comisiones y productos asociados.
Conclusión: primero compara la financiación, después la etiqueta
Las hipotecas verdes pueden ser una herramienta interesante para financiar viviendas eficientes o rehabilitaciones energéticas. Además, encajan en una tendencia regulatoria y financiera que busca mejorar progresivamente la eficiencia del parque inmobiliario.
Pero para tus finanzas personales la pregunta no es si una hipoteca es sostenible sobre el papel.
La pregunta es:
Y QUÉ OBTENGO A CAMBIO?
Compara TAE, tipo de interés, comisiones, seguros, productos adicionales y requisitos energéticos. Si existe una rehabilitación, añade al cálculo el coste de las obras y un ahorro energético razonable, no el escenario más optimista.
Y recuerda que comprar una vivienda eficiente no elimina las reglas básicas: no endeudarte más de lo que puedes asumir, conservar liquidez y mantener margen para los imprevistos.
Antes de asumir una hipoteca, calcula tu presupuesto, tu ahorro disponible y el colchón que conservarás después de la compra.Ir al Hub de Finanzas personales →
Sigue organizando tus finanzas
- Ver todas las guías de Finanzas personales
- Cómo hacer un presupuesto personal o familiar
- Fondo de emergencia: cuánto tener y dónde guardarlo
- Cuánto ahorrar al mes antes de empezar a invertir
Fuentes y normativa de referencia
Para actualizar esta guía se ha tenido en cuenta el procedimiento español de certificación de eficiencia energética de edificios y sus modificaciones de 2025, la normativa de crédito inmobiliario, la información del Banco de España sobre contratación y comparación de hipotecas y el marco europeo actualizado sobre eficiencia energética de los edificios.
Las condiciones comerciales de las hipotecas verdes no son permanentes y pueden variar entre entidades. Antes de contratar, utiliza siempre la documentación precontractual y las condiciones vigentes de la oferta concreta.
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, hipotecario, jurídico ni energético personalizado.
Las condiciones de financiación, requisitos de eficiencia, ayudas, bonificaciones, costes y normativa pueden cambiar. Revisa siempre la documentación oficial y contractual aplicable a tu operación y solicita asesoramiento profesional cuando sea necesario.
Artículo actualizado en septiembre de 2026.