Los tipos de interés están detrás de muchas de las decisiones financieras que tomamos, aunque no siempre seamos conscientes de ello. Influyen en lo que pagas por una hipoteca, lo que te remunera una cuenta, la rentabilidad de los bonos, el coste de financiación de las empresas y hasta en la valoración que el mercado está dispuesto a pagar por una acción.
También son una de las principales herramientas que utilizan los bancos centrales para influir sobre la inflación y la actividad económica.
Por eso entenderlos sirve para mucho más que saber cuánto cuesta un préstamo. Te ayuda a comprender por qué suben o bajan determinadas inversiones, por qué cambia el Euríbor, por qué una cuenta remunerada empieza a pagar más y por qué un banco central puede provocar movimientos importantes en los mercados simplemente con unas pocas palabras.
La idea fundamental
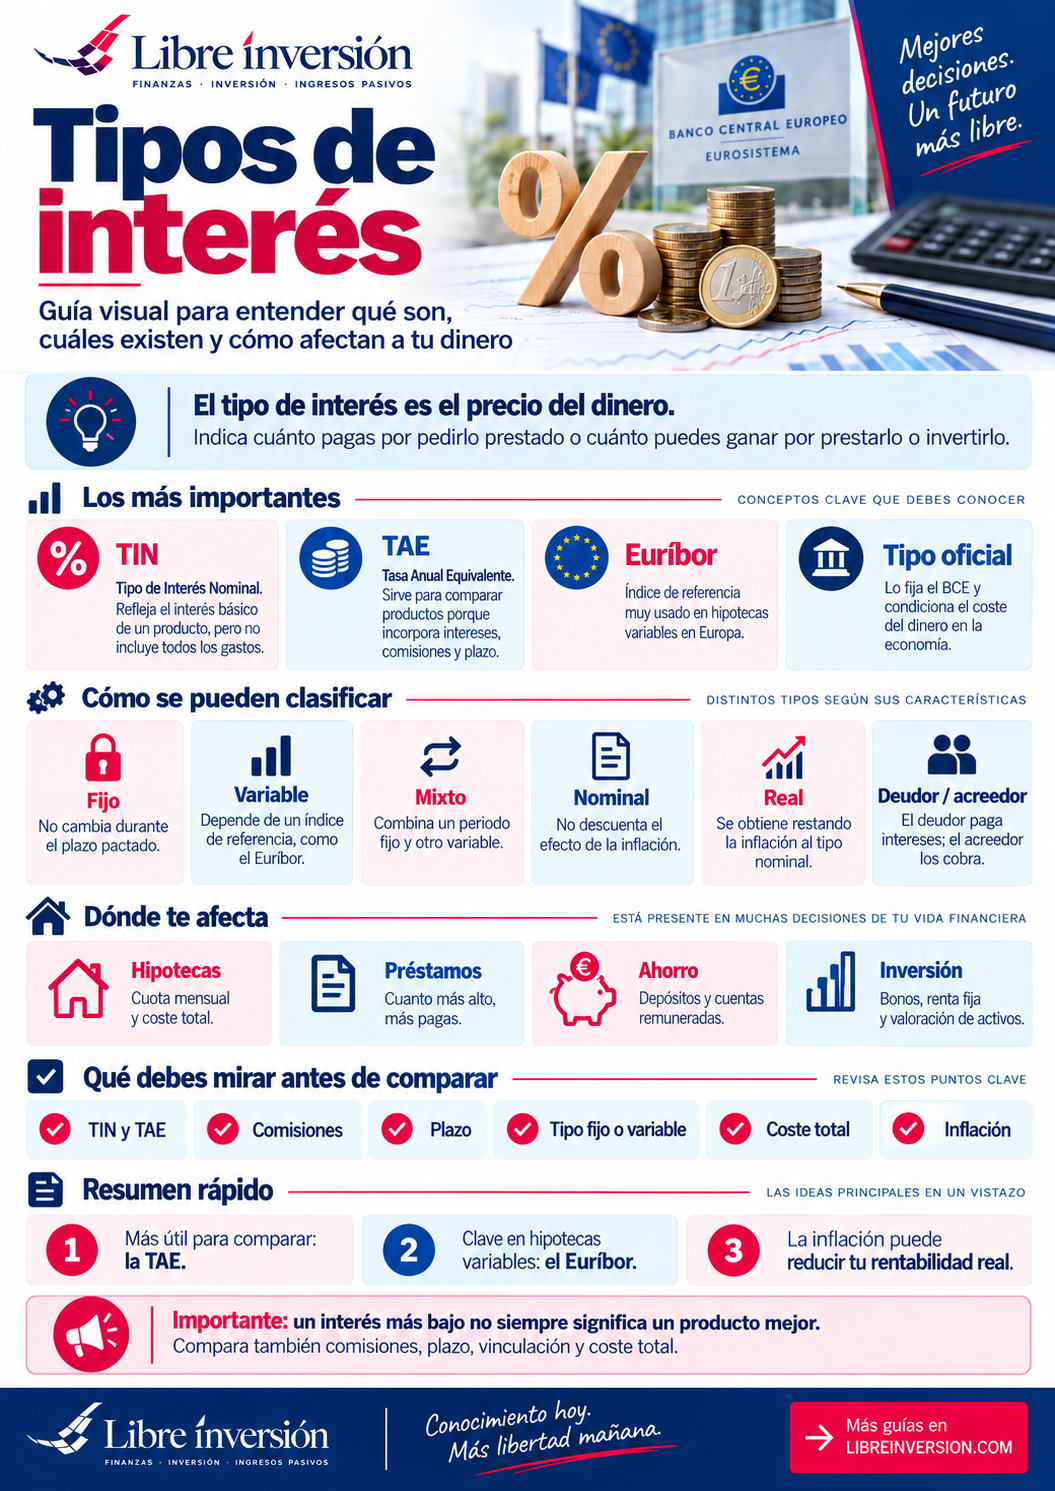
El tipo de interés puede entenderse como el precio de utilizar dinero durante un periodo de tiempo. Para quien pide prestado es un coste. Para quien presta o deposita dinero puede convertirse en una remuneración.
En esta guía vamos a ordenar todos esos conceptos: BCE, Euríbor, €STR, TIN, TAE, tipo fijo y variable, interés nominal y real, curva de tipos, bonos y Bolsa.
Contenido de esta guía
- Qué son los tipos de interés
- Por qué se llaman el precio del dinero
- Quién determina los tipos
- Los tres tipos oficiales del BCE
- Situación del BCE en septiembre de 2026
- BCE, Euríbor y €STR: diferencias
- TIN vs. TAE
- Tipo nominal vs. tipo real
- Tipo fijo, variable y mixto
- Interés simple y compuesto
- Qué es la curva de tipos
- Tipos e inflación
- Tipos e hipotecas
- Tipos y ahorro
- Tipos y bonos
- Tipos y acciones
- Qué sectores son más sensibles
- Tipos y divisas
- Tipos y ciclo económico
- Qué tipo debes mirar en cada caso
- Errores frecuentes
- Preguntas frecuentes
¿Qué son los tipos de interés?
Un tipo de interés expresa normalmente, en porcentaje, cuánto cuesta prestar o utilizar una determinada cantidad de dinero durante un periodo.
Imagina que solicitas 10.000 € al banco. La entidad renuncia temporalmente a utilizar ese dinero y además asume el riesgo de que no se lo devuelvas. A cambio exige una remuneración: el interés.
Desde el otro lado ocurre algo parecido. Si depositas dinero o compras un bono, eres tú quien entrega capital a otra parte y esperas recibir una compensación.
QUIEN PIDE DINERO → PAGA INTERESES
QUIEN PRESTA DINERO → PUEDE COBRAR INTERESES
¿Por qué se habla del “precio del dinero”?
El dinero disponible hoy tiene valor porque puede gastarse, invertirse o mantenerse como reserva de liquidez. Renunciar a ese uso durante un periodo tiene un coste de oportunidad.
Además, prestar incorpora riesgos como inflación, impago o pérdida de oportunidades alternativas.
Por eso, cuanto mayor sea el riesgo o mayor sea el plazo, normalmente el prestamista exigirá una compensación adecuada. Eso no significa que los tipos a largo plazo siempre tengan que ser superiores a los de corto plazo: las expectativas económicas pueden provocar justo lo contrario.
¿Quién fija los tipos de interés?
Aquí aparece una confusión muy habitual: no existe un único tipo de interés.
El Banco Central Europeo fija determinados tipos oficiales de política monetaria, pero no decide directamente qué interés te cobrará tu banco por una hipoteca ni qué rendimiento tendrá un bono del Estado a diez años.
Podemos imaginar la transmisión de la siguiente forma:
BCE
TIPOS OFICIALES
MERCADO MONETARIO
EURÍBOR
CRÉDITO / AHORRO
El proceso no es mecánico, pero esta cadena ayuda a entender cómo una decisión del BCE termina influyendo sobre familias, empresas e inversores.
Los tres tipos oficiales del BCE
El BCE utiliza tres tipos de interés principales.
Facilidad de depósito
Es el tipo que remunera determinados depósitos a un día que las entidades mantienen en el Eurosistema. Desde 2024 es especialmente relevante para orientar la política monetaria.
Operaciones principales de financiación
Es el tipo de las operaciones regulares mediante las que las entidades pueden obtener liquidez del Eurosistema aportando activos de garantía adecuados.
Facilidad marginal de crédito
Permite obtener financiación a un día bajo las condiciones del Eurosistema. Su tipo se sitúa por encima de los otros tipos oficiales.
Tipos del BCE en septiembre de 2026
El 10 de septiembre de 2026, el Consejo de Gobierno del BCE anunció una subida de 25 puntos básicos en sus tres tipos oficiales.
Los nuevos niveles entrarán en vigor el 16 de septiembre de 2026.
| Tipo oficial | Hasta 15/09/2026 | Desde 16/09/2026 |
|---|---|---|
| Facilidad de depósito | 2,25 % | 2,50 % |
| Operaciones principales de financiación | 2,40 % | 2,65 % |
| Facilidad marginal de crédito | 2,65 % | 2,90 % |
El BCE justificó la decisión por unas presiones inflacionistas superiores a lo deseado y mantiene su objetivo de que la inflación vuelva a estabilizarse alrededor del 2 % a medio plazo.
Este bloque es coyuntural.
Cuando el BCE vuelva a modificar los tipos bastará con actualizar esta tabla y la fecha; el resto del artículo seguirá siendo válido.
BCE, Euríbor y €STR: no son lo mismo
El BCE no “fija el Euríbor”. Sus decisiones influyen en las condiciones monetarias, pero el Euríbor es un tipo de referencia de mercado.
El Banco de España lo define como una referencia del mercado sin garantías para distintos vencimientos, administrada por el European Money Markets Institute. El Euríbor a doce meses es especialmente importante en España porque se utiliza ampliamente como referencia en hipotecas variables.
Por otro lado, el €STR refleja el coste de financiación mayorista a muy corto plazo —overnight— en euros y es publicado por el BCE.
| Referencia | Qué representa |
|---|---|
| Tipos BCE | Herramientas oficiales de política monetaria. |
| €STR | Coste de financiación overnight en el mercado monetario del euro. |
| Euríbor | Referencia de mercado para varios plazos, muy utilizada en financiación variable. |
TIN vs. TAE: ¿en qué debes fijarte?
Son dos conceptos relacionados, pero no equivalentes.
TIN
El Tipo de Interés Nominal expresa el tipo pactado para remunerar o cobrar por la utilización del dinero. Por sí solo no refleja necesariamente todos los gastos de una operación.
TAE
La Tasa Anual Equivalente se calcula mediante una metodología normalizada y tiene en cuenta el tipo nominal, la periodicidad y determinadas comisiones y gastos.
¿Qué tipo nominal me aplican?
¿Cuál es el coste o rendimiento anual equivalente para comparar?
Por eso una financiación puede anunciar un TIN del 0 % y seguir teniendo una TAE positiva si existen determinados costes o comisiones.
Tipo nominal vs. tipo real
Otra distinción importante es la que existe entre la rentabilidad nominal y la rentabilidad después de tener en cuenta la inflación.
Como aproximación:
Si una cuenta paga un 3 % y la inflación es del 2 %, la mejora aproximada de poder adquisitivo sería del 1 %.
La fórmula matemática más precisa es:
Tipo fijo, variable y mixto
Tipo fijo
El tipo permanece establecido según las condiciones pactadas durante el periodo correspondiente. Facilita conocer de antemano el coste financiero.
Tipo variable
El tipo se revisa utilizando una referencia —por ejemplo el Euríbor— más el diferencial establecido en el contrato.
Tipo mixto
Combina un periodo inicial a tipo fijo con otro posterior a tipo variable.
Interés simple y compuesto: formas de capitalización
Más que dos tipos de interés de mercado, son dos formas de calcular cómo evoluciona el capital.
Con interés simple, los intereses se calculan únicamente sobre el capital inicial.
Con capitalización compuesta, los rendimientos que permanecen invertidos se incorporan a la base de capital y pueden generar nuevos rendimientos en periodos posteriores.
Importante:
Un fondo o una acción no “paga interés compuesto” automáticamente. El efecto compuesto aparece cuando los rendimientos se mantienen o reinvierten y el capital sobre el que se generan futuras ganancias aumenta.
¿Qué es la curva de tipos?
La curva de tipos compara las rentabilidades exigidas para instrumentos con distintos vencimientos.
Puede tener varias formas:
NORMAL
Corto < largo
PLANA
Corto ≈ largo
INVERTIDA
Corto > largo
Una curva invertida suele recibir mucha atención porque puede reflejar expectativas de desaceleración y futuras bajadas de tipos. Pero, igual que ocurre con otros indicadores macroeconómicos, no debería interpretarse de manera aislada.
Tipos de interés e inflación
Una de las funciones principales de la política monetaria es influir sobre las condiciones financieras para mantener la estabilidad de precios.
De forma simplificada:
↓
TIPOS MÁS ALTOS
↓
CRÉDITO MÁS CARO
↓
MENOS CONSUMO E INVERSIÓN
↓
MENOR PRESIÓN SOBRE LOS PRECIOS
Pero el BCE no sigue una regla automática. También analiza crecimiento, salarios, energía, condiciones financieras, crédito y expectativas de inflación.
Cómo afectan los tipos a una hipoteca
En una hipoteca variable, el impacto suele ser bastante directo.
Si el contrato establece:
cuando la referencia sube, la cuota puede aumentar en la revisión correspondiente. Cuando baja, puede ocurrir lo contrario.
En una hipoteca fija, la cuota no cambia por movimientos posteriores de los tipos durante el periodo fijado, aunque el nivel general de tipos influye en las ofertas disponibles cuando contratas.
Hipotecas verdes o sostenibles: qué son y cómo compararlas →
Cómo afectan los tipos a cuentas y depósitos
Cuando los tipos monetarios aumentan, la remuneración disponible en cuentas, depósitos y productos monetarios puede mejorar.
Pero la transmisión no es necesariamente inmediata ni completa.
Cada banco decide su política comercial, por lo que dos entidades pueden ofrecer remuneraciones muy distintas incluso con el mismo entorno de tipos.
Al comparar cuentas o depósitos no te fijes únicamente en un porcentaje publicitario. Revisa TAE, límites de saldo, duración, condiciones y posibles comisiones.
La relación fundamental entre tipos de interés y bonos
Esta es una de las relaciones más importantes que debería comprender cualquier inversor.
Precio del bono existente ↓
Precio del bono existente ↑
Imagina un bono que paga un cupón del 2 %. Si de repente nuevas emisiones comparables ofrecen un 4 %, el bono antiguo resulta menos atractivo y su precio debe ajustarse para competir.
Además, cuanto mayor sea la duración, mayor suele ser la sensibilidad del precio ante cambios de rentabilidad.
Letras del Tesoro vs. Bonos del Estado: diferencias clave →
¿Cómo afectan los tipos de interés a las acciones?
No existe una regla tan sencilla como “tipos altos = Bolsa baja”, pero sí varios mecanismos importantes.
1. Coste de financiación
Las empresas que necesitan refinanciar deuda pueden enfrentarse a intereses superiores, reduciendo el beneficio disponible para accionistas.
2. Valoración
Cuando aumentan las tasas de descuento utilizadas para valorar beneficios futuros, el valor presente de esos flujos puede reducirse.
3. Competencia de otros activos
Si bonos y activos monetarios ofrecen rentabilidades superiores con menor riesgo, los inversores pueden exigir una rentabilidad esperada mayor a las acciones.
Eso puede presionar determinadas valoraciones, pero resultados empresariales, expectativas y precio de partida continúan siendo fundamentales.
¿Qué sectores son más sensibles a los tipos?
Algunas actividades suelen estar más expuestas al coste del capital.
Por ejemplo:
- inmobiliario y REIT;
- utilities con elevada deuda;
- empresas muy apalancadas;
- negocios cuyo valor depende mucho de beneficios esperados a muy largo plazo.
La banca es más compleja. Un nivel superior de tipos puede favorecer ciertos márgenes financieros, pero también puede reducir la demanda de crédito, elevar la morosidad o afectar a la valoración de determinadas carteras de activos.
Por tanto, evitaría afirmaciones simples como “los bancos siempre ganan cuando suben los tipos”.
Explorar el Hub de Sectores de inversión →
Tipos de interés y divisas
Las diferencias entre los tipos de dos economías pueden influir sobre el atractivo relativo de sus monedas.
Si una región ofrece tipos superiores, determinados inversores pueden encontrar más atractivos sus activos, favoreciendo flujos de capital.
Pero los tipos de cambio dependen también de crecimiento, inflación, riesgo político, balanza exterior, expectativas y posicionamiento del mercado. Nunca debemos explicar una divisa exclusivamente por los tipos.
Tipos de interés y ciclo económico
Los tipos forman parte de un mecanismo mucho más amplio:
↓
BANCO CENTRAL
↓
TIPOS
↓
CRÉDITO
↓
CONSUMO E INVERSIÓN
↓
EMPLEO Y ACTIVIDAD
Cuando una política monetaria restrictiva se mantiene durante suficiente tiempo, su impacto puede terminar apareciendo en el consumo, inversión empresarial y mercado laboral.
Precisamente ahí conectamos con otros indicadores como la Regla de Sahm.
Regla de Sahm: cómo interpretar el deterioro del mercado laboral →
¿Qué tipo de interés debes mirar según tu situación?
| Situación | Datos principales |
|---|---|
| Hipoteca variable | Euríbor, diferencial, TIN y TAE. |
| Préstamo personal | TAE, coste total, plazo y cuota. |
| Cuenta o depósito | TAE, condiciones, saldo remunerado y plazo. |
| Bonos | Rentabilidad a vencimiento, duración y riesgo de crédito. |
| Acciones | Coste de deuda, valoración, balance y sensibilidad sectorial. |
Errores frecuentes al interpretar los tipos de interés
- Pensar que el BCE fija directamente el Euríbor.
- Comparar préstamos únicamente mediante el TIN.
- Confundir interés simple y compuesto con tipos oficiales.
- Creer que los tipos largos siempre son mayores que los cortos.
- Asumir que tipos altos hacen caer siempre la Bolsa.
- Pensar que todos los bancos trasladarán las subidas a los depósitos.
- Ignorar la inflación al analizar una rentabilidad.
- Comprar bonos sin entender duración y sensibilidad a los tipos.
- Suponer que todos los sectores reaccionan de la misma manera.
- Tomar una decisión de inversión basándose únicamente en una reunión del BCE.
Preguntas frecuentes sobre tipos de interés
¿El BCE fija el Euríbor?
No. El BCE fija sus tipos oficiales. El Euríbor es un índice de referencia del mercado administrado por el EMMI. Las decisiones del BCE influyen en el entorno monetario y, por tanto, pueden afectar al Euríbor.
¿Qué es más importante, el TIN o la TAE?
Ambos aportan información, pero la TAE suele ser más útil para comparar operaciones porque incorpora la periodicidad y determinados costes y comisiones.
¿Qué ocurre con los bonos cuando suben los tipos?
Los precios de bonos existentes suelen caer cuando aumenta la rentabilidad exigida por el mercado, especialmente cuando tienen una duración elevada.
¿Las cuentas remuneradas pagan más cuando sube el BCE?
Pueden ofrecer mejores remuneraciones, pero cada entidad decide su política comercial y la transmisión puede ser parcial o tardía.
¿Subir tipos siempre reduce la inflación?
Los tipos más altos intentan enfriar la demanda y las condiciones financieras, pero la inflación también puede venir provocada por energía, oferta, salarios u otros factores. El efecto no es inmediato ni garantizado.
¿Debo modificar mi cartera cada vez que cambia el BCE?
No necesariamente. Para un inversor de largo plazo, los tipos son una variable importante de contexto, pero deben analizarse junto con valoración, calidad de los activos, diversificación y objetivos.
Conclusión: los tipos conectan la economía con tu bolsillo y tu cartera
Entender los tipos de interés permite conectar conceptos que normalmente aparecen separados.
La decisión de un banco central puede cambiar las condiciones del mercado monetario. Esos cambios pueden trasladarse al crédito, las hipotecas y el ahorro. A su vez, afectan al consumo, a la inversión empresarial, a los bonos, a las valoraciones bursátiles y finalmente al ciclo económico.
No necesitas convertirte en economista ni anticipar cada movimiento del BCE. Pero sí merece la pena comprender cómo funciona este mecanismo para interpretar mejor lo que ocurre con tus inversiones y tomar decisiones con más contexto.
Aprender cómo reaccionan los distintos sectores, bonos y empresas te ayudará a comprender mejor tu cartera.Explorar Sectores de inversión →
Sigue profundizando
- Regla de Sahm y ciclo económico
- Letras del Tesoro vs. Bonos del Estado
- Hipotecas verdes o sostenibles
- Hub de Finanzas personales
- Productos de inversión: principales alternativas
- Hub de Sectores de inversión
- Shocks energéticos e inflación →
- Cómo interpretar el riesgo crediticio con Moody’s →
Fuentes oficiales de referencia
- Banco Central Europeo · Tipos de interés oficiales
- BCE · Decisiones de política monetaria, 10 de septiembre de 2026
- Banco de España · Definición del Euríbor
- Banco de España · TIN, TAE y tipos de interés
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, bancario ni una recomendación de compra o venta de activos.
Los tipos de interés, índices de referencia y condiciones de los productos financieros cambian con el tiempo. Antes de contratar financiación o invertir, revisa la información vigente y las condiciones concretas del producto.
Artículo actualizado en septiembre de 2026. Bloque del BCE actualizado con la decisión del 10 de septiembre de 2026.