Dos inversiones pueden ofrecer aparentemente la misma rentabilidad anual y terminar produciendo resultados muy distintos con el paso del tiempo. La razón está en una diferencia que parece pequeña, pero que es fundamental para entender cómo crece el dinero: el interés simple y el interés compuesto no funcionan de la misma manera.
En el interés simple, los rendimientos se calculan siempre sobre el capital inicial. En el interés compuesto, los rendimientos que permanecen invertidos se incorporan al capital y pueden generar nuevos rendimientos en los periodos siguientes.
Esa diferencia apenas se nota durante uno o dos años. Sin embargo, cuando añadimos tiempo, reinversión y aportaciones periódicas, el resultado puede cambiar por completo.
En esta guía vamos a ver qué es el interés simple, qué es el interés compuesto, sus fórmulas, ejemplos prácticos, las diferencias entre ambos y cómo aplicar correctamente el concepto cuando hablamos de inversión a largo plazo.
Interés simple vs. compuesto en 30 segundos
- Interés simple: los intereses se calculan siempre sobre el capital inicial.
- Interés compuesto: los rendimientos acumulados pueden generar nuevos rendimientos.
- El interés simple produce un crecimiento aproximadamente lineal.
- El compuesto genera un crecimiento progresivamente más acelerado.
- El tiempo es una de las variables más importantes del efecto compuesto.
- En inversiones reales la rentabilidad no suele ser fija ni garantizada.
Contenido de la guía
¿Qué es el interés simple?
El interés simple es un sistema en el que los intereses se calculan siempre sobre el capital inicial.
Los intereses generados durante un periodo no se añaden a la cantidad utilizada para calcular los intereses del periodo siguiente.
Por ejemplo, imaginemos que colocamos 10.000 € al 5 % anual durante cinco años y que cada año retiramos los 500 € generados.
El resultado sería:
Interés simple
Capital final = Capital inicial × (1 + tipo × tiempo)
Aplicando el ejemplo:
Hemos generado 500 € anuales durante cinco años: 2.500 € de intereses en total.
El crecimiento es lineal porque cada año se utiliza exactamente la misma base: los 10.000 € iniciales.
¿Dónde podemos encontrar cálculos de interés simple?
El interés simple aparece en determinadas operaciones financieras de corta duración, acuerdos comerciales, algunos préstamos o productos donde el rendimiento no se reinvierte.
Sin embargo, conviene revisar siempre cómo calcula realmente el producto su rentabilidad. Que una operación dure poco tiempo no significa automáticamente que utilice una fórmula de interés simple.
¿Qué es el interés compuesto?
En el interés compuesto, los rendimientos generados se incorporan al capital y, si permanecen invertidos, también pueden producir nuevos rendimientos.
Volvamos al ejemplo anterior:
10.000 € al 5 % anual durante cinco años.
Pero esta vez no retiramos los intereses.
Interés compuesto
Capital final = Capital inicial × (1 + tipo)n
donde n representa el número de periodos.
La diferencia todavía es pequeña: 12.500 € frente a 12.762,82 €.
Pero hay algo fundamental ocurriendo por debajo.
El primer año obtenemos 500 €. En el segundo ya no calculamos el 5 % sobre 10.000 €, sino sobre 10.500 €. Por tanto, generamos 525 €.
Al año siguiente la base vuelve a aumentar.
Es lo que habitualmente se describe como “rendimientos que generan nuevos rendimientos”.
Interés simple vs. compuesto: principales diferencias
| Característica | Interés simple | Interés compuesto |
|---|---|---|
| Base del cálculo | Capital inicial | Capital acumulado |
| Los rendimientos generan nuevos rendimientos | No | Sí, si se reinvierten |
| Crecimiento | Lineal | Acumulativo |
| Importancia del tiempo | Moderada | Muy elevada |
| Reinversión | No necesaria | Esencial para mantener el efecto |
El tiempo: donde realmente aparece la diferencia
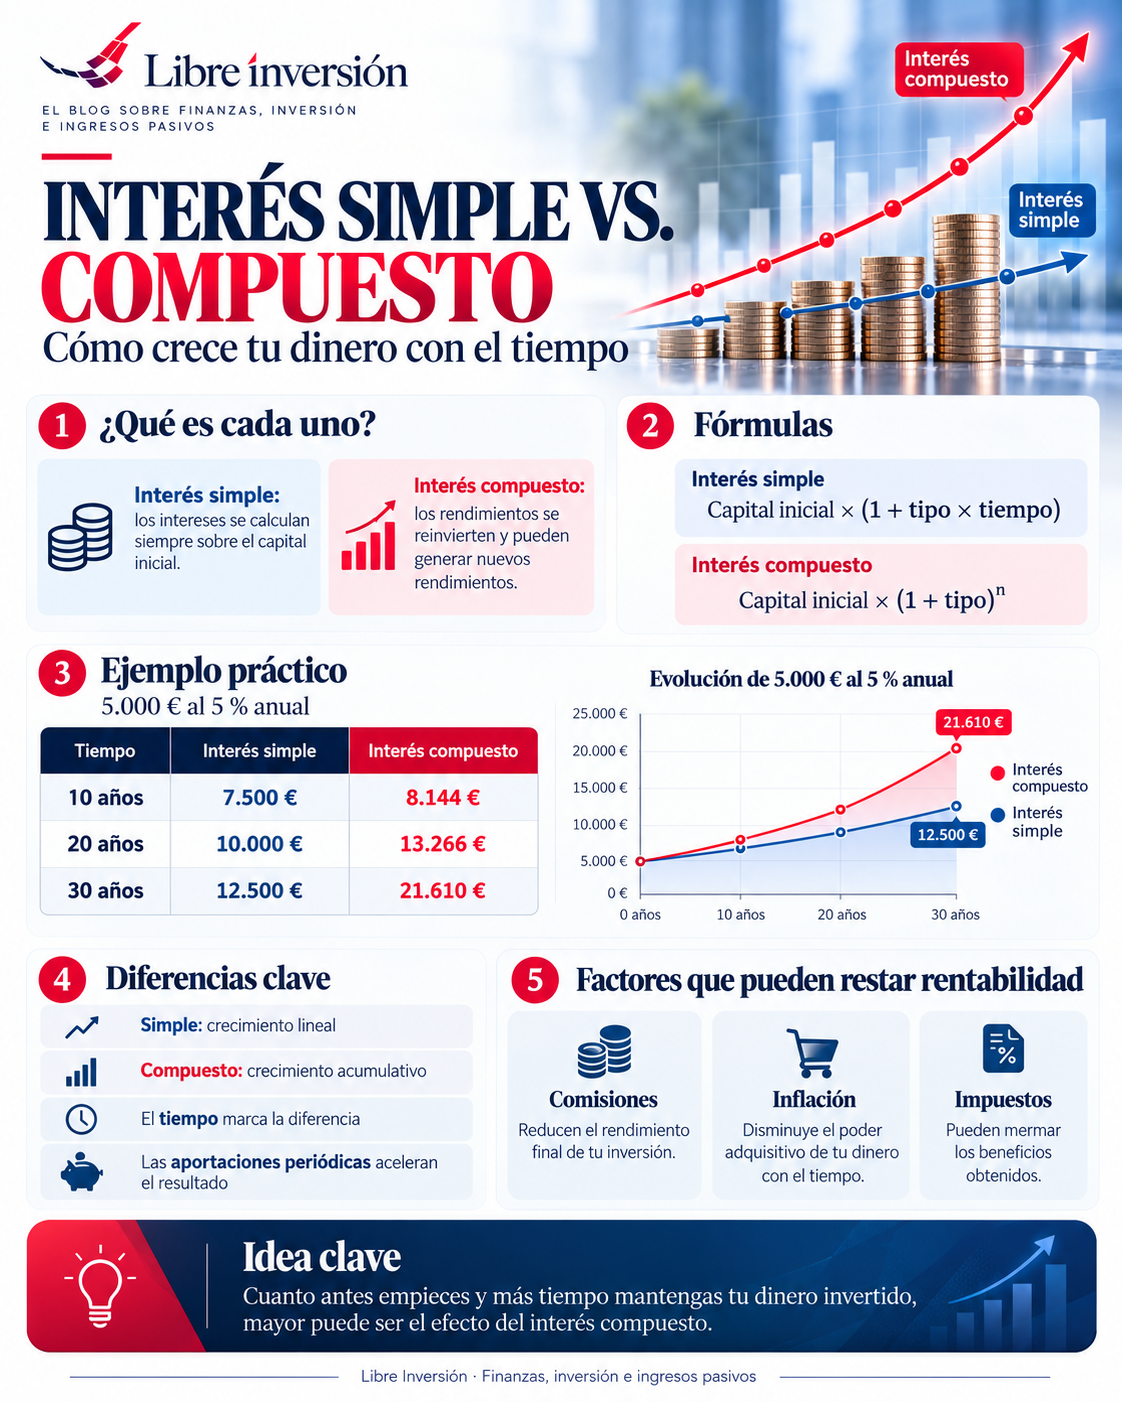
Durante pocos años, las diferencias entre ambos sistemas pueden parecer poco importantes. El cambio aparece cuando ampliamos el horizonte.
Supongamos ahora una inversión inicial de 5.000 € al 5 % anual sin nuevas aportaciones.
| Plazo | Interés simple | Interés compuesto | Diferencia |
|---|---|---|---|
| 10 años | 7.500 € | 8.144,47 € | 644,47 € |
| 20 años | 10.000 € | 13.266,49 € | 3.266,49 € |
| 30 años | 12.500 € | 21.609,71 € | 9.109,71 € |
Los primeros años parecen poco espectaculares. Después la distancia empieza a ampliarse.
Esta es una de las razones por las que empezar antes puede ser tan importante como intentar obtener una rentabilidad más alta.
Idea importante: el interés compuesto necesita tiempo. Cuanto más corto sea el periodo, menor será la diferencia frente a un crecimiento simple.
¿Qué ocurre cuando haces aportaciones periódicas?
En la vida real muchas personas no invierten una única cantidad y esperan treinta años.
Lo habitual es combinar un capital inicial con aportaciones mensuales o periódicas.
Eso introduce otra fuente de crecimiento: cada nueva aportación empieza a participar en el proceso de acumulación desde el momento en que entra en la inversión.
Imagina que empiezas con:
Capital inicial: 10.000 €
Aportación mensual: 200 €
Rentabilidad hipotética: 7 % anual
Horizonte: 20 años
En veinte años habrías aportado personalmente:
Si además esos importes generan una rentabilidad que permanece invertida, el capital final puede ser considerablemente superior.
No hace falta hacer manualmente todos los cálculos. Puedes utilizar nuestra calculadora de interés compuesto para comparar capital inicial, aportaciones, rentabilidad, plazo e inflación.
Herramienta gratuita
Calcula el efecto del interés compuesto
Introduce tu capital, aportación mensual, rentabilidad estimada y horizonte para comparar cuánto aportas tú y cuánto crecimiento puede proceder de la rentabilidad acumulada.
La frecuencia de capitalización también importa
Cuando hablamos de productos que realmente calculan intereses, estos pueden capitalizarse con distinta frecuencia: anual, semestral, trimestral, mensual o incluso diariamente.
Si el tipo nominal es el mismo, capitalizar con más frecuencia puede producir una rentabilidad efectiva ligeramente superior porque los intereses se incorporan antes al capital.
Por eso, al comparar productos financieros, no conviene fijarse únicamente en el tipo nominal.
La TAE resulta generalmente más útil para comparar productos de naturaleza similar, porque incorpora la frecuencia de los pagos y determinados costes conforme a su metodología.
Sin embargo, en una inversión en bolsa o en un fondo no existe normalmente una “capitalización mensual al 7 %” como podría sugerir una simulación.
La rentabilidad real fluctúa.
Las calculadoras utilizan una tasa constante simplemente para construir escenarios comparables, no para predecir el futuro.
Interés compuesto e inversión: una precisión importante
En inversión utilizamos con frecuencia la expresión “interés compuesto”, aunque técnicamente muchas inversiones no pagan un interés.
Una acción, por ejemplo, puede generar rentabilidad mediante apreciación del precio y dividendos. Un fondo puede aumentar o disminuir su valor liquidativo.
El efecto compuesto aparece cuando los beneficios obtenidos permanecen invertidos y forman parte de la base sobre la que se generan futuros rendimientos.
Imaginemos una empresa que reparte dividendos.
Si retiramos todos los dividendos y los gastamos, ese dinero ya no participa en el crecimiento posterior.
Si los reinvertimos en nuevas acciones, esas acciones adicionales pueden producir, a su vez, nuevos dividendos.
Algo parecido ocurre en fondos de acumulación: los rendimientos que genera la cartera permanecen dentro del vehículo y continúan formando parte del patrimonio invertido.
Eso no significa que vayamos a obtener una rentabilidad estable cada año. Podemos tener años positivos, negativos o prácticamente planos.
Por eso es más correcto hablar de rentabilidad compuesta a largo plazo que imaginar una cuenta bancaria que paga exactamente el mismo porcentaje anualmente.
Los tres grandes enemigos del efecto compuesto
1. Las comisiones
Una comisión parece pequeña cuando la observamos durante un solo año. Pero también se acumula.
Una diferencia recurrente del 1 % anual durante varias décadas puede significar mucho dinero porque no solo pagamos ese coste hoy: también dejamos de obtener la rentabilidad que ese dinero podría haber generado.
2. Los impuestos
Cuando tenemos que tributar periódicamente por rendimientos que luego queremos reinvertir, parte del capital deja de estar disponible para seguir creciendo.
El impacto dependerá del producto y de la fiscalidad aplicable en cada caso.
3. La inflación
Ver aumentar una cifra en euros no significa necesariamente que nuestro poder adquisitivo haya aumentado en la misma proporción.
Si una inversión crece un 5 % anual y la inflación media es del 3 %, el crecimiento real del poder adquisitivo será considerablemente menor.
Por eso nuestra calculadora permite introducir una estimación de inflación y comparar el valor nominal futuro con una aproximación a su valor en euros actuales.
Errores frecuentes al hablar de interés compuesto
Suponer una rentabilidad constante
Un 7 % utilizado en una calculadora es una hipótesis matemática. No significa que una inversión vaya a ganar exactamente un 7 % cada año.
Confundir interés con rentabilidad
Una cuenta remunerada puede pagar intereses. Una acción o un fondo genera rentabilidad de otra manera. El concepto de capitalización puede aplicarse a ambos, pero el mecanismo no es idéntico.
Ignorar las pérdidas
El efecto compuesto también funciona en sentido contrario.
Una pérdida del 50 % requiere posteriormente una ganancia del 100 % para recuperar el punto de partida.
Gestionar el riesgo sigue siendo importante.
Pensar que empezar con poco no sirve
En horizontes largos, la regularidad de las aportaciones puede ser tan importante como el capital inicial.
Si quieres analizar específicamente el impacto de las aportaciones, puedes utilizar también nuestra calculadora de aportaciones periódicas
Cómo aprovechar mejor el efecto compuesto
No existe ninguna fórmula mágica, pero sí varias decisiones que pueden favorecer la acumulación a largo plazo.
- Empieza cuando tu situación financiera lo permita.
El tiempo es una variable que después no podemos recuperar. - Aporta regularmente.
La constancia reduce la dependencia de acertar con el momento exacto de entrada. - Reinvierte cuando encaje con tu estrategia.
Rendimientos retirados dejan de participar en la capitalización. - Controla costes.
Las comisiones también se acumulan durante décadas. - No persigas rentabilidades irreales.
Intentar añadir unos puntos porcentuales asumiendo riesgos excesivos puede destruir
mucho más capital del que pretendíamos ganar. - Utiliza horizontes largos.
El efecto compuesto necesita tiempo para hacerse realmente visible.
Preguntas frecuentes
¿Cuál es la diferencia entre interés simple y compuesto?
En el interés simple los intereses se calculan siempre sobre el capital inicial. En el compuesto, los rendimientos acumulados se incorporan al capital y pueden generar nuevos rendimientos.
¿Cuál genera más dinero?
Manteniendo el mismo capital, rentabilidad y plazo, el compuesto termina generando más capital cuando los rendimientos se reinvierten. La diferencia aumenta con el tiempo.
¿Cómo se calcula el interés compuesto?
Para un único capital y una tasa constante puede utilizarse: capital inicial × (1 + tasa)n. Cuando existen aportaciones periódicas, el cálculo requiere tener en cuenta cuándo entra cada aportación.
¿Las inversiones en bolsa utilizan interés compuesto?
No pagan normalmente un interés fijo como una cuenta bancaria. Sin embargo, puede existir un efecto de capitalización cuando los beneficios, dividendos o revalorizaciones permanecen invertidos y participan en los rendimientos futuros.
¿Es mejor aportar mucho o empezar antes?
Ambas variables importan. Una aportación mayor acelera la acumulación, mientras que comenzar antes permite que cada aportación disponga de más tiempo para crecer.
Conclusión: la gran diferencia es la reinversión
Entender el interés simple y el compuesto no sirve únicamente para resolver una fórmula financiera.
Ayuda a comprender una de las ideas fundamentales de la inversión a largo plazo: el capital que permanece invertido puede empezar a trabajar también sobre los rendimientos generados anteriormente.
Durante unos pocos años la diferencia puede parecer pequeña.
Durante varias décadas puede convertirse en una de las variables más importantes del resultado final.
Eso sí, en inversiones reales no existen rentabilidades constantes ni garantizadas. El tiempo, la reinversión y las aportaciones ayudan, pero siguen existiendo volatilidad, pérdidas, inflación, costes e impuestos.
Qué recordar: el interés compuesto no es magia. Es el resultado de combinar capital, reinversión y tiempo. Cuanto más largo sea el horizonte, mayor puede ser la diferencia frente a un crecimiento simple.
Aviso: los ejemplos de este artículo utilizan rentabilidades constantes únicamente para explicar los conceptos matemáticos. Las inversiones reales pueden subir o bajar y las rentabilidades pasadas no garantizan resultados futuros.