Bondora fue durante años uno de los nombres más conocidos del crowdlending y los préstamos P2P en Europa. Sin embargo, la plataforma que muchos inversores conocimos hace años ha cambiado bastante.
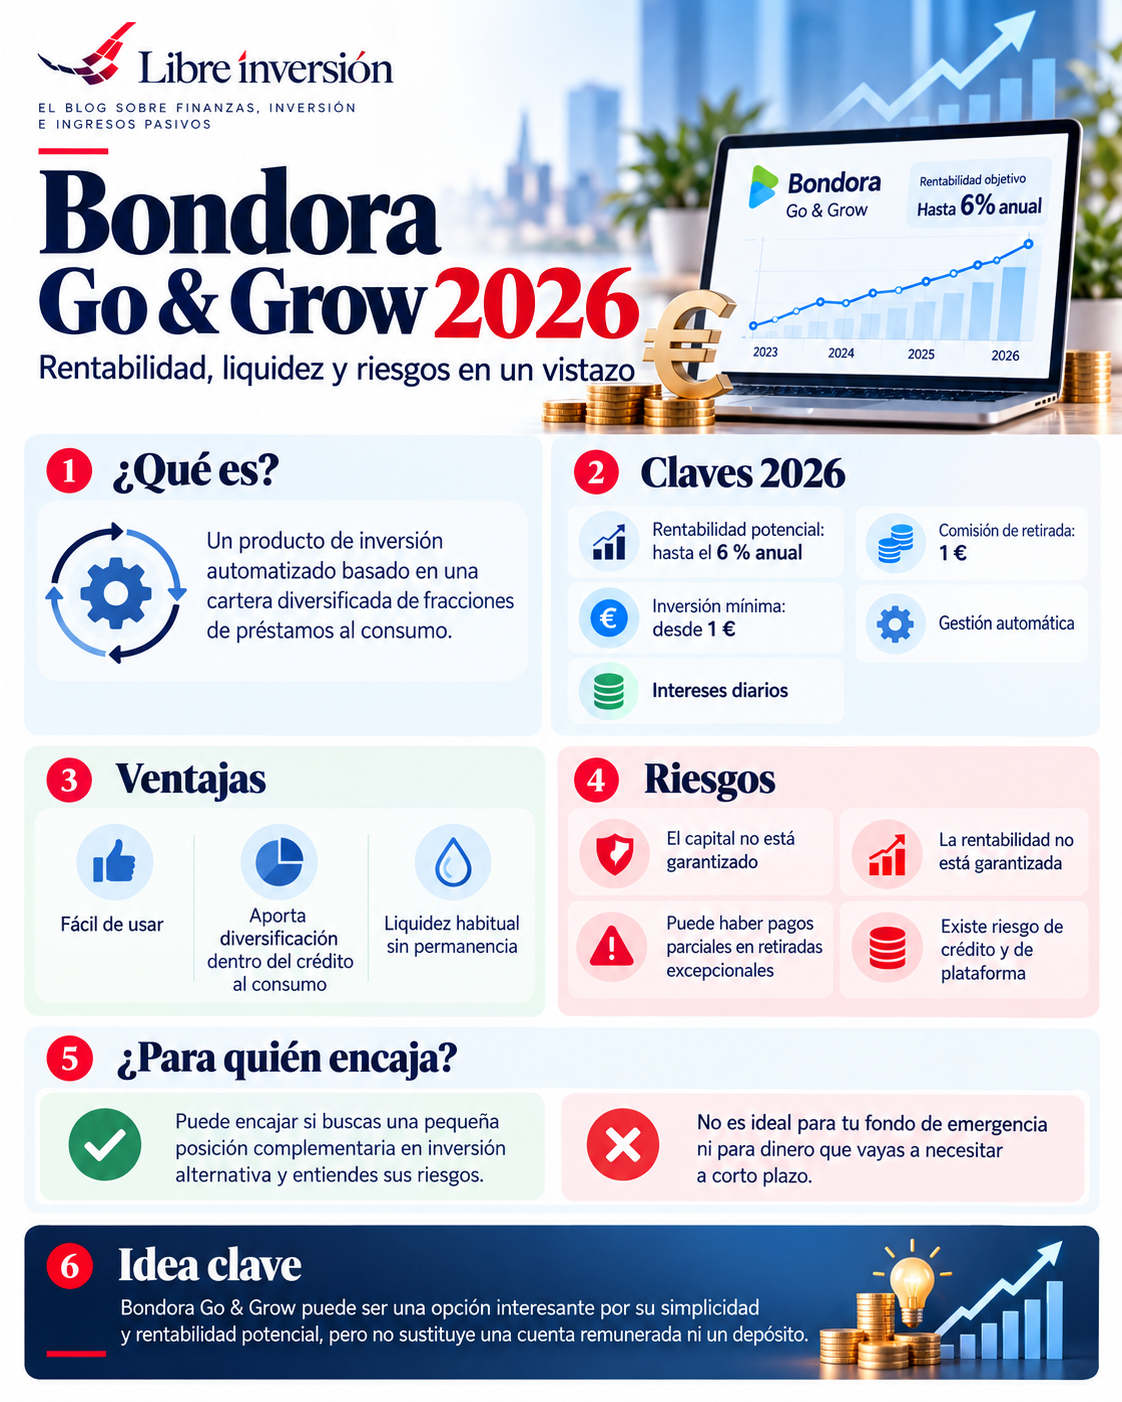
En 2026, la propuesta para el inversor gira principalmente alrededor de Go & Grow: un producto automatizado que permite invertir indirectamente en una cartera diversificada de fracciones de préstamos y obtener una rentabilidad potencial de hasta el 6 % anual.
Sobre el papel resulta muy atractivo:
- puedes empezar desde 1 €;
- la inversión está automatizada;
- los rendimientos se van acumulando diariamente;
- no tienes que seleccionar préstamo por préstamo;
- y normalmente puedes solicitar la retirada del dinero cuando quieras.
Pero conviene dejar algo claro desde el principio:
Go & Grow no es una cuenta remunerada ni un depósito bancario.
El capital está sujeto a riesgo, la rentabilidad no está garantizada y, en determinadas circunstancias, la retirada de los fondos podría no producirse de forma inmediata.
En esta guía vamos a analizar qué es Bondora en 2026, cómo funciona Go & Grow, cuánto puedes ganar, qué riesgos existen, cómo funciona la liquidez, qué comisiones cobra y qué aspectos fiscales debería conocer un inversor residente en España.
| Producto principal | Go & Grow |
| Rentabilidad anunciada | Hasta un 6 % anual* |
| Inversión mínima | Desde 1 € |
| Gestión | Automática |
| Activo subyacente | Fracciones de préstamos al consumo |
| Comisión de gestión | 0 € |
| Comisión de retirada | 1 € por retirada |
| Capital garantizado | No |
*Rentabilidad potencial anunciada por Go & Grow en octubre de 2026. Puede cambiar y no está garantizada.
Contenido de esta guía
¿Qué es Bondora?
Bondora nació en Estonia en 2008 y durante muchos años fue conocida como una plataforma europea de préstamos entre particulares o peer-to-peer lending.
El modelo tradicional permitía al inversor financiar préstamos y utilizar herramientas como Portfolio Manager, Portfolio Pro o Auto Invest. Era una forma bastante más directa de exponerse al crédito al consumo.
La propuesta actual es diferente.
La parte de inversión se concentra fundamentalmente en Go & Grow, que busca simplificar todo el proceso. En lugar de pedir al usuario que analice y seleccione préstamos, el dinero se distribuye automáticamente entre numerosas fracciones de préstamos.
Según la propia compañía, esos préstamos proceden de clientes de Bondora en diferentes mercados europeos.
Por tanto, cuando actualmente hablamos de “invertir en Bondora”, en la práctica normalmente estamos hablando de invertir mediante Go & Grow.
¿Qué es Go & Grow?
Go & Grow es un producto de inversión automatizado basado en una cartera diversificada de fracciones de préstamos al consumo.
El inversor no selecciona individualmente quién recibe su dinero ni decide qué préstamo comprar. La plataforma realiza automáticamente la asignación.
Esta simplicidad es probablemente la principal fortaleza del producto, pero también implica una contrapartida: el inversor tiene mucho menos control sobre la selección individual de los préstamos.
¿Cómo funciona Go & Grow?
El proceso para el usuario es sencillo.
- Abres y verificas una cuenta.
- Transfieres dinero mediante transferencia bancaria.
- Go & Grow distribuye automáticamente el capital.
- La plataforma va mostrando los rendimientos generados.
- Cuando quieres recuperar dinero, solicitas una retirada.
La rentabilidad procede, en último término, del interés de los préstamos financiados. Es importante entenderlo porque explica por qué Go & Grow puede ofrecer una rentabilidad superior a una cuenta bancaria tradicional: existe también un riesgo superior.
¿Cuánto paga Bondora en 2026?
En octubre de 2026, la página pública de Go & Grow anuncia una rentabilidad potencial de hasta el 6 % anual.
La expresión importante es precisamente “hasta”.
No estamos ante un cupón garantizado contractualmente como el de determinada deuda mantenida hasta vencimiento ni ante un depósito bancario con un tipo asegurado durante un plazo concreto.
La rentabilidad puede modificarse y el capital permanece sujeto a riesgo.
¿Qué significaría un 6 % en euros?
| Capital | 6 % anual teórico | Capital + rendimiento |
|---|---|---|
| 1.000 € | 60 € | 1.060 € |
| 5.000 € | 300 € | 5.300 € |
| 10.000 € | 600 € | 10.600 € |
| 25.000 € | 1.500 € | 26.500 € |
Ejemplo puramente ilustrativo, antes de impuestos y suponiendo que se obtuviese durante todo el año el 6 % anunciado. No representa una rentabilidad garantizada.
¿Puedo retirar el dinero cuando quiera?
Esta es una de las características que ha hecho popular a Go & Grow.
En condiciones normales, puedes solicitar el reintegro de tu dinero sin un período obligatorio de permanencia. La plataforma cobra actualmente una comisión fija de 1 € por cada retirada, independientemente de la cantidad.
Sin embargo, no debemos confundir solicitar una retirada con tener una garantía absoluta de liquidez inmediata.
Go & Grow advierte expresamente de que, si no fuese posible liquidar suficientes activos en ese momento, puede aplicar un sistema de pagos parciales. En ese escenario, la cantidad solicitada se devuelve progresivamente en lugar de abonarse toda de una vez.
Por eso no utilizaríamos Go & Grow como sustituto del fondo de emergencia.
El dinero destinado a imprevistos debería priorizar disponibilidad y seguridad frente a rentabilidad.
Puedes calcular cuánto colchón necesitas utilizando nuestra Calculadora de fondo de emergencia.
¿Es seguro Bondora?
La respuesta necesita algún matiz.
Bondora AS figura como proveedor de crédito autorizado en Estonia y está supervisado por la Autoridad de Supervisión Financiera de Estonia para su actividad de concesión de crédito.
Pero eso no significa que Go & Grow sea equivalente a una cuenta bancaria garantizada.
Actualmente el producto de inversión es ofrecido por Go&Grow OÜ, mientras que los préstamos subyacentes proceden del negocio de crédito del grupo.
La propia documentación de Go & Grow recuerda expresamente que:
- el capital está en riesgo;
- la rentabilidad no está garantizada;
- la retirada puede no ser inmediata en situaciones excepcionales;
- y Go&Grow OÜ no es una entidad que capte depósitos bancarios garantizados.
Esta diferencia es fundamental.
REGULACIÓN ≠ GARANTÍA DEL CAPITAL
Que determinadas empresas del grupo estén sometidas a supervisión financiera no elimina los riesgos de crédito, liquidez, plataforma o inversión.
Principales riesgos de invertir en Bondora
1. Riesgo de crédito
Los préstamos que forman la cartera pueden sufrir retrasos o impagos. La diversificación ayuda a reducir el impacto de un único prestatario, pero no elimina el riesgo general de que aumenten los incumplimientos.
2. Riesgo de liquidez
El producto busca facilitar las retiradas, pero existe la posibilidad de que en situaciones extraordinarias no pueda liquidarse inmediatamente toda la cantidad solicitada.
3. Riesgo de plataforma
Como en cualquier fintech, existen riesgos operativos, tecnológicos, jurídicos y empresariales. La trayectoria de una plataforma reduce incertidumbre frente a un operador nuevo, pero nunca convierte una inversión en libre de riesgo.
4. Riesgo regulatorio
El sector europeo del crédito y la inversión alternativa sigue evolucionando. Cambios regulatorios pueden afectar a la forma de operar, comercializar productos o gestionar carteras.
5. Riesgo de concentración
Aunque Go & Grow diversifique entre numerosos préstamos, toda la inversión sigue dependiendo de un mismo ecosistema y de una misma clase de activo: crédito al consumo.
Tener 10.000 fracciones de préstamos dentro de una misma plataforma no equivale a diversificar entre acciones, renta fija, efectivo, inmobiliario y otros activos.
6. Riesgo de confundir estabilidad con seguridad
Una de las características psicológicamente más atractivas del producto es que no vemos una cotización moviéndose constantemente como ocurre con una acción o un ETF.
Pero que el saldo no fluctúe visualmente todos los días no significa que no exista riesgo económico.
¿Qué comisiones cobra Go & Grow?
La estructura actual es especialmente sencilla.
| Concepto | Comisión |
|---|---|
| Abrir cuenta | 0 € |
| Gestión de inversiones | 0 € |
| Mantenimiento | 0 € |
| Retirada | 1 € |
Para retiradas pequeñas, ese euro puede tener bastante importancia. Retirar 20 € implica un coste relativo del 5 %, mientras que retirar 5.000 € supone apenas un 0,02 %.
Fiscalidad de Bondora en España
La fiscalidad merece especial atención porque Go & Grow es una plataforma extranjera y no debemos asumir que funciona igual que una cuenta bancaria española.
La Agencia Tributaria considera con carácter general los intereses derivados de préstamos y de la cesión a terceros de capitales propios como rendimientos del capital mobiliario que se integran en la base del ahorro.
En 2026, la escala aplicable a la base del ahorro mantiene estos tramos:
| Base del ahorro | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| 6.000 € – 50.000 € | 21 % |
| 50.000 € – 200.000 € | 23 % |
| 200.000 € – 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Go & Grow facilita un informe fiscal desde la cuenta del inversor. La plataforma indica además que el tratamiento fiscal concreto depende del país de residencia y que corresponde al usuario declarar correctamente sus rendimientos.
Importante: el momento de imputación, las posibles obligaciones informativas sobre activos en el extranjero y el tratamiento exacto pueden depender de las circunstancias de cada contribuyente. Comprueba siempre el informe fiscal de la plataforma y la normativa española vigente.
Para profundizar puedes consultar nuestro Hub de Fiscalidad para inversores.
Bondora vs. cuenta remunerada, depósito y fondos monetarios
Uno de los errores más habituales es comparar únicamente el porcentaje de rentabilidad.
| Producto | Riesgo | Liquidez | Garantía |
|---|---|---|---|
| Go & Grow | Crédito / plataforma | Habitualmente alta, no garantizada | No |
| Cuenta remunerada | Bancario | Muy alta | Según FGD aplicable |
| Depósito | Bancario | Depende del plazo | Según FGD aplicable |
| Fondo monetario | Mercado / crédito | Normalmente alta | No garantiza capital |
Una posible rentabilidad del 6 % es atractiva precisamente porque el inversor está asumiendo riesgos que no existen de la misma forma en un depósito cubierto por un fondo de garantía.
Por eso la decisión no debería ser:
sino:
Ventajas y desventajas de Bondora
Ventajas
- Funcionamiento muy sencillo.
- Inversión automática.
- Entrada desde cantidades pequeñas.
- Diversificación entre numerosos préstamos.
- Rentabilidad potencial atractiva.
- Sin comisión de gestión.
- Acceso habitual a la liquidez.
Desventajas
- Capital no garantizado.
- Exposición al crédito al consumo.
- Menor control sobre los préstamos individuales.
- Riesgo de liquidez excepcional.
- Riesgo de plataforma y regulación.
- Fiscalidad que debe gestionar el inversor.
- No sustituye una cartera realmente diversificada.
Nuestra opinión sobre Bondora y Go & Grow
Go & Grow nos parece una propuesta mucho más sencilla que el Bondora de los primeros años.
La automatización elimina buena parte del trabajo de selección y seguimiento, y una rentabilidad potencial de hasta el 6 % puede resultar atractiva para quien busque incorporar una pequeña exposición a inversión alternativa y crédito al consumo.
Pero precisamente su sencillez puede provocar que algunos inversores infravaloren el riesgo.
No utilizaríamos Bondora para:
- guardar todo nuestro ahorro;
- mantener el fondo de emergencia;
- depositar dinero que necesitaremos obligatoriamente dentro de pocos meses;
- ni sustituir la diversificación de una cartera completa.
En cambio, podría estudiarse como una posición complementaria y limitada dentro de una cartera más amplia, siempre que el inversor entienda perfectamente qué hay detrás de la rentabilidad ofrecida.
Antes de invertir, nosotros seguiríamos el mismo proceso que con cualquier otro activo:
Si todavía estás construyendo esa base, empieza por nuestro Hub de Iniciación a la inversión y la guía de cómo crear un plan de inversión.
Preguntas frecuentes sobre Bondora
¿Qué rentabilidad ofrece Bondora en 2026?
Actualmente Go & Grow anuncia una rentabilidad potencial de hasta el 6 % anual. No es una rentabilidad garantizada y puede cambiar.
¿Está garantizado mi dinero?
No. El capital invertido está sujeto a riesgo. Go & Grow no debe confundirse con un depósito bancario protegido por un fondo de garantía de depósitos.
¿Cuál es la inversión mínima?
Go & Grow permite empezar actualmente desde 1 €.
¿Puedo retirar mi dinero cuando quiera?
Normalmente puedes solicitar una retirada en cualquier momento, pero la plataforma advierte de que en circunstancias excepcionales podría aplicar pagos parciales si no puede liquidar inmediatamente todos los activos necesarios.
¿Cuánto cuesta retirar dinero?
La comisión publicada actualmente es de 1 € por retirada, independientemente del importe solicitado.
¿Bondora es una cuenta remunerada?
No. Aunque el producto muestre rendimientos de forma progresiva y facilite retiradas, el dinero se encuentra expuesto a una cartera de préstamos. El perfil de riesgo es diferente al de una cuenta bancaria.
¿Bondora es crowdlending?
Bondora tiene su origen en el préstamo P2P. Actualmente Go & Grow simplifica el modelo mediante una cartera automatizada de fracciones de préstamos, por lo que para el usuario la experiencia es bastante distinta del crowdlending tradicional donde seleccionaba cada operación.
¿Cómo tributa Bondora en España?
Los rendimientos derivados de préstamos y de la cesión a terceros de capitales propios se consideran con carácter general rendimientos del capital mobiliario y se integran en la base del ahorro del IRPF. Go & Grow proporciona informes fiscales, aunque cada inversor debe comprobar el tratamiento aplicable a su situación personal.
Conclusión: ¿merece la pena Bondora en 2026?
Go & Grow ha conseguido convertir una inversión relativamente compleja como el crédito P2P en una experiencia extremadamente sencilla.
Una rentabilidad potencial de hasta el 6 %, inversión automática, entrada desde 1 € y acceso habitual al dinero son características interesantes.
Pero la facilidad de uso no debería ocultar lo importante:
estás invirtiendo, no depositando dinero en una cuenta bancaria.
Existe riesgo de crédito, riesgo de liquidez, riesgo de plataforma y riesgo regulatorio. Por eso, si utilizásemos Bondora dentro de una cartera, lo haríamos como una posición complementaria, diversificada y con un peso coherente con nuestra capacidad para asumir pérdidas.
La rentabilidad es solo una parte de la decisión. La otra, y probablemente la más importante, es comprender qué riesgo estamos aceptando para conseguirla.
Fuentes y documentación: información pública de Go & Grow/Bondora, Autoridad de Supervisión Financiera de Estonia y Agencia Tributaria española. Condiciones, rentabilidades, comisiones y normativa pueden cambiar, por lo que conviene comprobar siempre la documentación vigente antes de invertir.
Información importante: este contenido tiene carácter exclusivamente educativo e informativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de inversión. Toda inversión implica riesgos, incluida la posible pérdida parcial o total del capital.
Artículo actualizado en octubre de 2026.




Muy buen análisis!
Bondora es, sin duda, una plataforma muy interesante para empezar en esto del crowdlending.
Eso nos pareció a nosotros.
Ya comentaremos rentabilidades y opiniones de aquí a unos meses.
Gracias por pasarte y comentar.
Me gusta el análisis, y sobre todo la plataforma. Creo que es una de las mejores plataformas que existen actualmente.
Como dices en el comentario de arriba, veremos dentro de unos meses, pero lo cierto es que por el momento yo estoy encantado.
Un saludo!
Estamos de acuerdo, vamos a esperar para sacar conclusiones pero de momento contentos.
Gracias por pasarte y comentar.
Saludos.