Un préstamo lombardo —también denominado crédito lombardo en muchas entidades— es una financiación respaldada por una cartera de inversiones.
En lugar de vender tus acciones, fondos, bonos u otros activos financieros para conseguir liquidez, puedes pignorarlos como garantía y recibir un préstamo o una línea de crédito por una parte de su valor.
Suena atractivo:
- consigues liquidez;
- mantienes las inversiones;
- no necesitas vender inmediatamente;
- y puedes seguir participando en la evolución de la cartera.
Pero hay una contrapartida muy importante:
si el valor de los activos utilizados como garantía cae demasiado, la entidad puede exigirte más garantías, pedirte que reduzcas la deuda o incluso vender parte de la cartera.
Ese es el riesgo que hace que un préstamo lombardo sea bastante diferente de un préstamo personal convencional.
La idea fundamental
Un préstamo lombardo permite obtener liquidez sin vender inicialmente una cartera de inversión.
Pero esa misma cartera pasa a ser la garantía de la deuda.
Si la garantía pierde valor, el riesgo aumenta.
Contenido de esta guía
- Qué es un préstamo lombardo
- Préstamo lombardo vs. crédito lombardo
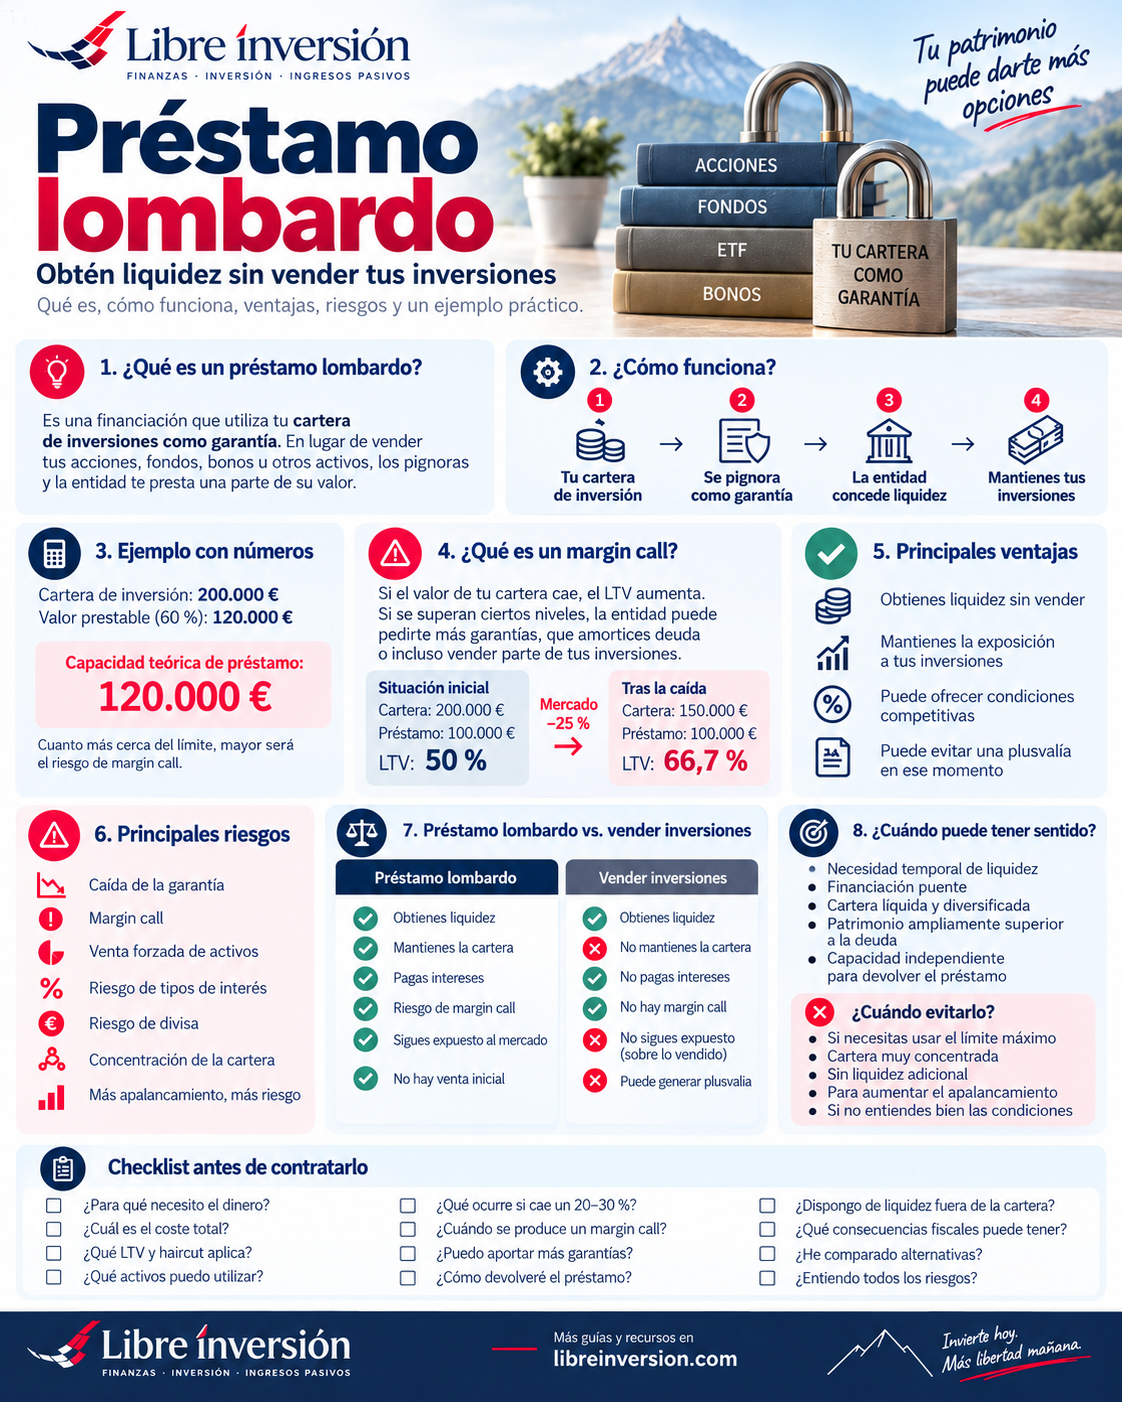
- Cómo funciona paso a paso
- Qué significa pignorar una cartera
- Qué activos pueden utilizarse como garantía
- LTV, haircut y cuánto dinero pueden prestarte
- Qué es un margin call
- Ventajas
- Riesgos
- Préstamo lombardo vs. vender inversiones
- Préstamo lombardo vs. préstamo personal vs. hipoteca
- Cuándo puede tener sentido
- Cuándo puede ser mejor evitarlo
- Qué bancos ofrecen préstamos lombardos
- Fiscalidad
- Ejemplo completo
- Checklist antes de contratarlo
- Preguntas frecuentes
¿Qué es un préstamo lombardo?
Un préstamo lombardo es una financiación garantizada mediante activos financieros.
El cliente aporta como garantía una cartera compuesta, por ejemplo, por:
- acciones;
- fondos de inversión;
- ETF;
- bonos;
- efectivo;
- otros valores aceptados por la entidad.
La entidad analiza esos activos y establece cuánto está dispuesta a prestar contra ellos.
Los valores siguen perteneciendo al cliente, pero quedan pignorados mientras exista la deuda.
Esto significa que no puedes disponer libremente de ellos como si estuvieran completamente libres de cargas.
CARTERA DE INVERSIÓN
↓
SE PIGNORA COMO GARANTÍA
↓
LA ENTIDAD CONCEDE LIQUIDEZ
↓
SIN VENDER INICIALMENTE LA CARTERA
¿Préstamo lombardo y crédito lombardo son lo mismo?
En el lenguaje financiero se utilizan con frecuencia ambos términos para referirse a financiación respaldada por activos financieros.
Pero jurídicamente la estructura puede no ser exactamente la misma.
Una entidad puede ofrecer:
- un préstamo con una cantidad desembolsada;
- o una línea de crédito que permite disponer de fondos hasta un límite.
Por eso podemos encontrar expresiones como:
préstamo lombardo
y:
crédito lombardo.
La idea económica principal es similar:
> los activos financieros actúan como garantía de la financiación.
Lo importante no es únicamente el nombre comercial.
Antes de contratar debes revisar si se trata de préstamo o línea de crédito, el tipo de interés, las garantías exigidas, el vencimiento y las condiciones que pueden desencadenar una petición adicional de garantías.
¿Cómo funciona un préstamo lombardo paso a paso?
El proceso puede resumirse en seis etapas.
1. Tienes una cartera de inversión
Por ejemplo:
200.000 €
distribuidos entre fondos, acciones y bonos.
2. La entidad analiza la cartera
No todos los activos tienen el mismo valor como garantía.
Se estudian aspectos como:
- volatilidad;
- liquidez;
- calidad crediticia;
- concentración;
- divisa;
- tipo de activo.
3. Se determina el valor prestable
El banco no suele prestar el 100 % del valor de mercado.
Puede reconocer, por ejemplo:
120.000 € de capacidad de financiación
sobre una cartera de 200.000 €.
4. Los activos quedan pignorados
Sirven como garantía mientras exista la deuda.
5. Recibes la financiación
Puede ser:
- un desembolso;
- una línea disponible;
- o una combinación según el producto.
6. El valor de la garantía se controla continuamente
Aquí aparece la principal diferencia frente a un préstamo sin garantía financiera.
Si los activos pierden valor:
la relación entre deuda y garantía empeora.
¿Qué significa pignorar una cartera de inversión?
Pignorar significa utilizar un activo como garantía de una obligación.
En este caso:
tu cartera garantiza el préstamo.
No es lo mismo que venderla.
Sigues siendo titular de los valores, pero el banco adquiere determinados derechos sobre ellos mientras exista la deuda.
Si incumples las condiciones del contrato o la garantía resulta insuficiente, la entidad puede tener derecho a ejecutar los activos pignorados conforme a lo previsto contractualmente.
Pignorar no significa vender.
Pero tampoco significa que puedas ignorar el riesgo de la cartera.
Los activos continúan expuestos al mercado y, al mismo tiempo, garantizan una deuda.
¿Qué activos pueden utilizarse como garantía?
Depende de cada entidad y de las condiciones del producto.
No todos los activos son aceptados y tampoco reciben el mismo valor prestable.
| Activo | Posible aceptación | Qué puede valorar la entidad |
|---|---|---|
| Efectivo | Habitualmente elevada | Liquidez y divisa |
| Bonos | Frecuente | Emisor, rating, duración y liquidez |
| Fondos | Frecuente | Composición, liquidez, riesgo y diversificación |
| Acciones | Depende del valor | Volatilidad, liquidez y concentración |
| ETF | Depende del producto | Índice, activos, liquidez y volatilidad |
| Activos ilíquidos o muy concentrados | Más limitada | Facilidad de venta y riesgo de pérdida |
La diversificación de la garantía también importa
Imagina dos carteras de 200.000 €.
La primera contiene:
20 posiciones diversificadas.
La segunda:
160.000 € concentrados en una única acción muy volátil.
Aunque ambas valgan inicialmente lo mismo, una entidad puede considerar que la segunda ofrece una garantía de menor calidad.
Por eso pueden analizarse concentraciones por:
- empresa;
- emisor;
- sector;
- país;
- divisa;
- clase de activo.
¿Cuánto dinero pueden prestarte? LTV, haircut y valor prestable
Aquí aparecen tres conceptos fundamentales.
LTV
LTV significa:
Loan-to-Value.
Relaciona el importe de la deuda con el valor de la garantía.
De forma simplificada:
LTV = DEUDA ÷ VALOR DE LA GARANTÍA
Haircut
Es el descuento que la entidad aplica al valor de mercado de un activo para determinar cuánto está dispuesta a reconocer como garantía.
Cuanto mayor sea el riesgo percibido, mayor puede ser el descuento.
Valor prestable
Es la parte del valor de la cartera que la entidad considera utilizable para respaldar la financiación.
Ejemplo sencillo
Cartera:
200.000 €
Valor prestable reconocido:
60 %
Capacidad teórica:
200.000 € × 60 % = 120.000 €
Pero poder pedir 120.000 € no significa necesariamente que sea prudente utilizar todo ese importe.
Cuanto más cerca estés del límite máximo de financiación, menor será el colchón ante una caída de la cartera.
Ese margen de seguridad es fundamental.
¿Qué es un margin call en un préstamo lombardo?
Este es uno de los riesgos más importantes.
La deuda puede mantenerse relativamente estable mientras:
la garantía fluctúa cada día.
Veamos un ejemplo.
Situación inicial
Valor de cartera:
200.000 €
Préstamo:
100.000 €
LTV:
50 %
El mercado cae un 25 %
La cartera pasa a valer:
150.000 €
La deuda continúa alrededor de:
100.000 €
Nuevo LTV:
66,7 %
La cartera ha caído.
La deuda no.
El colchón se ha reducido considerablemente.
CARTERA 200.000 €
Préstamo 100.000 € → LTV 50 %
↓ MERCADO −25 % ↓
CARTERA 150.000 €
Préstamo 100.000 € → LTV 66,7 %
Si se superan determinados límites previstos en el contrato, la entidad puede solicitar:
- aportar más efectivo;
- incorporar nuevas garantías;
- amortizar parte de la deuda;
- o reducir posiciones.
Si no se corrige la situación, podrían producirse ventas de los activos pignorados según las condiciones contractuales.
El principal problema
Un margin call puede obligarte a aportar dinero o vender precisamente cuando los mercados están cayendo.
Por eso el nivel inicial de endeudamiento importa muchísimo.
Ventajas de un préstamo lombardo
1. Obtienes liquidez sin vender inicialmente
Puede ser útil cuando necesitas capital pero no deseas desmontar inmediatamente una cartera.
2. Mantienes exposición a las inversiones
Si los activos siguen subiendo, continúas participando en esa evolución.
Naturalmente, ocurre lo mismo si caen.
3. Puede ofrecer condiciones competitivas
Al existir una garantía financiera líquida, el coste puede ser diferente al de un préstamo sin garantías.
No obstante, depende de:
- entidad;
- cliente;
- tipo de activos;
- divisa;
- importe;
- condiciones de mercado.
4. Puede evitar realizar una plusvalía en ese momento
Si consigues liquidez sin vender los activos, no se produce la transmisión inicial que habría generado una eventual ganancia o pérdida patrimonial.
Pero esto no significa:
eliminar impuestos.
Simplemente no has vendido en ese momento.
Riesgos de un préstamo lombardo
1. Caída de la garantía
Es el riesgo fundamental.
Una cartera volátil puede perder valor rápidamente.
2. Margin call
Puedes necesitar liquidez adicional precisamente durante una caída.
3. Venta forzada de inversiones
Si no aportas garantías o amortizas deuda cuando corresponda, la entidad podría ejecutar activos conforme al contrato.
4. Riesgo de tipos de interés
Si el préstamo utiliza un tipo variable, su coste puede aumentar.
Por tanto:
la financiación puede encarecerse aunque tu cartera no cambie.
5. Riesgo de divisa
Puede aparecer cuando la deuda y los activos están denominados en monedas distintas.
6. Riesgo de concentración
Una cartera excesivamente concentrada puede sufrir caídas mucho mayores que una garantía diversificada.
7. Apalancamiento
El préstamo añade deuda sobre un patrimonio que ya está expuesto al mercado.
Eso puede amplificar problemas.
No compares únicamente “rentabilidad esperada de la cartera” frente a “tipo de interés del préstamo”.
La rentabilidad de la inversión es incierta.
El coste financiero y la obligación de devolver la deuda son reales.
Préstamo lombardo vs. vender inversiones
Esta es probablemente la comparación más importante.
| Préstamo lombardo | Vender inversiones | |
|---|---|---|
| Obtienes liquidez | Sí | Sí |
| Mantienes la cartera | Sí, pignorada | No sobre lo vendido |
| Pagas intereses | Sí | No |
| Riesgo de margin call | Sí | No |
| Sigues expuesto al mercado | Sí | No sobre lo vendido |
| Venta inicial con posible plusvalía/minusvalía | No | Sí |
No existe una respuesta universal.
A veces puede ser más sensato vender una parte de la cartera que introducir apalancamiento.
En otros casos, mantener una cartera y obtener liquidez temporal puede encajar mejor con la situación del inversor.
Préstamo lombardo vs. préstamo personal vs. hipoteca
| Característica | Lombardo | Personal | Hipoteca |
|---|---|---|---|
| Garantía principal | Activos financieros | Normalmente solvencia personal | Inmueble |
| Valor de garantía variable | Sí, continuamente | No aplica igual | Sí, pero no cotiza diariamente |
| Margin call | Puede existir | No | No en el mismo sentido |
| Uso habitual | Liquidez contra cartera | Necesidades personales | Compra/refinanciación inmobiliaria |
| Perfil habitual | Inversores con patrimonio financiero | Muy amplio | Compradores/propietarios de inmuebles |
¿Cuándo puede tener sentido utilizar un préstamo lombardo?
Puede ser una herramienta útil en determinados contextos.
Necesidad temporal de liquidez
Por ejemplo, necesitas efectivo durante unos meses pero no quieres liquidar inmediatamente una cartera de largo plazo.
Financiación puente
Puede utilizarse para cubrir temporalmente una necesidad mientras llega otra fuente prevista de fondos.
Patrimonio financiero ampliamente superior a la deuda
Un LTV conservador proporciona un colchón mayor frente a caídas.
Cartera líquida y diversificada
Reduce, aunque no elimina, ciertos riesgos relacionados con concentración y volatilidad.
Capacidad independiente para devolver la deuda
Este punto es especialmente importante.
Una situación es bastante más robusta cuando puedes atender el préstamo con:
ingresos y liquidez independientes de la cartera pignorada.
¿Cuándo puede ser mejor evitar un préstamo lombardo?
Cuando necesitas utilizar el límite máximo
Cuanto mayor sea el endeudamiento inicial, menos margen tienes ante una caída.
Cuando la cartera está muy concentrada
Una única acción puede caer de forma mucho más brusca que una cartera diversificada.
Cuando no tienes liquidez adicional
Un margin call sin efectivo disponible puede resultar especialmente problemático.
Cuando el objetivo es simplemente aumentar el apalancamiento
Pedir dinero utilizando inversiones como garantía para comprar todavía más activos arriesgados puede multiplicar las pérdidas.
Cuando no entiendes las condiciones
Especialmente:
- tipos de interés;
- LTV;
- haircuts;
- margin call;
- derecho de ejecución;
- divisas;
- vencimiento.
Si no sabes exactamente qué ocurre cuando la cartera cae un 30 %, todavía no entiendes suficientemente el préstamo.
¿Qué bancos ofrecen préstamos lombardos?
Este tipo de financiación aparece especialmente en:
- banca privada;
- gestión patrimonial;
- entidades que custodian carteras financieras;
- servicios destinados a clientes con determinado patrimonio.
No existe una oferta universal ni unas condiciones comunes para todas las entidades.
Los límites pueden depender de:
- patrimonio del cliente;
- composición de la cartera;
- importe solicitado;
- divisa;
- tipo de financiación;
- políticas internas de riesgo.
Por ejemplo, algunas entidades de banca privada describen expresamente soluciones de financiación respaldadas por carteras de activos.
Antes de comparar ofertas pregunta por:
- tipo de interés y referencia utilizada;
- comisiones;
- porcentaje prestable por activo;
- nivel de margin call;
- qué ocurre si cae la cartera;
- posibilidad de sustituir garantías;
- vencimiento;
- amortización anticipada;
- divisa del préstamo.
Fiscalidad de un préstamo lombardo
Obtener un préstamo no equivale a vender una inversión.
Por tanto, la recepción del dinero prestado no supone por sí misma realizar la plusvalía latente de las acciones o fondos que permanecen en cartera.
Pero conviene distinguir varias situaciones.
Si no vendes los activos
No existe inicialmente una transmisión de esos activos simplemente por haberlos utilizado como garantía.
Si posteriormente vendes
La venta tendrá el tratamiento fiscal que corresponda según el activo y la situación del contribuyente.
Si se ejecuta parte de la garantía
La venta de valores para cancelar o reducir la deuda puede generar consecuencias fiscales, incluidas posibles ganancias o pérdidas patrimoniales.
¿Son deducibles los intereses?
No debe asumirse automáticamente.
El tratamiento fiscal puede depender de:
- la finalidad de la financiación;
- el tipo de contribuyente;
- la actividad realizada;
- el impuesto aplicable;
- las circunstancias concretas.
Puedes consultar también nuestra:
guía completa de Fiscalidad para inversores.
No consideres un préstamo lombardo automáticamente como una estrategia de “optimización fiscal”.
Puede evitar una venta inmediata, pero no elimina la tributación futura ni las posibles consecuencias de una ejecución de garantías.
Ejemplo completo de préstamo lombardo
Imagina a Carlos.
Cartera financiera: 300.000 €
Composición: fondos, ETF, acciones y renta fija
Necesidad temporal de liquidez: 50.000 €
Plazo previsto: 12 meses
Objetivo: conseguir liquidez sin vender inmediatamente inversiones de largo plazo.
La entidad analiza la cartera
Supongamos que reconoce un valor prestable máximo de:
180.000 €.
Carlos no necesita 180.000 €.
Solo solicita:
50.000 €.
Su endeudamiento respecto al valor de la cartera inicial sería:
50.000 € ÷ 300.000 € = 16,7 %
Existe un colchón bastante mayor que si hubiera pedido 150.000 €.
¿Qué ocurre si la cartera cae un 30 %?
Nuevo valor:
210.000 €.
Deuda:
50.000 €.
LTV aproximado:
23,8 %
La caída aumenta el LTV, pero el punto de partida era mucho más conservador.
Ahora cambia el ejemplo
Supongamos que Carlos hubiera utilizado:
170.000 € de financiación.
Tras la misma caída:
170.000 € ÷ 210.000 € = 81 %
La misma cartera.
La misma caída.
Pero un riesgo completamente diferente.
EL RIESGO NO DEPENDE SOLO DE LA CARTERA
También depende de cuánto dinero has pedido contra ella.
Checklist antes de contratar un préstamo lombardo
Antes de firmar, deberías poder responder:
- ¿Para qué necesito el dinero?
- ¿Podría simplemente vender parte de la cartera?
- ¿Cuál es el coste total de la financiación?
- ¿El tipo es fijo o variable?
- ¿Cuál es el LTV inicial?
- ¿Cuál es el LTV máximo permitido?
- ¿Qué haircut aplica cada activo?
- ¿Qué activos pueden servir como garantía?
- ¿Está mi cartera suficientemente diversificada?
- ¿Qué ocurre si cae un 10 %, 20 % o 30 %?
- ¿Cuándo se produce un margin call?
- ¿Cuánto tiempo tengo para responder?
- ¿Puedo aportar garantías adicionales?
- ¿Puede la entidad vender activos sin mi autorización adicional?
- ¿Existe riesgo de divisa?
- ¿Cómo devolveré el préstamo?
- ¿Dispongo de liquidez fuera de la cartera?
- ¿Qué consecuencias fiscales podría tener una venta?
Preguntas frecuentes sobre préstamos lombardos
¿Qué es un préstamo lombardo?
Es una financiación respaldada por activos financieros.
El cliente pignora una cartera y la entidad concede liquidez por una parte de su valor.
¿Qué es un crédito lombardo?
Es financiación garantizada mediante una cartera de inversiones.
Dependiendo de la entidad, puede estructurarse como préstamo o como línea de crédito.
¿Préstamo lombardo y crédito lombardo son lo mismo?
Se utilizan frecuentemente como términos próximos, aunque la estructura contractual concreta puede ser diferente.
¿Qué significa pignorar una cartera?
Significa utilizar los activos financieros como garantía del préstamo sin venderlos inicialmente.
¿Cuánto dinero puedo pedir?
Depende de la cartera y de la política de la entidad.
No todos los activos reciben el mismo porcentaje prestable.
¿Qué es el LTV?
Es la relación entre el importe de la deuda y el valor de la garantía.
Cuanto mayor es el LTV, menor suele ser el colchón ante una caída.
¿Qué es un margin call?
Es una petición de la entidad para restablecer las garantías cuando la relación entre deuda y activos deja de cumplir determinados niveles contractuales.
¿Qué ocurre si cae mi cartera?
El valor de la garantía disminuye y aumenta la relación deuda/garantía.
Si se superan determinados límites, pueden exigirse nuevas garantías o una reducción del préstamo.
¿Puedo perder mis inversiones?
Sí.
Si no puedes cumplir las exigencias previstas en el contrato, puede llegar a producirse la ejecución y venta de activos pignorados.
¿Qué bancos ofrecen préstamos lombardos?
Este tipo de financiación se encuentra especialmente en banca privada y servicios de gestión patrimonial.
Las condiciones y requisitos varían entre entidades.
¿Puedo utilizar un préstamo lombardo para invertir?
Dependerá de las condiciones contractuales y de la entidad.
Aunque esté permitido, utilizar deuda para adquirir más activos de riesgo incrementa el apalancamiento y puede amplificar las pérdidas.
¿Es mejor un préstamo lombardo que vender acciones?
No necesariamente.
El préstamo permite mantener la inversión, pero introduce intereses, deuda y riesgo de margin call.
Vender reduce la exposición y no genera deuda, aunque puede producir consecuencias fiscales.
¿El préstamo lombardo evita pagar impuestos?
No.
No vender inicialmente evita realizar la ganancia latente en ese momento, pero no elimina una posible tributación futura.
Conclusión: una herramienta útil, pero no dinero gratis
El préstamo lombardo puede ser una herramienta financiera interesante para alguien que:
- dispone de patrimonio financiero;
- necesita liquidez;
- no quiere vender inmediatamente;
- mantiene un nivel de endeudamiento prudente;
- entiende perfectamente el riesgo de la garantía.
Pero no debemos confundir:
tener una cartera de 300.000 €
con:
poder endeudarse 180.000 € sin riesgo.
La variable fundamental no es cuánto te permite pedir el banco.
La pregunta correcta es:
¿Cuánta deuda podría soportar mi patrimonio incluso si los mercados atraviesan una caída fuerte?
Un préstamo lombardo utilizado de forma conservadora puede aportar flexibilidad.
Utilizado al límite puede convertir una caída normal del mercado en:
una necesidad urgente de liquidez.
Y esa diferencia es precisamente lo que conviene entender antes de contratarlo.
¿Quieres seguir mejorando la gestión de tu cartera?
Una financiación respaldada por inversiones solo tiene sentido dentro de una planificación patrimonial más amplia.
Fuentes y referencias
- Comisión Nacional del Mercado de Valores (CNMV) — información y educación financiera para inversores.
- Banco de España — información bancaria y educación financiera.
- UBS Wealth Management — soluciones de financiación respaldadas por activos y crédito lombardo.
- Bankinter — información sobre pignoración de activos financieros.
- Agencia Tributaria — normativa y fiscalidad de las inversiones.
Información importante:
Este artículo tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, fiscal, jurídico ni una recomendación personalizada.
Las condiciones de un préstamo lombardo dependen de cada entidad, contrato, cliente y cartera. Los porcentajes y ejemplos utilizados son únicamente ilustrativos.
El uso de deuda puede incrementar el riesgo y provocar pérdidas superiores a las que se producirían sin apalancamiento. Antes de contratar una financiación respaldada por inversiones, revisa detenidamente las condiciones y valora si puedes hacer frente a las obligaciones incluso en escenarios adversos.
Artículo actualizado en septiembre de 2026.