Cobrar dividendos tiene una parte especialmente agradable: ves entrar dinero en la cuenta sin necesidad de vender tus acciones. Pero hay una segunda parte que conviene entender igual de bien: Hacienda también participa en esos cobros.
Si inviertes en empresas españolas, estadounidenses, británicas, francesas o de cualquier otro país, saber distinguir entre dividendo bruto, retención, doble imposición y tributación final puede marcar una diferencia importante en la rentabilidad real de tu cartera.
En esta guía vamos a explicar, paso a paso y con ejemplos, cómo tributan los dividendos en España en 2026, qué retención se aplica, cuáles son los tramos de la base del ahorro, cómo funcionan los dividendos extranjeros y qué puedes hacer con las pérdidas de otras inversiones.
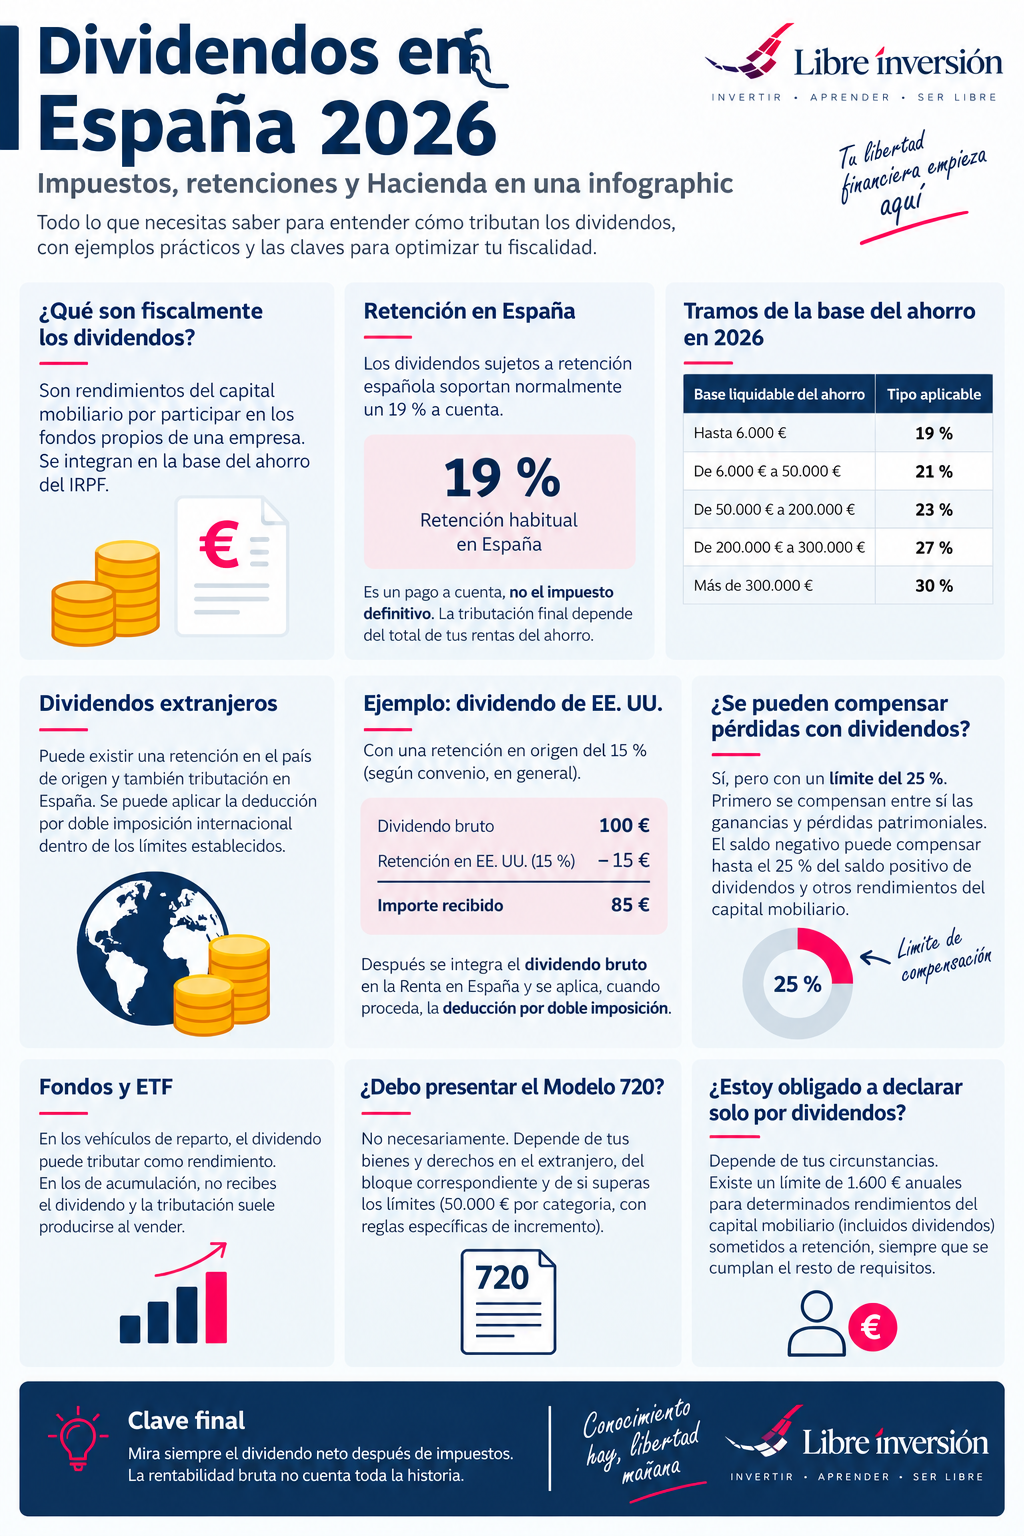
Los dividendos que cobra una persona residente fiscal en España tributan como rendimientos del capital mobiliario y se integran, con carácter general, en la base del ahorro del IRPF. Los dividendos sujetos a retención española soportan normalmente un 19 % a cuenta, pero esa retención no es necesariamente el impuesto definitivo. La tributación final depende del conjunto de rentas de la base del ahorro y de la escala progresiva aplicable. En los dividendos extranjeros también hay que tener en cuenta la retención en el país de origen y la posible deducción por doble imposición internacional.
¿Qué son fiscalmente los dividendos?
Para Hacienda, los dividendos son rendimientos obtenidos por participar en los fondos propios de una entidad. En términos sencillos: si eres accionista de una empresa y esta reparte parte de sus beneficios entre los socios, el dinero que recibes constituye un rendimiento del capital mobiliario.
Estos rendimientos se integran normalmente en la base imponible del ahorro, junto con otras rentas financieras. Esto es importante porque no tributan utilizando los mismos tipos que tu salario.
La base del ahorro agrupa, entre otras rentas, dividendos, intereses y determinados rendimientos financieros, y también incorpora, a través de un bloque diferente de compensación, las ganancias y pérdidas patrimoniales derivadas de transmisiones como la venta de acciones.
¿Cuánto se paga por los dividendos en 2026?
La base liquidable del ahorro utiliza una escala progresiva. No significa que todo lo que obtengas tribute al tipo del último tramo alcanzado: cada parte de la base va tributando al porcentaje correspondiente.
| Base liquidable del ahorro | Tipo aplicable |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 € a 50.000 € | 21 % |
| De 50.000 € a 200.000 € | 23 % |
| De 200.000 € a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Por ejemplo, si tu base liquidable del ahorro fuese de 10.000 €, los primeros 6.000 € tributarían al 19 % y los 4.000 € siguientes al 21 %. No pagarías un 21 % sobre los 10.000 € completos.
Importante: los dividendos no disfrutan actualmente de una exención general por los primeros 1.500 €. Esa antigua exención desapareció en 2015.
La retención del 19 %: un pago a cuenta, no el impuesto definitivo
Cuando cobras un dividendo sometido a retención española, el pagador o intermediario obligado a retener aplica normalmente un 19 %.
Supongamos que una empresa española distribuye un dividendo bruto de 100 €:
Dividendo bruto: 100 €
Retención del 19 %: 19 €
Importe recibido inicialmente: 81 €
Pero esos 19 € no son necesariamente toda tu factura fiscal. Son un pago anticipado. Cuando presentes la declaración, tus rentas del ahorro se calcularán conjuntamente y se aplicará la escala correspondiente.
Si parte de tu base del ahorro alcanza tramos del 21 %, 23 %, 27 % o 30 %, puede existir una cantidad adicional a pagar. Y si, por el contrario, se han practicado retenciones superiores a la cuota que finalmente corresponde, pueden contribuir a generar una devolución.
Dividendos extranjeros: aquí empieza la doble imposición
Cuando inviertes fuera de España aparecen dos posibles niveles de imposición:
- Retención en el país de origen de la empresa que reparte el dividendo.
- Tributación en España, porque un residente fiscal español tributa, con carácter general, por su renta mundial.
Esto no significa necesariamente que tengas que pagar dos veces el impuesto completo. España tiene convenios para evitar la doble imposición con numerosos países y, además, la Ley del IRPF contempla una deducción por doble imposición internacional.
Con carácter general, la deducción española está limitada a la menor de determinadas cantidades, entre ellas el impuesto efectivamente satisfecho en el extranjero y la carga fiscal española correspondiente a esa renta.
Por eso es fundamental guardar información de cada dividendo extranjero:
- importe bruto;
- país de origen;
- retención practicada en origen;
- importe neto recibido;
- retención española, si la hubiera;
- fecha del cobro.
Ejemplo: dividendos de Estados Unidos
El convenio entre España y Estados Unidos establece, con carácter general para un inversor particular que pueda acogerse correctamente al convenio, una retención máxima del 15 % sobre el dividendo bruto.
En la práctica, los intermediarios suelen solicitar la documentación fiscal correspondiente —habitualmente el formulario W-8BEN en el caso de personas físicas— para aplicar el tipo previsto en el convenio cuando proceda.
Así, sobre un dividendo bruto estadounidense de 100 €, un ejemplo simplificado sería:
Dividendo bruto: 100 €
Retención en EE. UU. al 15 %: 15 €
Importe después de la retención estadounidense: 85 €
Después tendrás que integrar los 100 € brutos en la tributación española y aplicar, cuando corresponda, la deducción por el impuesto satisfecho en Estados Unidos dentro de los límites fiscales aplicables.
Si utilizas un intermediario español, puede existir además retención española sobre el dividendo extranjero recibido por el depositario. Por eso es importante no confundir retenciones practicadas durante el año con el impuesto definitivo que resulta de la declaración.
¿Y si el país de origen retiene más de lo que permite el convenio?
Este es uno de los puntos que más sorprende a quien empieza a construir una cartera internacional.
Un país puede aplicar inicialmente una retención superior al porcentaje que España permite recuperar mediante la deducción por doble imposición. En esos casos, la declaración española no garantiza recuperar automáticamente todo el exceso.
Dependiendo del país, puede ser necesario solicitar a su administración tributaria la devolución de la parte retenida en exceso. El procedimiento, los formularios y la rentabilidad de hacerlo dependen del importe y de cada jurisdicción.
Por eso dos empresas con la misma rentabilidad bruta por dividendo pueden terminar ofreciendo una rentabilidad neta diferente al inversor español.
HERRAMIENTA · DIVIDENDOS
Calcula la rentabilidad real de tus dividendos
Introduce el precio de la acción y el dividendo anual para calcular la rentabilidad por dividendo bruta . Si añades tu precio medio, número de acciones y una retención estimada, también podrás comparar tu yield on cost y estimar los ingresos brutos y netos de la posición.
IMPORTANTE
Neto estimado ≠ impuesto definitivo
La calculadora utiliza la retención que introduzcas para obtener una estimación neta. La tributación definitiva puede depender de tu base del ahorro, compensaciones, país de origen y doble imposición internacional.
Caso práctico completo: 6.000 € de dividendos
Supongamos un ejemplo deliberadamente sencillo. Durante el año recibes:
- 4.000 € brutos de empresas españolas.
- 2.000 € brutos de una empresa estadounidense.
Supondremos que el dividendo estadounidense está depositado en un broker extranjero que no practica retención española, que se ha aplicado correctamente el convenio y que no existen otras rentas o pérdidas que alteren el ejemplo.
1. Dividendos españoles
Sobre los 4.000 € se practica una retención española del 19 %:
4.000 € × 19 % = 760 €
2. Dividendo estadounidense
Con una retención en origen del 15 %:
2.000 € × 15 % = 300 €
3. Tributación española
El importe bruto total de dividendos es de 6.000 €. En este ejemplo simplificado, esos primeros 6.000 € quedan dentro del primer tramo del ahorro:
6.000 € × 19 % = 1.140 €
De esa cuota habrá que considerar los 760 € ya retenidos en España y la deducción por doble imposición internacional que corresponda por los 300 € soportados en Estados Unidos.
En este escenario simplificado, si los 300 € son íntegramente deducibles dentro de los límites aplicables:
1.140 € − 760 € − 300 € = 80 €
Ese sería aproximadamente el importe adicional pendiente en España. El ejemplo muestra por qué debemos trabajar siempre con dividendos brutos y retenciones, no únicamente con el dinero neto que llega a la cuenta.
¿Se pueden compensar pérdidas con dividendos?
Sí, pero esta afirmación necesita un matiz importante porque la compensación no es ilimitada.
Las ganancias y pérdidas patrimoniales derivadas de transmisiones —por ejemplo, vender acciones con beneficio o pérdida— se compensan primero entre sí.
Si después de esa compensación queda un saldo negativo, puede utilizarse para compensar el saldo positivo de los rendimientos del capital mobiliario incluidos en la base del ahorro —entre ellos los dividendos—, pero con un límite del 25 % de ese saldo positivo.
La parte que no pueda compensarse puede trasladarse, con carácter general, a los cuatro ejercicios siguientes, respetando las reglas fiscales de compensación.
Ejemplo rápido
Si tienes 4.000 € de saldo positivo de determinados rendimientos del capital mobiliario, el límite del 25 % permitiría compensar hasta 1.000 € de un saldo negativo de ganancias y pérdidas patrimoniales, siempre que se cumplan el resto de requisitos.
→ Ver guía completa sobre cómo compensar pérdidas y ganancias
¿Qué gastos puedes descontar de los dividendos?
Otra confusión habitual es pensar que cualquier comisión relacionada con la cartera puede descontarse fiscalmente de los dividendos.
No es así. Para determinar el rendimiento neto correspondiente a estos rendimientos, la normativa permite deducir esencialmente los gastos de administración y depósito de valores negociables que cumplan los requisitos fiscales.
En cambio, no se consideran deducibles por esta vía, por ejemplo, las cantidades pagadas por una gestión discrecional e individualizada de carteras.
Conviene, por tanto, diferenciar bien entre una comisión de custodia o depósito y otros servicios financieros contratados.
Dividendos de fondos y ETF: reparto frente a acumulación
Si utilizas fondos de inversión o ETF, debes distinguir entre vehículos de reparto y de acumulación.
Vehículos de reparto
Cuando el fondo o ETF distribuye una renta al inversor, ese importe puede generar un rendimiento del capital mobiliario que debe integrarse fiscalmente de acuerdo con las reglas correspondientes.
Vehículos de acumulación
En un vehículo de acumulación, los dividendos de los activos que componen la cartera se reinvierten dentro del propio vehículo y el inversor no recibe personalmente ese dividendo.
Por ello, a nivel del inversor particular español no existe ese cobro periódico que deba tributar como dividendo en su IRPF. La tributación del inversor aparecerá normalmente cuando venda o reembolse su participación, sin perjuicio de la fiscalidad que pueda existir dentro del propio fondo o ETF.
Esta diferencia convierte la elección entre acumulación y reparto en una decisión no solo de inversión, sino también de planificación fiscal y de flujo de caja.
→ Ver fiscalidad de fondos de inversión y ETF
¿Debes presentar el Modelo 720 por cobrar dividendos extranjeros?
No necesariamente. Cobrar un dividendo extranjero no genera por sí solo la obligación de presentar el Modelo 720.
El Modelo 720 es una declaración informativa sobre determinados bienes y derechos situados en el extranjero y diferencia tres grandes bloques:
- cuentas en entidades financieras extranjeras;
- valores, derechos, seguros y rentas situados o gestionados en el extranjero;
- bienes inmuebles y derechos sobre inmuebles situados fuera de España.
Con carácter general, para la primera obligación de información se analiza separadamente cada bloque y existe un umbral de 50.000 €. Una vez presentada la declaración por un bloque, existen reglas específicas para determinar cuándo debe volver a informarse, entre ellas determinados incrementos superiores a 20.000 €, además de otros supuestos que pueden obligar a declarar nuevamente.
Evita esta simplificación: “tengo más de 50.000 € fuera de España, luego siempre tengo que presentar el Modelo 720”. Hay que estudiar el bloque correspondiente, la valoración de los bienes, posibles excepciones y si existió una declaración anterior.
¿Estás obligado a presentar la declaración solo por cobrar dividendos?
Tampoco puede responderse simplemente con un “sí”.
Existen límites y condiciones generales que pueden excluir de la obligación de presentar la declaración a determinados contribuyentes. Como referencia, la normativa contempla un límite conjunto de 1.600 € anuales para determinados rendimientos íntegros del capital mobiliario —incluidos dividendos— y determinadas ganancias patrimoniales, siempre que estén sometidos a retención o ingreso a cuenta y se cumplan el resto de requisitos.
Sin embargo, la obligación de declarar depende del conjunto de rentas y circunstancias personales. Cobrar dividendos extranjeros sin retención, obtener otras ganancias o encontrarse en alguno de los supuestos que obligan a presentar declaración puede cambiar completamente la respuesta.
Por eso no debes interpretar el límite de 1.600 € como una “exención fiscal”: no lo es. Es una regla relacionada con la obligación formal de presentar declaración en determinados casos.
Errores frecuentes al declarar dividendos
1. Declarar únicamente el importe neto. Para hacer bien los cálculos necesitas conocer el importe bruto y las retenciones practicadas.
2. Pensar que el 19 % retenido es siempre el impuesto definitivo. Es un pago a cuenta. La tributación final depende del conjunto de tu base del ahorro.
3. Olvidar la retención extranjera. Sin ese dato puedes perder la posibilidad de aplicar correctamente la deducción por doble imposición.
4. Creer que España devuelve cualquier retención extranjera. La deducción tiene límites. Un exceso de retención en origen puede requerir una reclamación en el país correspondiente.
5. Compensar pérdidas sin respetar el límite del 25 %. Las ganancias y pérdidas y los rendimientos del capital mobiliario son compartimentos relacionados, pero tienen reglas de compensación concretas.
6. Confundir Modelo 720 con declaración de dividendos. Son obligaciones distintas. El 720 informa de determinados bienes y derechos en el extranjero.
Cómo organizar fiscalmente una cartera de dividendos
Una cartera orientada a dividendos necesita algo más que saber qué empresa paga más. También debes conocer cuánto termina realmente en tu bolsillo.
Una buena rutina consiste en registrar para cada pago:
- empresa;
- país;
- fecha;
- dividendo bruto;
- retención en origen;
- retención española;
- importe neto recibido;
- divisa y tipo de cambio cuando corresponda.
Además, antes de terminar cada ejercicio conviene revisar las ganancias y pérdidas patrimoniales realizadas, las pérdidas pendientes de años anteriores y el conjunto de rentas de la base del ahorro.
La planificación fiscal no consiste en hacer operaciones únicamente para pagar menos impuestos. Se trata de incorporar la fiscalidad a la decisión de inversión para evitar errores, retenciones innecesarias o pérdidas de deducciones a las que tengas derecho.
Preguntas frecuentes sobre la fiscalidad de los dividendos
¿Cuánto retiene Hacienda de un dividendo?
Los dividendos sujetos a retención española soportan normalmente una retención a cuenta del 19 %. El impuesto definitivo puede ser distinto cuando se realiza la liquidación del IRPF.
¿Los primeros 1.500 € de dividendos están exentos?
No. La antigua exención de hasta 1.500 € desapareció en 2015. No debe confundirse esa antigua exención con los límites actuales que pueden determinar si una persona está o no obligada a presentar declaración.
¿Cómo tributan los dividendos extranjeros?
Un residente fiscal español debe tener en cuenta el dividendo bruto dentro de su tributación española. Además puede haberse soportado una retención en el país de origen. Cuando proceda, se podrá aplicar la deducción por doble imposición internacional dentro de los límites establecidos.
¿Estados Unidos retiene un 15 %?
Para un inversor particular residente en España al que resulte aplicable el convenio entre España y Estados Unidos, el convenio contempla con carácter general un límite del 15 % para este tipo de dividendos. Es necesario que se cumplan los requisitos para beneficiarse del convenio.
¿Puedo compensar pérdidas de acciones con dividendos?
Sí, pero siguiendo el orden de compensación previsto en el IRPF y con el límite del 25 % cuando un saldo negativo de ganancias y pérdidas patrimoniales se compensa con un saldo positivo de determinados rendimientos del capital mobiliario. Los saldos que no puedan compensarse pueden trasladarse, con carácter general, durante cuatro ejercicios.
¿Un ETF de acumulación paga impuestos por dividendos en mi IRPF?
Si el ETF acumula internamente los dividendos y no realiza una distribución al inversor, tú no recibes ese dividendo como rendimiento periódico en tu IRPF. Tu tributación personal aparecerá normalmente al transmitir la participación, sin perjuicio de la tributación interna que soporte el propio vehículo.
¿Necesito presentar el Modelo 720 por tener acciones extranjeras?
Depende de las circunstancias, del lugar donde estén depositados o gestionados los valores, de su valoración, del bloque informativo correspondiente y de si se superan los límites previstos. No debe determinarse la obligación únicamente por el hecho de cobrar un dividendo extranjero.
Conclusión: mira siempre el dividendo neto después de impuestos
Los dividendos pueden ser una excelente herramienta para generar ingresos recurrentes, pero la rentabilidad bruta no cuenta toda la historia.
En España tributan dentro de la base del ahorro, la retención española habitual es del 19 % y la escala puede alcanzar tipos superiores conforme crece la base liquidable. Si inviertes en el extranjero, además debes controlar la retención en origen y la deducción por doble imposición.
Y recuerda dos ideas especialmente importantes: las pérdidas de otras inversiones pueden ayudarte fiscalmente, pero existen reglas y límites para compensarlas; y una retención no debe confundirse nunca con el impuesto definitivo.
Si quieres entender cómo encajan dividendos, acciones, fondos, ETF, plusvalías, pérdidas y otros productos dentro del IRPF, continúa por nuestro HUB de Fiscalidad.
Aviso: Este contenido tiene carácter exclusivamente informativo y educativo. La normativa fiscal puede modificarse y determinadas circunstancias personales, productos, intermediarios o países pueden cambiar el tratamiento aplicable. Antes de tomar decisiones fiscales relevantes, consulta la normativa vigente y, cuando sea necesario, a un profesional.
Fuentes de referencia: Ley 35/2006 del IRPF, Reglamento del IRPF, Agencia Tributaria, convenios para evitar la doble imposición y normativa vigente consultada para la actualización de septiembre de 2026.