Agosto de 2026 deja un cierre de cartera bastante diferente al de julio, al menos en lo que respecta a los dividendos. Después de un mes excepcional, en el que la cartera recibió 1.608,00 € netos, agosto vuelve a una cifra mucho más contenida: 496,69 € netos. La caída mensual es importante, pero también es un buen recordatorio de algo que conviene tener siempre presente en una estrategia de dividendos: los ingresos no llegan de forma lineal.
La cartera sigue apoyándose en una combinación de empresas maduras, negocios defensivos y compañías con políticas de remuneración al accionista relativamente consolidadas. El capital de compra acumulado se sitúa en torno a 234.704 €, distribuido entre cuatro divisas, siete países y una treintena de compañías. Más que fijarnos únicamente en lo cobrado durante un mes concreto, en este cierre voy a revisar cómo está repartida la cartera, qué sectores y países pesan más, dónde se concentra la rentabilidad por dividendo y cómo evoluciona el flujo de ingresos acumulado en 2026.
Resumen de agosto de 2026
- Capital de compra acumulado: 234.704,37 €.
- Dividendos netos de agosto: 496,69 €.
- Dividendos netos acumulados enero-agosto: 6.044,34 €.
- Mes más fuerte del año: julio, con 1.608,00 € netos.
- Principal divisa: euro, con un 55,21%.
- Principal país: España, con un 37,69%.
- Principal sector: Utilities, con un 24,30% del capital de compra.
1. Foto general de la cartera al cierre de agosto
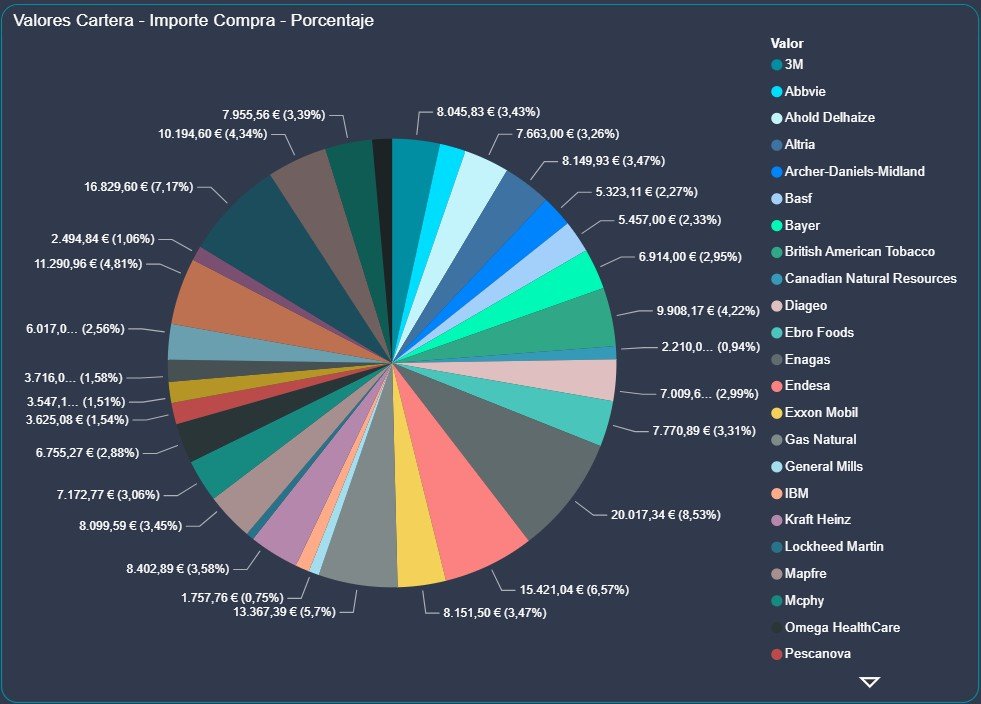
La primera lectura del cierre es de continuidad. No vemos una cartera construida alrededor de una única compañía o de un solo mercado, aunque sí existen concentraciones claras que conviene vigilar. El importe de compra total alcanza los 234.704,37 € y las mayores posiciones individuales se mueven, en general, dentro de porcentajes razonables para una cartera de unas treinta empresas.
La posición de mayor peso representa aproximadamente un 8,53% del importe total de compra. A partir de ahí aparecen varias posiciones situadas entre el 5% y el 7%, mientras que buena parte del resto de compañías se mantiene en pesos más reducidos. Esta estructura permite que algunas convicciones tengan un peso relevante sin que una sola empresa determine por completo la evolución de la cartera.
2. Diversificación por divisa: el euro sigue dominando
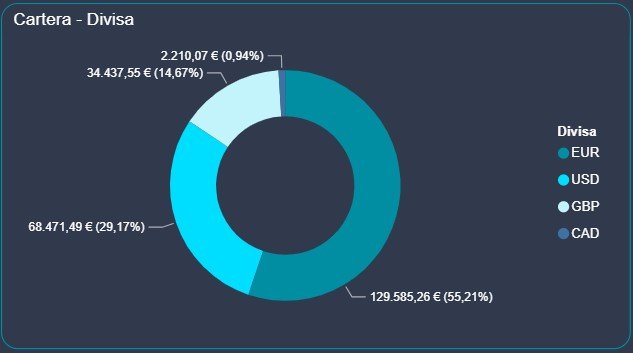
La distribución por divisa continúa mostrando un claro predominio del euro. Las posiciones denominadas en EUR representan 129.585,26 €, equivalentes al 55,21% del capital de compra. El dólar estadounidense ocupa el segundo lugar con 68.471,49 € y un 29,17%, seguido de la libra esterlina con 34.437,55 € y un 14,67%. El dólar canadiense mantiene un peso testimonial de 2.210,07 €, un 0,94%.
En la práctica, esto significa que algo más de la mitad de la cartera no incorpora riesgo de cambio frente al euro, mientras que cerca del 45% restante sí está expuesto a otras monedas. No considero necesariamente negativo ese componente: la exposición a USD, GBP y CAD también aporta diversificación geográfica y monetaria. Lo importante es entender que el resultado final de una inversión internacional puede variar no solo por la evolución de la empresa, sino también por el movimiento de la divisa.
3. Distribución por países: España y Estados Unidos concentran dos tercios
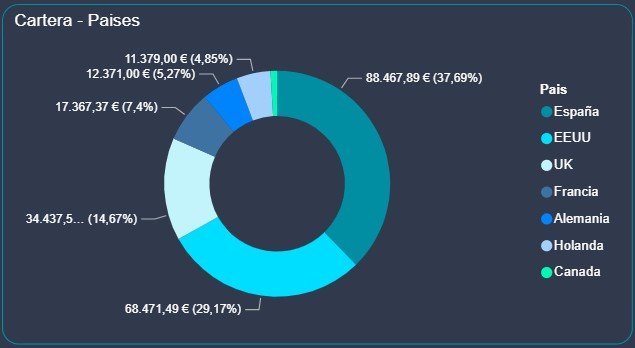
Por países, España representa 88.467,89 €, un 37,69% del importe de compra. Estados Unidos suma 68.471,49 €, un 29,17%. Entre ambos mercados concentran aproximadamente dos tercios de la cartera. Reino Unido aparece en tercer lugar con 34.437,55 € y un 14,67%.
A mayor distancia encontramos Francia, con 17.367,37 € y un 7,40%; Alemania, con 12.371,00 € y un 5,27%; Holanda, con 11.379,00 € y un 4,85%; y Canadá, que completa la distribución con aproximadamente un 0,94%.
La cartera, por tanto, mantiene una base europea muy relevante, pero Estados Unidos sigue teniendo un papel central. Este reparto permite acceder a negocios y sectores diferentes, aunque también conviene recordar que diversificar por domicilio fiscal no equivale automáticamente a diversificar por actividad: muchas de estas empresas generan ingresos a escala global.
4. Sectores: Utilities y consumo defensivo siguen marcando el perfil
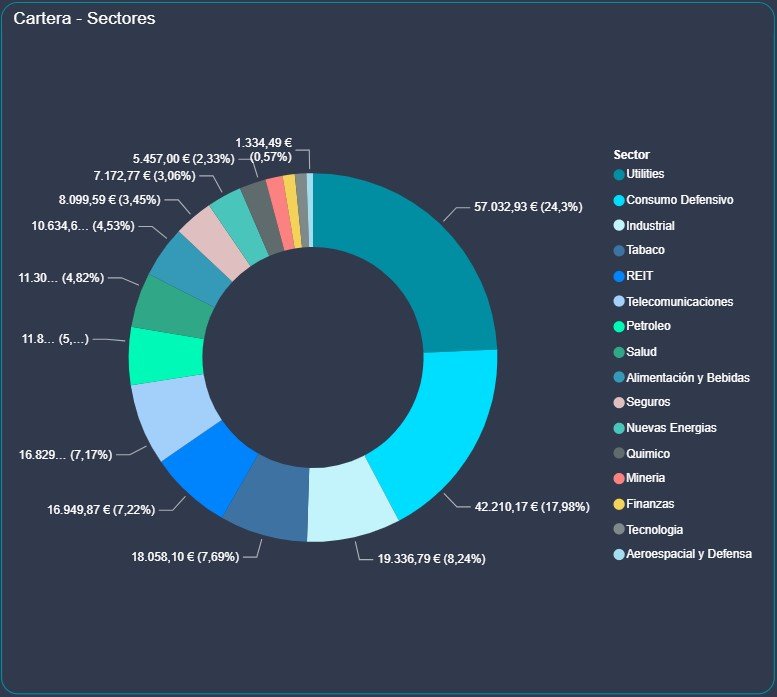
La distribución sectorial refleja con bastante claridad el carácter defensivo y orientado a rentas de la cartera. Utilities concentra 57.032,93 €, el 24,30% del capital de compra, y continúa siendo el sector con mayor peso. En segundo lugar se sitúa Consumo Defensivo, con 42.210,17 € y un 17,98%.
Después aparecen Industrial con 19.336,79 € (8,24%), Tabaco con 18.058,10 € (7,69%), REIT con 16.949,87 € (7,22%) y Telecomunicaciones con aproximadamente 16.829 € (7,17%). Petróleo, Salud, Alimentación y Bebidas, Seguros, Nuevas Energías, Químico, Minería, Finanzas, Tecnología y Aeroespacial y Defensa completan la cartera con pesos menores.
Los dos primeros bloques superan conjuntamente el 42% del capital de compra. No tiene por qué ser un problema, pero sí es un dato que merece seguimiento: en una cartera de dividendos es fácil acumular demasiado peso en sectores tradicionalmente generosos con el accionista.
5. Rentabilidad por dividendo: dónde está el mayor rendimiento sobre el coste
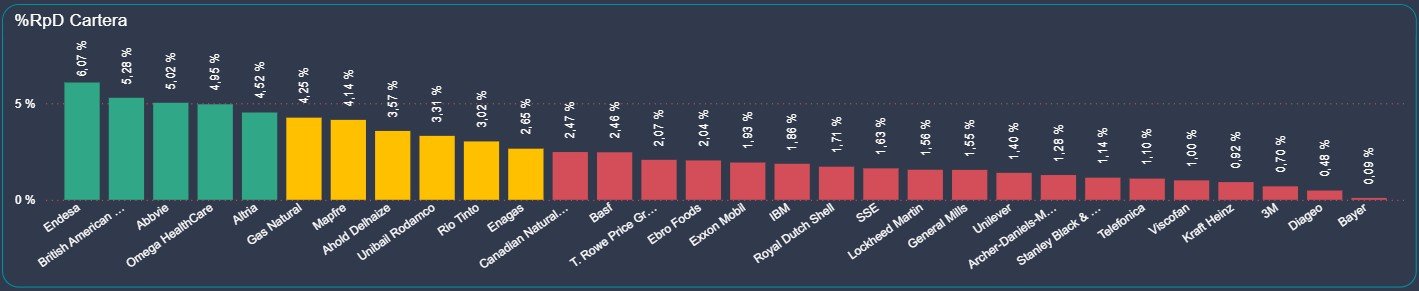
El gráfico de rentabilidad por dividendo vuelve a mostrar diferencias muy importantes entre posiciones. Endesa lidera con un 6,07%, seguida de British American Tobacco con un 5,28%, AbbVie con un 5,02% y Omega Healthcare con un 4,95%. Altria alcanza un 4,52%, Gas Natural un 4,25% y Mapfre un 4,14%.
En un segundo bloque encontramos Ahold Delhaize con un 3,57%, Unibail Rodamco con un 3,31%, Rio Tinto con un 3,02% y Enagás con un 2,65%. Después aparecen rentabilidades progresivamente menores en Canadian Natural Resources, BASF, T. Rowe Price, Ebro Foods, Exxon Mobil, IBM, Shell, SSE, Lockheed Martin, General Mills, Unilever y el resto de posiciones.
Este gráfico es útil, pero conviene interpretarlo correctamente. Una rentabilidad elevada puede proceder de una buena compra, de un crecimiento posterior del dividendo o, en algunos casos, de una caída del precio de la acción. Por eso nunca utilizo la RpD de forma aislada: debe acompañarse de análisis del negocio, generación de caja, deuda, payout, política de remuneración y sostenibilidad futura del dividendo.
Una idea importante:
Una cartera de dividendos no debería buscar el porcentaje más alto posible. El objetivo es construir un flujo de ingresos que pueda mantenerse y crecer sin asumir riesgos innecesarios. Un 6% sostenible puede ser excelente; un 8% o un 10% que termine recortándose puede salir mucho más caro.
6. Dividendos de agosto: 496,69 € netos
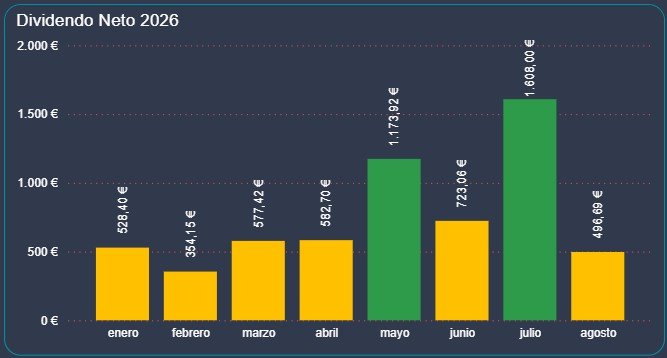
Agosto aporta 496,69 € netos, una cifra claramente inferior a los 1.608,00 € de julio. La caída mensual es de aproximadamente un 69,1%. Pero comparar ambos meses sin contexto sería engañoso: julio fue, con diferencia, el mejor mes del año hasta ahora y concentró varios pagos importantes.
La evolución mensual de 2026 queda así: enero 528,40 €, febrero 354,15 €, marzo 577,42 €, abril 582,70 €, mayo 1.173,92 €, junio 723,06 €, julio 1.608,00 € y agosto 496,69 €. El acumulado de los ocho primeros meses alcanza ya los 6.044,34 € netos.
| Mes | Dividendo neto |
|---|---|
| Enero | 528,40 € |
| Febrero | 354,15 € |
| Marzo | 577,42 € |
| Abril | 582,70 € |
| Mayo | 1.173,92 € |
| Junio | 723,06 € |
| Julio | 1.608,00 € |
| Agosto | 496,69 € |
El promedio mensual acumulado se sitúa alrededor de 755,54 € netos. No utilizaría ese promedio para proyectar linealmente el resto del año, porque la cartera tiene una estacionalidad evidente. Lo importante es que cada nuevo mes añade una capa más al flujo de ingresos y permite evaluar la tendencia anual con más perspectiva.
7. Qué empresas están generando más dividendos en 2026
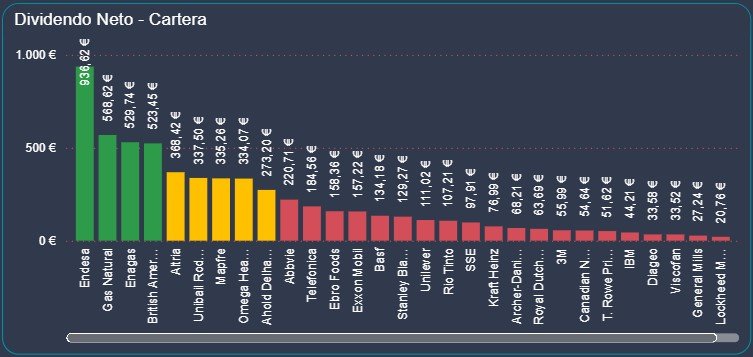
Al analizar los dividendos netos acumulados por empresa se observa una concentración mayor que la existente en el capital invertido. Endesa encabeza el ranking con 936,62 € netos, seguida de Gas Natural con 568,62 €, Enagás con 529,74 € y British American Tobacco con 523,44 €.
Después aparecen Altria con 368,42 €, Unibail Rodamco con 337,50 €, Mapfre con 335,62 €, Omega Healthcare con 334,07 €, Ahold Delhaize con 273,20 € y AbbVie con 220,71 €. Solo estas diez compañías aportan aproximadamente el 73% de los dividendos netos acumulados.
La cartera está diversificada por número de empresas, pero el flujo de dividendos no está repartido de forma uniforme. Una parte considerable depende de un grupo relativamente pequeño de compañías, por lo que conviene vigilar qué empresas sostienen realmente el flujo anual.
8. Dividendos por país: España sigue siendo la principal fuente de ingresos
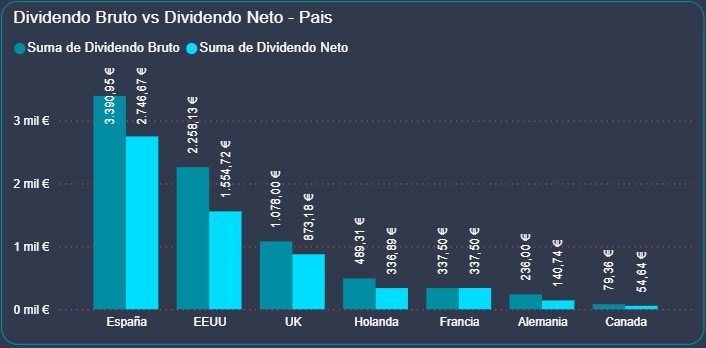
La distribución geográfica de los dividendos mantiene a España claramente en primera posición. El gráfico muestra 3.399,95 € brutos y 2.746,67 € netos. Estados Unidos ocupa el segundo lugar con 2.258,13 € brutos y 1.554,72 € netos, mientras que Reino Unido aporta 1.078,00 € brutos y 873,18 € netos.
Holanda registra 489,31 € brutos y 336,89 € netos; Francia 337,50 € tanto en bruto como en neto según el gráfico; Alemania 236,00 € brutos y 140,74 € netos; y Canadá 79,36 € brutos y 54,04 € netos.
Aquí se aprecia bien por qué en una estrategia internacional conviene mirar siempre el ingreso neto y no quedarse únicamente con el dividendo anunciado por la compañía. Retenciones, fiscalidad y tratamiento de cada mercado pueden provocar diferencias relevantes entre lo que una empresa distribuye y lo que finalmente llega a la cuenta.
9. Dividendos por sector: una fuente de ingresos todavía concentrada
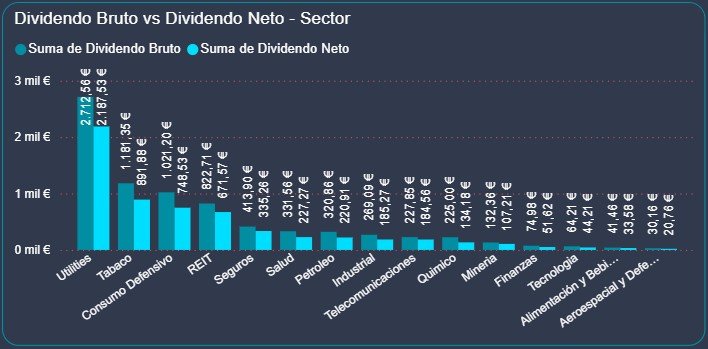
El reparto sectorial de los dividendos confirma algo que ya intuíamos viendo la composición de la cartera. Utilities aporta 2.712,56 € brutos y 2.187,53 € netos, lo que equivale a algo más del 36% de todo el dividendo neto acumulado del año.
Tabaco suma 1.181,35 € brutos y 891,88 € netos; Consumo Defensivo, 1.021,20 € brutos y 748,53 € netos; y REIT, 822,71 € brutos y 671,57 € netos. Estos cuatro sectores generan conjuntamente alrededor del 74% de los dividendos netos acumulados.
A partir de ahí encontramos Seguros con 335,26 € netos, Salud con 227,27 €, Petróleo con 220,91 €, Industrial con 185,27 €, Telecomunicaciones con 184,56 €, Químico con 134,18 €, Minería con 107,21 € y cantidades menores procedentes de Finanzas, Tecnología, Alimentación y Bebidas y Aeroespacial y Defensa.
La conclusión es clara: la cartera está bastante más diversificada en capital que en generación de ingresos. Es lógico, porque no todos los sectores tienen la misma tradición de reparto ni las mismas rentabilidades por dividendo. Aun así, me interesa seguir reduciendo progresivamente la dependencia de unos pocos sectores sin sacrificar la calidad de las empresas.
10. Bruto frente a neto: la diferencia que realmente importa
Si sumamos los importes sectoriales del gráfico, los dividendos brutos acumulados rondan los 7.869,25 €, mientras que el neto recibido asciende a 6.044,34 €. La diferencia es de aproximadamente 1.824,91 €.
No utilizo esta cifra para valorar una empresa, pero sí para recordar que el rendimiento bruto nunca es el rendimiento final del inversor. En una cartera internacional, la fiscalidad y las retenciones de origen tienen un peso real. Por eso, cuando comparo inversiones orientadas a rentas, intento hacerlo siempre sobre una base neta y teniendo en cuenta el tratamiento fiscal correspondiente.
Si quieres profundizar en este aspecto, puedes consultar el Hub de Fiscalidad de Libre Inversión → donde reunimos las principales guías sobre dividendos, ganancias, inversión internacional y obligaciones fiscales.
11. Julio frente a agosto: lo que realmente cambia
La diferencia más visible entre ambos meses está en los dividendos. Julio marcó un máximo de 1.608,00 € netos, mientras que agosto aporta 496,69 €. Pero esto no significa que la estrategia haya empeorado en un mes. Simplemente refleja el calendario de pagos de las compañías de la cartera.
El acumulado pasa de 5.547,65 € al cierre de julio a 6.044,34 € al cierre de agosto. Es decir, aunque agosto haya sido un mes más flojo en términos absolutos, el flujo anual sigue avanzando, aumenta aproximadamente un 8,95% respecto al acumulado de julio y ya supera los 6.000 € netos.
En cuanto a la estructura, no hay señales en los gráficos de un cambio drástico en la composición. El euro continúa por encima del 55%, España y Estados Unidos concentran la mayor parte del capital, y Utilities y Consumo Defensivo siguen siendo los sectores con más peso. La fotografía general, por tanto, es de estabilidad.
La comparación que más me interesa
No es julio contra agosto, sino 2026 contra el objetivo de construir una corriente de ingresos cada vez más sólida y diversificada. Los meses extraordinarios ayudan, pero la estrategia se valida con años completos, no con una única barra del gráfico.
12. Qué vigilar de cara a los próximos meses
El cierre de agosto deja varias cuestiones que seguiré observando. La primera es la concentración de capital en Utilities y Consumo Defensivo. La segunda es la concentración de dividendos: cuatro sectores generan aproximadamente tres cuartas partes del ingreso neto acumulado. La tercera es el peso combinado de España y Estados Unidos, que continúa siendo muy elevado respecto al resto de países.
Nada de esto implica vender o comprar automáticamente. La diversificación es una herramienta de gestión del riesgo, no un objetivo matemático que obligue a igualar todos los porcentajes. Lo importante es que cada peso sea consciente y encaje con el conjunto de la cartera.
También seguiré prestando atención a la sostenibilidad de las rentabilidades por dividendo más elevadas. Endesa, British American Tobacco, AbbVie, Omega Healthcare, Altria, Gas Natural y Mapfre destacan en el gráfico, pero la prioridad continúa siendo la misma: calidad del negocio, generación de caja y capacidad para mantener la remuneración.
Conclusión: agosto baja el ritmo, pero el acumulado supera los 6.000 €
Agosto no ha sido un mes espectacular en dividendos, especialmente después del récord de julio. Los 496,69 € netos pueden parecer modestos frente a los 1.608,00 € del mes anterior, pero forman parte de una estrategia en la que los ingresos llegan de forma irregular a lo largo del año.
El dato que me parece más relevante es el acumulado: 6.044,34 € netos entre enero y agosto. A su alrededor tenemos una cartera de aproximadamente 234.700 € de capital de compra, diversificada entre cuatro divisas, siete países, múltiples sectores y alrededor de treinta compañías.
Hay aspectos mejorables, especialmente la concentración del flujo de dividendos en Utilities, Tabaco, Consumo Defensivo y REIT. Pero esa es precisamente la utilidad de revisar la cartera todos los meses: no para reaccionar a cada movimiento, sino para entender mejor de dónde procede el rendimiento, dónde se acumulan los riesgos y si la estrategia sigue siendo coherente con los objetivos de largo plazo.
Seguiremos avanzando mes a mes. Sin grandes giros, sin perseguir la rentabilidad más alta y tratando de que cada nueva decisión mejore el equilibrio entre ingresos, diversificación, calidad y sostenibilidad.
¿Quieres ver cómo gestiono la cartera?
Puedes consultar el resto de cierres mensuales y seguir la evolución de la cartera, los dividendos y la diversificación en Libre Inversión.
Organiza tu propia cartera
Si quieres registrar compras, ventas, dividendos, sectores, países y divisas, puedes utilizar la Plantilla para gestionar tu cartera →Información importante:
Este artículo refleja el seguimiento personal de una cartera de inversión y tiene carácter exclusivamente educativo e informativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta. Toda inversión implica riesgos y los dividendos pueden modificarse, reducirse o suspenderse.