Construir una cartera de dividendos parece sencillo: compras acciones, esperas y empiezas a cobrar. La realidad es un poco más compleja.
El dividendo puede convertirse en una fuente creciente de ingresos, pero solo cuando detrás existe un negocio capaz de generar beneficios, caja y crecimiento durante muchos años. Una rentabilidad por dividendo elevada no sirve de mucho si la empresa termina recortando el pago, se endeuda demasiado o deteriora su negocio.
Por eso, en Libre Inversión preferimos analizar los dividendos como una parte de un proceso más amplio: selección de empresas, valoración, diversificación, fiscalidad, seguimiento de cartera y reinversión. Es el mismo enfoque que aplicamos al seguir nuestra cartera de inversión y dividendos mes a mes.
La idea central:
una cartera de dividendos no debería construirse buscando las acciones que más pagan hoy, sino empresas capaces de mantener y aumentar sus dividendos durante muchos años sin poner en riesgo el negocio.
1. Qué es realmente una cartera de dividendos
Un dividendo es una parte del beneficio o de los recursos de una empresa que se distribuye entre sus accionistas. Cuando posees acciones de una compañía que reparte dividendos, recibes una cantidad proporcional al número de acciones que tienes.
La idea resulta especialmente atractiva porque permite separar parcialmente dos conceptos: el valor de mercado de la cartera y el flujo de efectivo que genera. La cotización puede subir o bajar cada día, mientras que una empresa sólida puede continuar distribuyendo caja.
Eso no significa que los dividendos estén garantizados. Una empresa puede reducirlos, suspenderlos o eliminarlos. Por eso conviene abandonar la idea de que una acción de dividendos es algo parecido a un depósito. No lo es. Sigue siendo renta variable y su capital está sujeto a riesgo.
El objetivo es construir progresivamente un conjunto de negocios que generen suficiente caja para financiar sus inversiones, mantener un balance razonable y, además, devolver parte de ese capital a los accionistas.
2. Primera regla: calidad antes que rentabilidad
Uno de los errores más habituales consiste en ordenar las acciones por rentabilidad por dividendo y comprar directamente las que aparecen arriba.
Una acción que ofrece un 9 % o un 10 % puede parecer mucho más atractiva que otra que paga un 3 %, pero existe una pregunta previa: ¿por qué el mercado exige una rentabilidad tan alta?
A veces la respuesta es una valoración atractiva. Pero otras veces el precio ha caído porque el beneficio está empeorando, la deuda es elevada, el sector atraviesa problemas o el mercado anticipa un recorte del dividendo.
Yield alto ≠ dividendo seguro.
Cuanto más extraordinaria parece una rentabilidad, más importante resulta entender qué está descontando el mercado.
Por eso nos interesa mucho más una compañía capaz de aumentar beneficios y caja que otra que simplemente mantiene un porcentaje elevado durante un periodo corto.
Los llamados aristócratas del dividendo pueden servir como punto de partida: empresas con largos historiales de crecimiento del pago. Pero tampoco son una garantía. Una magnífica compañía comprada a una valoración excesiva puede ofrecer una rentabilidad futura mediocre.
3. Los ratios que debes mirar antes de comprar
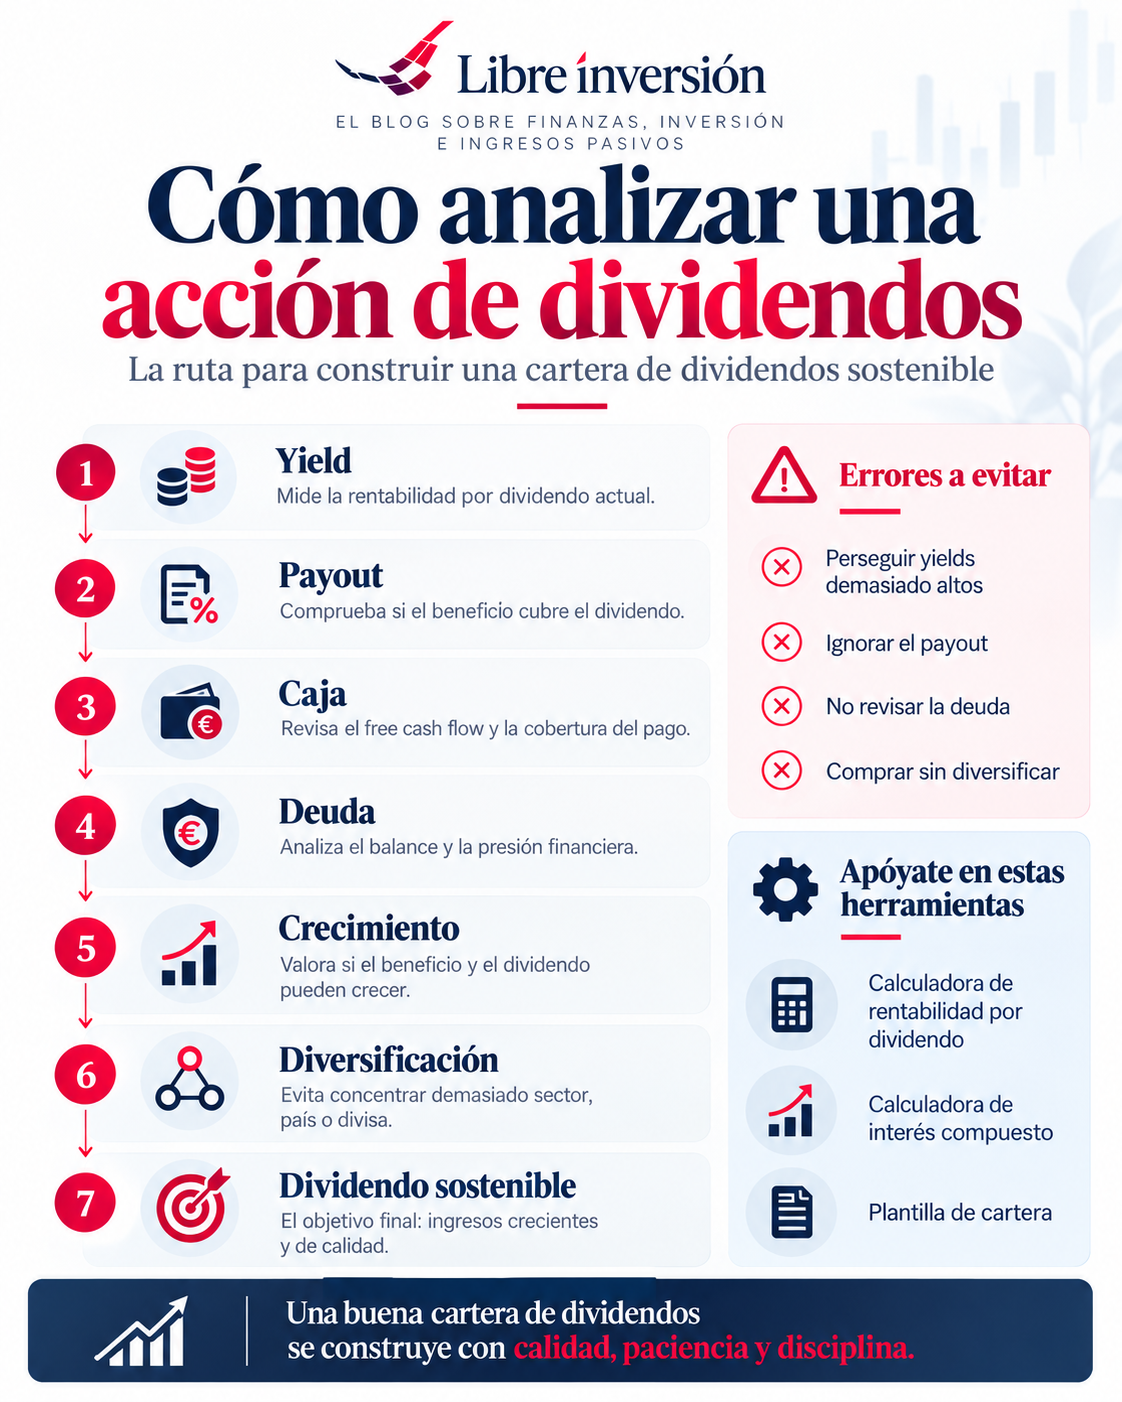
No existe un único ratio capaz de decirnos si un dividendo es bueno o malo. Como mínimo conviene observar la rentabilidad, el payout, la generación de caja, la deuda y la evolución del dividendo.
Rentabilidad por dividendo
Dividendo anual por acción dividido entre el precio actual.
Payout
Porcentaje del beneficio que se distribuye al accionista.
Free cash flow
Caja disponible después de las inversiones necesarias.
Crecimiento
Evolución del dividendo y del beneficio a largo plazo.
Por ejemplo, dos empresas pueden repartir 3 € por acción. Si la primera gana 4 € por acción, distribuye aproximadamente el 75 % del beneficio. Si la segunda gana únicamente 2 €, está repartiendo más de lo que gana.
El segundo caso no significa automáticamente que vaya a recortar el dividendo, pero obliga a analizar de dónde procede el dinero y si esa situación puede mantenerse.
HERRAMIENTA · DIVIDENDOS
Calcula la rentabilidad por dividendo de una acción
Introduce el precio actual y el dividendo anual para conocer la rentabilidad por dividendo. Si ya tienes la acción en cartera, añade tu precio medio para calcular el yield on cost y estimar los ingresos brutos y netos de tu posición.
NO MIRES SOLO EL YIELD
Una RpD alta no garantiza un buen dividendo
Utiliza la calculadora como punto de partida y comprueba después payout, generación de caja, deuda, crecimiento y sostenibilidad del pago.
4. Diversificación: no dependas de una sola fuente de dividendos
Una cartera puede tener veinte empresas y estar mal diversificada. Si diez pertenecen al mismo sector, dependen del mismo ciclo económico o generan sus beneficios en la misma región, el riesgo real puede ser mucho mayor de lo que parece.
Conviene observar al menos cuatro dimensiones: empresa, sector, país y divisa.
Sectores como consumo defensivo, salud, infraestructuras, energía, telecomunicaciones, financieras o utilities pueden comportarse de manera muy distinta ante cambios de tipos, inflación o crecimiento económico.
La diversificación tampoco significa repartir exactamente el mismo porcentaje entre todas las posiciones. Significa evitar que un error individual o un problema sectorial pueda comprometer una parte excesiva de tus ingresos.
Puedes profundizar en esta parte en nuestro Hub de Sectores de inversión
5. Reinvertir dividendos: el verdadero motor de la bola de nieve
Mientras estás construyendo patrimonio, los dividendos pueden convertirse en nuevo capital.
Recibes un pago, lo reinviertes, compras nuevas participaciones y esas nuevas acciones pueden generar más dividendos en el futuro. Con el tiempo, cada vuelta de este proceso añade una pequeña capa adicional.
Al principio el efecto parece lento. Una cartera de 10.000 € al 4 % produce unos 400 € brutos al año. Pero si sigues aportando capital, reinviertes los dividendos y las empresas aumentan sus pagos, la diferencia empieza a acumularse.
La fase de acumulación necesita tiempo.
La parte más poderosa del interés compuesto suele llegar después de muchos años, cuando los rendimientos empiezan a aplicarse sobre una base de capital mucho mayor.
Para simular ese efecto puedes utilizar nuestra Calculadora de interés compuesto
6. ¿Cuánto dinero necesitas para vivir de dividendos?
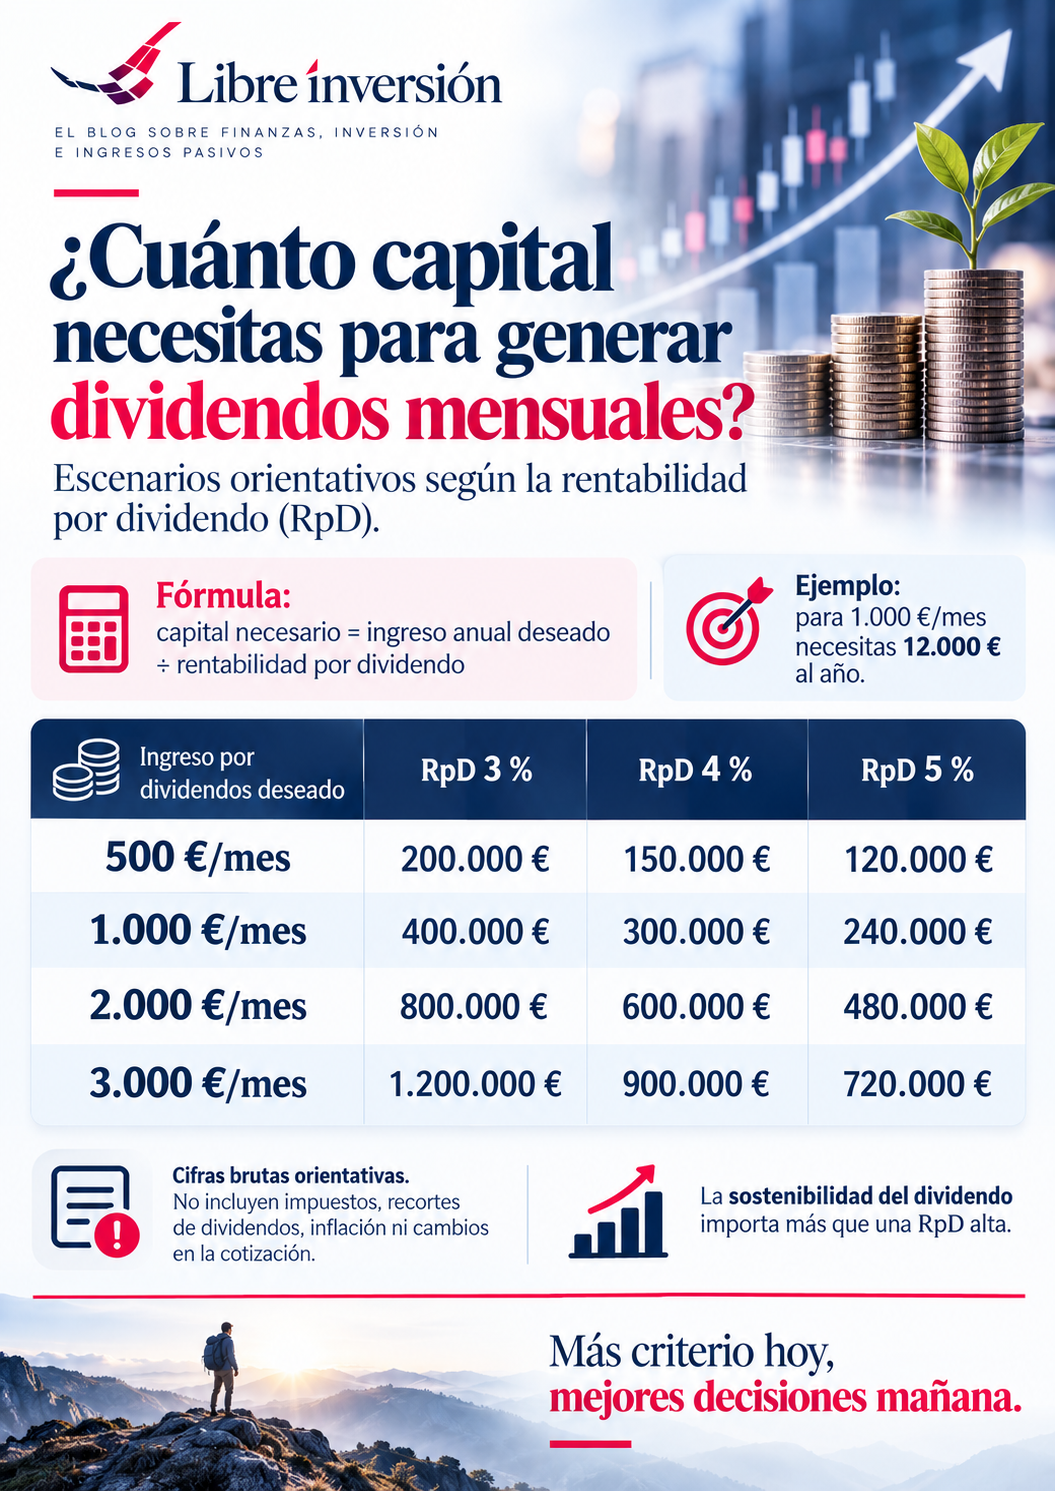
No existe una cifra universal. Depende de cuánto gastas cada año y de la rentabilidad sostenible que pueda generar tu cartera.
La relación básica es sencilla:
Capital aproximado = gasto anual ÷ rentabilidad por dividendo
Si utilizamos una rentabilidad bruta del 4 % únicamente como ejemplo matemático:
| Ingresos anuales deseados | Capital al 3 % | Capital al 4 % | Capital al 5 % |
|---|---|---|---|
| 12.000 € | 400.000 € | 300.000 € | 240.000 € |
| 24.000 € | 800.000 € | 600.000 € | 480.000 € |
| 40.000 € | 1.333.333 € | 1.000.000 € | 800.000 € |
Estas cifras son brutas y no representan una recomendación de rentabilidad objetivo. Una cartera con un 5 % no es automáticamente mejor que otra con un 3 %. La sostenibilidad del dividendo importa más que alcanzar un porcentaje arbitrario.
7. Yield on cost: útil para medir tu historia, no para tomar todas tus decisiones
El yield on cost compara el dividendo actual con el precio al que compraste tus acciones.
Imagina que compraste una compañía a 25 € y hoy paga 2 € de dividendo anual. Tu rentabilidad sobre coste sería del 8 %. Si actualmente la acción cotiza a 50 €, su rentabilidad por dividendo de mercado sería solo del 4 %.
Es una métrica interesante para observar cómo ha evolucionado una inversión, pero puede inducir a error si la utilizamos para decidir si debemos mantener una acción.
El mercado no sabe lo que pagaste. Para decidir qué hacer hoy hay que comparar la rentabilidad esperada desde el precio actual con el riesgo y con las alternativas disponibles.
¿No tienes claro cuál es tu precio medio?
Antes de calcular tu yield on cost, puedes obtener el coste medio de tu posición con nuestra Calculadora de precio medio de acciones →
8. Fiscalidad: el dividendo bruto no es lo que llega a tu bolsillo
Para un inversor residente fiscal en España, los dividendos forman parte de los rendimientos del capital mobiliario integrados en la base del ahorro. Además, normalmente existe una retención inicial.
La escala del ahorro es progresiva, por lo que el porcentaje final depende del conjunto de rentas que integren esa base. Por eso no conviene confundir la retención aplicada en el cobro con el impuesto definitivo.
Cuando los dividendos proceden de una empresa extranjera, puede existir además retención en el país de origen, lo que introduce la cuestión de la doble imposición.
Puedes ampliar esta parte en nuestra guía Fiscalidad de los dividendos en España 2026 y consultar el resto de contenidos para inversores en el Hub de Fiscalidad
Rentabilidad bruta y rentabilidad neta son dos cosas diferentes.
Dos compañías con la misma RpD pueden terminar generando cantidades netas distintas dependiendo del país, la retención y la situación fiscal del inversor.
Puedes ampliar esta parte en nuestra guía: Fiscalidad de los dividendos en España 2026
9. Cómo saber si un dividendo puede mantenerse
Antes de considerar una empresa por su dividendo, conviene responder unas pocas preguntas.
Para profundizar en empresas concretas puedes utilizar el Hub de Análisis de empresas
10. Los errores que más dañan una cartera de dividendos
| Error | Por qué es peligroso |
|---|---|
| Perseguir el yield más alto | Puedes terminar comprando empresas cuyo dividendo está en riesgo. |
| Ignorar la deuda | Los intereses y refinanciaciones compiten con el dividendo. |
| Concentrarse en un sector | Un mismo problema económico puede afectar a muchas posiciones. |
| Confundir dividendo ordinario y extraordinario | Un pago excepcional puede inflar artificialmente la RpD. |
| Comprar sin mirar valoración | Una empresa excelente puede ofrecer poca rentabilidad si pagas demasiado. |
| No controlar fiscalidad y costes | La rentabilidad neta puede alejarse bastante de la cifra bruta. |
11. Cómo montar tu primera cartera de dividendos
No necesitas empezar con treinta compañías. Necesitas un método que puedas repetir.
¿Buscas ingresos actuales o estás acumulando patrimonio para el futuro?
Negocio, balance, caja, payout, crecimiento y valoración.
Empresas, sectores, países y divisas.
No permitas que una sola idea determine el resultado total.
Compra, precio medio, dividendos, impuestos y exposición.
Controlar una cartera no significa observar la cotización todos los días.
Para registrar todas estas variables puedes utilizar nuestra Plantilla para gestionar tu cartera de inversión
12. Qué revisar cada mes
Una estrategia de dividendos es especialmente adecuada para un seguimiento periódico. No necesitas reaccionar a cada movimiento de mercado, pero sí comprobar si la cartera continúa avanzando.
En nuestros cierres mensuales seguimos aspectos como la evolución del patrimonio, compras y ventas, peso por empresa, sector, país y divisa, dividendos recibidos y comparación con periodos anteriores.
La pregunta más útil no es: “¿Ha subido mi cartera este mes?”
Es: “¿Sigue la cartera siendo coherente con la estrategia para la que fue construida?”
Preguntas frecuentes
¿Cuántas empresas necesito para una cartera de dividendos?
No existe una cifra mágica. Importa más evitar concentraciones excesivas que alcanzar un número concreto de posiciones.
¿Una rentabilidad por dividendo alta es siempre mejor?
No. Una RpD muy elevada puede reflejar una fuerte caída del precio o dudas sobre la sostenibilidad futura del dividendo.
¿Debo reinvertir todos los dividendos?
Depende de tu fase financiera. Durante la acumulación puede acelerar el crecimiento. Si ya utilizas la cartera para financiar gastos, el objetivo puede ser diferente.
¿El yield on cost sirve para decidir si vendo?
No por sí solo. Describe la rentabilidad del dividendo respecto a tu coste histórico, pero una decisión actual debería valorar precio actual, perspectivas, riesgo y alternativas.
¿Los dividendos son ingresos pasivos?
Pueden generar ingresos sin necesidad de vender acciones, pero proceden de inversiones sometidas a riesgo y requieren análisis, diversificación y seguimiento.
Conclusión: construir ingresos por dividendos requiere paciencia
Una cartera de dividendos no se construye buscando un porcentaje mágico. Se construye acumulando participaciones en buenos negocios, a precios razonables y dentro de una cartera suficientemente diversificada.
Después llega la parte menos espectacular, pero probablemente más importante: seguir aportando, reinvertir cuando tenga sentido, controlar los riesgos y permitir que el tiempo haga su trabajo.
La rentabilidad por dividendo es una métrica útil. El payout también. El yield on cost puede resultar motivador. Pero ninguna de esas cifras sustituye al análisis del negocio.
El objetivo final debería ser que cada empresa contribuya a una cartera capaz de generar ingresos de forma sostenible sin asumir riesgos innecesarios.
Empieza por medir tus dividendos
Si ya tienes acciones en cartera, calcula su rentabilidad por dividendo, tu yield on cost y los ingresos estimados. Después utiliza esos números como punto de partida para analizar la sostenibilidad del dividendo y el peso de la posición.
Información importante:
Este artículo tiene carácter exclusivamente educativo e informativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta de ningún activo. Los dividendos no están garantizados y pueden reducirse o eliminarse. Toda inversión en renta variable implica riesgo y puede generar pérdidas.