
Estafas más sonadas de la historia
A pesar de que sería fácil llegar a un consenso general de las estafas de los últimos años, nos sería mucho más complicado calificar la más sonada o la mayor de la historia, ya que podríamos [...]
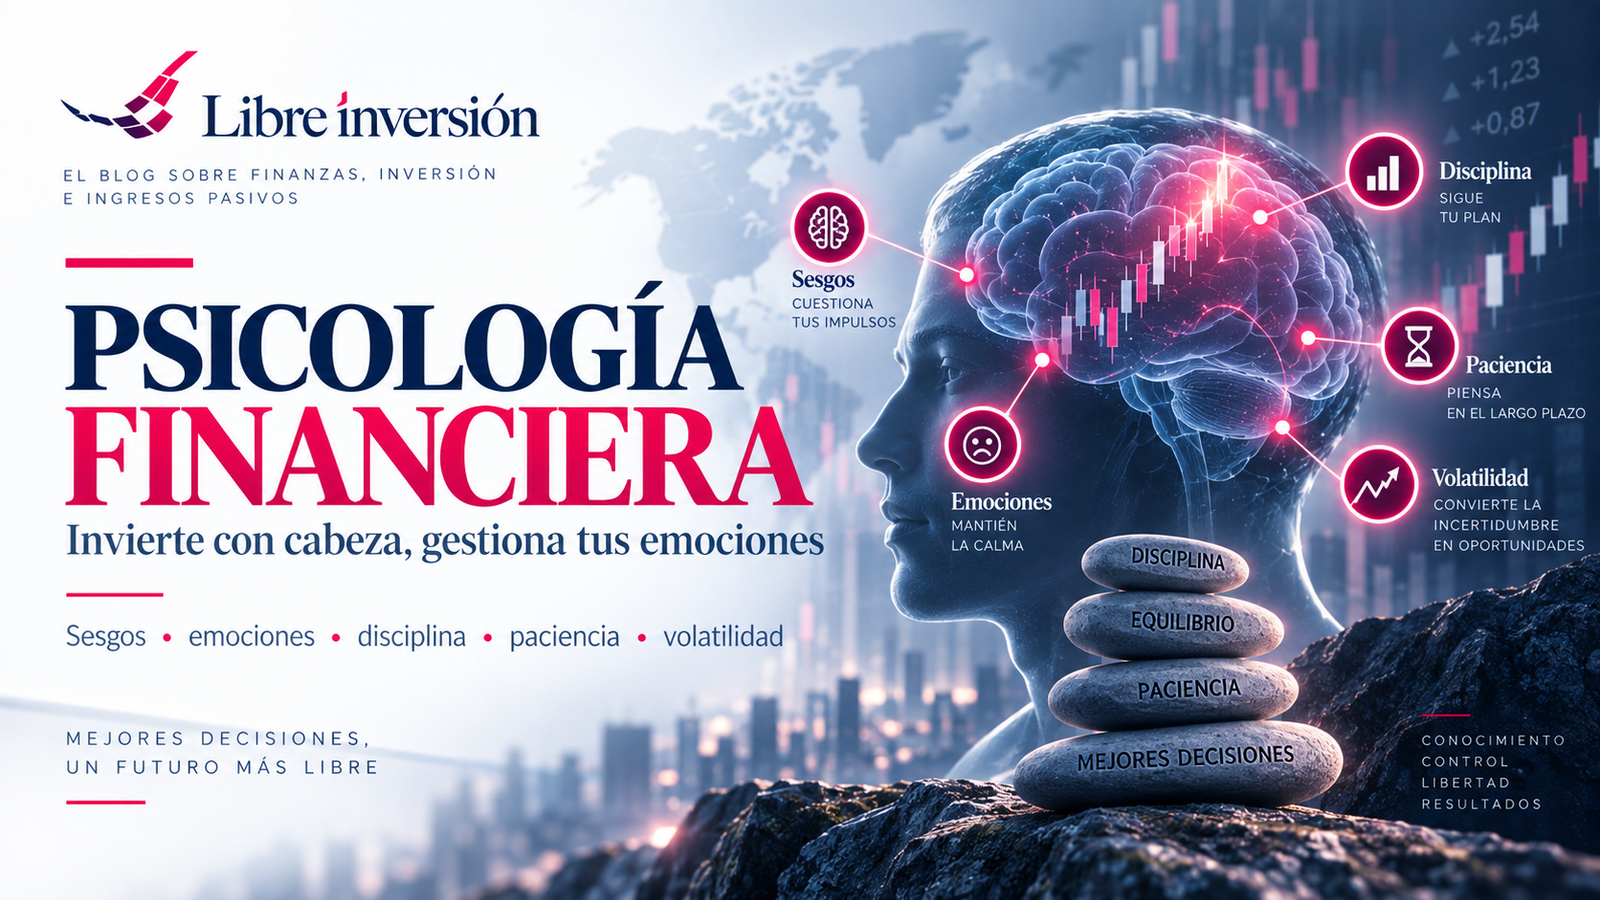
Invertir parece una actividad dominada por números, ratios y gráficos, pero muchas de las decisiones más importantes se toman bajo la influencia de emociones, sesgos cognitivos, miedo, codicia, exceso de confianza y presión social.
Puedes tener una estrategia razonable, una cartera diversificada y un buen análisis, y aun así tomar malas decisiones si abandonas el plan precisamente cuando aparece la volatilidad.
Por eso la psicología financiera no es un complemento opcional: forma parte del propio proceso de inversión.
También importa qué harás realmente cuando tu cartera caiga, cuando todos hablen de una oportunidad o cuando una inversión que acabas de vender continúe subiendo.
La teoría económica clásica suele asumir decisiones racionales, pero la economía conductual muestra que nuestras elecciones están condicionadas por numerosos atajos mentales.
Analiza cómo emociones, intuiciones y sesgos cognitivos pueden alterar decisiones financieras aparentemente racionales.
El cerebro busca simplificar decisiones complejas. Esos atajos pueden resultar útiles, pero también generar errores sistemáticos cuando existe incertidumbre.
Reconocerlos no los elimina, pero permite diseñar procesos que reduzcan su influencia.
Existen muchos más, pero estos seis aparecen con frecuencia en decisiones de compra, venta y gestión de cartera.
La mejor defensa suele ser crear reglas, checklists, límites y tiempos de reflexión antes de que aparezca la presión emocional.
Ver números rojos puede activar respuestas emocionales que nos empujan a actuar simplemente para dejar de sentir incomodidad.
Una caída del precio no implica automáticamente que la tesis de inversión haya desaparecido.
El problema contrario consiste en mantener una inversión deteriorada únicamente para no materializar una pérdida.
La decisión debería basarse en negocio, valoración, riesgo y tesis, no solo en el precio de compra.
Nuestra percepción del riesgo cambia con el entorno. Cuando los mercados suben, el riesgo parece menor; cuando caen, parece mucho mayor.
Durante una caída podemos olvidar que la volatilidad formaba parte del escenario inicial.
El miedo puede llevarnos a vender, detener aportaciones o cambiar de estrategia en el peor momento.
Durante periodos alcistas podemos asumir que el mercado seguirá premiando cualquier decisión.
La codicia favorece concentración, apalancamiento y expectativas poco realistas.
Por eso conviene definir límites y reglas cuando estamos tranquilos, no en medio de una caída o una euforia colectiva.
Pocas emociones empujan tanto a comprar deprisa como ver que otros están ganando dinero con una inversión que todavía no tenemos.
Empiezas a pensar: «todo el mundo gana menos yo», «si no compro hoy será demasiado tarde» o «ya analizaré la empresa después».
El problema no es que el activo necesariamente vaya a caer, sino que estás tomando una decisión sin proceso.
Introduce una pausa, revisa el plan, analiza el activo y decide el tamaño de la posición antes de comprar.
Si la oportunidad solo funciona si compras inmediatamente, quizá no encaje con una estrategia de largo plazo.
Una caída importante pone a prueba mucho más que la cartera. También pone a prueba nuestra tolerancia emocional al riesgo.
Aunque sabíamos que podía ocurrir, la caída real se siente diferente.
Revisamos noticias, cotizaciones y opiniones buscando una certeza que el mercado no puede ofrecer.
Vender puede parecer una forma inmediata de recuperar sensación de control.
La pregunta debería ser: ¿ha cambiado mi situación, mi horizonte o la tesis de las inversiones?
La elección entre invertir periódicamente o intentar seleccionar momentos de entrada no es solo matemática. También afecta al comportamiento.
Automatizar aportaciones puede disminuir la tentación de esperar continuamente al «momento perfecto».
Intentar acertar los puntos de entrada y salida exige tomar más decisiones y puede amplificar sesgos y emociones.
Unos buenos resultados pueden hacer que atribuyamos demasiado éxito a nuestra habilidad y demasiado poco al entorno o a la suerte.
Después de varios aciertos podemos asumir que nuestra capacidad predictiva ha mejorado.
La confianza excesiva suele aumentar la frecuencia de compra y venta.
Podemos concentrar demasiado capital en las ideas que creemos conocer mejor.
Una decisión bien razonada puede terminar mal, y una decisión impulsiva puede terminar bien. Evalúa el proceso, no únicamente el resultado.
Los mercados ofrecen estímulos constantes: noticias, precios, recomendaciones y nuevas oportunidades. Eso puede crear una falsa necesidad de intervenir continuamente.
Cada operación añade costes, fiscalidad, posibilidad de error y nuevas oportunidades de actuar emocionalmente.
Si la tesis, el plan y la distribución de cartera siguen siendo válidos, mantener puede ser una acción perfectamente racional.
Toda estrategia atraviesa periodos de peor comportamiento relativo. El peligro aparece cuando cambiamos constantemente hacia lo que acaba de funcionar mejor.
Tendemos a proyectar los resultados recientes hacia el futuro.
Compararnos constantemente con índices, amigos o redes sociales puede erosionar la disciplina.
Modifica la estrategia cuando cambien tus objetivos, circunstancias o hipótesis fundamentales, no por unas pocas semanas de peor rendimiento.
Si todavía no tienes reglas escritas, revisa el Plan de inversión →
Resulta mucho más difícil tomar decisiones calmadas cuando una posición cae un 20 %, 30 % o 40 %. Las reglas deberían definirse antes.
Objetivos, horizonte, distribución, aportaciones y reglas de revisión.
Preguntas obligatorias antes de comprar, aumentar o vender.
Una posición demasiado grande puede hacer imposible mantener la calma.
Revisar constantemente la cartera puede aumentar la presión emocional.
El nivel de riesgo correcto no es únicamente el que maximiza una rentabilidad teórica, sino el que puedes mantener durante periodos difíciles.
Estas preguntas ayudan a detectar decisiones dominadas por entusiasmo, FOMO o exceso de confianza.
Vender puede ser tan emocional como comprar. Una caída no siempre invalida una tesis, y una subida tampoco obliga a mantener indefinidamente.
Registrar decisiones permite analizar meses después qué pensabas realmente y distinguir memoria de evidencia.
Para registrar también operaciones, dividendos y evolución de cartera, puedes utilizar las Herramientas de Libre Inversión →
El objetivo no es eliminar las emociones, sino evitar que sean las únicas responsables de la decisión.
Cuanto más importante sea la decisión, más útil puede resultar introducir deliberadamente una pausa entre emoción y ejecución.
La asignación de activos no debería diseñarse únicamente con una hoja de cálculo. También debe tener en cuenta cómo reaccionarás durante periodos difíciles.
Una cartera con mayor potencial de fluctuación puede resultar inapropiada si provoca decisiones impulsivas.
Incluso una empresa excelente puede generar demasiado estrés si representa una parte excesiva del patrimonio.
Diversificación, movimientos, dividendos y evolución pueden analizarse en el Hub de Cartera.
La psicología funciona mejor cuando está integrada dentro de una arquitectura completa de análisis y seguimiento.
Filtra candidatos antes de convertirlos en una tesis de inversión.
Negocio, resultados, deuda, caja, valoración y riesgos.
Cómo encajan las decisiones individuales dentro del conjunto.
No puedes eliminar la incertidumbre, las pérdidas temporales ni las emociones que aparecen cuando inviertes.
Pero sí puedes diseñar un proceso con reglas, diversificación, checklists, tamaños de posición y tiempos de reflexión que reduzcan la probabilidad de actuar impulsivamente.
Los mercados no solo ponen a prueba empresas, valoraciones y estrategias. También ponen a prueba paciencia, disciplina y tolerancia a la incertidumbre.
Reconocer sesgos no garantiza decisiones perfectas, pero ayuda a construir procesos más resistentes a las emociones del momento.
Utiliza este Hub para revisar tus decisiones antes y después de ejecutarlas. Con el tiempo, comprender tus propios errores puede resultar tan importante como aprender a analizar un balance o una valoración.
Este contenido tiene carácter exclusivamente educativo e informativo. No constituye asesoramiento financiero, psicológico, fiscal ni una recomendación personalizada de inversión. Toda inversión implica riesgo, incluida la posible pérdida parcial o total del capital.
A continuación encontrarás las últimas publicaciones sobre sesgos, emociones, comportamiento, disciplina, volatilidad y toma de decisiones financieras.
Inversión, dividendos y fiscalidad explicados desde una cartera real. Análisis, herramientas y experiencias para tomar mejores decisiones financieras a largo plazo.