Alquilar una vivienda puede generar una fuente de ingresos relativamente estable, pero también incorpora riesgos. El más evidente es que el inquilino deje de pagar y el propietario tenga que continuar afrontando hipoteca, comunidad, IBI, seguros, reparaciones y otros gastos mientras intenta recuperar las rentas pendientes.
El seguro de impago de alquiler intenta trasladar parte de ese riesgo a una aseguradora. Sin embargo, no es una garantía absoluta frente a cualquier problema con un arrendatario y tampoco todas las pólizas cubren exactamente lo mismo.
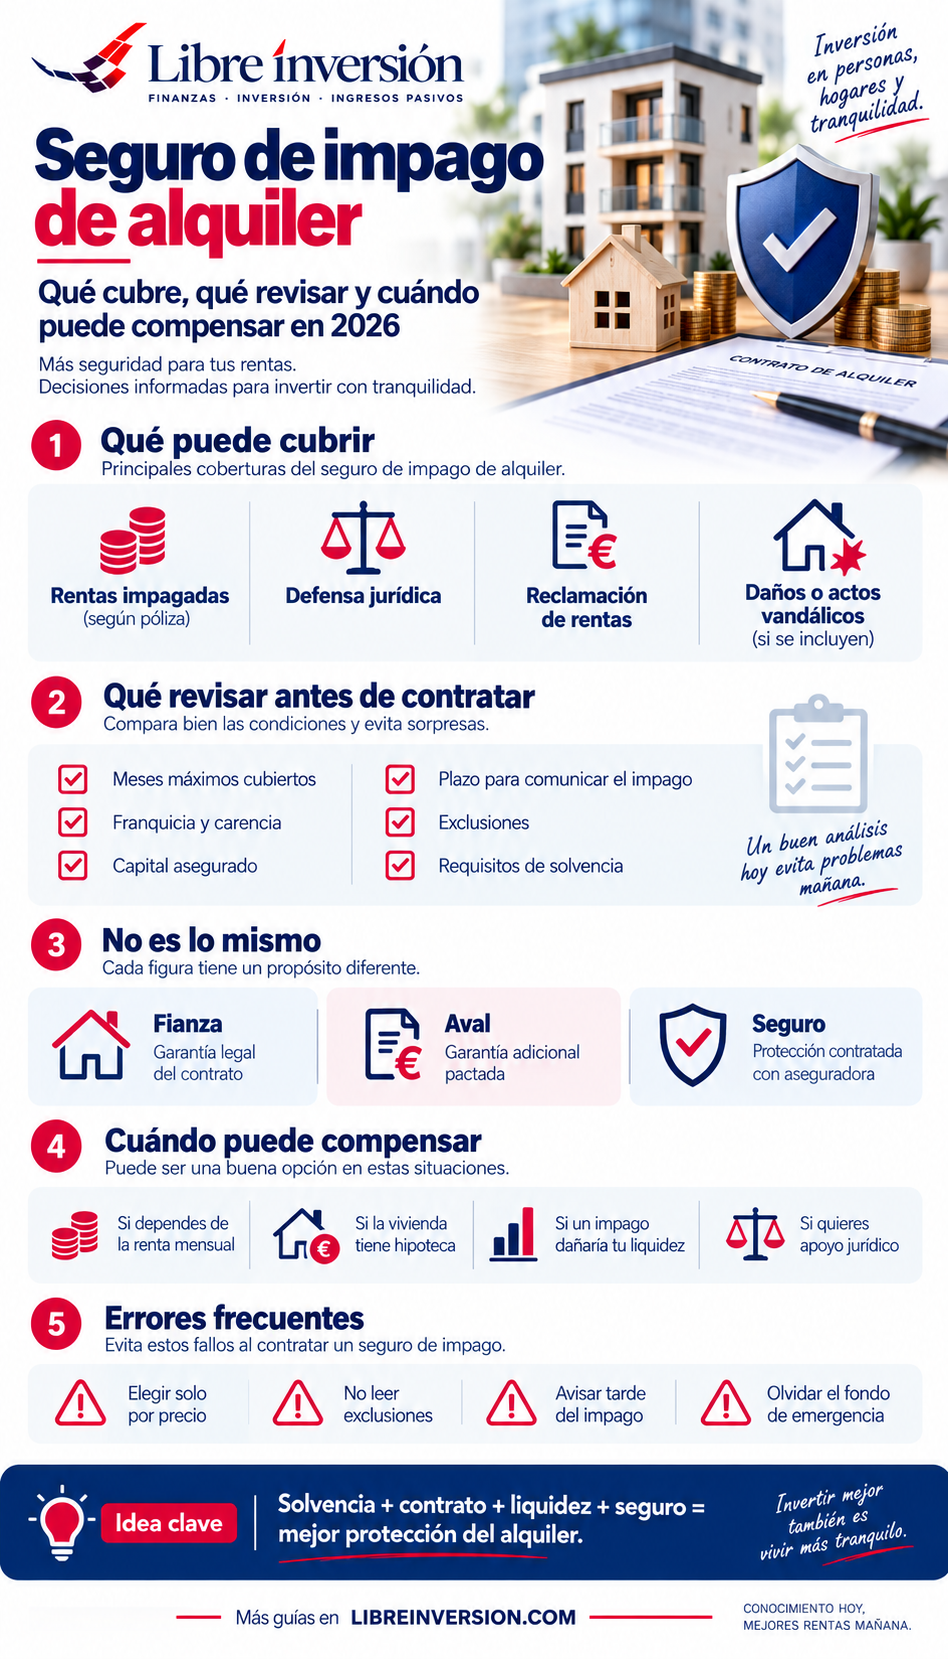
La cuestión importante no es simplemente si “merece la pena contratarlo”, sino qué riesgo cubre, durante cuánto tiempo, con qué límites, qué exclusiones incorpora y cuánto te cuesta proteger cada euro de renta.
La idea clave
Un seguro de impago no sustituye a un buen contrato, a la selección del inquilino ni a mantener liquidez propia. Es una herramienta adicional de gestión del riesgo.
En esta guía veremos qué puede cubrir un seguro de impago, cómo se diferencia de la fianza o un aval, cómo calcular su coste real, qué revisar antes de contratarlo y cómo encajarlo dentro de las finanzas de una vivienda alquilada.
Alquilar una vivienda también exige planificación financiera
La renta mensual no debería confundirse con beneficio disponible. El propietario necesita margen para impuestos, mantenimiento, periodos sin inquilino, reparaciones e imprevistos.
Contenido de esta guía
- Qué es un seguro de impago de alquiler
- Qué puede cubrir
- Qué debes revisar en la póliza
- Seguro de impago vs. fianza
- Seguro de impago vs. aval bancario
- Cómo se analiza al inquilino
- Cuánto puede costar
- Cómo calcular su coste relativo
- Seguro vs. pérdida potencial
- Qué hacer cuando dejan de pagarte
- Defensa jurídica y reclamación
- Daños al inmueble
- Seguro y fondo de emergencia
- Fiscalidad de la prima
- Impagos y saldos de dudoso cobro
- Cuándo puede compensar
- Cuándo puede ser menos prioritario
- Errores frecuentes
- Checklist antes de contratar
- Preguntas frecuentes
¿Qué es un seguro de impago de alquiler?
Es una póliza mediante la cual una aseguradora asume determinados riesgos relacionados con el arrendamiento de una vivienda a cambio del pago de una prima.
La cobertura más característica es el impago de las rentas, pero muchas pólizas incorporan también servicios jurídicos u otras garantías adicionales.
La expresión “seguro de impago” puede generar la impresión de que cualquier mensualidad no cobrada será abonada automáticamente. No funciona así.
La aseguradora pagará cuando el siniestro encaje en las condiciones del contrato, se hayan cumplido las obligaciones del asegurado y se respeten los límites de la póliza.
¿Qué puede cubrir un seguro de impago?
Las coberturas dependen completamente del producto contratado. No asumiría que dos seguros denominados “impago de alquiler” son equivalentes.
Entre las garantías que pueden encontrarse en el mercado están:
- indemnización por determinadas rentas impagadas;
- cobertura durante un número máximo de mensualidades;
- defensa jurídica;
- reclamación de rentas;
- asistencia legal relacionada con el arrendamiento;
- determinados daños o actos vandálicos cuando se hayan contratado;
- otras garantías relacionadas con la recuperación de la vivienda.
La cobertura efectiva depende siempre de las condiciones generales y particulares.
No preguntes únicamente “¿cubre el impago?”
Pregunta cuántos meses, desde cuándo, hasta qué importe, con qué franquicia y bajo qué condiciones.
Los puntos más importantes que debes revisar en la póliza
Antes de contratar compararía como mínimo estos elementos:
- Mensualidades máximas cubiertas.
- Capital máximo por siniestro.
- Franquicia o parte del perjuicio que asumes tú.
- Carencia, si existe.
- Momento desde el que comienza la indemnización.
- Plazo para comunicar el primer impago.
- Defensa y reclamación jurídica.
- Límites de honorarios o gastos.
- Daños al inmueble, si están incluidos.
- Exclusiones.
- Requisitos de solvencia del inquilino.
- Documentación que debes conservar.
Dos pólizas con primas similares pueden ofrecer protecciones bastante diferentes.
Seguro de impago y fianza no son lo mismo
La Ley de Arrendamientos Urbanos establece que, en un arrendamiento de vivienda, debe prestarse una fianza en metálico equivalente a una mensualidad de renta.
Esa fianza y el seguro tienen funciones diferentes.
| Fianza | Seguro de impago |
|---|---|
| La entrega el arrendatario. | Es un contrato con una aseguradora. |
| Una mensualidad en vivienda. | Cobertura según condiciones de la póliza. |
| Responde de las obligaciones arrendaticias cuando corresponda. | Puede indemnizar rentas impagadas y ofrecer otros servicios. |
| Debe gestionarse conforme a la normativa aplicable. | Exige el pago de una prima. |
Además, la LAU permite pactar garantías adicionales. En los contratos de vivienda de hasta cinco años —o siete si el arrendador es persona jurídica— el valor de esas garantías adicionales no puede superar dos mensualidades.
La regulación autonómica puede establecer además obligaciones relacionadas con el depósito de la fianza.
Seguro de impago vs. aval bancario
Otra forma de reforzar la seguridad del arrendamiento puede ser un aval, aunque su funcionamiento es distinto.
Aval bancario
Es una garantía proporcionada normalmente a instancia del arrendatario y responde dentro del importe, duración y condiciones establecidos.
Seguro de impago
Lo contrata habitualmente el propietario para transferir determinados riesgos a la aseguradora y puede incorporar servicios adicionales.
No elegiría entre ambos únicamente preguntando cuál es “más seguro”. Hay que analizar coste, duración, facilidad de ejecución, límites y obligaciones de cada alternativa.
El análisis de solvencia del inquilino sigue siendo fundamental
Contratar un seguro no elimina la importancia de seleccionar correctamente al arrendatario.
De hecho, muchas aseguradoras analizan previamente la solvencia del candidato antes de aceptar el riesgo.
Pueden solicitar, dependiendo del perfil y de sus criterios internos:
- documentación identificativa;
- nóminas;
- contrato de trabajo;
- justificación de ingresos;
- documentación de autónomos;
- pensiones;
- información sobre los distintos arrendatarios;
- otros documentos necesarios para el análisis del riesgo.
No existe un porcentaje universal de renta sobre ingresos válido para todas las aseguradoras. Cada compañía puede aplicar criterios propios.
La finalidad del análisis no es garantizar que nunca existirá un impago, sino reducir la probabilidad de que la renta resulte claramente incompatible con la capacidad económica del inquilino.
¿Cuánto cuesta un seguro de impago de alquiler?
No utilizaría un porcentaje de mercado como regla universal porque el precio puede cambiar entre aseguradoras y depender de las características de la operación.
El coste puede variar según:
- renta mensual;
- número de mensualidades cubiertas;
- perfil de los arrendatarios;
- coberturas adicionales;
- franquicias;
- capitales asegurados;
- características del contrato;
- criterios comerciales de la aseguradora.
La forma más útil de analizarlo es calcular cuánto representa la prima respecto a tus ingresos anuales por alquiler.
Cómo calcular el coste relativo del seguro
Ejemplo puramente didáctico:
- Renta mensual: 900 €.
- Renta anual: 10.800 €.
- Prima anual hipotética: 380 €.
El cálculo sería:
En este ejemplo estarías destinando aproximadamente el 3,5 % de la renta bruta anual al seguro.
La cifra de 380 € es únicamente un ejemplo matemático y no pretende representar el precio actual del mercado.
Lo importante: comparar el coste del seguro con la pérdida potencial
El análisis no termina calculando el porcentaje anterior.
Debes preguntarte qué ocurriría si dejaras de cobrar varios meses.
Si cobras 900 € mensuales, seis mensualidades representan 5.400 € de ingresos brutos.
Durante ese periodo quizá sigas pagando:
- hipoteca;
- comunidad;
- IBI;
- seguros;
- reparaciones;
- otros costes del inmueble.
Por eso la pregunta no es únicamente cuánto cuesta la póliza, sino cuánto daño financiero podría ocasionarte el riesgo que estás asegurando.
¿Qué hacer cuando aparece el primer impago?
Uno de los errores más costosos puede ser esperar varios meses antes de revisar la póliza.
Si se produce un impago:
- Comprueba la situación. Puede existir un error bancario o incidencia puntual.
- Revisa inmediatamente tu póliza.
- Comunica el siniestro dentro del plazo previsto.
- Conserva los recibos y comunicaciones.
- Sigue las instrucciones de la aseguradora.
- No adoptes actuaciones jurídicas contradictorias con el procedimiento previsto sin asesorarte.
No esperes a acumular varios meses.
La póliza puede establecer plazos y obligaciones de comunicación. Revisa sus condiciones en cuanto detectes el primer incumplimiento.
Defensa jurídica y reclamación de rentas
Una de las coberturas que puede añadir valor al seguro es la asistencia jurídica asociada al arrendamiento.
Dependiendo de la póliza, puede abarcar determinados gastos o servicios de:
- reclamación de rentas;
- asesoramiento jurídico;
- procedimientos relacionados con el contrato;
- recuperación de la posesión;
- otros conflictos previstos expresamente.
Revisa quién designa al profesional, qué límites económicos existen, qué procedimientos están incluidos y qué gastos debes asumir tú.
“Defensa jurídica incluida” tampoco significa cobertura ilimitada.
¿Cubre daños o actos vandálicos?
No debe darse por supuesto.
Algunas pólizas incorporan determinadas coberturas sobre daños producidos por el arrendatario, mientras que otras se concentran fundamentalmente en el impago y la defensa jurídica.
Cuando exista esa garantía comprueba:
- qué se considera daño cubierto;
- qué se considera desgaste normal;
- qué capital máximo existe;
- qué franquicia se aplica;
- qué elementos quedan excluidos;
- qué pruebas debes aportar.
También debes distinguir esta cobertura del seguro habitual del hogar del propietario.
Un seguro no elimina la necesidad de tener un fondo de emergencia
Incluso con una buena póliza pueden existir gastos que debas asumir directamente.
Por ejemplo:
- franquicias;
- conceptos excluidos;
- periodos de espera o tramitación;
- reparaciones;
- cuotas de comunidad;
- IBI;
- hipoteca;
- periodos entre dos arrendatarios.
= PROTECCIÓN MÁS ROBUSTA
El propietario debería calcular su colchón teniendo en cuenta no solo sus gastos personales, sino también las obligaciones vinculadas al inmueble.
Fondo de emergencia: cuánto tener y dónde guardarlo →
¿El seguro de impago puede tener efectos fiscales?
La fiscalidad del inmueble también forma parte del análisis de rentabilidad.
La Agencia Tributaria incluye entre los gastos deducibles para determinar determinados rendimientos del capital inmobiliario las primas de contratos de seguros sobre bienes o derechos productores de rendimientos, cuando cumplen las condiciones fiscales aplicables.
Además, algunas comunidades autónomas han establecido deducciones específicas relacionadas con seguros que cubren el impago de rentas, sujetas a sus propios requisitos y límites.
No confundas gasto deducible con deducción autonómica.
Son mecanismos fiscales distintos. El tratamiento concreto depende de la póliza, del inmueble, del uso y de la normativa aplicable al ejercicio y comunidad correspondiente.
Para verlo dentro del conjunto de impuestos y gastos del inmueble consulta nuestra guía:
Fiscalidad de la inversión inmobiliaria: alquiler, venta y gastos deducibles →
¿Qué ocurre fiscalmente con una renta que no consigues cobrar?
Un impago plantea una cuestión adicional: si una renta ya era exigible pero no ha sido cobrada, ¿cómo se trata fiscalmente?
La normativa del IRPF contempla la posibilidad de deducir determinados saldos de dudoso cobro cuando se cumplen los requisitos establecidos.
Según la información de la Agencia Tributaria actualmente disponible, esa circunstancia puede considerarse suficientemente justificada, entre otros supuestos, cuando:
- el deudor se encuentra en situación de concurso; o
- ha transcurrido el periodo reglamentariamente exigido desde la primera gestión de cobro hasta el cierre del ejercicio sin que exista renovación del crédito.
Además, el importe debe haberse computado previamente como rendimiento íntegro cuando corresponda.
Si posteriormente cobras una cantidad que habías deducido como saldo dudoso, deberá tratarse fiscalmente conforme a las reglas aplicables en ese momento.
Seguro y fiscalidad son dos procesos diferentes.
Que la aseguradora indemnice un impago no significa que puedas ignorar cómo deben declararse las rentas, los gastos y las cantidades percibidas. Revisa siempre el tratamiento del ejercicio concreto.
¿Cuándo puede compensar especialmente un seguro de impago?
No existe una respuesta universal, pero su utilidad puede aumentar cuando:
- dependes bastante de la renta mensual;
- el inmueble tiene hipoteca;
- tu liquidez disponible es reducida;
- varios meses sin cobrar generarían un problema serio;
- quieres externalizar parte de la gestión jurídica;
- el alquiler representa una parte importante de tus ingresos;
- prefieres pagar una prima conocida para limitar un riesgo potencialmente mayor.
El principio es similar al de otros seguros:
¿Cuándo puede ser menos prioritario?
Puede resultar menos necesario para un propietario que:
- dispone de mucha liquidez;
- puede soportar varios meses sin renta;
- el alquiler representa una parte pequeña de sus ingresos;
- cuenta con garantías suficientes;
- tiene una cartera inmobiliaria amplia y diversificada;
- prefiere asumir personalmente parte del riesgo.
Eso no significa que el riesgo desaparezca. Significa que su capacidad económica para absorberlo es mayor.
Si el inmueble tiene hipoteca, analiza ambos riesgos conjuntamente
Cuando la vivienda alquilada está financiada, existe una diferencia importante: aunque el inquilino no pague, la cuota hipotecaria normalmente continúa.
Por eso deberías analizar:
- renta mensual;
- cuota hipotecaria;
- otros gastos del inmueble;
- liquidez disponible;
- meses de cobertura del seguro;
- franquicias;
- periodos sin inquilino que podrías soportar.
Si además estás estudiando la financiación de una vivienda eficiente, puedes consultar nuestra guía sobre hipotecas verdes o sostenibles.
Errores frecuentes al contratar un seguro de impago
- Elegir únicamente el más barato.
- No revisar el número máximo de mensualidades.
- Dar por hecho que cubre cualquier impago.
- No comprobar franquicias o carencias.
- Ignorar las exclusiones.
- Pensar que todos los daños al inmueble están incluidos.
- Avisar demasiado tarde a la aseguradora.
- Confiar en el seguro y no comprobar la solvencia.
- No mantener liquidez propia.
- Confundir fianza, aval y seguro.
- No calcular el coste del seguro dentro de la rentabilidad del alquiler.
- No revisar la fiscalidad.
Checklist antes de contratar
- □ Sé cuántas mensualidades cubre.
- □ Conozco el capital máximo asegurado.
- □ He revisado la franquicia.
- □ Sé si existe carencia.
- □ Sé cuándo comienza a indemnizar.
- □ Conozco el plazo para comunicar un impago.
- □ He revisado la defensa jurídica.
- □ Sé qué gastos legales están incluidos.
- □ He comprobado si cubre daños.
- □ He leído las exclusiones.
- □ Conozco los requisitos de solvencia del inquilino.
- □ He calculado la prima como porcentaje de la renta anual.
- □ Mantengo un colchón de liquidez.
- □ He comparado varias pólizas.
Preguntas frecuentes sobre el seguro de impago de alquiler
¿El seguro garantiza que cobraré siempre el alquiler?
No. La cobertura está sometida a límites, exclusiones, requisitos y obligaciones establecidos en la póliza. Debes revisar las condiciones concretas.
¿Cuántos meses de impago cubre?
Depende del producto contratado. No existe una duración universal. Compara el número máximo de mensualidades y el capital total asegurado.
¿Sustituye a la fianza?
No. La fianza legal y el seguro son instrumentos distintos. En vivienda, la LAU exige una mensualidad de fianza en metálico.
¿Puedo pedir además garantías adicionales?
La LAU permite pactar garantías adicionales, pero establece límites específicos en determinados contratos de vivienda. Revisa el artículo 36 y la normativa aplicable a tu contrato concreto.
¿La aseguradora puede rechazar al inquilino?
La compañía puede aplicar sus criterios de suscripción y decidir si acepta o no asumir el riesgo en función de la documentación y solvencia analizadas.
¿Debo avisar en cuanto se produce un impago?
Revisa la póliza inmediatamente. Los contratos pueden establecer plazos u obligaciones específicas para comunicar el siniestro y comenzar la reclamación.
¿La prima puede ser fiscalmente deducible?
Las primas de seguros vinculadas a inmuebles productores de rendimientos pueden tener tratamiento fiscal como gasto en los supuestos previstos por la normativa. Además, algunas comunidades contemplan deducciones autonómicas específicas. Comprueba siempre el ejercicio y situación concreta.
¿Necesito igualmente un fondo de emergencia?
Sí es recomendable mantener liquidez. El seguro no tiene por qué cubrir todos los gastos ni hacerlo de forma inmediata, y el inmueble seguirá generando determinadas obligaciones.
Conclusión: asegura el riesgo, pero no descuides la gestión
Un seguro de impago de alquiler puede ser una herramienta útil para un propietario que quiere limitar el impacto financiero de dejar de cobrar varias mensualidades.
Pero su valor no está en la palabra “seguro”, sino en sus condiciones concretas.
Antes de contratar debes conocer el máximo de mensualidades, franquicia, defensa jurídica, exclusiones, requisitos de solvencia y obligaciones que tendrás si aparece el impago.
= MEJOR PROTECCIÓN DEL ALQUILER
Después calcula cuánto representa la prima sobre tu renta anual y compárala con la pérdida que podrías sufrir si dejaras de cobrar varios meses.
La decisión correcta dependerá de cuánto dependa tu economía del alquiler y de cuánta capacidad tengas para absorber el riesgo por tu cuenta.
Rentas, seguros, impuestos, mantenimiento y liquidez deben analizarse como parte de la misma inversión.Ir al Hub de Finanzas personales →
Sigue protegiendo tus finanzas y tu patrimonio
- Ver todas las guías de Finanzas personales
- Fondo de emergencia: cuánto tener y dónde guardarlo
- Cómo hacer un presupuesto personal o familiar
- Hipotecas verdes o sostenibles: qué son y si compensan
- Fiscalidad de la inversión inmobiliaria: alquiler, venta y gastos deducibles
Fuentes y normativa de referencia
Para la actualización de esta guía se ha tenido en cuenta la Ley 29/1994, de Arrendamientos Urbanos, especialmente las reglas sobre fianza y garantías adicionales; así como la información vigente de la Agencia Tributaria sobre rendimientos del capital inmobiliario, primas de seguros, gastos jurídicos y saldos de dudoso cobro.
Las coberturas de los seguros de impago dependen de cada aseguradora y póliza. Las condiciones comerciales, primas, criterios de solvencia y límites pueden variar, por lo que deben revisarse siempre las condiciones generales y particulares antes de contratar.
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento jurídico, fiscal, inmobiliario, financiero ni asegurador personalizado.
Las condiciones del alquiler, fiscalidad, coberturas, límites, franquicias y requisitos dependen de cada contrato y de la normativa aplicable. Revisa siempre la documentación contractual y consulta con un profesional cuando tu situación lo requiera.
Artículo actualizado en septiembre de 2026.