Tener un plan de inversión es una de las mejores formas de evitar que tus decisiones financieras dependan de las noticias del día, de lo que está subiendo en Bolsa o de la última inversión que alguien recomienda en redes sociales.
Porque invertir no consiste simplemente en decidir qué acción, fondo o ETF comprar.
Antes deberías saber:
- qué quieres conseguir;
- cuánto dinero puedes invertir;
- durante cuánto tiempo;
- qué riesgo puedes soportar;
- cómo distribuirás la cartera;
- qué productos utilizarás;
- qué estrategia seguirás;
- y cuándo modificarás el plan.
En otras palabras:
No garantiza que ganarás dinero.
Tampoco elimina las caídas de los mercados.
Pero sí puede ayudarte a que cuando lleguen esas caídas no tengas que improvisar qué hacer.
Contenido de esta guía
- Qué es un plan de inversión
- Por qué necesitas uno
- Qué necesitas antes de empezar
- Cómo crear un plan de inversión paso a paso
- 1. Define tus objetivos
- 2. Analiza tu situación financiera
- 3. Crea un colchón de seguridad
- 4. Define tu horizonte temporal
- 5. Determina tu perfil de riesgo
- 6. Decide tu Asset Allocation
- 7. Elige los productos
- 8. Define tu estrategia
- 9. Escribe tus reglas
- 10. Revisa y rebalancea
- Ejemplo práctico
- Aportaciones periódicas
- Cómo rebalancear
- Costes y fiscalidad
- Errores frecuentes
- Checklist del plan
- Preguntas frecuentes
El plan es solo una parte del proceso.
Consulta el Hub de Iniciación a la inversión para recorrer también perfil inversor, productos, primeros pasos en Bolsa y estrategias.
¿Qué es un plan de inversión?
Un plan de inversión es un documento en el que defines por adelantado cómo vas a gestionar el dinero destinado a invertir.
Puede ser tan sencillo como una hoja de papel o tan detallado como una hoja de cálculo con reglas, porcentajes, objetivos y revisiones periódicas.
Lo importante no es el formato.
Lo importante es que responda a preguntas como:
- ¿Para qué estoy invirtiendo?
- ¿Cuándo necesitaré el dinero?
- ¿Cuánto puedo aportar?
- ¿Qué pérdida podría soportar?
- ¿Qué activos utilizaré?
- ¿Cómo repartiré la cartera?
- ¿Cuándo compraré?
- ¿Cuándo venderé?
- ¿Cuándo rebalancearé?
Una distinción importante
Un plan de inversión no es una lista de acciones que te gustan.
La cartera es el resultado del plan, no el plan en sí mismo.
¿Por qué necesitas un plan de inversión?
Cuando el mercado está tranquilo parece fácil mantener una estrategia.
El problema llega cuando:
- la Bolsa cae un 20 %;
- una acción pierde la mitad de su valor;
- todo el mundo habla de una nueva inversión;
- suben los tipos de interés;
- cambia tu situación económica;
- o simplemente empiezas a dudar.
En esos momentos un plan escrito puede evitar que tomes decisiones basadas únicamente en emociones.
Claridad
Sabes qué quieres conseguir y qué función cumple cada inversión.
Disciplina
Reduce la necesidad de improvisar cada vez que cambia el mercado.
Control del riesgo
Permite establecer límites de concentración y reglas antes de invertir.
Seguimiento
Puedes comparar lo que estás haciendo con lo que realmente habías decidido.
Antes de invertir: prepara primero tus finanzas
El plan no empieza en la Bolsa.
Empieza en tus finanzas personales.
Antes de asumir riesgo con el dinero conviene revisar:
- ingresos;
- gastos;
- deudas;
- liquidez;
- fondo de emergencia;
- necesidades previsibles a corto plazo.
No tiene demasiado sentido construir una cartera a veinte años si cualquier reparación del coche puede obligarte a vender inversiones dentro de tres meses.
La inversión empieza después de la estabilidad financiera básica.
El dinero que puedes necesitar para gastos corrientes o emergencias no debería asumir el mismo riesgo que el capital destinado a objetivos de largo plazo.
Cómo crear un plan de inversión paso a paso
| Paso | Decisión | Pregunta principal |
|---|---|---|
| 1 | Objetivos | ¿Para qué invierto? |
| 2 | Situación financiera | ¿Cuánto puedo invertir? |
| 3 | Seguridad | ¿Tengo liquidez suficiente? |
| 4 | Horizonte | ¿Cuándo necesitaré el dinero? |
| 5 | Riesgo | ¿Qué pérdidas puedo soportar? |
| 6 | Asset Allocation | ¿Cómo distribuiré la cartera? |
| 7 | Productos | ¿Con qué vehículos invertiré? |
| 8 | Estrategia | ¿Cómo tomaré decisiones? |
| 9 | Reglas | ¿Cuándo compraré, venderé o no haré nada? |
| 10 | Seguimiento | ¿Cuándo revisaré el plan? |
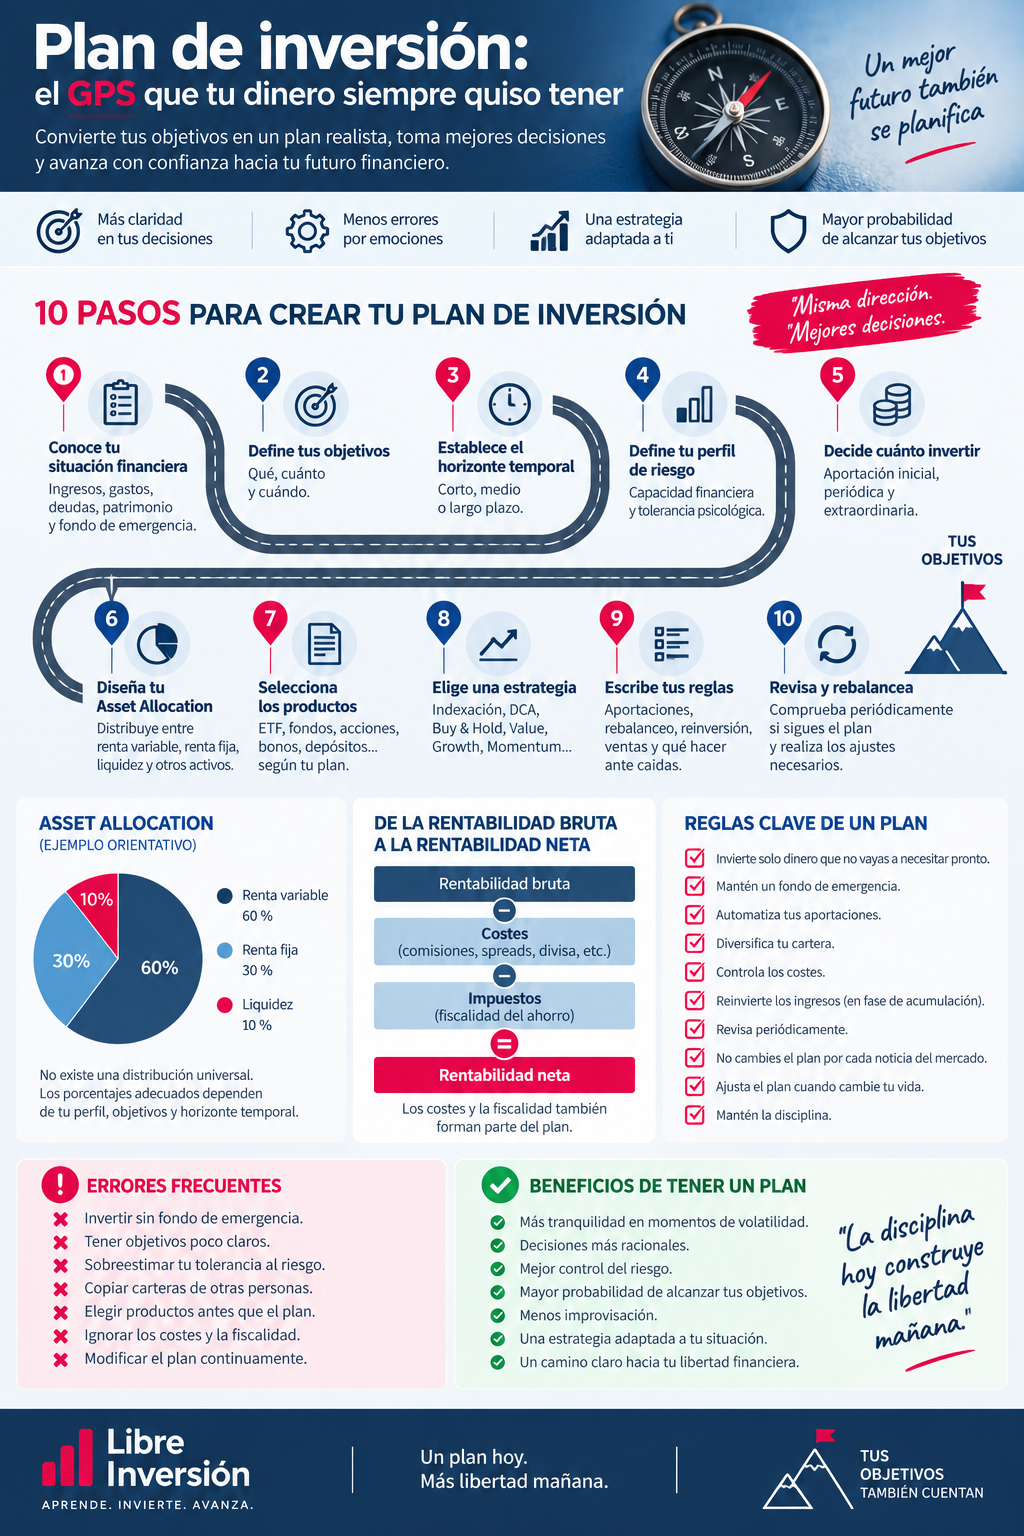
Como puedes ver, elegir una acción, un fondo o un ETF aparece bastante tarde en el proceso. Primero debes saber dónde estás, qué quieres conseguir y cuánto riesgo puedes asumir.
Paso 1. Define objetivos financieros concretos
“Quiero ganar dinero” no es un objetivo especialmente útil.
Es mejor definir:
- qué quieres conseguir;
- cuánto dinero necesitas;
- en qué plazo.
Por ejemplo:
- acumular capital para la jubilación dentro de 25 años;
- crear una fuente complementaria de dividendos;
- financiar los estudios de los hijos;
- acumular una entrada para una vivienda;
- alcanzar determinado patrimonio financiero.
Cuanto más concreto sea el objetivo, más fácil será diseñar la estrategia alrededor de él.
Paso 2. Analiza tu situación financiera
Antes de decidir cuánto vas a invertir debes conocer cuánto dinero queda realmente disponible después de cubrir tus necesidades.
Calcula:
- ingresos netos;
- gastos fijos;
- gastos variables;
- deudas;
- ahorro mensual;
- patrimonio disponible.
No necesitas invertir la mayor cantidad posible.
Necesitas una cantidad que puedas mantener con razonable estabilidad.
Paso 3. Separa inversión y fondo de emergencia
Una cartera no debería sustituir tu liquidez de emergencia.
El objetivo del fondo de emergencia no es obtener la máxima rentabilidad.
Su objetivo es estar disponible cuando ocurre un imprevisto.
Una pregunta sencilla:
Si mañana tienes un gasto importante inesperado, ¿podrías pagarlo sin vender tus inversiones?
Si la respuesta es no, quizá estés invirtiendo dinero que todavía debería permanecer líquido.
Paso 4. Define tu horizonte temporal
El horizonte temporal es el periodo durante el cual puedes mantener una inversión antes de necesitar ese dinero.
Podemos pensar de forma orientativa en:
- corto plazo: necesidades próximas;
- medio plazo: objetivos a varios años;
- largo plazo: objetivos que pueden estar a décadas de distancia.
El horizonte modifica radicalmente cuánto riesgo puedes asumir.
Una caída bursátil importante puede ser incómoda para un objetivo a treinta años.
Puede ser desastrosa si necesitas el dinero dentro de seis meses.
Paso 5. Determina cuánto riesgo puedes asumir
Aquí debemos distinguir dos conceptos.
Capacidad para asumir riesgo
Depende de factores financieros como:
- ingresos;
- deudas;
- liquidez;
- patrimonio;
- horizonte temporal;
- necesidad futura del capital.
Tolerancia al riesgo
Tiene una dimensión psicológica.
¿Cómo reaccionarías si tu cartera perdiese temporalmente un 20 %?
¿Y un 30 %?
Una cartera puede ser financieramente razonable sobre el papel y emocionalmente imposible de mantener.
Antes de continuar, puedes utilizar nuestra guía para descubrir qué tipo de inversor eres y analizar tu capacidad y tolerancia al riesgo.
Paso 6. Asset Allocation: cómo distribuir tu cartera de inversión
Llegamos probablemente a una de las decisiones más importantes del plan:
¿CÓMO VAS A REPARTIR EL DINERO?
El Asset Allocation consiste en decidir qué porcentaje de la cartera asignas a diferentes clases de activos.
Por ejemplo:
- renta variable;
- renta fija;
- liquidez;
- inmobiliario;
- otros activos.
No existe una combinación universal válida para todo el mundo.
La distribución adecuada dependerá de:
- objetivos;
- horizonte;
- capacidad de pérdida;
- tolerancia a la volatilidad;
- situación financiera.
Diversificación por clases de activos
Diferentes activos pueden reaccionar de manera distinta ante:
- crecimiento económico;
- recesiones;
- inflación;
- tipos de interés;
- crisis financieras.
Diversificar no elimina las pérdidas.
Pero evita que todo el patrimonio dependa exactamente del mismo motor económico.
Diversificación geográfica
La diversificación tampoco termina al elegir entre acciones y bonos.
Dentro de la renta variable puedes distribuir la exposición entre:
- Estados Unidos;
- Europa;
- Japón;
- mercados desarrollados;
- mercados emergentes;
- diferentes monedas.
Profundiza en la diversificación geográfica
La diversificación geográfica también forma parte de la distribución de una cartera. Si estás valorando incorporar economías fuera de los mercados desarrollados, conviene entender primero qué estás comprando y qué riesgos adicionales introduces.
Puedes profundizar en nuestra guía para invertir en mercados emergentes donde analizamos países, índices, divisas, concentración y riesgo geopolítico.
Diversificación por sectores
Una cartera también puede estar muy diversificada por número de empresas y, al mismo tiempo, excesivamente concentrada.
Imagina que tienes veinte acciones y dieciocho pertenecen a tecnología.
Tienes muchas empresas.
Pero sigues dependiendo enormemente de un único sector.
Entre los grandes sectores encontramos:
- tecnología;
- salud;
- finanzas;
- consumo;
- industriales;
- energía;
- utilities;
- telecomunicaciones;
- materiales.
Profundiza en la diversificación sectorial
Tecnología, salud, energía, consumo o finanzas pueden comportarse de forma diferente según el entorno económico.
Si quieres ver cómo analizar una sobreponderación sectorial en la práctica, consulta nuestra guía sobre cómo invertir en el sector salud
Diversificación por empresas y divisas
También conviene preguntarte:
- ¿cuánto pesa mi mayor empresa?
- ¿cuánto representan las cinco primeras posiciones?
- ¿qué porcentaje de mis inversiones depende de una sola moneda?
- ¿qué exposición real tengo a diferentes economías?
DIVERSIFICAR NO ES TENER MUCHAS COSAS
Es evitar que demasiadas inversiones dependan del mismo riesgo.
Paso 7. Elige los productos de inversión
Una vez decidido cómo quieres distribuir la cartera puedes estudiar qué productos utilizarás para construir cada parte.
Algunas posibilidades son:
- acciones;
- fondos de inversión;
- ETF;
- bonos;
- fondos monetarios;
- depósitos;
- inmobiliario;
- otros vehículos.
Aquí el orden es importante:
PRIMERO LA FUNCIÓN → DESPUÉS EL PRODUCTO
No deberíamos comprar un ETF y después intentar averiguar dónde encajarlo.
Primero decides qué exposición necesitas.
Después buscas el producto más adecuado para conseguirla.
Si todavía no tienes claras las diferencias entre los distintos vehículos, consulta nuestra guía sobre los principales tipos de productos de inversión
Paso 8. Define tu estrategia de inversión
Producto y estrategia tampoco son lo mismo.
Puedes utilizar acciones dentro de estrategias completamente diferentes.
Por ejemplo:
- Buy & Hold;
- inversión por dividendos;
- Value Investing;
- Growth;
- indexación;
- DCA;
- Momentum;
- combinaciones de varias estrategias.
Tu estrategia debería ser compatible con:
- tu tiempo disponible;
- tus conocimientos;
- tu personalidad;
- tu horizonte;
- tus objetivos.
Puedes comparar diferentes enfoques en nuestra guía sobre estrategias de inversión y cómo elegir entre ellas
Si tu estrategia incluye acciones individuales, el siguiente paso es localizar compañías que merezcan un análisis más profundo. Para esa primera selección puedes utilizar nuestro Radar de acciones ,con empresas de España, Europa/UK y Estados Unidos.
Paso 9. Escribe tus propias reglas de inversión
Esta es una de las partes más útiles del plan.
Intenta definir qué harás antes de encontrarte en la situación.
Por ejemplo:
- ¿cuánto invertirás cada mes?
- ¿mantendrás una aportación automática?
- ¿cuál será el peso máximo de una empresa?
- ¿cuánto permites que pese un sector?
- ¿cuándo rebalancearás?
- ¿qué condiciones justificarían una venta?
- ¿qué harás si el mercado cae un 30 %?
La finalidad no es adivinar todos los escenarios.
Es reducir el número de decisiones que tendrás que improvisar bajo presión.
Ejemplo de regla:
“Revisaré la distribución de la cartera una vez al año y rebalancearé si alguna de las grandes clases de activos se desvía significativamente de la asignación objetivo.”
No significa que esta regla sea adecuada para todo el mundo.
Lo importante es que exista antes de que el mercado te obligue emocionalmente a decidir.
Paso 10. Controla, revisa y actualiza el plan
Un plan de inversión no debería cambiar cada semana.
Pero tampoco tiene que permanecer idéntico durante treinta años.
Puedes revisarlo cuando:
- cambian tus ingresos;
- compras una vivienda;
- tienes hijos;
- cambia tu situación laboral;
- te acercas a un objetivo;
- cambia radicalmente tu horizonte;
- descubres que tu tolerancia al riesgo era distinta de la que pensabas.
Lo que no debería provocar automáticamente un cambio de plan es:
- una semana negativa en Bolsa;
- un titular alarmista;
- una acción de moda;
- lo que esté haciendo otro inversor.
Ejemplo de un plan de inversión
Imaginemos un caso puramente educativo.
Una persona quiere construir patrimonio a largo plazo y establece:
| Elemento | Ejemplo |
|---|---|
| Objetivo | Construir patrimonio a largo plazo |
| Horizonte | Más de 20 años |
| Aportación | 500 € mensuales |
| Perfil | Moderado, según su situación particular |
| Asset Allocation | Definido previamente según riesgo y horizonte |
| Aportaciones | Automáticas y periódicas |
| Revisión | Una vez al año o ante cambios personales relevantes |
Lo importante del ejemplo no son los 500 €.
Otra persona podría invertir 100 €, 1.000 € o realizar aportaciones irregulares.
Lo importante es la secuencia:
OBJETIVO → HORIZONTE → RIESGO → ASIGNACIÓN → PRODUCTOS → REGLAS → SEGUIMIENTO
Aportaciones periódicas: automatizar puede ayudarte
Una posibilidad es realizar aportaciones periódicas.
Por ejemplo:
- cada mes;
- cada trimestre;
- cuando recibes determinados ingresos.
Automatizar parte del proceso puede reducir la tentación de intentar decidir constantemente si:
“hoy es un buen momento para invertir”.
Eso no significa que las aportaciones periódicas eliminen el riesgo.
Simplemente pueden convertir el ahorro y la inversión en un proceso más sistemático.
Rebalanceo: volver a la distribución prevista
Con el tiempo, algunas inversiones subirán más que otras.
Eso modifica la distribución inicial.
Imagina una cartera que pretendía tener dos grandes bloques y uno de ellos aumenta mucho más rápido.
Aunque no hayas comprado nada nuevo:
el riesgo de la cartera puede haber cambiado.
Rebalancear consiste en intentar devolver la cartera hacia la asignación definida en el plan.
Se puede hacer, entre otras formas:
- vendiendo parte de los activos sobreponderados;
- dirigiendo nuevas aportaciones hacia los infraponderados;
- combinando ambas estrategias.
La segunda vía puede resultar interesante porque evita necesariamente realizar ventas, aunque dependerá de la dimensión de la cartera y de las aportaciones.
No olvides costes, impuestos y fiscalidad
El plan debería mirar rentabilidades:
DESPUÉS DE COSTES E IMPUESTOS
Entre los posibles costes encontramos:
- comisiones de compra y venta;
- custodia;
- cambio de divisa;
- spreads;
- TER de fondos y ETF;
- costes de gestión;
- impuestos.
La fiscalidad también puede cambiar el resultado final de decisiones como:
- vender acciones;
- cobrar dividendos;
- utilizar fondos;
- invertir fuera de España.
Puedes ampliar este punto en nuestro. hub de Fiscalidad para inversores
Cómo controlar si estás siguiendo tu plan
Una cosa es escribir un plan.
Otra es saber si realmente lo estás cumpliendo.
Para hacer seguimiento conviene registrar:
- aportaciones;
- compras;
- ventas;
- dividendos;
- peso por empresa;
- peso por sector;
- peso por país;
- peso por divisa;
- rentabilidad;
- evolución de la cartera.
Herramienta gratuita
Si quieres llevar ese seguimiento puedes utilizar nuestra plantilla Excel gratuita para gestionar tu cartera de inversión
Errores frecuentes al crear un plan de inversión
1. Empezar por elegir acciones
Una acción debería ser una pieza del plan.
No el punto de partida.
2. Copiar la cartera de otra persona
Puedes compartir inversiones con otro inversor y, aun así, necesitar una cartera completamente diferente.
Sus:
- ingresos;
- patrimonio;
- edad;
- objetivos;
- riesgo;
- horizonte
pueden no parecerse en nada a los tuyos.
3. Utilizar porcentajes universales
Frases como:
“Todo el mundo debería tener X % en acciones.”
ignoran la situación individual.
4. Confundir diversificación con cantidad
Tener treinta acciones no garantiza diversificación.
Si todas pertenecen al mismo país, sector o factor económico, el riesgo puede seguir concentrado.
5. Cambiar de estrategia constantemente
Hoy dividendos.
Mañana indexación.
La semana siguiente inteligencia artificial.
Después criptomonedas.
Un plan debería evitar que la cartera se convierta en una colección de ideas acumuladas.
6. Sobreestimar tu tolerancia al riesgo
Es fácil considerarse agresivo mientras el mercado sube.
La verdadera prueba llega cuando aparecen pérdidas.
7. Ignorar los costes
Un producto con costes elevados debe superar esa desventaja antes de generar rentabilidad adicional.
8. Rebalancear constantemente
Revisar la cartera cada día puede convertir una estrategia de largo plazo en una fuente continua de decisiones innecesarias.
9. No escribir el plan
Si el plan solo está en tu cabeza puede resultar sorprendentemente fácil cambiarlo cuando aparecen emociones.
10. No actualizarlo cuando cambia tu vida
Mantener la estrategia no significa ignorar cambios importantes en tu situación personal.
Checklist: qué debería incluir tu plan de inversión
- □ Objetivos financieros definidos.
- □ Cantidad aproximada necesaria.
- □ Horizonte temporal.
- □ Fondo de emergencia separado.
- □ Capacidad de ahorro.
- □ Perfil inversor.
- □ Tolerancia al riesgo.
- □ Asset Allocation.
- □ Distribución geográfica.
- □ Distribución sectorial.
- □ Límites de concentración.
- □ Productos de inversión.
- □ Estrategia.
- □ Frecuencia de aportaciones.
- □ Reglas de compra.
- □ Reglas de venta.
- □ Política de rebalanceo.
- □ Costes previstos.
- □ Fiscalidad.
- □ Frecuencia de revisión.
Preguntas frecuentes sobre el plan de inversión
¿Qué es un plan de inversión?
Es un documento que recoge tus objetivos, horizonte, perfil de riesgo, distribución de activos, productos, estrategia y reglas para gestionar una cartera.
¿Necesito un plan antes de empezar a invertir?
Es recomendable definir al menos los elementos fundamentales antes de asumir riesgo, especialmente objetivos, horizonte, liquidez disponible y tolerancia a pérdidas.
¿Cuánto dinero necesito para crear un plan?
El concepto no depende de una cantidad mínima. Puede aplicarse tanto a pequeñas aportaciones periódicas como a patrimonios mayores.
¿Qué es el Asset Allocation?
Es la distribución de la cartera entre distintas clases de activos y exposiciones. Puede incluir renta variable, renta fija, liquidez y otras categorías.
¿Cuánto debería invertir en Bolsa?
No existe un porcentaje universal. Depende de tus objetivos, horizonte, situación financiera y capacidad y tolerancia al riesgo.
¿Cuántas acciones debería tener?
El número por sí solo no determina la diversificación. También debes considerar concentración por empresas, sectores, países, divisas y factores de riesgo.
¿Es necesario invertir en mercados emergentes?
No necesariamente. Son una posible exposición geográfica dentro de una cartera. Su conveniencia depende del índice utilizado, valoración, riesgo, objetivos y distribución global.
¿Tiene sentido invertir en sectores concretos?
Puede tenerlo si deseas sobreponderar deliberadamente una parte de la economía, pero antes conviene comprobar qué exposición sectorial tienes ya mediante fondos, ETF o acciones.
¿Cada cuánto debería revisar el plan?
No existe una frecuencia universal. Puede revisarse periódicamente y, especialmente, cuando cambian de forma importante los objetivos o las circunstancias financieras personales.
¿Debo cambiar mi plan cuando cae la Bolsa?
Una caída por sí sola no significa necesariamente que el plan haya dejado de ser válido. Precisamente uno de sus objetivos es establecer de antemano cómo actuar ante volatilidad.
¿Plan de inversión y estrategia de inversión son lo mismo?
No. La estrategia es una parte del plan. El plan incluye además objetivos, situación financiera, riesgo, Asset Allocation, productos, aportaciones, rebalanceo y seguimiento.
Conclusión: primero el plan, después las inversiones
El principal objetivo de un plan de inversión no es encontrar la cartera perfecta.
Esa cartera probablemente no existe.
Su verdadero valor está en convertir decisiones que podrían ser improvisadas en un proceso.
La secuencia debería ser:
OBJETIVOS → PERFIL → ASSET ALLOCATION → PRODUCTOS → ESTRATEGIA → REGLAS → SEGUIMIENTO
No:
“He visto una acción interesante. ¿Dónde la meto?”
Cuando primero defines el plan, una nueva inversión tiene que demostrar que encaja dentro de él.
Y eso puede ayudarte a decir una palabra especialmente útil en inversión:
NO.
No a una acción que no necesitas.
No a perseguir la inversión de moda.
No a asumir un riesgo que no puedes soportar.
Y no a cambiar una estrategia de largo plazo cada vez que cambia el mercado.
¿Ya tienes tu plan?
El siguiente paso es conocer qué productos puedes utilizar para convertir esa distribución en una cartera real.
Sigue construyendo tu estrategia
- Descubre qué tipo de inversor eres
- Tipos de productos de inversión
- Primeros pasos para invertir en Bolsa
- Estrategias de inversión
- Invertir en mercados emergentes
- Invertir en el sector salud
- Plantilla Excel gratuita para gestionar tu cartera
- Fiscalidad para inversores
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, fiscal ni una recomendación personalizada de inversión.
Toda inversión implica riesgos, incluida la posible pérdida parcial o total del capital.
La distribución adecuada de una cartera depende de la situación financiera, objetivos, conocimientos, horizonte temporal, capacidad de pérdida y tolerancia al riesgo de cada persona.
Artículo actualizado en septiembre de 2026.