Los préstamos online han convertido algo que antes podía requerir varias visitas al banco en un proceso que, en algunos casos, puede iniciarse desde el móvil en pocos minutos. Esa comodidad puede resultar útil, pero también facilita que tomemos una decisión financiera importante demasiado deprisa.
El verdadero problema no es que un préstamo se tramite por Internet. El problema aparece cuando la rapidez de contratación nos hace olvidar las preguntas esenciales: ¿cuánto dinero recibiré?, ¿cuánto terminaré devolviendo?, ¿durante cuánto tiempo estaré endeudado? y ¿qué ocurrirá si un mes no puedo pagar?
La idea clave
No valores un préstamo por lo rápido que llega el dinero ni únicamente por la cuota mensual. Compara TAE, plazo, comisiones, productos asociados y cantidad total que terminarás devolviendo.
En esta guía veremos cómo funcionan los préstamos personales online, créditos rápidos y micropréstamos, qué diferencia existe entre TIN y TAE, cómo detectar una financiación demasiado cara y qué alternativas conviene estudiar antes de asumir una nueva deuda.
Antes de pedir dinero, identifica el problema
Si tus gastos superan de forma habitual a tus ingresos, un nuevo préstamo puede aplazar el problema, pero no solucionarlo.
Contenido de esta guía
- Qué es un préstamo online
- Préstamo, crédito rápido y micropréstamo
- TIN vs. TAE
- Cómo calcular cuánto devolverás
- Por qué una cuota baja puede salir cara
- Cuándo puede tener sentido financiarse
- Cuándo deberías pensarlo dos veces
- Financiar gastos corrientes
- Préstamo vs. fondo de emergencia
- Refinanciar otras deudas
- Qué ocurre si no puedes pagar
- Información, desistimiento y amortización anticipada
- Señales de alerta
- Cómo comparar préstamos
- Alternativas antes de endeudarte
- Errores frecuentes
- Checklist antes de contratar
- Preguntas frecuentes
¿Qué es un préstamo online?
Un préstamo online es, en esencia, financiación cuya solicitud y buena parte del proceso de contratación se realiza a distancia, normalmente mediante una web o aplicación.
Que el proceso sea digital no convierte el producto en una categoría financiera completamente distinta. Continúas asumiendo una obligación de devolución de capital, intereses y, cuando corresponda, comisiones y otros gastos establecidos en el contrato.
En un préstamo recibes normalmente el capital acordado al inicio y lo vas devolviendo mediante las cuotas pactadas.
Un crédito funciona de otra forma: puede permitir disponer del dinero según lo vas necesitando, dentro de un límite y bajo las condiciones establecidas.
NO CUÁNTO TE VA A COSTAR
Préstamo personal, crédito rápido y micropréstamo: no son exactamente lo mismo
Préstamo personal
Recibes una cantidad determinada y te comprometes a devolverla junto con los costes pactados durante un plazo concreto.
La entidad analiza tu solvencia y utiliza tu responsabilidad personal como garantía del cumplimiento, salvo que exista alguna garantía adicional.
Crédito rápido
La palabra “rápido” se refiere principalmente al proceso de tramitación y concesión. No significa necesariamente que sea un producto diferente jurídicamente ni, mucho menos, que sea barato.
De hecho, la rapidez y la sencillez de los trámites pueden ir acompañadas de un coste superior al de otras alternativas de financiación.
Micropréstamo
Suele referirse comercialmente a financiación de importe reducido y plazo relativamente corto.
Precisamente porque el importe puede parecer pequeño, es fácil fijarse únicamente en los euros que cuesta y no en el coste relativo de la operación.
Pequeño importe no significa pequeño riesgo.
Si un micropréstamo se utiliza repetidamente para llegar a final de mes, puede convertirse en una señal de que existe un problema estructural en el presupuesto.
TIN vs. TAE: el dato que necesitas para comparar mejor
Uno de los errores más habituales al comparar financiación es mirar únicamente el tipo de interés nominal o incluso ignorarlo por completo y quedarse con la cuota.
TIN
El Tipo de Interés Nominal refleja el interés aplicado al capital de acuerdo con las condiciones pactadas, pero no resume por sí solo todo el coste de la financiación.
TAE
La Tasa Anual Equivalente facilita la comparación porque incorpora el tipo de interés y determinados gastos y comisiones que deben considerarse en su cálculo, además de tener en cuenta la forma en la que se realizan los pagos.
Interés nominal de la operación
Herramienta más completa para comparar el coste de ofertas
Eso no significa que debas mirar exclusivamente la TAE. También necesitas conocer el plazo, la cuota, posibles servicios asociados, consecuencias de impago y condiciones de amortización anticipada.
Cómo saber cuánto te costará realmente un préstamo
Antes de firmar deberías poder responder tres cifras sin dudas:
Imagina un préstamo de 5.000 €.
La publicidad puede centrar tu atención en frases como “desde 136 € al mes”. Pero esa cifra no dice casi nada si no conoces durante cuántos meses tendrás que pagarla.
El coste real depende de:
- capital solicitado;
- tipo de interés;
- TAE;
- plazo;
- comisión de apertura cuando exista;
- otros gastos incluidos;
- servicios accesorios;
- condiciones del contrato.
Una cuota más baja puede significar un préstamo más caro
Este punto es fundamental.
Supongamos dos financiaciones hipotéticas de 5.000 € y sin otros gastos adicionales, únicamente para visualizar el efecto del plazo.
| Concepto | Préstamo A | Préstamo B |
|---|---|---|
| Capital | 5.000 € | 5.000 € |
| Tipo anual usado en el ejemplo | 14 % | 9 % |
| Plazo | 48 meses | 24 meses |
| Cuota aproximada | 137 € | 228 € |
| Total aproximado | 6.558 € | 5.482 € |
El Préstamo A parece más cómodo porque la cuota es mucho menor, pero termina costando bastante más.
El ejemplo es puramente ilustrativo y no representa ninguna oferta comercial real. Su objetivo es demostrar una idea sencilla:
No compares préstamos por la cuota mensual.
Una cuota pequeña puede conseguirse simplemente alargando la deuda durante más tiempo.
¿Cuándo puede tener sentido utilizar financiación?
Endeudarse no es automáticamente una mala decisión. La cuestión es qué estás financiando, cuánto cuesta y si la cuota encaja en tus finanzas.
Puede existir una necesidad razonable cuando se trata, por ejemplo, de un gasto imprescindible que no puede aplazarse y cuya financiación es asumible.
También puede utilizarse financiación para adquirir determinados bienes duraderos cuando conservar liquidez tiene sentido dentro del conjunto de tus finanzas.
Pero incluso entonces hay que comparar el coste del préstamo con las alternativas disponibles.
Cuándo deberías pensarlo dos veces
Me preocuparía especialmente cuando el préstamo se utiliza para:
- cubrir gastos habituales todos los meses;
- financiar una compra que realmente puedes aplazar;
- pagar la cuota de otra deuda;
- mantener un nivel de gasto incompatible con los ingresos;
- solucionar continuamente la falta de ahorro;
- llegar a final de mes de forma recurrente.
En esas situaciones, la financiación puede ocultar temporalmente el problema mientras añade una nueva cuota al presupuesto.
El peligro de pedir préstamos para pagar gastos corrientes
Imagina que un hogar ingresa 2.500 € al mes pero gasta habitualmente 2.700 €.
Existe un déficit de 200 € mensual.
Solicitar un préstamo de 2.000 € puede aliviar la cuenta durante unos meses, pero posteriormente aparecerá una nueva cuota que aumentará todavía más los gastos.
DÉFICIT MENSUAL
PRÉSTAMO
NUEVA CUOTA
MENOS MARGEN
En este escenario hay que trabajar primero sobre el presupuesto y la causa del déficit.
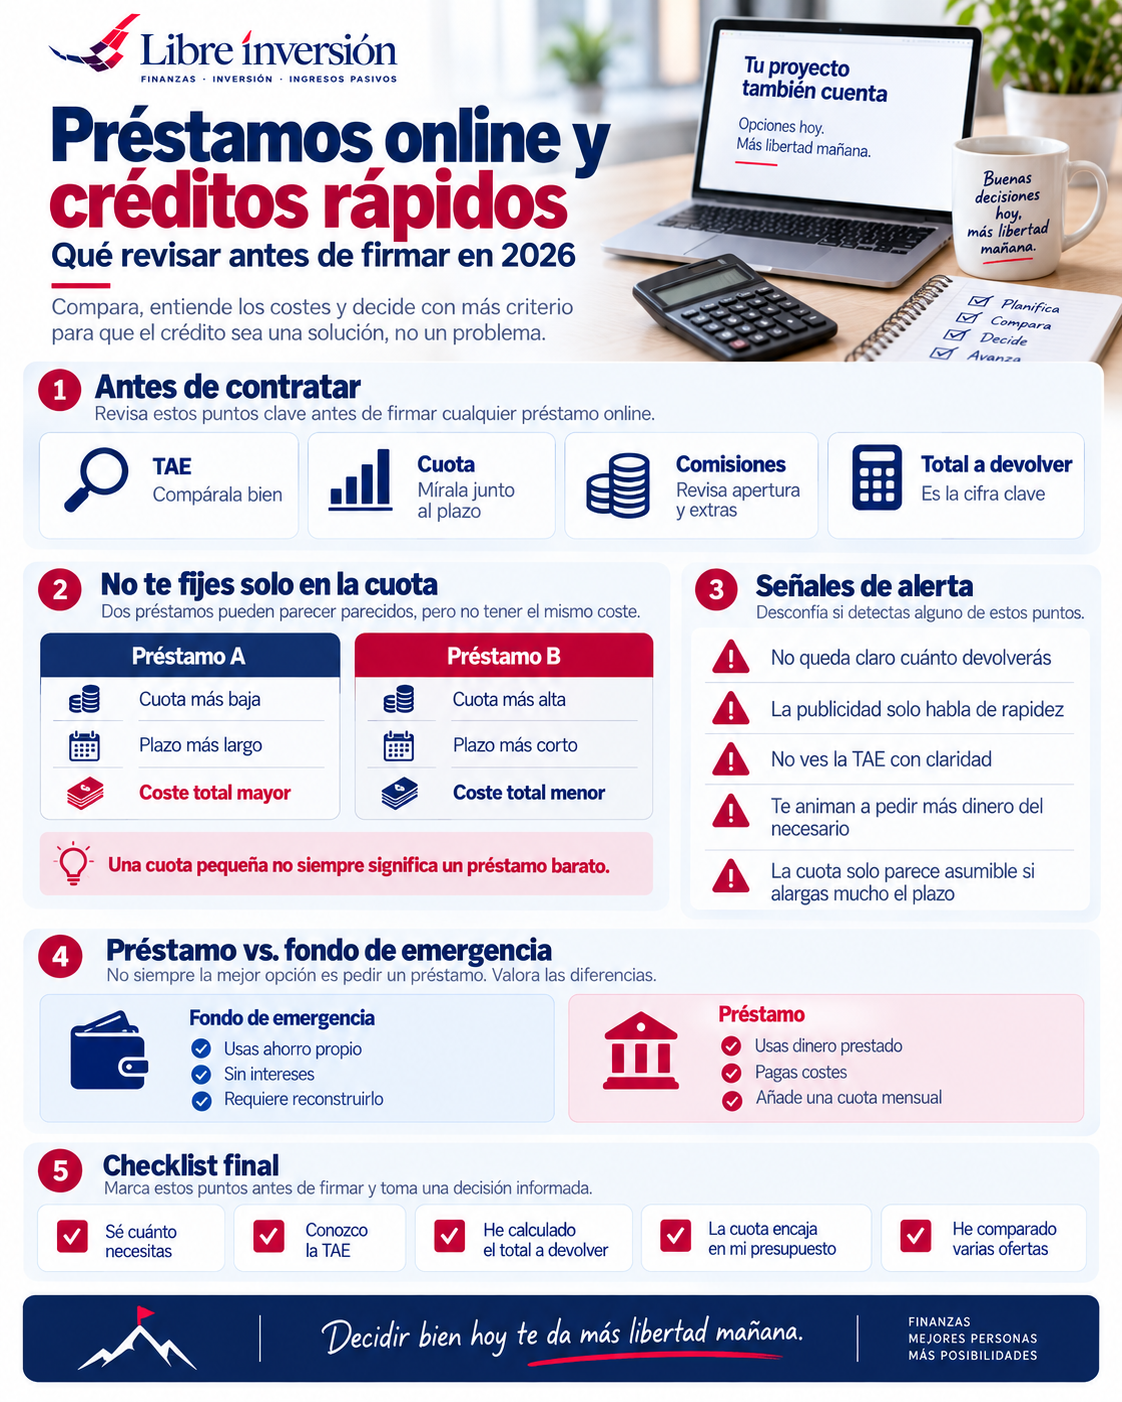
Préstamo vs. fondo de emergencia
Una de las principales funciones del fondo de emergencia es reducir la necesidad de endeudarte cada vez que aparece un imprevisto.
| Fondo de emergencia | Préstamo |
|---|---|
| Utilizas dinero propio. | Utilizas dinero prestado. |
| No pagas intereses por usarlo. | Pagas el coste de la financiación. |
| Disminuye temporalmente tu liquidez. | Aumentan tus obligaciones mensuales. |
| Tendrás que reconstruirlo. | Tendrás que devolver capital y costes. |
Esto no significa que nunca debas pedir un préstamo. Significa que mantener liquidez te da más opciones cuando surge un gasto inesperado.
Fondo de emergencia: cuánto tener y dónde guardarlo →
¿Tiene sentido pedir un préstamo para pagar otras deudas?
Puede tenerlo en algunos casos, pero únicamente si la nueva operación mejora realmente la situación.
Una refinanciación no debería evaluarse por la reducción de la cuota mensual.
Compara:
TAE + saldo pendiente + plazo restante + coste pendienteVS.NUEVA FINANCIACIÓN
TAE + comisiones + nuevo plazo + importe total a devolver
Reducir una cuota de 400 € a 250 € puede ayudarte a recuperar margen mensual, pero si para conseguirlo duplicas el plazo quizá termines pagando bastante más.
Si ya tienes varias deudas, revisa primero nuestra guía sobre método avalancha y bola de nieve para salir de deudas.
¿Qué ocurre si no puedes pagar el préstamo?
Antes de contratar conviene pensar en este escenario, aunque esperes que nunca ocurra.
Un impago puede generar consecuencias económicas y financieras según el contrato y la normativa aplicable.
Entre ellas pueden aparecer:
- intereses o costes derivados del retraso cuando procedan;
- reclamación de la deuda;
- impacto sobre futuras solicitudes de financiación;
- posible inclusión en sistemas de información de solvencia cuando se cumplan los requisitos aplicables;
- procedimientos de reclamación si la deuda permanece impagada.
Las entidades financieras, además, analizan el nivel de endeudamiento y la solvencia antes de conceder nuevas operaciones.
Si anticipas problemas para pagar, no esperes al impago.
Revisa tu presupuesto y contacta con la entidad para conocer las alternativas disponibles antes de que la situación empeore.
Información precontractual, desistimiento y amortización anticipada
Cuando una operación está dentro del ámbito de la normativa de crédito al consumo, el consumidor dispone de determinadas protecciones específicas.
Información antes de contratar
La entidad debe facilitar información precontractual que permita conocer las condiciones de la financiación y comparar ofertas antes de asumir la obligación.
No te conformes con el anuncio o con el simulador inicial. Revisa el documento precontractual y el contrato.
Derecho de desistimiento
En los contratos de crédito al consumo sujetos a la Ley 16/2011 existe, con carácter general, un plazo de 14 días naturales para desistir del contrato sin necesidad de justificar la decisión.
Eso no significa que puedas utilizar gratis el dinero durante ese periodo: deberás devolver el capital recibido y los intereses devengados conforme a las condiciones legalmente aplicables.
Amortización anticipada
La normativa de crédito al consumo también contempla la posibilidad de reembolsar anticipadamente de forma total o parcial y obtener una reducción del coste correspondiente al periodo que ya no va a transcurrir, aunque en determinadas circunstancias puede existir una compensación dentro de los límites legales.
Importante:
No todos los productos comerciales tienen necesariamente el mismo régimen jurídico. Comprueba qué normativa se aplica al contrato concreto que estás valorando.
Señales de alerta antes de contratar financiación
Detendría la contratación y revisaría todo con más calma si:
- no consigues identificar claramente cuánto devolverás;
- la publicidad habla mucho de rapidez y muy poco del coste;
- solo se destaca una cuota aparentemente pequeña;
- no encuentras la TAE fácilmente;
- existen numerosas comisiones o servicios añadidos;
- la financiación se ofrece como solución habitual para llegar a fin de mes;
- te animan a solicitar más dinero del necesario;
- la operación únicamente resulta asumible ampliando mucho el plazo;
- no entiendes las consecuencias de un retraso;
- te presionan para decidir inmediatamente.
La urgencia comercial no debería decidir una obligación financiera que puede acompañarte durante años.
Cómo comparar préstamos online paso a paso
- Solicita solo lo necesario. Pedir dinero adicional aumenta automáticamente el coste.
- Compara la TAE. Es una referencia especialmente útil entre ofertas similares.
- Comprueba el plazo. Cuanto más largo, menor puede ser la cuota pero mayor el coste acumulado.
- Revisa comisiones y productos asociados.
- Calcula el total a devolver.
- Analiza la cuota dentro de tu presupuesto.
- Comprueba las condiciones de amortización anticipada.
- Lee qué ocurre en caso de retraso.
- Revisa la información precontractual.
- Compara con otras alternativas antes de firmar.
La cuota también tiene un coste de oportunidad
Cuando asumes una deuda no solo pagas intereses. También comprometes una parte de tus ingresos futuros.
Una cuota de 250 € al mes supone:
250 € × 12 = 3.000 € AL AÑO
que dejan de estar disponibles para ahorro, inversión, emergencias u otros objetivos.
Eso no convierte automáticamente la deuda en mala. Pero sí significa que la decisión debe analizarse junto con el resto de tu planificación financiera.
Cuánto ahorrar al mes antes de empezar a invertir →
Alternativas que conviene estudiar antes de pedir dinero
La mejor alternativa depende del motivo del gasto, pero antes de contratar revisaría:
- si la compra puede aplazarse;
- si puedes ahorrar previamente una parte del importe;
- si existe una alternativa más barata al producto que quieres comprar;
- si el gasto corresponde realmente a una emergencia y puede cubrirse con tu colchón;
- si puedes negociar el calendario de un pago concreto;
- si otras entidades ofrecen financiación con menor coste;
- si una consolidación de deuda mejora realmente el coste total;
- si el problema está en un déficit recurrente del presupuesto.
Retrasar una compra durante seis meses para pagarla con ahorro puede ser financieramente mucho más eficiente que contratarla hoy a crédito.
Errores frecuentes al pedir un préstamo online
- Elegir la cuota más baja.
- No mirar la TAE.
- No calcular el total a devolver.
- Pedir más dinero del necesario.
- Usar deuda para gastos corrientes de forma habitual.
- Financiar compras impulsivas.
- Pedir otro préstamo para pagar el anterior sin comparar el coste.
- No revisar las consecuencias del impago.
- Ignorar comisiones o productos asociados.
- No leer la documentación antes de aceptar.
- Confundir rapidez con conveniencia.
Checklist antes de firmar
- □ Sé exactamente cuánto dinero necesito.
- □ Conozco el TIN.
- □ Conozco la TAE.
- □ Sé cuánto pagaré cada mes.
- □ Sé durante cuántos meses.
- □ He calculado el importe total a devolver.
- □ He revisado la comisión de apertura.
- □ He revisado otros gastos o servicios asociados.
- □ Entiendo qué ocurre si pago tarde.
- □ He revisado las condiciones de amortización anticipada.
- □ La cuota encaja en mi presupuesto sin depender de nueva deuda.
- □ He comparado varias ofertas.
- □ He estudiado alternativas antes de pedir dinero.
Preguntas frecuentes sobre préstamos online
¿Un préstamo online es diferente de uno contratado en una oficina?
La principal diferencia puede estar en el canal y proceso de contratación. Sigue siendo una operación de financiación sometida a las condiciones contractuales y a la normativa que corresponda.
¿Qué es más importante, el TIN o la TAE?
Ambos aportan información, pero la TAE suele resultar más útil para comparar el coste de ofertas similares porque incorpora más elementos que el interés nominal.
¿La cuota más baja es siempre mejor?
No. Puede deberse simplemente a un plazo de devolución mucho mayor y terminar provocando un coste total más alto.
¿Son malos los créditos rápidos?
No se puede juzgar una financiación únicamente por su denominación comercial. Debes analizar el coste, las condiciones, la finalidad y tu capacidad para devolverla. El Banco de España advierte, no obstante, de que estos productos suelen presentar un coste superior al de otras operaciones de financiación.
¿Puedo cancelar un crédito al consumo después de firmarlo?
Cuando el contrato se encuentra dentro del ámbito de la Ley 16/2011, existe con carácter general un derecho de desistimiento durante 14 días naturales, sujeto a las condiciones legales de devolución del capital e intereses devengados.
¿Puedo devolver el préstamo antes de tiempo?
En los créditos al consumo regulados por la Ley 16/2011 existe derecho al reembolso anticipado, con reducción del coste correspondiente al tiempo que deja de transcurrir. Puede existir una compensación en determinados supuestos y dentro de los límites establecidos legalmente.
¿Tiene sentido pedir un préstamo para pagar otro?
Solo si la nueva operación mejora realmente la situación. Compara TAE, comisiones, plazo y coste total. Una cuota menor no demuestra por sí sola que estés refinanciando mejor.
¿Qué hago si creo que no podré pagar una cuota?
Revisa inmediatamente el presupuesto y contacta con la entidad antes del vencimiento para conocer qué alternativas pueden existir. Ignorar el problema normalmente reduce las opciones disponibles.
Conclusión: el dinero rápido también debe analizarse despacio
Un préstamo online puede solucionar una necesidad puntual de financiación, pero la rapidez de contratación no debería reducir el tiempo dedicado a estudiar la decisión.
Antes de aceptar cualquier oferta, identifica por qué necesitas el dinero, cuánto puedes devolver cómodamente y qué coste total asumirás.
= DECISIÓN FINANCIERA COMPLETA
No te quedes únicamente con una cuota atractiva, una aprobación rápida o un mensaje de “dinero en minutos”.
Y si la razón para endeudarte es que todos los meses te falta dinero para cubrir gastos normales, detente antes de añadir otra cuota. En ese caso, el primer trabajo debe hacerse sobre el presupuesto.
Presupuesto, fondo de emergencia y control de deuda pueden reducir la necesidad de recurrir continuamente a financiación.
Ir al Hub de Finanzas personales →
Sigue poniendo orden en tus finanzas
- Ver todas las guías de Finanzas personales
- Cómo hacer un presupuesto personal o familiar
- Cómo salir de deudas: avalancha vs. bola de nieve
- Fondo de emergencia: cuánto tener y dónde guardarlo
- Cuánto ahorrar al mes antes de empezar a invertir
Fuentes y normativa de referencia
Para actualizar esta guía se ha utilizado información del Banco de España sobre préstamos personales, créditos al consumo, créditos rápidos, TAE y contratación, además de la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo.
Las condiciones comerciales, tipos de interés, comisiones y costes de financiación pueden cambiar. Utiliza siempre la información precontractual y el contrato concreto como referencia antes de aceptar una operación.
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, bancario, jurídico ni de crédito personalizado.
La conveniencia de una financiación depende de tus ingresos, gastos, deudas, estabilidad laboral, capacidad de pago y condiciones concretas del contrato. Revisa siempre la documentación aplicable y solicita ayuda profesional cuando tu situación de endeudamiento lo requiera.
Artículo actualizado en septiembre de 2026.