Durante décadas, la globalización se apoyó en una idea bastante sencilla: producir cada componente allí donde resultara más barato y eficiente, transportar mercancías a miles de kilómetros y mantener inventarios mínimos para reducir costes.
Ese modelo no ha desaparecido, pero está cambiando. La pandemia, las tensiones entre Estados Unidos y China, la guerra comercial, los problemas energéticos, los cuellos de botella logísticos y la creciente importancia de sectores estratégicos han obligado a muchas empresas y gobiernos a replantearse hasta qué punto conviene depender de un único proveedor, país o ruta comercial.
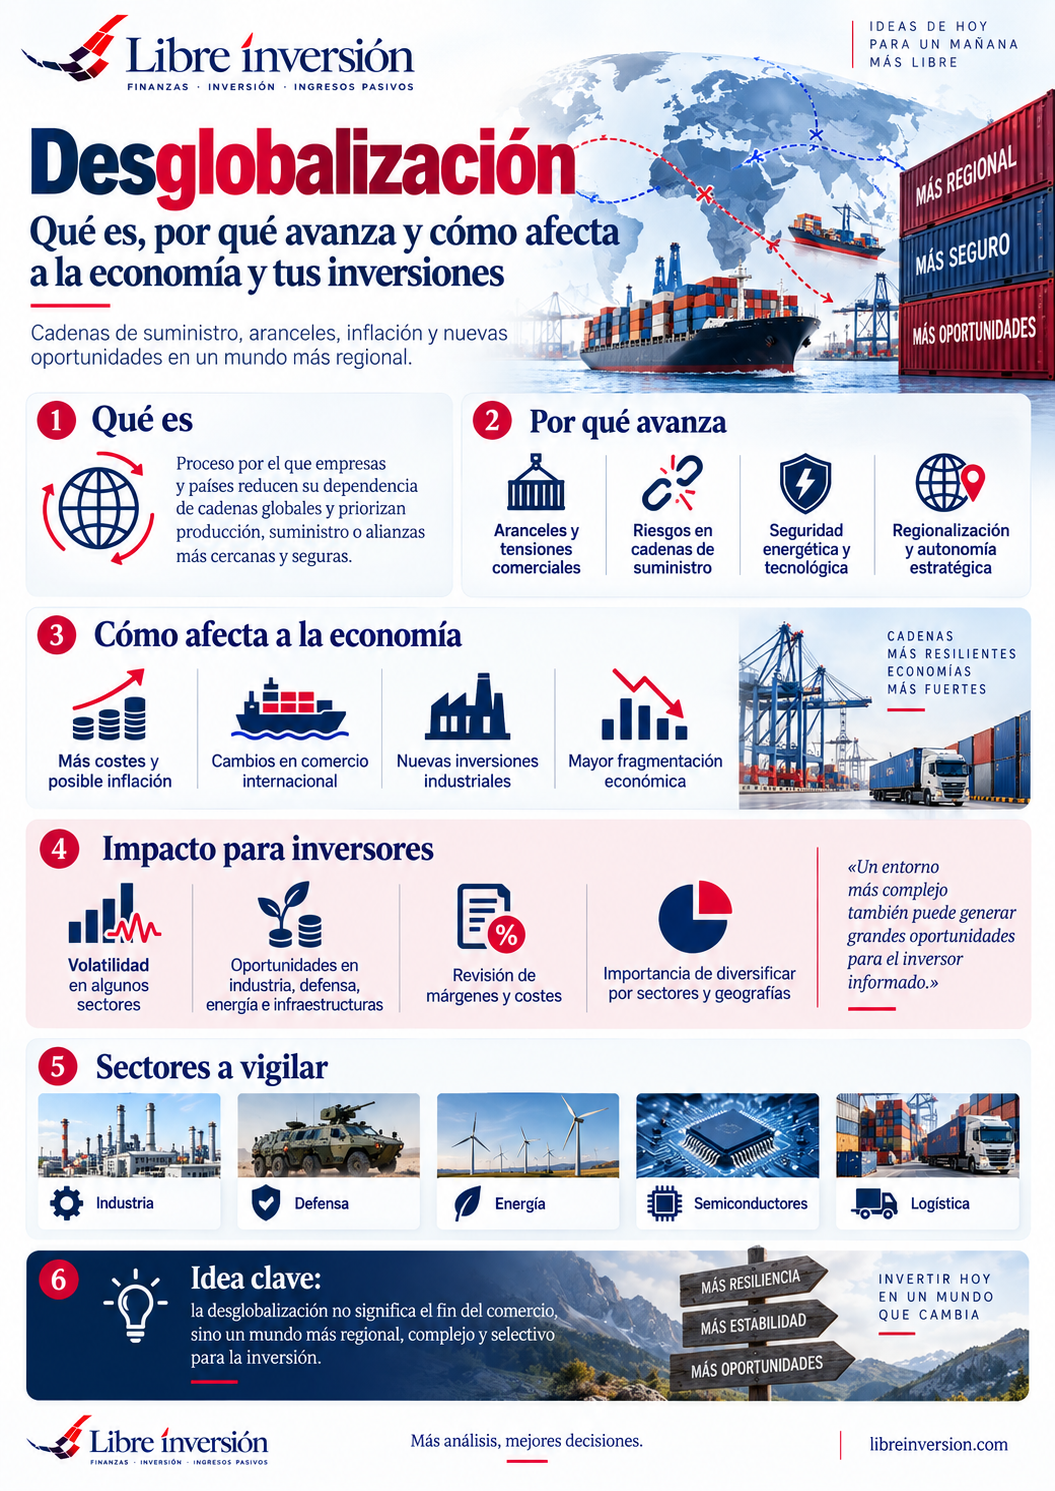
A este proceso solemos llamarlo desglobalización, aunque el término puede resultar engañoso. El comercio mundial no se está apagando. Lo que estamos viendo es una economía internacional más fragmentada, regionalizada y condicionada por la geopolítica.
La idea fundamental
La desglobalización no significa necesariamente dejar de comerciar. Significa que el coste ya no es el único criterio: seguridad, proximidad, aliados, energía, tecnología y resiliencia pesan cada vez más en las decisiones empresariales.
Para un inversor, esta transformación importa porque puede afectar a inflación, márgenes empresariales, tipos de interés, gasto de capital, cadenas de suministro y oportunidades sectoriales.
Contenido de esta guía
- Qué es realmente la desglobalización
- Desglobalización y fragmentación geoeconómica
- Por qué la globalización no está desapareciendo
- Qué ha cambiado durante los últimos años
- Estados Unidos y China
- Offshoring, reshoring, nearshoring y friendshoring
- Qué son los países conector
- De eficiencia a resiliencia
- Cómo cambian las cadenas de suministro
- Rutas comerciales y cuellos de botella
- Quién paga realmente los aranceles
- Energía y materias primas estratégicas
- Desglobalización e inflación
- Impacto sobre los tipos de interés
- Cómo afecta a las empresas
- Sectores más expuestos
- Cómo analizar una empresa en este entorno
- Qué está pasando en 2026
- Qué ocurriría con una fragmentación extrema
- Cómo debería interpretarlo un inversor
- Errores frecuentes
- Preguntas frecuentes
¿Qué es realmente la desglobalización?
La globalización permitió durante décadas que las empresas dividieran sus procesos productivos entre numerosos países. Diseño en uno, componentes en otro, montaje en un tercero y venta en mercados repartidos por todo el mundo.
La desglobalización describe el proceso mediante el cual esa integración empieza a encontrar límites.
Esos límites pueden aparecer por:
- aranceles;
- sanciones;
- restricciones tecnológicas;
- seguridad nacional;
- tensiones geopolíticas;
- costes energéticos;
- riesgos logísticos;
- política industrial;
- dependencia de proveedores críticos.
Pero sería un error pensar que todo esto implica una vuelta a economías completamente cerradas.
Desglobalización vs. fragmentación geoeconómica
Un concepto especialmente útil es el de fragmentación geoeconómica.
Describe una economía en la que decisiones de comercio, inversión y producción empiezan a depender más de rivalidades políticas y alianzas estratégicas.
Coste + eficiencia↓AHORA
Coste + seguridad + aliados + resiliencia + tecnología
Una fábrica ya no se ubica necesariamente donde producir una unidad cuesta unos céntimos menos. También puede importar la estabilidad política, proximidad al cliente o posibilidad de mantener el suministro durante una crisis.
La globalización no está desapareciendo
Este matiz es importante.
Alrededor del 72 % del comercio mundial de mercancías continúa realizándose bajo las condiciones de nación más favorecida del sistema multilateral de la OMC.
Además, el comercio mundial de bienes y servicios continúa creciendo.
Comercio mundial de mercancías bajo condiciones NMF
Previsión 2026 para comercio mundial de bienes y servicios
No desaparición
Por tanto, quizá sea más preciso hablar de reconfiguración de la globalización que de su final.
¿Por qué está cambiando el modelo?
La transformación no tiene una sola causa.
La crisis financiera de 2008 ya debilitó parte del entusiasmo por una integración económica sin límites. Posteriormente, la guerra comercial entre Estados Unidos y China introdujo restricciones sobre productos y tecnologías estratégicas.
La pandemia de 2020 mostró otro problema: una cadena de suministro extremadamente eficiente en condiciones normales puede ser muy frágil cuando fábricas, puertos o fronteras dejan de funcionar.
A ello se han sumado guerras, sanciones, restricciones a semiconductores, preocupación por minerales críticos y mayores políticas de apoyo a la producción nacional.
La empresa empieza a hacerse una pregunta diferente:
¿CUÁNTO ME CUESTA PRODUCIR?
↓
¿CUÁNTO ME COSTARÍA DEJAR DE PODER PRODUCIR?
Estados Unidos y China: el gran eje de la fragmentación
La relación entre las dos mayores economías resulta fundamental para entender este proceso.
Las importaciones estadounidenses procedentes de China cayeron aproximadamente un 29 % durante 2025.
Pero eso no significó que China dejase de exportar. Parte de sus ventas se desplazaron hacia Asia, Europa, África y América Latina.
Una idea importante:
Menos comercio bilateral entre Estados Unidos y China no implica necesariamente menos comercio mundial. Puede significar desviación y reorganización de los flujos comerciales.
Este fenómeno es especialmente visible en industrias estratégicas como semiconductores, baterías, maquinaria, telecomunicaciones y determinados minerales.
Offshoring, reshoring, nearshoring y friendshoring
Estos términos aparecen cada vez más y conviene diferenciarlos.
| Concepto | Qué significa |
|---|---|
| Offshoring | Trasladar producción a otro país, normalmente buscando costes más bajos. |
| Reshoring | Devolver producción al país de origen. |
| Nearshoring | Mover producción a países geográficamente más próximos. |
| Friendshoring | Concentrar parte de la cadena en países considerados aliados. |
| China+1 | Mantener presencia en China pero añadir capacidad en otro país para diversificar riesgo. |
¿Qué son los países conector?
Cuando dos grandes bloques reducen comercio directo, algunos terceros países pueden recibir nuevas inversiones y capacidad productiva.
Vietnam es uno de los ejemplos más estudiados.
Investigaciones del FMI encontraron evidencia de que determinadas exportaciones vietnamitas hacia Estados Unidos incrementaron su contenido doméstico en sectores estratégicos. Es decir, al menos parte del crecimiento parece proceder de producción real adicional y no simplemente de mercancías chinas reexportadas.
La inversión extranjera puede acompañar este proceso mediante:
- nuevas fábricas;
- parques industriales;
- infraestructura logística;
- proveedores locales;
- integración en nuevas cadenas regionales.
Pero convertirse en país conector tampoco elimina el riesgo. Cuanto más dependa una economía de la rivalidad entre grandes bloques, más vulnerable puede resultar si la fragmentación continúa intensificándose.
De la eficiencia máxima a la resiliencia
Durante años, muchas compañías optimizaron sus cadenas alrededor del just in time: inventarios mínimos y proveedores extremadamente eficientes.
El nuevo enfoque puede parecer menos elegante:
Modelo de máxima eficiencia
Proveedor óptimo, inventario reducido, coste mínimo y fuerte especialización.
Modelo de mayor resiliencia
Más proveedores, inventarios superiores, redundancia, diversificación geográfica y seguridad.
Esta resiliencia tiene un coste, pero puede reducir el impacto de una interrupción grave.
La cadena de suministro también es riesgo empresarial
Dos compañías con beneficios similares pueden tener perfiles de riesgo muy diferentes si una depende de un único proveedor situado en una zona políticamente inestable y la otra dispone de varias alternativas.
Por eso la cadena de suministro debería incorporarse al análisis empresarial.
Preguntas útiles:
- ¿Dónde fabrica?
- ¿Dónde compra sus componentes?
- ¿Existen proveedores únicos?
- ¿Qué porcentaje de ventas depende de cada país?
- ¿Puede sustituir rápidamente un proveedor?
- ¿Tiene capacidad para trasladar mayores costes a clientes?
Rutas comerciales y cuellos de botella
La globalización depende también de infraestructura física.
Suez, Panamá, Malaca, Ormuz o Bab el-Mandeb son ejemplos de corredores estratégicos cuyo funcionamiento puede afectar al transporte mundial.
Cuando aparece una interrupción, las empresas pueden tener que utilizar rutas más largas, pagar más seguros, consumir más combustible y mantener mayores existencias.
La ruta del Ártico puede adquirir más importancia con el tiempo, pero hoy resulta más útil entenderla como una opción potencial dentro de un sistema logístico mucho más amplio que como sustituto inmediato de las grandes rutas existentes.
¿Quién paga realmente un arancel?
Decir que “un país paga el arancel” simplifica demasiado el proceso.
El coste económico puede repartirse entre:
La distribución dependerá de competencia, márgenes, capacidad para cambiar proveedores y sensibilidad del consumidor al precio.
Una empresa con una marca fuerte puede trasladar parte del aumento al cliente. Otra con márgenes reducidos quizá tenga que asumirlo.
Por eso los aranceles pueden tener efectos muy diferentes incluso dentro de un mismo sector.
Energía y materias primas estratégicas
La seguridad energética es una de las áreas donde la geopolítica tiene un efecto más evidente.
Petróleo, gas, uranio, cobre, litio o tierras raras pueden convertirse en activos estratégicos cuando la producción o procesamiento está concentrado geográficamente.
Eso incentiva:
- diversificar proveedores;
- crear reservas;
- invertir en infraestructura;
- desarrollar producción doméstica;
- firmar acuerdos con países aliados.
Shocks energéticos: cómo afectan a inflación e inversiones →
¿La desglobalización provocará más inflación?
Puede introducir presiones de costes, pero no existe una relación automática.
Duplicar proveedores, mantener inventarios mayores, producir en lugares más caros o pagar aranceles puede elevar determinados costes empresariales.
Sin embargo, existen fuerzas que pueden compensarlos parcialmente:
- automatización;
- inteligencia artificial;
- mejoras de productividad;
- energías más baratas;
- debilidad de la demanda;
- innovación logística.
Por eso es mejor hablar de presión potencial de costes.
La fragmentación puede ser inflacionista en determinadas circunstancias, pero el resultado final depende de muchas otras variables.
Fragmentación, inflación y tipos de interés
Si los cambios en las cadenas productivas elevan persistentemente los costes y eso termina trasladándose a los precios, los bancos centrales pueden enfrentarse a una inflación más difícil de controlar.
No es una secuencia inevitable, pero explica por qué geopolítica y política monetaria pueden acabar afectando conjuntamente a una cartera.
Tipos de interés: cómo afectan a tu dinero e inversiones →
Cómo puede afectar la desglobalización a los márgenes empresariales
Una empresa que decide mover producción puede afrontar inicialmente más gasto de capital.
Construir fábricas, duplicar proveedores, mantener inventario o rediseñar rutas cuesta dinero.
El resultado dependerá de su capacidad para:
- aumentar precios;
- automatizar procesos;
- mejorar productividad;
- negociar con proveedores;
- utilizar incentivos públicos;
- mantener volúmenes de venta.
Por eso dos empresas dentro del mismo sector pueden reaccionar de manera muy diferente.
Sectores que pueden verse más afectados
No hablaría de “ganadores” automáticos. Una tendencia económica favorable no convierte cualquier acción en una buena inversión.
Pero sí existen áreas donde la reorganización puede movilizar más capital:
| Tendencia | Sectores relacionados |
|---|---|
| Reshoring | Industria, automatización y robótica. |
| Seguridad energética | Energía, utilities e infraestructura. |
| Minerales críticos | Minería y materiales. |
| Seguridad nacional | Defensa y ciberseguridad. |
| Chips estratégicos | Semiconductores y equipamiento tecnológico. |
| Cadenas regionales | Logística, transporte e infraestructura. |
Explorar el Hub de Sectores de inversión →
Cómo analizar una empresa en un mundo más fragmentado
Antes de invertir preguntaría:
- □ ¿Dónde produce?
- □ ¿En qué países obtiene sus componentes?
- □ ¿Tiene proveedores críticos?
- □ ¿Dónde genera sus ventas?
- □ ¿Está expuesta a aranceles?
- □ ¿Puede trasladar costes al cliente?
- □ ¿Necesita invertir mucho capital para relocalizarse?
- □ ¿Su balance permite financiar ese esfuerzo?
- □ ¿Recibe subsidios o incentivos?
- □ ¿La valoración ya descuenta el crecimiento esperado?
¿Está avanzando realmente la fragmentación en 2026?
Los datos muestran dos tendencias aparentemente contradictorias.
Por un lado, la OMC espera que el comercio mundial de bienes y servicios continúe creciendo alrededor de un 2,7 % en 2026.
Por otro, las relaciones comerciales entre determinados bloques muestran una separación cada vez mayor.
Estados Unidos redujo significativamente sus importaciones procedentes de China durante 2025, mientras los flujos chinos crecieron hacia otros mercados.
Además, la proporción del comercio mundial de mercancías realizada bajo el principio NMF descendió respecto a años anteriores, aunque continúa representando aproximadamente el 72 %.
Globalización continúa
El comercio mundial sigue creciendo y las cadenas internacionales siguen siendo fundamentales.
Fragmentación aumenta
Determinadas relaciones, sectores estratégicos y tecnologías están cada vez más condicionados por la geopolítica.
Ambas cosas pueden ser ciertas al mismo tiempo.
¿Qué ocurriría con una fragmentación extrema?
El World Trade Report 2026 de la OMC incluye simulaciones para estudiar qué podría ocurrir si el sistema multilateral se dividiera profundamente en bloques geopolíticos.
En ese escenario de simulación:
PIB mundial frente al escenario de referencia
Exportaciones mundiales frente al escenario de referencia
Muy importante:
Estas cifras no son una previsión de lo que la OMC espera que ocurra. Son una simulación diseñada para mostrar el coste potencial de una fragmentación geopolítica profunda.
¿Cómo debería interpretar la desglobalización un inversor?
No como una señal automática para comprar defensa, vender China o concentrarse en energía.
La utilidad real está en mejorar el análisis.
↓
CADENAS DE SUMINISTRO
↓
MÁRGENES Y CAPEX
↓
SECTORES Y EMPRESAS
↓
VALORACIÓN
↓
DECISIÓN DE INVERSIÓN
También refuerza la importancia de diversificar por países, divisas y sectores. Una cartera excesivamente dependiente de una región puede estar asumiendo un riesgo geopolítico que no resulta evidente a primera vista.
Pero diversificar tampoco significa acumular países sin criterio. Muchas multinacionales cotizan en un mercado y generan la mayor parte de sus ventas en otros.
La exposición económica real importa más que la bandera que aparece junto al ticker.
Errores frecuentes al interpretar la desglobalización
- Pensar que el comercio mundial está desapareciendo.
- Confundir regionalización con autarquía.
- Suponer que todo el reshoring terminará volviendo al país de origen.
- Considerar cualquier país conector como ganador permanente.
- Asumir que la fragmentación producirá automáticamente inflación alta.
- Interpretar los aranceles como un coste soportado únicamente por el país exportador.
- Comprar un sector solo porque existe una tendencia estructural favorable.
- Ignorar el coste del nuevo CAPEX necesario para relocalizar producción.
- No analizar proveedores y geografía de ingresos.
- Olvidar que servicios digitales y comercio tecnológico pueden continuar globalizándose.
Preguntas frecuentes sobre la desglobalización
¿Qué significa desglobalización?
Describe una reducción o reorganización de determinadas relaciones internacionales de comercio, inversión y producción. En la práctica actual resulta más útil hablar de fragmentación y regionalización que de desaparición completa de la globalización.
¿Está disminuyendo el comercio mundial?
No de manera general. La OMC continúa esperando crecimiento del comercio mundial en 2026, aunque algunas relaciones bilaterales y sectores estratégicos muestran una fragmentación creciente.
¿Qué es el nearshoring?
Consiste en trasladar parte de la producción a países geográficamente próximos al mercado final o a la empresa.
¿Qué es el friendshoring?
Consiste en priorizar proveedores y capacidad productiva situados en países considerados políticamente aliados o estratégicamente fiables.
¿La desglobalización provoca inflación?
Puede elevar determinados costes mediante aranceles, duplicación de proveedores o producción más cara, pero su efecto total depende también de productividad, energía, demanda y política monetaria.
¿Qué sectores pueden verse beneficiados?
Industriales, automatización, infraestructura, defensa, semiconductores, energía, minería o logística pueden recibir inversión relacionada con la reorganización de cadenas. Eso no significa que sus acciones sean automáticamente atractivas a cualquier valoración.
¿Debo cambiar mi cartera por la desglobalización?
No necesariamente. Es una tendencia que debe incorporarse al análisis de empresas, sectores, diversificación y riesgos, no una señal automática para rotar toda la cartera.
Conclusión: no es el fin de la globalización, sino una nueva etapa
La economía mundial sigue profundamente conectada. Empresas, consumidores y países continúan dependiendo de comercio, tecnología, capital y cadenas internacionales.
Lo que ha cambiado es el criterio con el que esas cadenas se diseñan.
La eficiencia pura comparte ahora protagonismo con seguridad, resiliencia, proximidad y geopolítica.
GLOBAL → MÁS REGIONAL
COSTE → COSTE + SEGURIDAD
Para el inversor, la oportunidad no consiste en adivinar qué país o sector “ganará” la desglobalización. Consiste en entender qué empresas pueden adaptar sus cadenas, mantener márgenes, financiar nuevas inversiones y seguir creando valor en un mundo más fragmentado.
Porque una buena tendencia económica puede crear oportunidades, pero el precio que pagas y la calidad del activo siguen siendo determinantes.
Industria, energía, defensa, semiconductores, minería y logística pueden tener sensibilidades muy diferentes ante este nuevo entorno.Explorar Sectores de inversión →
Sigue entendiendo la economía y los mercados
Tipos de interés, empleo, inflación, energía, crédito y geopolítica están conectados. Consulta las principales guías del Hub.
Fuentes de referencia
Para actualizar esta guía se han utilizado principalmente los informes y datos publicados por la Organización Mundial del Comercio sobre evolución del comercio mundial y fragmentación, así como investigaciones del Fondo Monetario Internacional sobre fragmentación geoeconómica, países conector y reorganización de las cadenas de suministro.
Los escenarios sobre fragmentación extrema incluidos en el artículo son simulaciones económicas y no previsiones sobre la evolución futura del comercio o del PIB mundial.
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, económico ni una recomendación de compra o venta de activos.
Las tendencias geopolíticas y comerciales pueden cambiar rápidamente. Cualquier decisión de inversión debe analizarse teniendo en cuenta valoración, diversificación, situación financiera, horizonte temporal y tolerancia al riesgo.
Artículo actualizado en septiembre de 2026.