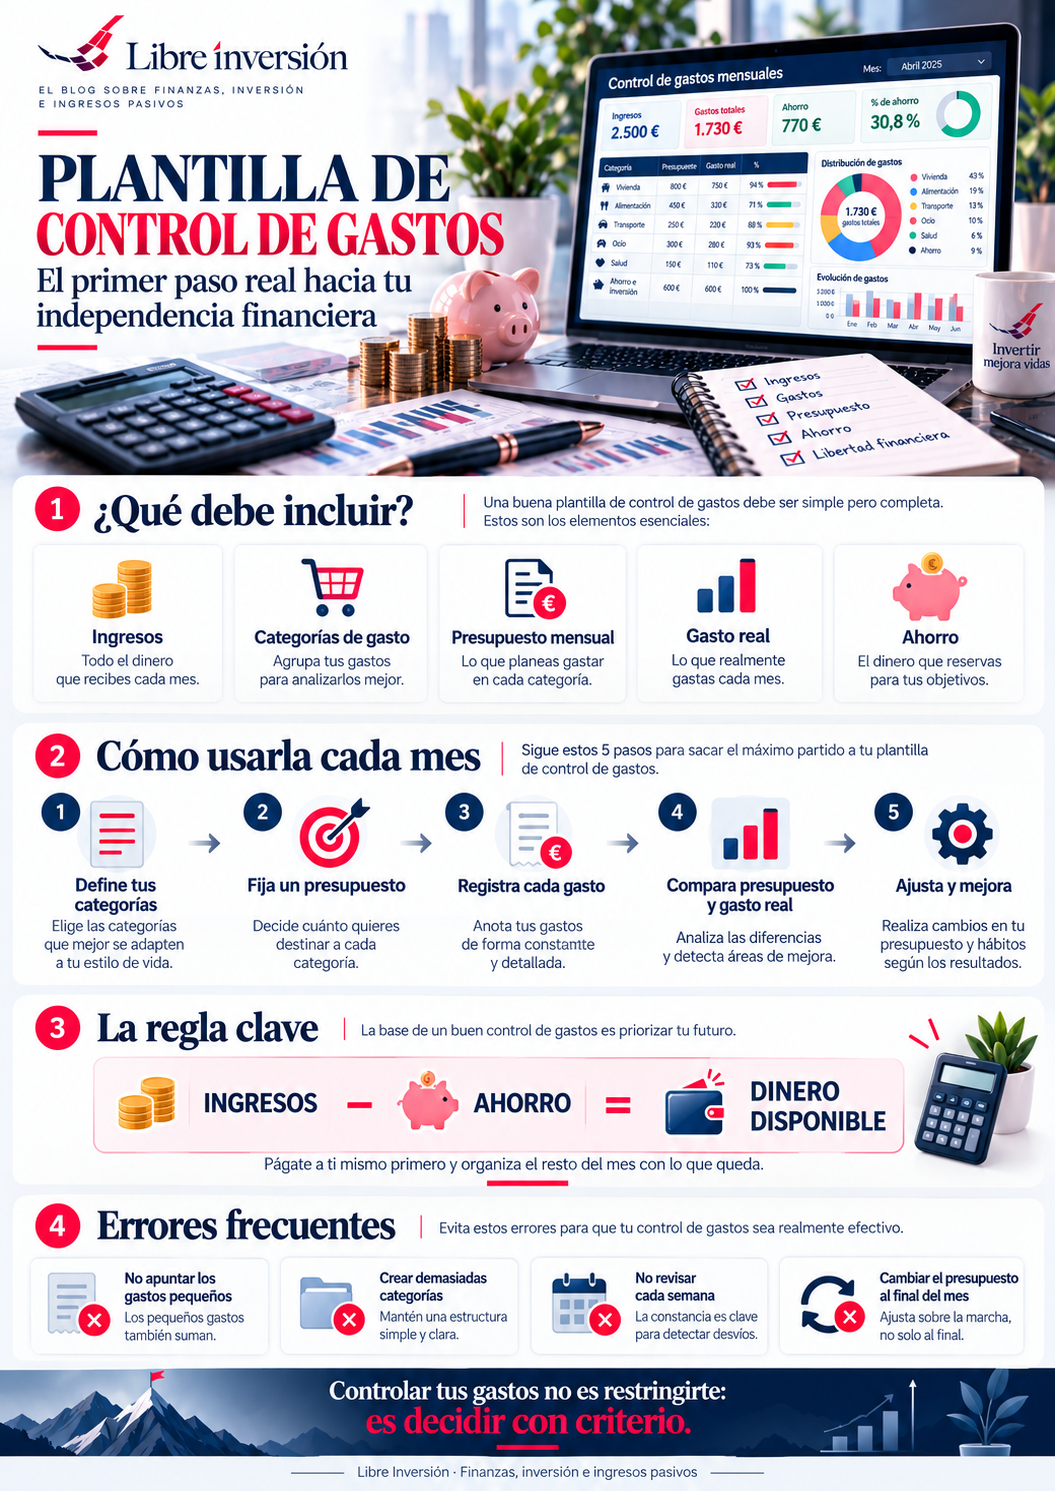
Una plantilla de control de gastos puede parecer una herramienta sencilla, pero es uno de los primeros pasos reales para ordenar tus finanzas. Antes de pensar en invertir, necesitas saber cuánto ingresas, cuánto gastas, en qué se va tu dinero y qué cantidad puedes ahorrar de forma sostenible.
En Libre Inversión repetimos una idea con frecuencia: la independencia financiera no empieza con la primera acción que compras, sino con el primer gasto que controlas. No porque gastar sea malo, sino porque resulta muy difícil construir un plan financiero si no conoces con precisión cómo se mueve tu dinero cada mes.
Una hoja de cálculo bien diseñada puede ayudarte a transformar movimientos dispersos en información útil: qué porcentaje de tus ingresos se destina a vivienda, alimentación u ocio, cuánto consigues ahorrar, dónde aparecen desviaciones y qué gastos puedes revisar sin convertir tus finanzas en una sucesión de restricciones.
La idea clave
Controlar tus gastos no consiste en anotar cada euro por obsesión. Consiste en disponer de información suficiente para decidir con criterio qué quieres mantener, qué puedes reducir y cuánto dinero puedes destinar a tus objetivos.
Contenido
- Por qué controlar los gastos es lo primero
- Excel o una aplicación financiera
- Qué debe incluir una buena plantilla
- Presupuesto frente a gasto real
- Págate a ti mismo
- Cómo montar tu plantilla paso a paso
- Ejemplo práctico mensual
- Hábitos que mejoran el control
- Gastos hormiga
- Por dónde recortar
- Errores frecuentes
- Preguntas frecuentes
¿Por qué controlar los gastos es el primer paso?
Puede parecer extraño comenzar un artículo sobre independencia financiera hablando de gastos en lugar de inversiones. Sin embargo, la lógica es sencilla: no puedes invertir de forma estable un dinero que no sabes si realmente tienes disponible.
Antes de decidir cuánto aportar a una cartera, un fondo o cualquier otro activo, conviene conocer tres cifras básicas:
Ingresos
El dinero que realmente entra cada mes después de impuestos y descuentos.
Gastos
Lo que necesitas para vivir y lo que decides consumir.
Ahorro
La diferencia que puedes utilizar para crear seguridad, alcanzar objetivos o invertir.
Sin esas tres cifras, cualquier objetivo de ahorro depende demasiado de la intuición. Y la intuición financiera suele fallar porque recordamos los gastos grandes, pero olvidamos muchos pequeños pagos recurrentes.
Si todavía estás construyendo esta base, puedes continuar en el Hub de Finanzas personales →
¿Por qué Excel y no una app de finanzas?
Las aplicaciones financieras pueden ser muy cómodas. Algunas sincronizan cuentas bancarias, clasifican operaciones automáticamente y generan gráficos sin que tengas que introducir cada movimiento.
Pero una hoja de cálculo conserva varias ventajas importantes:
- Personalización: decides qué categorías utilizar y cómo organizarlas.
- Control: puedes modificar fórmulas, periodos y objetivos según cambie tu situación.
- Privacidad: no necesitas conectar tus cuentas bancarias con un tercero.
- Conciencia: introducir manualmente ciertos gastos ayuda a visualizar mejor los hábitos de consumo.
- Transparencia: sabes exactamente de dónde procede cada cifra.
No existe una herramienta universalmente mejor. Si una aplicación consigue que revises tus finanzas todos los meses, puede ser una buena solución. Pero para quien quiere comprender el proceso y tener libertad para adaptarlo, Excel continúa siendo una herramienta tremendamente flexible.
Qué debe tener una buena plantilla de control de gastos
Una plantilla útil no necesita tener decenas de gráficos ni cientos de categorías. De hecho, cuanto más compleja sea, mayor es el riesgo de abandonarla.
Como mínimo debería incluir:
1. Ingresos
Sueldo, ingresos variables, rentas y cualquier otra entrada recurrente.
2. Categorías
Vivienda, alimentación, transporte, ocio, salud, seguros y otras partidas relevantes.
3. Presupuesto
La cantidad que planeas gastar antes de comenzar el mes.
4. Gasto real
Lo que finalmente has gastado en cada categoría.
5. Ahorro
La parte del ingreso que decides reservar para objetivos futuros.
6. Evolución
Comparativas mensuales para detectar tendencias y mejoras.
La comparativa presupuesto vs. gasto real
Una cifra de gasto aislada aporta poca información. Saber que has gastado 400 € en alimentación no te dice demasiado si desconoces cuánto habías previsto gastar y cuál es tu nivel de ingresos.
Por eso una de las columnas más útiles es la comparación:
Si presupuestas 300 € para ocio y terminas gastando 420 €, no necesitas sentir que el mes ha sido un fracaso. Lo que tienes es información: una desviación de 120 € que debes comprender.
Quizá el presupuesto era demasiado bajo. Quizá hubo un acontecimiento extraordinario. O quizá estás gastando sistemáticamente más de lo que pensabas en esa categoría.
La utilidad de una plantilla está precisamente ahí: convertir una sensación difusa —“gasto demasiado”— en una pregunta concreta —“¿por qué he superado esta categoría en 120 €?”—.
La regla de «págate a ti mismo»
Uno de los errores más frecuentes consiste en considerar el ahorro como lo que quede al terminar el mes. El problema es que el consumo tiende a expandirse hasta ocupar buena parte del dinero disponible.
La alternativa es tratar el ahorro como una categoría prioritaria:
Ingresos − Ahorro planificado = dinero disponible para gastar
En lugar de ahorrar lo que sobre, decides primero cuánto quieres reservar y organizas el resto del presupuesto alrededor de esa cifra.
No existe un porcentaje válido para todo el mundo. Un 5%, un 10% o un 20% pueden tener sentidos completamente diferentes según los ingresos, las cargas familiares, la vivienda o el momento vital.
Lo importante es que el ahorro sea realista, repetible y compatible con tu situación.
Cuando esta fase ya está controlada, puedes dar el siguiente paso en Iniciación a la inversión →
Cómo montar tu plantilla paso a paso
- Elige entre 6 y 10 categorías principales. Al comenzar, más detalle no siempre significa más información útil.
- Establece un presupuesto mensual. Utiliza tus gastos históricos si ya dispones de ellos.
- Registra cada gasto. Cuanto menos tiempo pase entre el pago y el registro, más fiable será la información.
- Revisa una vez por semana. Así puedes detectar desviaciones antes de terminar el mes.
- Cierra el mes y compara. No cambies el presupuesto a posteriori para que los números parezcan mejores.
Empieza a controlar tus gastos
Puedes utilizar la plantilla de Libre Inversión para registrar ingresos, gastos y ahorro y empezar a construir tu propio sistema de control financiero.
Un caso práctico de control mes a mes
Imagina unos ingresos mensuales de 2.000 €. Antes de comenzar el mes distribuyes el dinero de esta forma:
| Categoría | Presupuesto |
|---|---|
| Vivienda | 700 € |
| Alimentación | 350 € |
| Transporte | 120 € |
| Ocio | 100 € |
| Salud | 50 € |
| Ahorro | 200 € |
A mitad de mes observas que alimentación ya alcanza 250 €. Has consumido más del 70% del presupuesto cuando todavía quedan dos semanas. Al mismo tiempo, el ocio está acercándose al límite previsto.
La plantilla no decide qué debes hacer, pero te da tiempo para actuar. Puedes planificar mejor las compras, posponer algún gasto o aceptar conscientemente que ese mes terminarás por encima del presupuesto.
Al finalizar el periodo haces el cierre y comienzas de nuevo:
Ese ciclo es mucho más importante que conseguir que cada mes sea perfecto.
Hábitos que multiplican el control
- Anota pronto: cuanto más esperes, más fácil es olvidar gastos pequeños.
- Separa gastos fijos y variables: requieren un tipo de seguimiento diferente.
- Haz un cierre mensual: revisa dónde te has desviado y por qué.
- Automatiza el ahorro: siempre que tu situación lo permita.
- No cambies de sistema cada dos semanas: un método sencillo utilizado durante un año suele aportar más información que uno perfecto utilizado durante un mes.
El efecto de los gastos hormiga
Un café, una pequeña compra impulsiva o una suscripción barata rara vez destruyen un presupuesto de forma aislada. El problema aparece cuando pequeñas cantidades se repiten muchas veces y dejan de ser visibles para nosotros.
Un gasto recurrente de 5 € parece irrelevante. Pero si se repite diez veces al mes, son 50 €. Y mantenido durante un año se convierte en 600 €.
La finalidad de registrarlos no es eliminar automáticamente todos esos gastos. Puede que algunos te aporten mucho valor. Lo útil es saber que existen y decidir conscientemente si prefieres consumirlos o destinar ese dinero a otro objetivo.
A qué recortar cuando no te llega el dinero
Si después de varias semanas de seguimiento compruebas que los gastos superan sistemáticamente a los ingresos, necesitas actuar sobre las partidas donde realmente exista margen.
Un orden razonable puede ser:
- Suscripciones poco utilizadas. Streaming, aplicaciones, servicios, gimnasio o herramientas que continúas pagando por inercia.
- Gastos fijos revisables. Seguros, telefonía, energía, comisiones bancarias u otros contratos.
- Ocio y consumo variable. Es más sostenible establecer límites que prohibiciones absolutas.
- Alimentación. Planificación de menús y lista de compra pueden reducir compras innecesarias.
- Compras impulsivas. Introducir unas horas o días entre deseo y compra evita muchas decisiones automáticas.
El objetivo no es vivir peor, sino dejar de pagar por cosas que no aportan suficiente valor frente a otros objetivos que consideras más importantes.
Errores comunes al llevar las cuentas
| Error | Consecuencia |
|---|---|
| Apuntar solo los gastos grandes | La fotografía mensual queda incompleta. |
| No definir presupuesto | Puedes registrar datos pero no sabes si existe desviación. |
| Crear demasiadas categorías | Aumenta el trabajo y puede acabar provocando abandono. |
| Cambiar el presupuesto después | Oculta la desviación en lugar de ayudarte a entenderla. |
| Buscar perfección | Un sistema demasiado exigente suele ser difícil de mantener. |
La constancia gana a la velocidad
No necesitas transformar todas tus finanzas en una semana. Los cambios que permanecen suelen ser más útiles que los grandes recortes imposibles de mantener.
Reducir 50 € mensuales de gastos que realmente no valoras supone 600 € al año. Ahorrar 100 € adicionales todos los meses supone 1.200 € anuales. Cuando esos cambios se repiten durante años, la diferencia deja de ser pequeña.
Lo mismo sucede con la plantilla. Los primeros meses pueden resultar imperfectos. Quizá olvides apuntar algunos movimientos o tengas que modificar categorías. No importa demasiado. Lo importante es que el sistema mejore progresivamente y se convierta en una rutina.
Puedes consultar más recursos prácticos en Herramientas de Libre Inversión →
Preguntas frecuentes sobre el control de gastos
¿Cuántas categorías debo utilizar?
Entre seis y diez categorías principales suele ser suficiente para empezar. Si utilizas demasiadas, el registro puede volverse pesado; si utilizas muy pocas, puedes perder información relevante.
¿Hay que apuntar también los gastos pequeños?
Sí. Precisamente los gastos de poca cuantía son los que más fácilmente olvidamos. No es necesario obsesionarse con unos céntimos, pero sí registrar de forma suficientemente completa los gastos recurrentes.
¿Qué ocurre si supero el presupuesto?
No significa que el sistema haya fallado. La desviación es información. Analiza por qué ha ocurrido y decide si debes ajustar el gasto o si el presupuesto inicial era poco realista.
¿Y si mis ingresos cambian todos los meses?
El control puede resultar todavía más útil. Identifica primero tus gastos imprescindibles y construye el presupuesto a partir de un escenario prudente. En los meses con mayores ingresos puedes reforzar ahorro, fondo de emergencia u otros objetivos.
Conclusión: controlar tus gastos es empezar a decidir
El control de gastos no consiste en dejar de disfrutar del dinero. Consiste en saber dónde se va para poder decidir si ese destino coincide con tus prioridades.
Una plantilla de control de gastos puede ayudarte a convertir ingresos, pagos y pequeños movimientos cotidianos en información comprensible. A partir de ahí resulta mucho más sencillo establecer un presupuesto, crear una tasa de ahorro realista y comprobar si estás progresando.
No necesitas empezar con un sistema perfecto. Dedica unas semanas a registrar tus movimientos, cierra el primer mes y compara lo que imaginabas gastar con lo que realmente ocurrió. Esa diferencia ya puede enseñarte mucho sobre tus hábitos financieros.
La independencia financiera no se construye con una única decisión extraordinaria. Normalmente nace de muchas decisiones pequeñas repetidas durante mucho tiempo: gastar con intención, ahorrar de forma constante e invertir cuando tu situación financiera permite hacerlo.
Da el primer paso con tu propia plantilla
Registra tus ingresos, organiza tus categorías, compara presupuesto y gasto real y descubre cuánto puedes ahorrar cada mes.
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de inversión. Adapta cualquier presupuesto o estrategia de ahorro a tu situación económica, objetivos y necesidades.