Llevamos años repitiendo una idea en Libre Inversión, y no nos cansamos: la independencia financiera no empieza con la primera acción que compras, sino con el primer gasto que controlas. Te lo decimos por experiencia. La mayoría de la gente que no ahorra no es porque gane poco, sino porque no sabe en qué se le va el dinero. Y no hay herramienta más sencilla, directa y poderosa que una buena hoja de cálculo.
¿Por qué controlar los gastos es lo primero?
Parece contradictorio hablar de invertir y decir que el control de gastos es el primer paso. Pero la lógica es clara: no puedes invertir lo que no tienes. Antes de destinar dinero a acciones o fondos, necesitas saber cuánto te sobra de verdad y cuánto puedes reservar para invertir. El control de gastos no es una tarea de personas minuciosas: es la herramienta de decisión de quien quiere tomar el control de su dinero. Sin ella, el ahorro es una lotería y el presupuesto, un espejismo.
¿Por qué Excel y no una app de finanzas?
Quizá te preguntes si una app de finanzas hace lo mismo. La respuesta es que no siempre de forma útil. Las apps son cómodas, sincronizan cuentas y te dan datos, pero tienen limitaciones:
- Trabajan con categorías fijas que no siempre encajan con tu realidad.
- Tus datos bancarios quedan compartidos con un tercero.
- El registro es demasiado automático, y pierdes la conciencia del gasto.
Una plantilla en Excel te da control total, sin compartir tus datos, personalizada a tu medida, y el simple acto de escribir cada gasto te vuelve consciente. Ese ejercicio de conciencia vale oro: al anotar, dejas de ser espectador para ser el dueño de tu dinero.
Qué debe tener una buena plantilla de control de gastos
- Categorías claras: vivienda, alimentación, transporte, ocio, salud, seguros…
- Registro mensual para ver la evolución, no solo un día suelto.
- Comparativa presupuesto vs. gasto real: ahí está la magia.
- Análisis automático: totales, porcentajes, tendencias.
- Una partida de ahorro e inversión prioritaria.
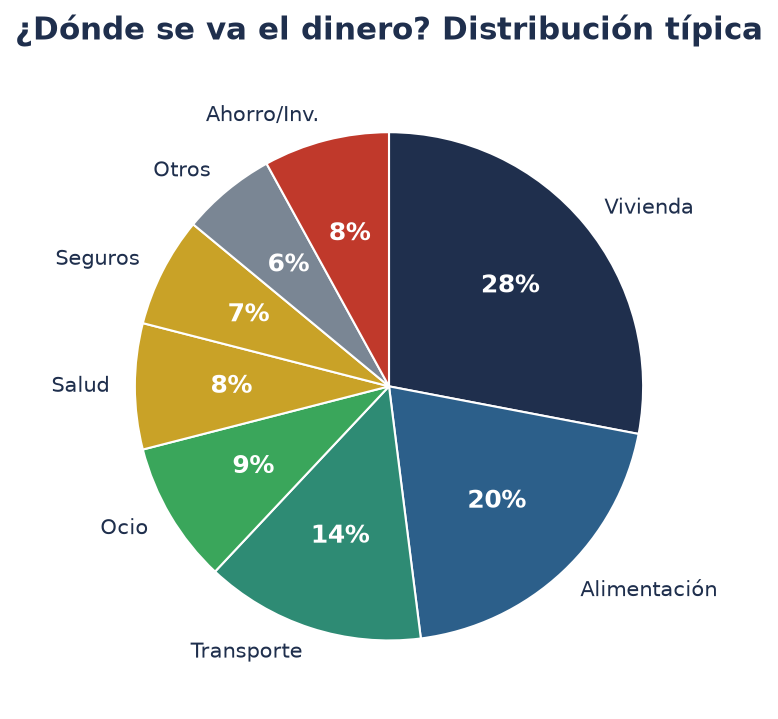
La comparativa presupuesto vs. gasto real
La imagen anterior muestra cómo suele repartirse el dinero en un hogar. La clave es que esa foto solo sirve si la comparas con lo que planeaste. Es la diferencia entre presupuesto y realidad la que te señala los puntos de fuga: los «agujeros» donde tu dinero desaparece sin que te enteres.
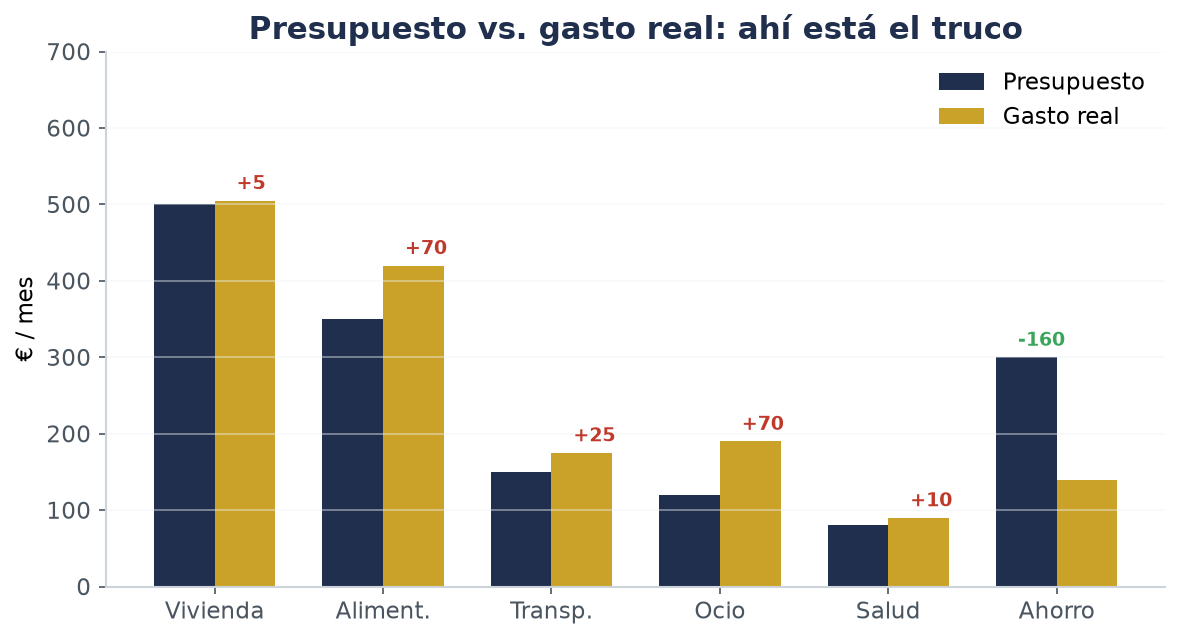
En el ejemplo de la imagen, vives dentro del presupuesto en vivienda y salud, pero te desbordas en alimentación, transporte y ocio. Sin ese dato seguirías creyendo que «no te llega»; con él sabes exactamente dónde ajustar. El control no es para estresarte, es para darte poder de decisión.
La regla del «págate a ti mismo»
De todas las ideas financieras que existen, hay una que transforma tu capacidad de ahorro: la regla del «págate a ti primero». En lugar de ahorrar lo que te sobre a fin de mes (que casi nunca sobre), al recibir tu sueldo destina primero un porcentaje a tu ahorro e inversión, y vive con el resto. El ahorro deja de ser el remanente para convertirse en una prioridad no negociable.
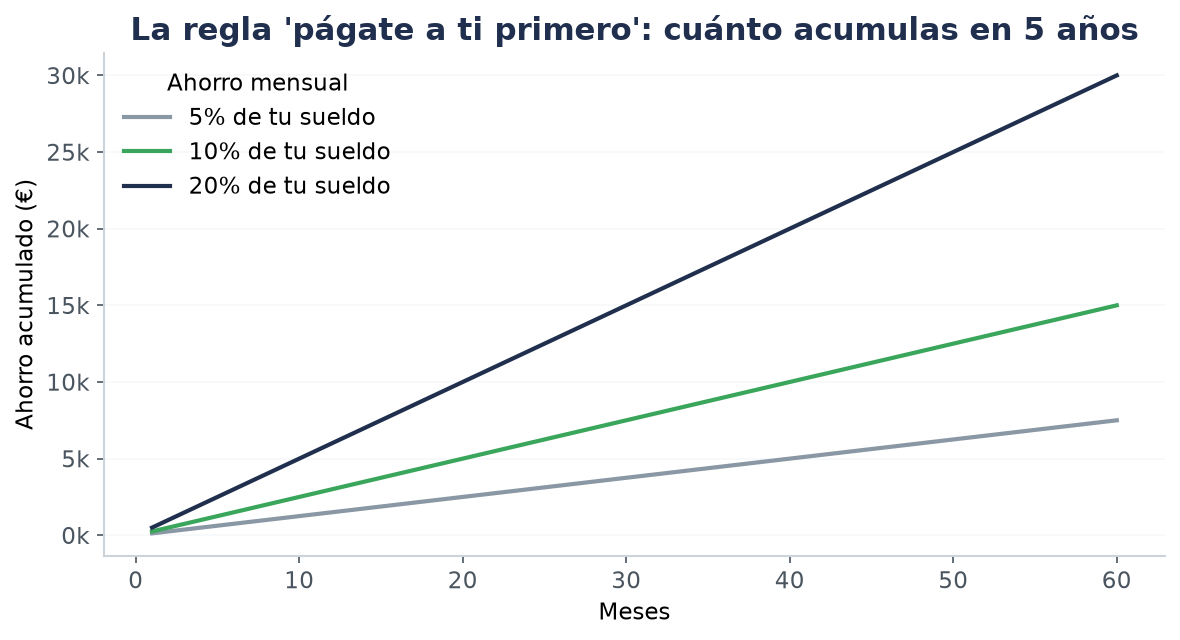
Como se ve, la diferencia entre apartar un 5 %, un 10 % o un 20 % de tu sueldo se nota muchísimo en pocos años. Con constancia y sin tocar esos ahorros, la cantidad acumulada te sorprende.
Cómo montar tu plantilla paso a paso
- Elige tus categorías (entre 6 y 10 está bien al principio).
- Establece tu presupuesto mensual por categoría.
- Apunta cada gasto al día, sin dejarlo para el fin de semana.
- Revisa una vez por semana tu desviación.
- Ajusta el presupuesto cuando descubras tendencias, no para esconder el problema.
Hábitos que multiplican el control
- Anota en el momento; el papel engaña si lo haces de memoria.
- Separa fijo de variable: los gastos fijos no necesitan vigilancia diaria, los variables sí.
- Dedica un día al mes a cerrar el presupuesto del mes y planear el siguiente.
- Pon el ahorro como la primera «categoría».
El efecto de los «gastos hormiga»
Los gastos hormiga (café diario, suscripciones que casi no usas, compras impulsivas pequeñas) son los que más arruinan un presupuesto a largo plazo. Uno solo no parece nada; pero sumados pueden suponer 100 o 200 € al mes, es decir, más de mil euros al año. Anotarlos es el primer paso para darte cuenta y decidir si de verdad te aportan.
Errores comunes al llevar las cuentas
| Error | Consecuencia |
| Apuntar solo lo que crees que importa | La realidad se distorsiona |
| No comparar con el presupuesto | No sabes si mejoras o empeoras |
| Ser demasiado perfeccionista | Abandonas el hábito |
| No incluir gastos pequeños | El «goteo» te consume |
Conclusiones
El control de gastos no es renunciar: es elegir con criterio. Cuando sabes en qué se va tu dinero dejas de «llegar a fin de mes» y empiezas a decidir. Empieza hoy con 15 días anotando todo; verás tu dinero con otros ojos. Aquí te dejamos una plantilla que puede servirte para empezar a realizar los primeros apuntes y controlar tus gastos para que tu dinero trabaje para ti.
Un caso de control mes a mes
Vamos a ver cómo funciona el método en la práctica. Imagina que cobras 2.000 € al mes y, tras crear tu plantilla, defines estas categorías con su presupuesto: vivienda 700 €, alimentación 350 €, transporte 120 €, ocio 100 €, salud 50 €, y un ahorro del 10 % (200 €) como primera partida.
Durante el mes anotas cada gasto en el momento. A mitad de mes ves que en alimentación llevas ya 250 € (el 71 % del presupuesto, y todavía quedan dos semanas) y que el ocio ha superado lo previsto. Con ese dato puedes reaccionar a tiempo: ajustar la compra de la próxima semana o recortar un capricho, en lugar de llegar a fin de mes sin dinero y sin saber por qué. Al cerrar el mes, la plantilla te muestra el porcentaje de desviación de cada categoría y el total ahorrado.
Ese ciclo mensual —planificar, anotar, revisar, ajustar— es exactamente el hábito que separa a quienes controlan su dinero de quienes solo lo gastan. No hace falta que sea perfecto; hace falta que sea constante.
Preguntas frecuentes (FAQ)
¿Cuántas categorías debo usar? Entre 6 y 10 es suficiente al principio. Demasiadas categorías te cansan y abandonas; muy pocas no te dicen nada útil. Encuentra tu punto de equilibrio.
¿Vale la pena anotar los gastos de unos céntimos? Los gastos pequeña suma importan más de lo que crees: son los famosos gastos hormiga, y sin anotarlos no verás su verdadero impacto mensual.
¿Qué hago si un mes me desbordo en una categoría? No es un fracaso, es información. Ajusta el presupuesto del mes siguiente con ese dato y no dejes que una categoría se convierta en excusa para abandonar el hábito.
¿Y si mi dinero varía cada mes (freelance)? Es exactamente por lo que el control es más útil. Calcula tu gasto mínimo imprescindible y, en los meses buenos, llena tu colchón y tu ahorro para sobrevivir a los meses malos.
A qué recortar cuando no te llega el dinero
Cuando el control te muestra que gastas más de lo que entra, la siguiente pregunta es por dónde recortar. Nuestra recomendación es atacar por este orden: 1) revisa las suscripciones que casi no usas (gimnasio, streaming, software): suele haber dos o tres pagos olvidados que suman mucho al año; 2) renegocia los gastos fijos que sí puedes ajustar: seguros, móvil, banco, luz; comparar una vez al año puede ahorrarte cientos de euros; 3) fija reglas para el ocio en lugar de prohibirte cosas, por ejemplo un límite mensual por categoría que no se mueve; 4) optimiza la alimentación con planificación de menú y compra con lista; 5) el ahorro no se toca: si recortas, hazlo del consumo, nunca de la partida que te construye futuro. El objetivo no es vivir peor, sino dejar de pagar por cosas que no te aportan de verdad.
La constancia gana a la velocidad
No hace falta recortar el gasto radicalmente en un día para ver el resultado; basta con un ajuste pequeño y mantenido. Reducir 50 € al mes (una suscripción, una comida fuera, un gasto hormiga) supone 600 € al año, y si esos 600 € los inviertes con constancia durante años, el interés compuesto hace el resto. En las finanzas personales, quien avanza poco pero no se detiene siempre termina llegando más lejos que quien intenta sacrificios enormes que no puede mantener. Empieza con pasos pequeños, celebra cada mes cerrado dentro del presupuesto y deja que el hábito haga su trabajo.