Octubre de 2026 cierra con una de esas fotografías que ayudan a recordar por qué una cartera orientada al dividendo debe analizarse con perspectiva anual y no únicamente mirando lo que ha ocurrido durante los últimos treinta días.
El mes deja 233,50 € netos en dividendos, una cifra claramente inferior a los 697,12 € de septiembre y también por debajo de los 496,69 € recibidos en agosto.
Visto de forma aislada, octubre podría parecer un mes flojo.
Pero si ampliamos el horizonte, la lectura cambia bastante.
Entre enero y octubre la cartera ha generado ya aproximadamente 6.975 € netos en dividendos, mientras la estructura del capital de compra continúa prácticamente sin cambios: unos 234.704 € distribuidos entre cuatro divisas, siete países, numerosos sectores y alrededor de treinta compañías.
La estabilidad de la composición y el avance progresivo de los ingresos son precisamente las dos ideas que mejor resumen este cierre.
Resumen del cierre de octubre de 2026
- Capital de compra acumulado: 234.704,37 €.
- Dividendos netos de octubre: 233,50 €.
- Dividendos netos acumulados enero-octubre: aproximadamente 6.975 €.
- Media mensual acumulada: aproximadamente 697,50 €.
- Mes más fuerte: julio, con 1.608,00 € netos.
- Principal divisa: EUR, con un 55,21 %.
- Principal país: España, con un 37,69 %.
- Principal sector: Utilities, con un 24,30 %.
- Mayor RpD acumulada: Altria, con un 6,15 %.
1. Foto general de la cartera al cierre de octubre
Lo primero que llama la atención al comparar octubre con el cierre de agosto es la estabilidad.
El importe total de compra continúa situado en 234.704,37 €. Eso significa que, al menos desde la perspectiva del coste acumulado que reflejan los gráficos, no encontramos una modificación importante de la estructura global durante estos dos meses.
La cartera mantiene una distribución bastante amplia por compañías. La posición individual de mayor peso representa aproximadamente un 8,49 % del capital de compra, seguida de otras posiciones situadas alrededor del 7,1 %, 6,5 %, 5,7 % y 4,8 %.
Me sigue pareciendo una estructura razonable para una cartera de largo plazo. Existen posiciones de mayor convicción, pero ninguna empresa domina por sí sola el conjunto.
Esto no elimina el riesgo específico de cada compañía, pero evita que un único problema empresarial tenga capacidad para alterar por completo la cartera.
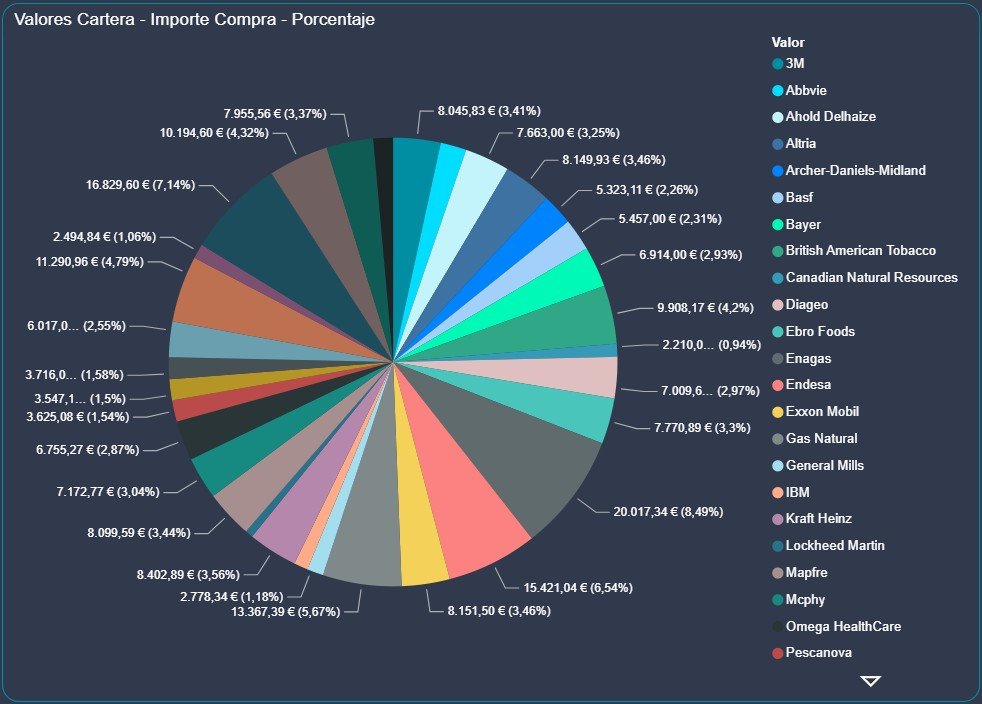 Distribución de la cartera por valor e importe de compra.
Si quieres comparar la evolución con el último análisis publicado, puedes consultar el cierre de cartera de agosto de 2026 →
2. Divisas: el euro mantiene algo más de la mitad de la cartera
La distribución monetaria tampoco cambia respecto a los últimos cierres.
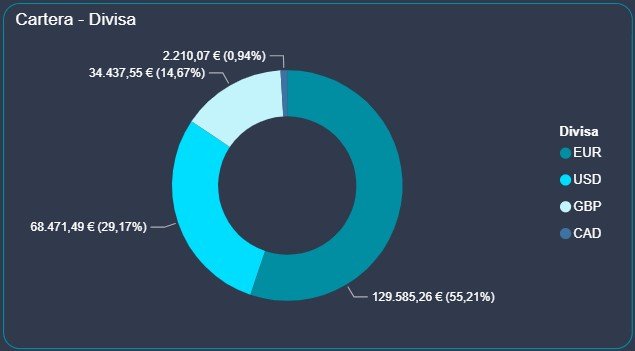
Las posiciones denominadas en euros representan 129.585,26 €, equivalentes al 55,21 % del capital de compra.
El dólar estadounidense continúa en segundo lugar con 68.471,49 € y un 29,17 %, mientras la libra esterlina aporta 34.437,55 €, un 14,67 %.
El dólar canadiense sigue teniendo un peso muy reducido: 2.210,07 €, aproximadamente un 0,94 %.
En la práctica, cerca del 45 % de la cartera continúa expuesto a monedas distintas del euro.
No considero que esto sea necesariamente una debilidad. USD y GBP proporcionan exposición a empresas y mercados diferentes y, en muchos casos, a compañías con una larga tradición de remuneración al accionista.
La contrapartida es que la evolución de la divisa también influye en la valoración de la posición y en el dividendo finalmente recibido en euros.
3. Países: España y Estados Unidos siguen concentrando dos tercios
La fotografía geográfica vuelve a mostrar una clara concentración en dos mercados.
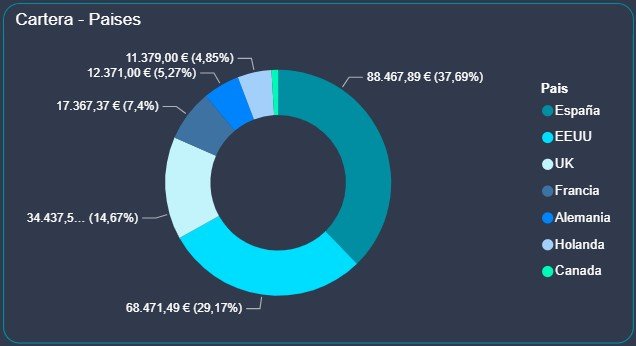
España representa 88.467,89 €, un 37,69 % de la cartera, mientras Estados Unidos suma 68.471,49 €, equivalentes al 29,17 %.
Entre ambos países concentran aproximadamente el 66,9 % del capital de compra.
Reino Unido ocupa la tercera posición con 34.437,55 € y un 14,67 %. Después aparecen Francia con 17.367,37 € —7,40 %—, Alemania con 12.371 € —5,27 %— y Holanda con 11.379 € —4,85 %—.
Canadá completa la distribución con menos del 1 %.
España continúa teniendo un peso elevado. No considero necesario corregirlo mediante ventas simplemente para alcanzar un porcentaje arbitrario, pero sí es una concentración que merece atención cuando llegue el momento de realizar nuevas compras.
La forma más sencilla de rebalancear una cartera de largo plazo suele ser dirigir nuevas aportaciones hacia áreas infrarrepresentadas en lugar de vender negocios que continúan cumpliendo su función.
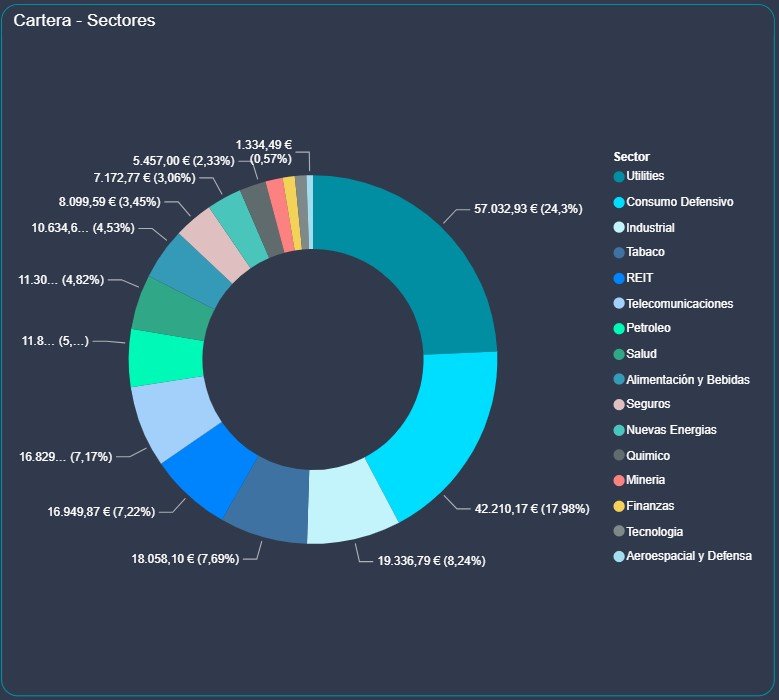
4. Sectores: Utilities y Consumo Defensivo continúan marcando el perfil
La distribución sectorial explica bastante bien la filosofía de la cartera.
Utilities sigue siendo el bloque más importante con 57.032,93 €, un 24,30 % del capital de compra.
Consumo Defensivo ocupa la segunda posición con 42.210,17 €, un 17,98 %.
Solo estos dos sectores representan algo más del 42 % de la cartera.
Después encontramos Industrial con 19.336,79 € —8,24 %—, Tabaco con 18.058,10 € —7,69 %—, REIT con 16.949,87 € —7,22 %— y Telecomunicaciones alrededor del 7,17 %.
Petróleo, Salud, Alimentación y Bebidas, Seguros, Nuevas Energías, Químico, Minería, Finanzas, Tecnología y Aeroespacial y Defensa completan la exposición.
La concentración en sectores defensivos sigue siendo probablemente el principal elemento estructural que merece vigilancia.
No porque Utilities o Consumo Defensivo sean sectores que quiera evitar, sino porque una cartera construida para generar rentas puede terminar concentrándose demasiado fácilmente en aquellas industrias que tradicionalmente pagan dividendos elevados.
5. RpD: Altria pasa a liderar la cartera
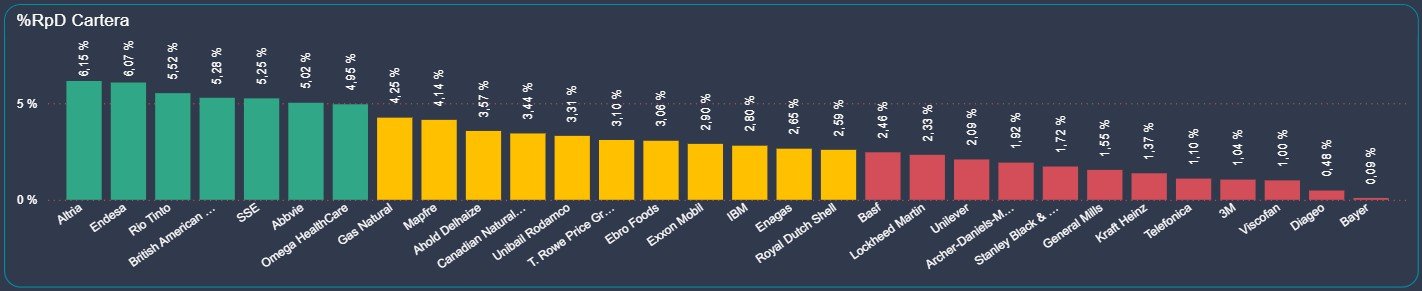
El gráfico de rentabilidad por dividendo acumulada ofrece uno de los cambios más interesantes del cierre.
Altria alcanza un 6,15 % y pasa a situarse ligeramente por delante de Endesa, que se mantiene en el 6,07 %.
A continuación encontramos a Rio Tinto con un 5,52 %, British American Tobacco con un 5,28 %, SSE con un 5,25 %, AbbVie con un 5,02 % y Omega Healthcare con un 4,95 %.
Gas Natural alcanza el 4,25 %, Mapfre el 4,14 %, Ahold Delhaize el 3,67 %, Canadian Natural Resources el 3,44 %, Unibail Rodamco el 3,31 % y T. Rowe Price el 3,10 %.
En el extremo inferior encontramos posiciones como Telefónica, 3M, Viscofan, Diageo o Bayer, con una contribución por dividendo acumulada significativamente menor.
Importante:
Este gráfico debe interpretarse como la rentabilidad por dividendo acumulada sobre el capital invertido durante el periodo analizado. No equivale necesariamente a la rentabilidad por dividendo futura que ofrece hoy cada acción.
Que una empresa figure arriba no significa automáticamente que sea una mejor inversión.
La sostenibilidad del dividendo continúa dependiendo del beneficio, flujo de caja, deuda, payout y perspectivas del negocio.
6. Octubre aporta 233,50 € netos: un mes pequeño dentro de un año sólido
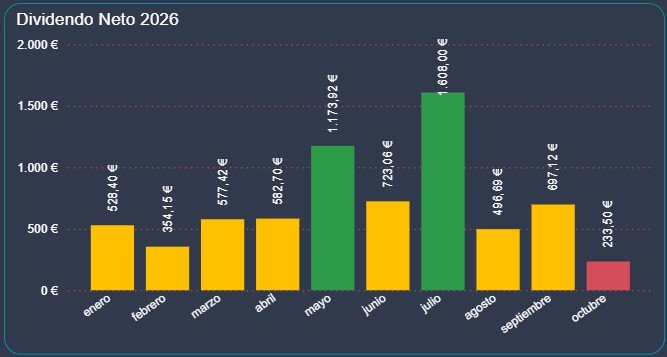
Octubre ha generado 233,50 € netos.
Es el menor registro mensual de 2026 hasta ahora y supone una caída cercana al 66,5 % respecto a los 697,12 € de septiembre.
Pero el calendario mensual sigue mostrando una enorme irregularidad:
| Mes | Dividendo neto |
|---|---|
| Enero | 528,40 € |
| Febrero | 354,15 € |
| Marzo | 577,42 € |
| Abril | 582,70 € |
| Mayo | 1.173,92 € |
| Junio | 723,06 € |
| Julio | 1.608,00 € |
| Agosto | 496,69 € |
| Septiembre | 697,12 € |
| Octubre | 233,50 € |
El acumulado se sitúa aproximadamente en 6.974,96 € netos, lo que equivale a una media de unos 697,50 € mensuales.
Desde el cierre de agosto se han incorporado otros 930,62 € netos. El acumulado ha aumentado aproximadamente un 15,4 % en dos meses, aunque octubre haya sido particularmente pequeño.
7. Las empresas que más dividendos están aportando
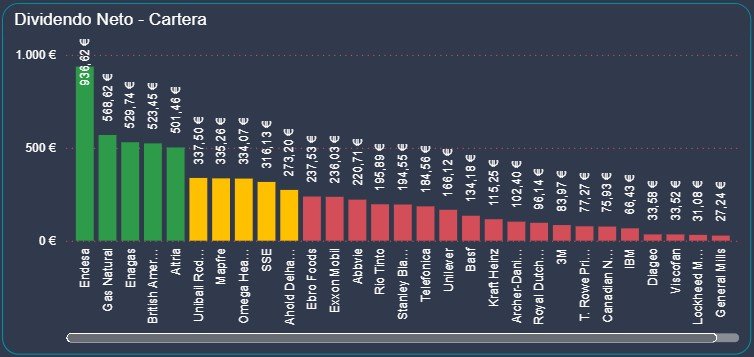
El ranking por compañías continúa mostrando que la generación de ingresos está bastante más concentrada que el capital.
Endesa sigue claramente en primera posición con 936,62 € netos.
Después encontramos Gas Natural con 568,62 €, Enagás con 529,74 €, British American Tobacco con 523,44 € y Altria con 501,46 €.
A continuación aparecen Unibail Rodamco con 337,50 €, Mapfre con 335,62 €, Omega Healthcare con 334,07 € y SSE con 316,13 €.
Ahold Delhaize aporta 273,20 €, Ebro Foods 263,63 €, Exxon Mobil 236,03 €, AbbVie 220,71 €, Rio Tinto 199,19 € y Stanley Black & Decker 194,55 €.
Es una fotografía interesante porque demuestra que diversificar capital y diversificar ingresos no son exactamente lo mismo.
Una posición relativamente pequeña puede aportar una parte importante del dividendo anual si su rentabilidad sobre coste es elevada, mientras una empresa con mucho peso puede contribuir poco si reinvierte la mayor parte de sus beneficios.
8. Dividendos por país: España continúa siendo la principal fuente
España mantiene claramente la primera posición en generación de ingresos.
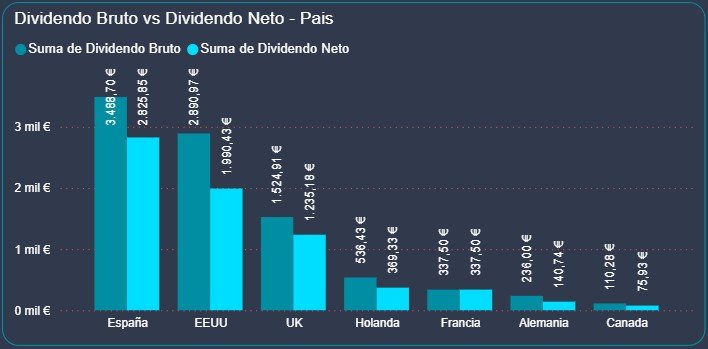
El gráfico acumula alrededor de 3.488,70 € brutos y 2.825,85 € netos.
Estados Unidos ocupa el segundo puesto con aproximadamente 2.809,97 € brutos y 1.989,43 € netos.
Reino Unido aporta 1.524,91 € brutos y 1.235,18 € netos.
Holanda suma 536,43 € brutos y 369,33 € netos; Francia, 337,50 €; Alemania, 236 € brutos y 140,74 € netos; y Canadá, 110,28 € brutos y 75,93 € netos.
La diferencia entre bruto y neto vuelve a ser especialmente visible en Estados Unidos.
Es otra demostración de por qué una estrategia internacional de dividendos debe analizar siempre lo que realmente llega a la cuenta y no únicamente el porcentaje anunciado por la compañía.
9. Dividendos por sector: cuatro bloques generan casi tres cuartas partes
La concentración sectorial de los ingresos sigue siendo uno de los aspectos más importantes de la cartera.
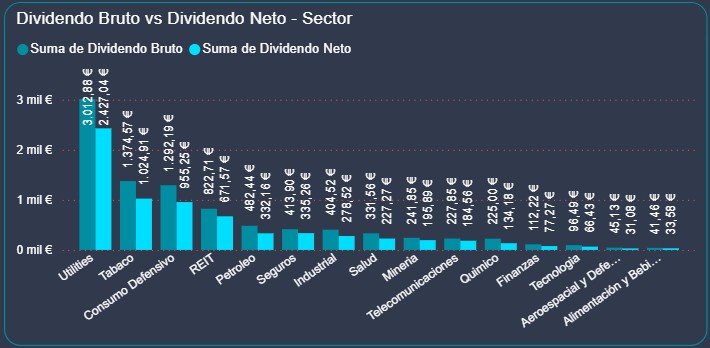
Utilities aporta ya 3.012,88 € brutos y 2.427,04 € netos.
Tabaco suma 1.374,57 € brutos y 1.024,91 € netos, mientras Consumo Defensivo aporta 1.292,19 € brutos y 955,25 € netos.
Los REIT alcanzan 822,71 € brutos y 671,57 € netos.
Entre estos cuatro sectores generan aproximadamente 5.079 € netos, cerca del 73 % del dividendo acumulado.
A partir de ahí, Petróleo aporta 362,16 € netos; Seguros, 365,26 €; Industrial, 278,52 €; Salud, 227,27 €; Minería, 195,89 €; Telecomunicaciones, 184,56 €; y Químico, 134,18 €.
Esta concentración no es sorprendente. Utilities, Tabaco, REIT y Consumo Defensivo suelen tener políticas de remuneración más generosas que otros sectores.
Pero sigue siendo importante que el crecimiento futuro de los dividendos no dependa exclusivamente de unos pocos bloques.
10. El bruto y el neto cuentan historias diferentes
Si observamos el gráfico por países, el dividendo bruto acumulado se sitúa alrededor de 9.044 €, mientras el neto recibido ronda los 6.975 €.
La diferencia se aproxima por tanto a los 2.070 €.
No significa que todo ese importe sea necesariamente un coste fiscal definitivo, porque la tributación final dependerá de retenciones en origen, retenciones en destino, convenios de doble imposición y situación particular.
Pero sí pone de manifiesto algo que a veces se olvida cuando analizamos estrategias de dividendos:
EL DIVIDENDO QUE IMPORTA PARA EL FLUJO DE CAJA ES EL QUE REALMENTE LLEGA A LA CUENTA
Por eso intento seguir siempre ambas cifras.
El bruto ayuda a entender cuánto distribuyen las empresas. El neto permite saber qué ingreso está generando realmente la cartera.
Si quieres profundizar en retenciones, doble imposición y tributación, puedes consultar el Hub de Fiscalidad →
11. De agosto a octubre: pocas modificaciones, 930 € más de flujo neto
Comparar el cierre de octubre con agosto resulta especialmente útil porque la estructura prácticamente no ha cambiado.
Seguimos teniendo el mismo importe de compra acumulado, la misma distribución por monedas y porcentajes prácticamente idénticos por países y sectores.
Lo que sí cambia es el flujo de caja.
A finales de agosto los dividendos netos acumulados eran 6.044,34 €. Después llegaron 697,12 € en septiembre y 233,50 € en octubre.
Es decir, aproximadamente 930,62 € adicionales sin necesidad de vender una sola acción.
Esta comparación refleja bastante bien la lógica de la estrategia.
Durante algunos periodos el patrimonio apenas cambia en términos de capital aportado, pero las empresas continúan generando caja y devolviendo una parte al accionista.
Ese flujo puede reinvertirse, utilizarse para nuevas compras o mantenerse como liquidez.
12. Qué vigilar durante los dos últimos meses de 2026
Con noviembre y diciembre todavía por delante, hay cuatro elementos que seguiré observando.
El primero continúa siendo la concentración en Utilities y Consumo Defensivo. Juntos superan el 42 % del capital.
El segundo es la concentración de dividendos. Utilities, Tabaco, Consumo Defensivo y REIT generan aproximadamente tres cuartas partes de los ingresos netos.
El tercero es el peso de España. Un 37,69 % sigue siendo elevado para una cartera internacional, aunque muchas de estas compañías generen una parte importante de sus ingresos fuera del país.
Y el cuarto es la sostenibilidad de las RpD más elevadas.
Altria, Endesa, Rio Tinto, British American Tobacco, SSE, AbbVie y Omega Healthcare aparecen actualmente en la parte superior del gráfico. Eso hace especialmente importante seguir resultados, caja, deuda y cobertura del dividendo.
El objetivo no es maximizar el porcentaje de RpD.
Es construir un flujo que pueda mantenerse durante muchos años.
Conclusión: octubre es pequeño, pero 2026 ya roza los 7.000 € netos
Octubre no va a pasar a la historia de la cartera por el importe recibido.
Los 233,50 € netos convierten al mes en el más débil de 2026 hasta ahora.
Pero precisamente por eso este cierre me parece útil.
Una estrategia de dividendos no puede evaluarse mirando únicamente la última barra del gráfico.
Hay que observar la suma.
Y esa suma se acerca ya a los 6.975 € netos durante los primeros diez meses del año.
Eso equivale a una media cercana a 700 € mensuales, aunque en la práctica los pagos lleguen de una forma muy irregular.
La estructura de la cartera continúa siendo estable: unos 234.700 € de capital de compra, cuatro divisas, siete países, múltiples sectores y cerca de treinta empresas.
Existen aspectos que seguir mejorando. Hay concentración sectorial, una dependencia relevante de España y una parte elevada de los dividendos procede de un grupo reducido de sectores y compañías.
Pero los cierres mensuales sirven precisamente para eso.
No para cambiar de estrategia cada treinta días, sino para comprobar si el conjunto sigue avanzando en la dirección prevista.
Mi lectura del cierre
Octubre aporta poco flujo, pero no cambia la tesis. La cartera mantiene su estructura, los dividendos acumulados siguen creciendo y 2026 se acerca al cierre del ejercicio con casi 7.000 € netos ya recibidos.
Quedan dos meses.
El objetivo sigue siendo el mismo: continuar priorizando calidad, sostenibilidad del dividendo, diversificación y disciplina, sin perseguir rentabilidades extraordinarias ni modificar posiciones simplemente porque un mes haya sido mejor o peor que otro.
¿Quieres seguir la evolución de la cartera?
Puedes consultar todos los cierres mensuales, movimientos, dividendos y evolución de la cartera en el Hub de Cartera y Dividendos.
Si quieres registrar compras, ventas, dividendos, sectores, países y divisas en tu propia cartera, puedes utilizar nuestra plantilla gratuita.
Información importante: este artículo refleja el seguimiento personal de una cartera de inversión y tiene carácter exclusivamente educativo e informativo. No constituye asesoramiento financiero, fiscal ni una recomendación personalizada de compra o venta. Toda inversión implica riesgos y los dividendos pueden modificarse, reducirse o suspenderse.