Hay momentos en los mercados financieros que consiguen atraer incluso a personas que normalmente no siguen la bolsa.
Uno de ellos ocurre cuando una empresa conocida anuncia que va a empezar a cotizar.
De repente aparecen titulares sobre su valoración, el precio de salida, la demanda de los inversores y cuánto podría subir la acción durante su primera sesión.
Estamos hablando de una OPV u Oferta Pública de Venta.
Para los propietarios actuales puede ser una oportunidad para vender parte de su participación. Para nosotros, supone la posibilidad de convertirnos en accionistas de una compañía que comienza una nueva etapa como empresa cotizada.
Podemos estar ante una gran empresa y, al mismo tiempo, pagar un precio demasiado alto por ella.
Por eso conviene entender qué es realmente una OPV, quién vende, dónde termina nuestro dinero, cómo se fija el precio y qué deberíamos leer antes de tomar una decisión.
¿Qué es exactamente una OPV?
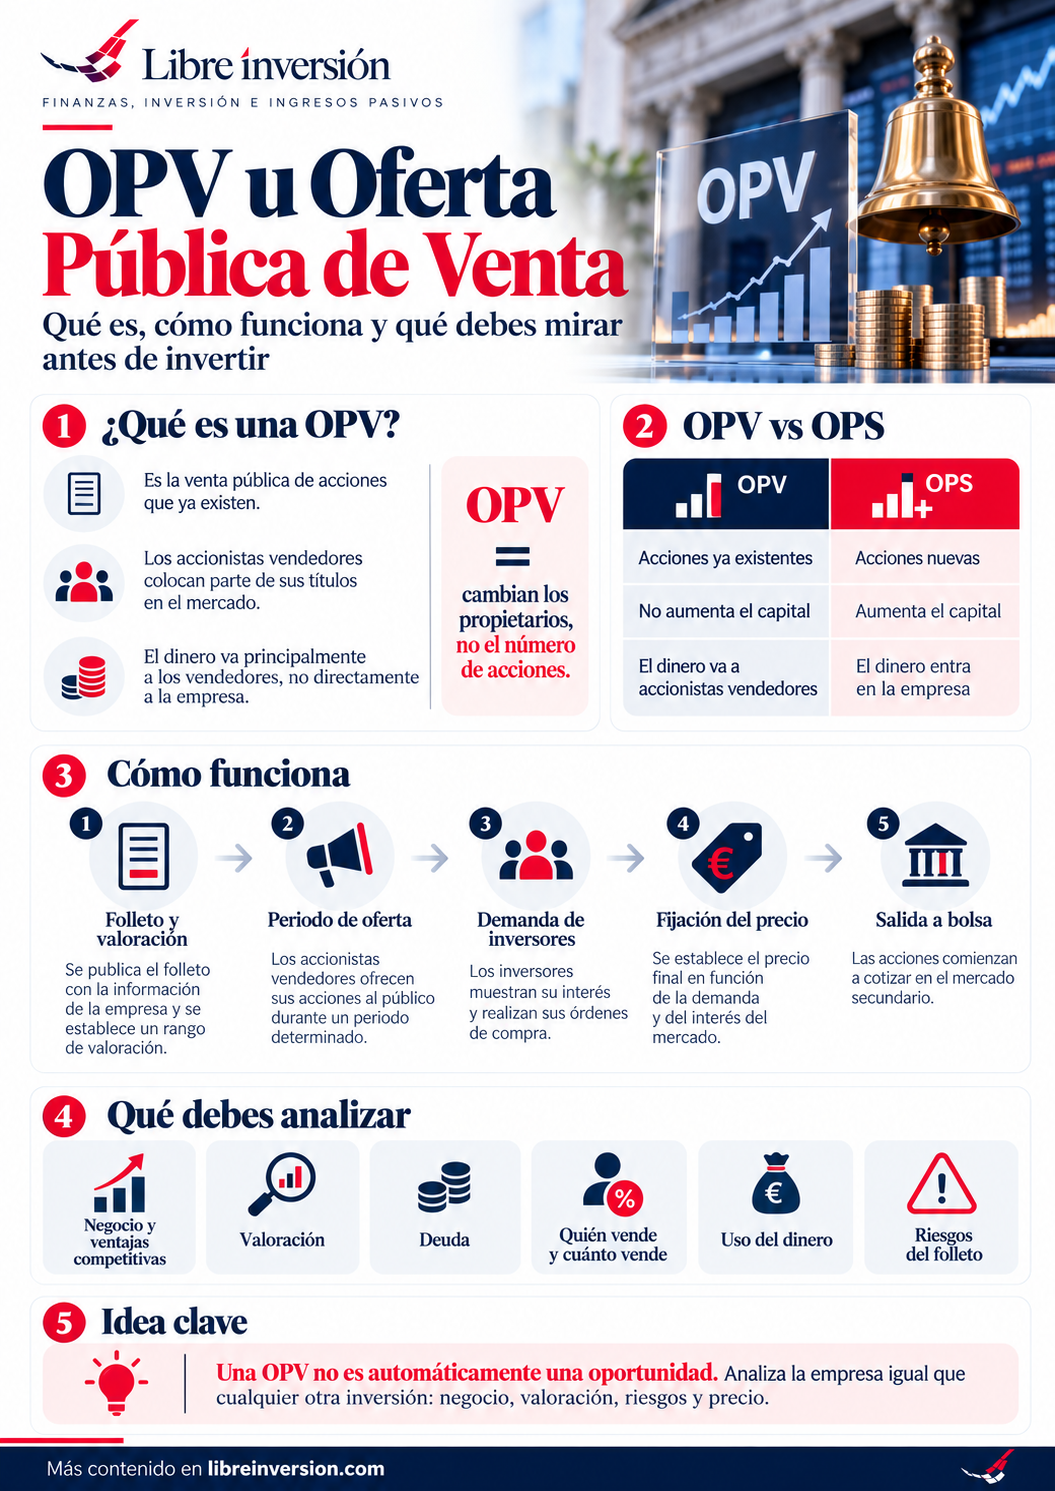
Una Oferta Pública de Venta (OPV) es una operación mediante la cual uno o varios accionistas ofrecen públicamente acciones que ya existen para que puedan ser adquiridas por nuevos inversores.
Dicho de forma sencilla:
NO EL NÚMERO DE ACCIONES
Imaginemos una empresa con 100 millones de acciones en manos de sus fundadores y varios fondos.
Si esos accionistas deciden vender 25 millones mediante una OPV, después de la operación seguirán existiendo 100 millones de acciones.
Lo que habrá cambiado es quién posee esos 25 millones.
El dinero pagado por los nuevos inversores irá principalmente a los accionistas vendedores, no a financiar directamente a la empresa.
Esta diferencia es fundamental cuando analicemos para qué se realiza la operación.
OPV y OPS: parecen lo mismo, pero cuentan historias diferentes
En las noticias financieras suele utilizarse la expresión genérica salida a bolsa, pero detrás puede haber operaciones distintas.
La otra gran figura es la Oferta Pública de Suscripción (OPS).
En una OPS la empresa emite acciones nuevas mediante una ampliación de capital y los inversores las suscriben.
Eso significa que el dinero sí entra en la compañía.
| Característica | OPV | OPS |
|---|---|---|
| Acciones | Ya existentes | De nueva emisión |
| Capital social | No aumenta | Aumenta |
| Quién recibe el dinero | Accionistas vendedores | La empresa |
| Objetivo habitual | Dar liquidez o salida parcial a propietarios | Captar capital para crecer, invertir o reducir deuda |
También existen operaciones mixtas en las que una parte corresponde a OPV y otra a OPS.
Como inversores, la pregunta que debemos hacernos es muy sencilla:
y para qué se realiza la operación?
No es lo mismo financiar una expansión rentable que permitir la salida casi completa de un fondo de capital riesgo.
Ninguno de los dos casos es automáticamente bueno o malo, pero el mensaje económico es diferente.
Si todavía no tienes claras las diferencias entre acciones, fondos, ETF, renta fija y otros vehículos, consulta antes nuestra guía de tipos de productos de inversión →
OPV, salida a bolsa y OPA: no son lo mismo
Una salida a bolsa es el proceso por el que una empresa empieza a cotizar. Puede incluir una OPV, una OPS o ambas. Una OPA, en cambio, es una oferta para adquirir acciones de una sociedad que normalmente ya cotiza.
¿Por qué una empresa decide salir a bolsa?
Cotizar implica costes, transparencia, auditorías, gobierno corporativo y una exposición pública mucho mayor.
A cambio, la empresa puede acceder a capital, facilitar liquidez a fundadores o fondos, utilizar sus acciones en adquisiciones y aumentar su visibilidad.
Si la operación incorpora una OPS, la compañía obtiene recursos para crecer, reducir deuda o financiar proyectos.
Si predomina la OPV, la motivación puede estar más relacionada con dar salida parcial a accionistas existentes.
Por eso la estructura de la operación ya nos ofrece una primera pista sobre qué busca realmente la compañía.
¿Cómo funciona una OPV paso a paso?
Una salida a bolsa puede prepararse durante meses.
1. Preparación y valoración
La empresa y los accionistas vendedores trabajan con bancos de inversión, asesores y auditores.
Se estudian ingresos, beneficios, deuda, crecimiento, comparables y situación del mercado para definir una valoración y un rango indicativo de precios.
2. Folleto informativo
Cuando la oferta o admisión requiere folleto, este debe publicarse previamente conforme a la normativa aplicable.
Incluye negocio, cuentas, accionistas, riesgos y características de la operación.
La CNMV revisa que contenga la información exigida y que sea consistente y comprensible.
3. Comercialización y demanda
La operación se presenta a posibles inversores.
Puede dividirse en tramos —por ejemplo, inversores cualificados, minoristas o empleados— y se recopilan peticiones.
4. Precio y adjudicación
Con la demanda obtenida se fija el precio final.
Si las solicitudes del tramo minorista superan las acciones disponibles, puede haber prorrateo y recibir menos títulos de los pedidos.
5. Debut bursátil
Las acciones empiezan a negociarse y el precio pasa a depender continuamente de compradores y vendedores.
Si soy inversor minorista, ¿cómo puedo participar?
No todas las ofertas reservan acciones para pequeños inversores.
Cuando existe un tramo minorista, el folleto establece quién puede participar, el calendario, las entidades colocadoras, el importe mínimo, el precio máximo si lo hubiera y el sistema de adjudicación.
En algunas operaciones se distinguen mandatos y solicitudes.
El mandato puede ser revocable dentro del periodo previsto, mientras que la solicitud posterior puede tener carácter vinculante según las condiciones del folleto.
Si todavía estás familiarizándote con brokers, tipos de órdenes, costes y funcionamiento del mercado, te recomiendo empezar por nuestra guía de Primeros pasos para invertir en Bolsa →
LEE EL CALENDARIO Y LAS CONDICIONES DEL FOLLETO
El folleto: el documento que deberías leer antes que los titulares
El folleto puede ser largo, pero contiene información que ningún titular puede sustituir.
Me fijaría especialmente en quién vende y cuánto conserva, uso de los fondos, estructura accionarial, cuentas, deuda, riesgos, litigios, política de dividendos, lock-up y valoración implícita.
No necesitamos memorizar cientos de páginas.
Necesitamos localizar aquello que puede destruir nuestra tesis de inversión.
no significa que la CNMV recomiende comprar las acciones
ni que considere atractivo el precio.
El precio de la OPV y el precio en bolsa no son lo mismo
Supongamos que una empresa fija el precio definitivo de la oferta en 20 € por acción.
Eso no significa que vaya a cotizar a 20 € cuando comience la sesión.
Si la demanda es muy elevada, puede abrir a 23 €, 25 € o 30 €.
También puede ocurrir lo contrario y comenzar a negociar por debajo del precio de colocación.
La diferencia entre ambos precios no es una anomalía.
Es el resultado de pasar de una operación colocada a un mercado abierto donde miles de inversores pueden cambiar continuamente sus órdenes.
Por eso una subida del 30 % durante el primer día no demuestra que la empresa esté infravalorada.
Solo demuestra que, en ese momento, la demanda está dispuesta a pagar bastante más.
¿Cómo saber si una OPV está cara o barata?
Aquí llegamos al punto decisivo.
Una gran empresa puede ser una mala inversión si pagamos demasiado.
Y una empresa menos espectacular puede ofrecer una rentabilidad interesante si la compramos a una valoración razonable.
Dependiendo del negocio, podemos estudiar:
- PER o precio/beneficio;
- precio/ventas;
- EV/EBITDA;
- flujo de caja libre;
- margen operativo;
- deuda neta;
- crecimiento esperado;
- y rentabilidad sobre el capital.
Después compararía esos datos con compañías cotizadas similares.
Imaginemos que empresas comparables cotizan a 15 veces beneficios y la nueva compañía pretende debutar a 35 veces.
Puede existir una justificación: quizá crece mucho más, tiene mejores márgenes o una posición competitiva excepcional.
Pero debemos encontrar esa explicación en los números.
no sustituye a una valoración razonable.
Quién vende importa tanto como cuánto vale la empresa
En una OPV conviene mirar con atención a los accionistas vendedores.
No es lo mismo que un fundador venda una pequeña parte y conserve el control que una salida casi completa de los antiguos propietarios.
Vender no es necesariamente una señal negativa: puede responder a diversificación, liquidez o al vencimiento de un fondo.
Pero cuanto mayor sea la venta, más importante es entender el motivo y cuánto capital conservan quienes mejor conocen el negocio.
El lock-up: una fecha que conviene anotar
En muchas salidas a bolsa determinados accionistas se comprometen a no vender durante un periodo.
Es el lock-up.
Cuando termina, puede aumentar la oferta de acciones si fundadores, empleados o fondos deciden vender.
No implica una caída automática, pero conviene conocer la fecha y cuánto capital queda liberado.
¿Por qué algunas OPV se disparan el primer día?
Si la demanda supera ampliamente las acciones disponibles, muchos inversores pueden intentar comprar al comenzar la negociación.
El precio sube, llegan titulares y aparece el FOMO.
El miedo a quedarse fuera puede hacernos comprar precisamente cuando la atención y las expectativas son máximas. Puedes profundizar en este tipo de sesgos en nuestro Hub de Psicología financiera →
NO ES UNA TESIS DE INVERSIÓN
El estreno refleja oferta y demanda a corto plazo.
La rentabilidad futura dependerá del negocio y del precio que paguemos.
Ventajas de invertir en una OPV
Una OPV puede darnos acceso a compañías que antes no estaban disponibles en bolsa y ampliar nuestras alternativas de inversión.
Además, el proceso obliga a publicar abundante información que podemos estudiar.
Pero la verdadera ventaja no consiste en comprar «antes que los demás».
Es la misma que en cualquier acción: encontrar un buen negocio a una valoración razonable.
Riesgos de invertir en una OPV
Los principales riesgos son una valoración demasiado exigente, fuerte volatilidad inicial, menor historia como empresa cotizada, asimetría de información frente a los accionistas antiguos y exceso de narrativa alrededor del estreno.
También existe un riesgo muy humano: creer que debemos decidir inmediatamente porque después será demasiado tarde.
No es cierto.
Una empresa que debuta hoy puede seguir siendo una buena inversión dentro de seis meses o varios años.
Qué analizar antes de invertir en una OPV
Antes de dar una orden intentaría responder, como mínimo, a estas preguntas.
1. ¿Cómo gana dinero la empresa? Si no podemos explicarlo de forma sencilla, todavía no entendemos suficientemente el negocio.
2. ¿Es rentable? Si pierde dinero, debemos saber qué tiene que ocurrir para que alcance beneficios y cuánto capital puede necesitar hasta entonces.
3. ¿Cuánta deuda tiene? Un balance débil puede transformar un problema operativo en uno financiero.
4. ¿Quién vende y cuánto vende? No es lo mismo una venta parcial que una salida prácticamente total de los antiguos accionistas.
5. ¿Para qué se utiliza el dinero? En una OPS quiero entender qué rentabilidad puede obtener la empresa con el nuevo capital.
6. ¿Qué valoración estoy pagando? Compararía múltiplos, crecimiento, márgenes y generación de caja con empresas similares.
7. ¿Cuáles son los principales riesgos del folleto? Buscaría especialmente aquellos que puedan reducir beneficios, exigir más capital o destruir la ventaja competitiva.
8. ¿La compraría al mismo precio si llevara diez años cotizando y nadie estuviera hablando de ella? Esta pregunta elimina bastante ruido.
¿Es mejor comprar en la OPV o esperar?
No existe una regla universal.
Si entendemos el negocio, consideramos razonable la valoración y las condiciones de la oferta son atractivas, participar puede tener sentido.
Pero esperar también tiene ventajas.
Después del debut tendremos precios de mercado reales, podremos observar la reacción a los primeros resultados, conoceremos mejor la liquidez de la acción y, con el tiempo, desaparecerá parte del ruido promocional.
Esperar seis meses no convierte automáticamente una buena empresa en una oportunidad perdida.
Una compañía capaz de crear valor durante veinte años debería ofrecer más de una ocasión para estudiarla.
Si tu estrategia todavía no está bien definida, antes de perseguir una salida a bolsa puede resultar más útil construir un plan de inversión y determinar qué tipo de activos encajan realmente en tu cartera.
OPV no significa oportunidad
Esta es probablemente la idea más importante de toda la guía.
Cuando una empresa sale a bolsa existe una enorme maquinaria alrededor del proceso: accionistas vendedores, bancos, asesores, analistas, medios y campañas de comunicación.
Todo eso genera atención.
Pero atención y rentabilidad no son sinónimos.
Deberíamos analizar una OPV igual que analizaríamos cualquier otra compañía:
negocio, ventajas competitivas, balance, crecimiento, caja, dirección, riesgos y valoración.
La diferencia es que además debemos comprender la propia operación:
quién vende, cuánto vende, quién recibe el dinero y qué ocurrirá con la estructura accionarial después.
Para practicar este enfoque puedes consultar también nuestro Hub de Análisis de empresas
Preguntas frecuentes sobre las OPV
¿OPV significa lo mismo que salir a bolsa?
No exactamente. Una OPV es la venta pública de acciones existentes. Puede formar parte de una salida a bolsa, pero una admisión a cotización puede estructurarse de otras maneras.
¿Cuál es la diferencia entre una OPV y una OPS?
En una OPV se venden acciones existentes y el dinero va a los vendedores. En una OPS se crean acciones nuevas y el dinero entra en la empresa.
¿La CNMV aprueba el precio de una OPV?
No. La aprobación del folleto no debe interpretarse como una recomendación de inversión ni como una validación de que la valoración sea atractiva.
¿Qué ocurre si hay más demanda que acciones?
Puede aplicarse un prorrateo y recibir menos acciones de las solicitadas, conforme a las reglas de la oferta.
¿Una subida fuerte el primer día significa que la empresa está barata?
No. Refleja la relación entre oferta y demanda en ese momento. La rentabilidad de largo plazo dependerá del negocio, sus beneficios y el precio pagado.
¿Tengo que comprar el primer día?
No. Esperar permite observar la cotización, los primeros resultados y el comportamiento de la dirección como compañía cotizada.
Conclusión: compra empresas, no estrenos bursátiles
Una OPV puede ser una excelente forma de descubrir una compañía y participar en una nueva etapa de su crecimiento.
Pero no deberíamos invertir únicamente porque estemos ante una salida a bolsa.
Una Oferta Pública de Venta es, en esencia, una transacción:
Y NOSOTROS ESTAMOS DECIDIENDO
SI QUEREMOS COMPRAR
Nuestra tarea consiste en averiguar si el negocio merece la pena y si el precio deja suficiente margen para obtener una rentabilidad razonable.
No necesitamos acertar cuánto subirá la acción mañana.
Necesitamos entender cuánto podría valer la empresa dentro de varios años y qué riesgos tendremos que asumir para llegar hasta allí.
Si después de estudiar el folleto, las cuentas, los accionistas vendedores, la valoración y las perspectivas creemos que existe margen de seguridad, podremos considerar invertir.
Y si no lo vemos claro, podemos utilizar una de las mejores herramientas que tenemos como inversores:
esperar.
Las buenas inversiones no desaparecen necesariamente después del primer día de cotización.
Y cuando hablamos de nuestro dinero, perdernos una oportunidad suele ser mucho menos peligroso que entrar precipitadamente en una mala.
Sigue construyendo tu criterio como inversor
Antes de comprar una acción porque está de moda, aprende a analizar el negocio, la valoración, los riesgos y cómo encaja dentro de tu estrategia.
Información importante: este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero ni una recomendación personalizada de inversión. Las acciones pueden perder valor y una OPV puede cotizar por debajo del precio de colocación.
Antes de participar en una oferta pública, consulta siempre el folleto y la documentación oficial de la operación y comprueba las condiciones concretas aplicables a inversores minoristas.
Artículo actualizado en octubre de 2026.