Todos tenemos alguna cuenta bancaria. De hecho, probablemente tengamos más de una. La utilizamos para cobrar la nómina, pagar la hipoteca, domiciliar recibos, hacer transferencias, guardar nuestros ahorros o enviar dinero por Bizum.
Precisamente por ser un producto tan cotidiano, muchas veces dejamos de preguntarnos si nuestra cuenta bancaria sigue siendo la adecuada.
Puede que llevemos diez años utilizando la misma cuenta mientras pagamos comisiones innecesarias. O que tengamos 20.000 euros acumulados en una cuenta corriente sin remuneración cuando podríamos obtener algún rendimiento sin renunciar a la liquidez.
Y también ocurre lo contrario: personas que persiguen cualquier promoción bancaria por unas décimas adicionales de rentabilidad sin valorar las condiciones, límites o vinculaciones que hay detrás.
Elegir una cuenta bancaria parece sencillo, pero tiene más impacto sobre nuestras finanzas personales del que pensamos.
Así que vamos a analizar qué tipos de cuentas bancarias existen, sus ventajas e inconvenientes y cuál puede convenirnos dependiendo del uso que queramos darle.
¿Qué es exactamente una cuenta bancaria?
Una cuenta bancaria es, simplificando mucho, un contrato mediante el cual depositamos dinero en una entidad financiera y podemos utilizarlo para realizar diferentes operaciones: recibir ingresos, pagar recibos, efectuar transferencias o retirar efectivo.
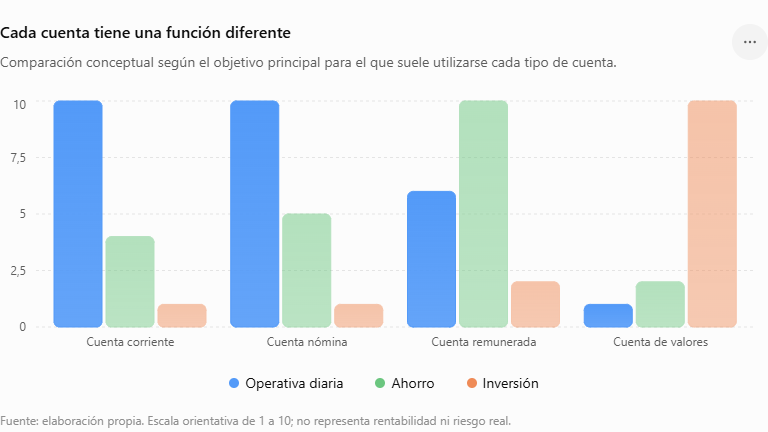
Pero no todas las cuentas están diseñadas con el mismo objetivo.
Por eso la primera pregunta antes de elegir banco no debería ser:
«¿Qué cuenta ofrece más?»
Sino:
«¿Para qué necesito esta cuenta?»
Parece una diferencia pequeña, pero cambia completamente la respuesta.
Cuenta corriente: la cuenta para nuestro día a día
La cuenta corriente es probablemente el producto bancario más conocido.
Está diseñada principalmente para gestionar nuestra economía cotidiana: ingresar dinero, pagar recibos, realizar transferencias, retirar efectivo, utilizar tarjetas o efectuar pagos.
Su principal característica es la liquidez. El dinero está disponible cuando lo necesitamos. El Banco de España recuerda que en las cuentas a la vista el cliente tiene derecho al reembolso inmediato de su dinero sin penalización.
¿El problema?
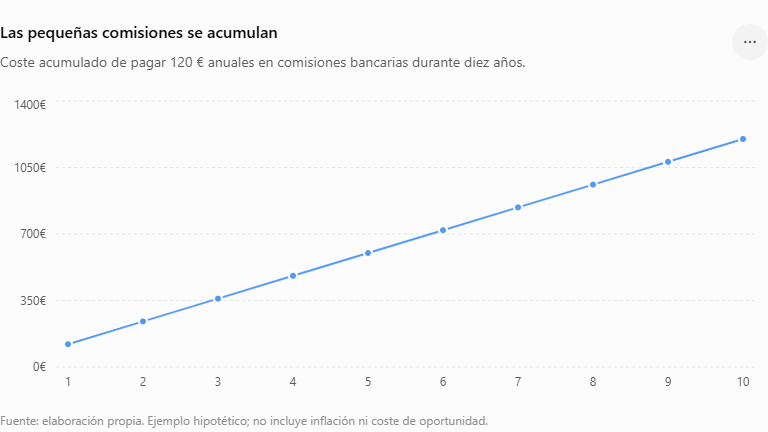
Tradicionalmente muchas cuentas corrientes han ofrecido una remuneración nula o muy reducida y, dependiendo de la entidad y de nuestra vinculación, pueden incorporar comisiones.
Aquí debemos revisar especialmente:
- mantenimiento de la cuenta;
- tarjetas;
- transferencias;
- retiradas de efectivo;
- descubiertos;
- requisitos para eliminar comisiones.
Una cuenta aparentemente gratuita puede dejar de serlo si dejamos de cumplir alguna condición.
Por eso, para una cuenta destinada simplemente al día a día, mi criterio sería bastante claro: buscar sencillez, liquidez y las menores comisiones posibles.
No necesitamos que nuestra cuenta corriente sea una inversión.
Necesitamos que funcione bien.
Cuenta nómina: ventajas a cambio de vinculación
La cuenta nómina es realmente una modalidad de cuenta corriente en la que el banco ofrece determinadas ventajas a cambio de domiciliar nuestros ingresos periódicos.
Las entidades pueden ofrecer tarjetas sin coste, bonificaciones, promociones, remuneración temporal o mejores condiciones en determinados productos.
Suena fantástico, pero aquí conviene aplicar una regla bastante útil:
nunca valores el regalo sin valorar las condiciones.
Imaginemos que un banco ofrece 300 euros por domiciliar nuestra nómina.
Antes de correr a abrir la cuenta deberíamos preguntarnos:
¿Cuánto tiempo tengo que permanecer?
¿Existe una nómina mínima?
¿Debo domiciliar recibos?
¿Tengo que utilizar la tarjeta un determinado número de veces?
¿La bonificación tiene implicaciones fiscales?
¿Hay comisiones si dejo de cumplir alguna condición?
El incentivo inicial puede resultar interesante, pero nuestra relación con el banco probablemente dure años.
Una promoción puntual no debería compensar unas malas condiciones permanentes.
Cuenta de ahorro: separar gastar de ahorrar
Las cuentas de ahorro están orientadas principalmente a guardar dinero, aunque en España la frontera comercial entre «cuenta de ahorro» y «cuenta remunerada» puede resultar bastante difusa.
La idea importante es que este dinero no es el que utilizamos continuamente para pagar el supermercado o Netflix.
Es dinero reservado para nuestros objetivos financieros.
El simple hecho de separar ambas cuentas puede tener un efecto psicológico muy interesante.
Imaginemos que cobramos 2.500 euros y todo permanece en la cuenta corriente. Vemos un saldo relativamente elevado y resulta más fácil gastar.
Pero si automáticamente transferimos 400 euros a una cuenta separada, nuestra percepción cambia.
Esos 400 euros dejan de formar parte mentalmente de nuestro presupuesto mensual.
Es el famoso principio de pagarnos primero a nosotros mismos.
Y si además esa cuenta genera intereses, todavía mejor.
Cuenta remunerada: que nuestro fondo de emergencia trabaje un poco
Aquí llegamos a una de mis favoritas para las finanzas personales: la cuenta remunerada.
Funciona de forma similar a una cuenta bancaria convencional, pero el banco nos paga intereses por mantener dinero depositado.
Esto puede convertirla en un lugar interesante para guardar nuestro fondo de emergencia.
El Banco de España señala precisamente las cuentas remuneradas, junto con determinados depósitos, como posibles destinos para el ahorro destinado a imprevistos o necesidades de corto plazo.
Tenemos liquidez y, al mismo tiempo, podemos obtener algo de rentabilidad.
Pero hay que leer las condiciones.
Una publicidad que anuncie:
«¡5% TAE!»
puede parecer extraordinaria.
Hasta que descubrimos que:
- solamente se aplica durante tres meses;
- únicamente remunera los primeros 5.000 euros;
- exige domiciliar una nómina;
- o después del periodo promocional el interés cae considerablemente.
Por eso debemos mirar la TAE, el saldo máximo remunerado, la duración de la promoción y los requisitos.
No únicamente el número enorme que aparece en el anuncio.
Cuenta de valores: aquí ya estamos hablando de inversión
Una cuenta de valores o cuenta asociada a servicios de inversión cumple una función completamente distinta.
Nos permite operar con activos financieros como acciones, bonos, fondos o ETF, dependiendo de los servicios que proporcione cada intermediario.
Renta 4 incluye este tipo de cuentas dentro de las alternativas disponibles para quienes quieren utilizar su capital para acceder a los mercados financieros.
Pero aquí haría una precisión importante: no debemos equiparar una cuenta de valores con una cuenta corriente o una cuenta de ahorro.
Una cosa es el efectivo depositado y otra los instrumentos financieros que compramos.
Las acciones pueden caer.
Los ETF pueden perder valor.
Los fondos de inversión tienen riesgo.
Por tanto, no debemos interpretar que porque nuestra plataforma de inversión tenga apariencia de «cuenta bancaria», el dinero invertido tenga la misma protección que el saldo de una cuenta corriente.
¿Está protegido nuestro dinero en el banco?
Esta es una de las preguntas más importantes.
En España, las cuentas corrientes, cuentas de ahorro y depósitos dinerarios cubiertos cuentan, con carácter general, con la protección del Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad.
Fíjate en las dos últimas palabras:
por entidad.
Supongamos que tenemos:
- 70.000 € en una cuenta corriente.
- 40.000 € en una cuenta remunerada.
- 30.000 € en un depósito.
Todo en el mismo banco y a nuestro nombre.
No debemos interpretar que tenemos 100.000 euros de cobertura para cada producto. La cobertura general se calcula por depositante y entidad.
En determinadas situaciones excepcionales, además, pueden existir protecciones superiores temporalmente para ciertos depósitos procedentes, por ejemplo, de la venta de un inmueble o determinadas circunstancias personales.
Este punto cobra especial importancia cuando acumulamos patrimonios elevados en efectivo.
¿Cuenta bancaria o depósito?
Aunque muchas veces los metemos en el mismo saco, no son exactamente lo mismo.
Una cuenta nos proporciona disponibilidad inmediata del dinero.
Un depósito a plazo supone normalmente comprometer el capital durante determinado periodo a cambio de una remuneración previamente establecida.
El Banco de España resume muy bien la diferencia: las cuentas proporcionan liquidez, mientras que disponer anticipadamente del dinero colocado en determinados depósitos puede implicar costes o penalizaciones según las condiciones contratadas.
Por tanto:
Dinero que puedo necesitar mañana → cuenta.
Dinero que sé que no necesitaré durante determinado plazo → puedo valorar un depósito.
No tiene mucho sentido bloquear nuestro fondo de emergencia durante doce meses simplemente para conseguir unas décimas adicionales de rentabilidad.
La liquidez también tiene valor.
La cuenta multidivisa: interesante, pero no para todo el mundo
Existe otro tipo de cuenta que puede resultar útil para determinados perfiles: las cuentas multidivisa.
Permiten mantener saldos en diferentes monedas.
Pueden ser interesantes para personas que cobran ingresos en otra divisa, viajan frecuentemente, trabajan internacionalmente o invierten en mercados extranjeros.
Pero no debemos olvidar el riesgo de tipo de cambio.
Si convertimos euros a dólares, el valor de nuestro saldo medido en euros fluctuará con el EUR/USD.
Por tanto, mantener dinero en otra divisa no es automáticamente una forma de conseguir mayor rentabilidad.
Estamos asumiendo otro tipo de riesgo.
¿Cuántas cuentas bancarias deberíamos tener?
No existe un número mágico, pero tampoco veo demasiada utilidad en tener quince cuentas abiertas sin saber muy bien para qué sirve cada una.
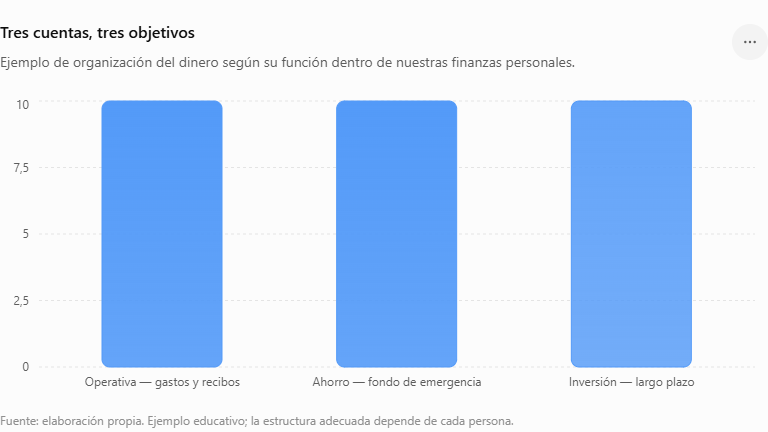
Para muchas personas, una estructura bastante eficiente podría ser:
Cuenta 1 – Operativa: nómina, recibos, tarjetas y gastos cotidianos.
Cuenta 2 – Ahorro: fondo de emergencia y objetivos de corto plazo, idealmente remunerada si encontramos buenas condiciones.
Cuenta 3 – Inversión: efectivo destinado a invertir y activos financieros a través de nuestro intermediario.
Tres compartimentos.
Tres objetivos diferentes.
Esta separación facilita muchísimo el control financiero porque evita mezclar el dinero que necesitamos este mes con el destinado a emergencias o a construir patrimonio a largo plazo.
El error de tener demasiado dinero parado
Imaginemos que mantenemos 30.000 euros durante diez años en una cuenta corriente que no ofrece intereses.
El saldo seguirá mostrando 30.000 euros.
Podemos pensar que no hemos perdido nada.
Pero si durante ese periodo los precios han aumentado significativamente, nuestro dinero compra menos cosas.
Eso es el riesgo de inflación.
Por esta razón tampoco debemos acumular efectivo indefinidamente bajo la idea de que «en el banco está seguro».
Una parte necesita liquidez.
Otra puede necesitar estabilidad.
Y el capital que no vamos a necesitar durante muchos años puede plantearse objetivos de inversión acordes con nuestro perfil.
El propio Banco de España diferencia entre el ahorro necesario para necesidades próximas y el dinero que puede destinarse a inversión una vez comprendidos sus riesgos.
¿Qué deberíamos mirar antes de abrir una cuenta?
Yo me fijaría principalmente en cinco elementos.
El primero son las comisiones. Mantenimiento, tarjetas, transferencias y cualquier coste asociado.
El segundo es la rentabilidad, cuando hablamos de una cuenta remunerada.
El tercero son las condiciones de vinculación: nómina, recibos, permanencia, saldo máximo remunerado o utilización mínima de tarjetas.
El cuarto es la operativa. Una aplicación horrible puede convertirse en una molestia semanal durante años.
Y el quinto, posiblemente el más importante, es comprobar qué entidad está realmente detrás del producto y qué sistema de garantía protege nuestros depósitos.
Esto último es especialmente relevante con plataformas financieras y marcas digitales. El Banco de España recomienda comprobar que la entidad a la que confiamos nuestro dinero está debidamente autorizada; depositar fondos en una entidad no autorizada puede dejarnos fuera de las protecciones regulatorias correspondientes.
Entonces, ¿qué cuenta bancaria me conviene?
La respuesta depende de nuestro objetivo.
Si buscamos gestionar nuestra economía diaria, probablemente necesitemos una cuenta corriente o nómina sin comisiones.
Si queremos guardar el fondo de emergencia, una cuenta remunerada con liquidez inmediata puede ser especialmente interesante.
Si tenemos dinero que no necesitaremos durante un periodo determinado, podemos comparar la cuenta remunerada con depósitos u otras alternativas conservadoras.
Y si nuestro objetivo es construir patrimonio a largo plazo, necesitaremos diferenciar claramente entre el dinero depositado y el destinado a inversión.
No existe una cuenta bancaria perfecta.
Existe una cuenta adecuada para cada función.
Conclusión: tu cuenta bancaria también forma parte de tu estrategia financiera
Elegir una cuenta bancaria parece una decisión menor comparada con seleccionar acciones, fondos o ETF.
Pero es precisamente el producto que utilizamos todos los días.
Una mala cuenta puede cobrarnos comisiones innecesarias durante años. Una cuenta remunerada bien elegida puede ayudarnos a obtener rendimiento sobre el fondo de emergencia. Y separar las cuentas según nuestros objetivos puede mejorar enormemente la organización de nuestras finanzas.
Por eso revisaría periódicamente tres preguntas:
¿Estoy pagando comisiones que podría evitar?
¿Tengo demasiado dinero sin remunerar?
¿Cada euro está en una cuenta adecuada para el objetivo que tiene?
Si la respuesta a alguna nos hace dudar, probablemente sea buen momento para comparar alternativas.
Porque optimizar nuestras finanzas personales no consiste únicamente en encontrar inversiones capaces de ganar más.
A veces empieza con algo mucho más sencillo: dejar de perder dinero innecesariamente en nuestra propia cuenta bancaria.