Contratar un seguro de viaje puede parecer un gasto prescindible cuando todo va bien. El problema es que precisamente está diseñado para situaciones que esperamos que no ocurran: una urgencia médica, una hospitalización, una cancelación, una repatriación, la pérdida del equipaje o la necesidad de regresar antes de tiempo.
Eso no significa que debas contratar la póliza más completa para cualquier escapada. Un fin de semana relativamente cerca de casa no plantea los mismos riesgos financieros que un viaje familiar de varias semanas a un país donde una asistencia médica privada puede resultar muy costosa.
Por eso la pregunta útil no es simplemente “¿necesito un seguro de viaje?”, sino qué riesgos quieres transferir a la aseguradora y cuáles puedes asumir tú mismo.
La idea clave
No elijas un seguro de viaje únicamente por el precio. Antes define destino, duración, actividades, coste del viaje y posibles gastos médicos. Después compara coberturas, límites, franquicias y exclusiones.
En esta guía veremos qué puede cubrir un seguro de viaje, qué diferencia existe con la Tarjeta Sanitaria Europea, cuándo interesa contratar cancelación, qué ocurre con enfermedades previas o deportes de riesgo y qué debes revisar antes de pagar la póliza.
Los seguros forman parte de tu estrategia de protección
Un seguro no sustituye al ahorro ni al fondo de emergencia. Sirve para trasladar determinados riesgos que podrían provocar un impacto económico importante.
Contenido de esta guía
- Qué es un seguro de viaje
- Qué puede cubrir
- Tarjeta Sanitaria Europea vs. seguro de viaje
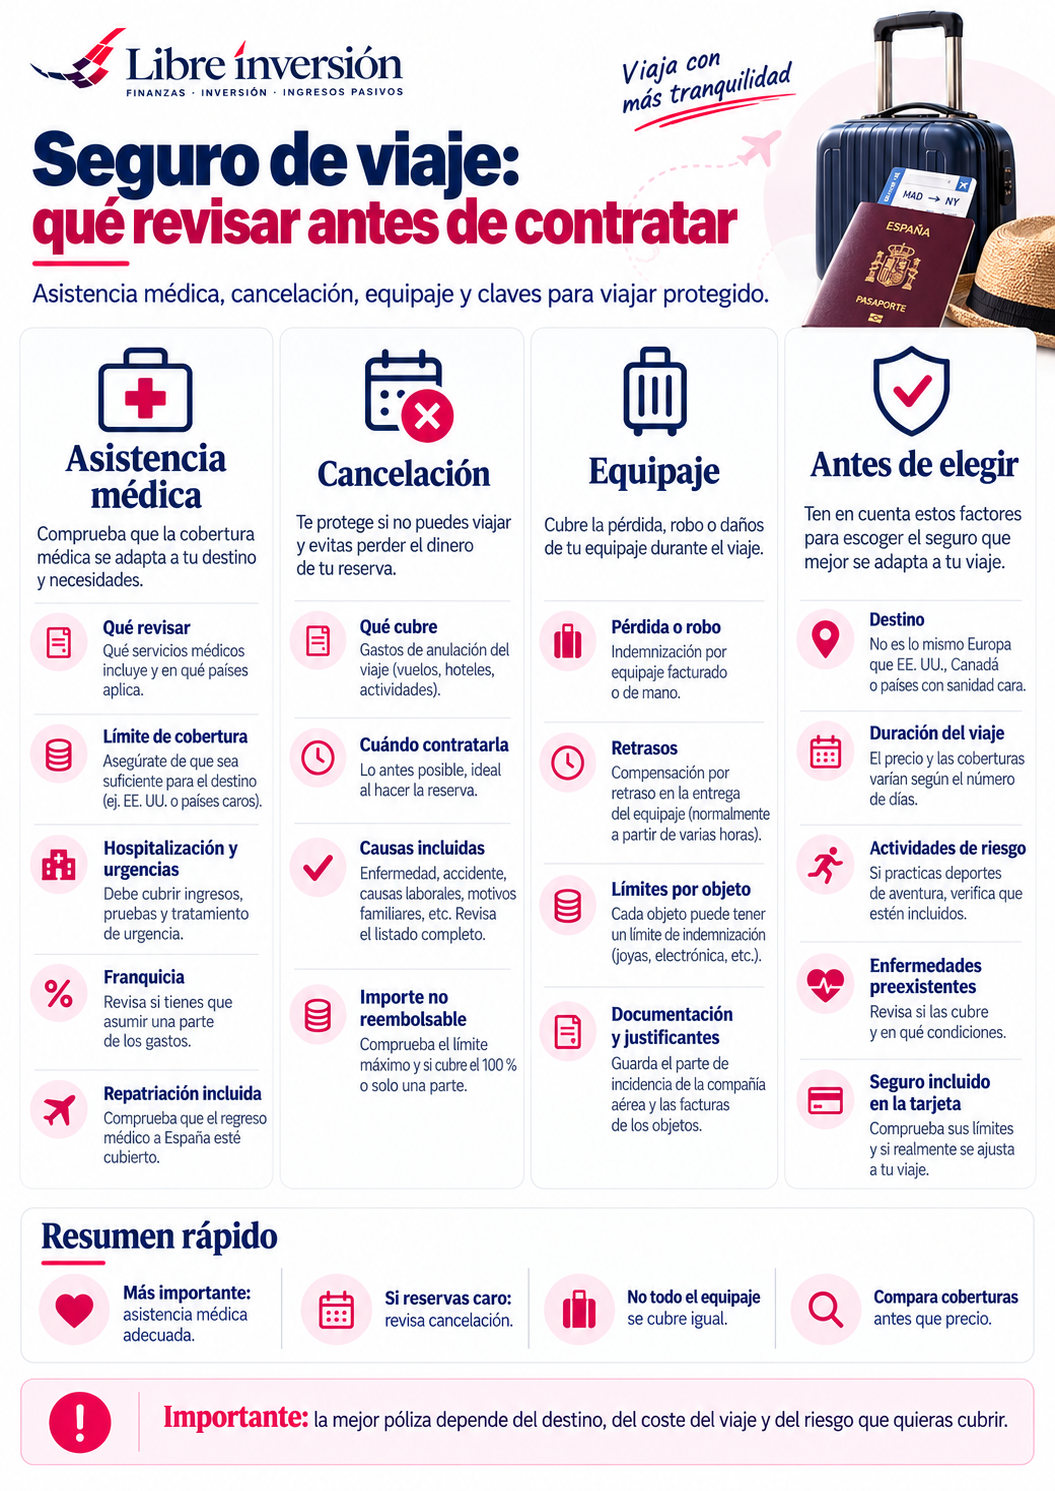
- Asistencia médica: qué revisar
- Enfermedades preexistentes
- Deportes y actividades de riesgo
- Seguro de cancelación
- Cancelación vs. interrupción
- Seguros incluidos en tarjetas bancarias
- Equipaje, robo y retrasos
- Cuándo puede tener más sentido contratarlo
- Dos ejemplos prácticos
- Seguro de viaje vs. fondo de emergencia
- Cómo comparar pólizas
- Errores frecuentes
- Checklist antes de contratar
- Preguntas frecuentes
¿Qué es un seguro de viaje?
Un seguro de viaje es un contrato que cubre determinados riesgos relacionados con un desplazamiento, dentro de los límites, condiciones y exclusiones establecidos en la póliza.
Puede contratarse para un único viaje o mediante productos anuales que cubren varios desplazamientos, dependiendo de las condiciones de cada aseguradora.
Su función no es garantizar que nada salga mal. Lo que hace es trasladar a la aseguradora parte del impacto económico de determinadas incidencias.
= EL SEGURO PUEDE TENER MÁS UTILIDAD
Por eso una buena póliza no es necesariamente la que tiene más coberturas, sino la que cubre correctamente los riesgos relevantes para tu viaje.
¿Qué puede cubrir un seguro de viaje?
Las coberturas varían mucho. Antes de contratar conviene comprobar no solo si una garantía aparece, sino hasta qué cantidad está cubierta y en qué circunstancias.
| Cobertura | Para qué sirve | Qué revisar |
|---|---|---|
| Asistencia médica | Enfermedad o accidente durante el viaje. | Límite, franquicia, red médica y exclusiones. |
| Repatriación | Traslado cuando se produce una situación cubierta. | Condiciones y quién decide el traslado. |
| Cancelación | Recuperar determinados gastos si no puedes viajar. | Causas cubiertas y fecha de contratación. |
| Interrupción | Regreso anticipado una vez iniciado el viaje. | Motivos y gastos incluidos. |
| Equipaje | Determinados supuestos de pérdida, robo o daño. | Límites totales y por objeto. |
| Retrasos | Gastos derivados de determinadas demoras. | Número mínimo de horas y justificantes. |
| Responsabilidad civil | Daños a terceros en determinadas circunstancias. | Capital máximo y exclusiones. |
La existencia de una cobertura en el folleto comercial no significa que cualquier incidencia relacionada esté incluida. Las condiciones generales y particulares determinan cuándo puede aplicarse.
Tarjeta Sanitaria Europea vs. seguro de viaje
Si vas a viajar por Europa, es importante no confundir la Tarjeta Sanitaria Europea (TSE) con un seguro de viaje.
La TSE permite acceder a la asistencia sanitaria pública médicamente necesaria durante una estancia temporal en los países de la Unión Europea, además de Islandia, Liechtenstein, Noruega, Suiza y Reino Unido, en las mismas condiciones y con el mismo coste que las personas aseguradas en el país visitado.
Esto significa también que un servicio que sea gratuito en España puede tener copago en otro país.
Tarjeta Sanitaria Europea
- Asistencia sanitaria pública necesaria.
- Durante estancias temporales.
- Según las condiciones del país visitado.
- No garantiza gratuidad.
- No cubre tratamiento privado.
Seguro de viaje
- Puede cubrir asistencia médica según póliza.
- Puede incluir repatriación.
- Puede incluir cancelación.
- Puede cubrir equipaje y retrasos.
- Puede incorporar responsabilidad civil.
Tener la TSE y contratar un seguro no son decisiones excluyentes.
La Tarjeta Sanitaria Europea no cubre, entre otras cuestiones, repatriación, asistencia privada o pérdida de pertenencias. Un seguro puede cubrir algunos de esos riesgos según sus condiciones.
Asistencia médica: no basta con que ponga “incluida”
Una de las coberturas más importantes cuando viajas fuera de tu entorno habitual es la asistencia médica.
Pero debes fijarte en el capital máximo. Un límite que pueda resultar suficiente para un destino puede quedarse corto en otro con costes sanitarios muy elevados.
Revisa también:
- hospitalización;
- urgencias;
- pruebas médicas;
- medicamentos;
- transporte sanitario;
- odontología de urgencia;
- franquicias;
- asistencia privada;
- repatriación;
- acompañamiento de familiares en determinados supuestos.
No elegiría una cifra universal de cobertura médica. El destino, duración del viaje y coste potencial de la asistencia son variables mucho más útiles.
¿Qué ocurre con las enfermedades preexistentes?
Este punto merece especial atención porque una condición médica previa no tiene por qué estar cubierta automáticamente por una póliza privada de viaje.
Cada aseguradora define sus términos, exclusiones y situaciones cubiertas.
Si existe una enfermedad conocida, tratamiento en curso o circunstancia médica relevante, revisa expresamente cómo la define la póliza y qué ocurriría si se agrava durante el viaje.
No hagas suposiciones.
Si una condición médica puede ser importante para tu viaje, confirma por escrito cómo la trata la póliza antes de contratar.
Deportes y actividades de riesgo: comprueba la letra pequeña
Una póliza estándar no tiene por qué cubrir todas las actividades que puedas realizar.
Presta especial atención si el viaje incluye:
- esquí o snowboard;
- buceo;
- trekking de determinada dificultad o altitud;
- montañismo;
- uso de determinados vehículos;
- deportes de aventura;
- competiciones deportivas.
También conviene comprobar si están incluidos gastos como rescate, búsqueda o evacuación, porque pueden tratarse de forma diferente a la asistencia médica.
Si una actividad es uno de los motivos principales del viaje, no la des por cubierta: busca su inclusión explícita.
Seguro de cancelación: cuándo puede resultar especialmente útil
La cobertura de cancelación intenta proteger determinados importes que ya has pagado si finalmente no puedes iniciar el viaje por una causa prevista en la póliza.
Por ejemplo, un viaje familiar reservado muchos meses antes puede acumular vuelos, hoteles, actividades o circuitos con condiciones de devolución muy limitadas.
Sin embargo, cancelación no significa:
> “He cambiado de opinión y quiero recuperar el dinero”.
La póliza establece una lista de causas cubiertas y condiciones concretas.
Además, debes comprobar cuándo puede contratarse. Algunas pólizas establecen plazos desde la reserva o limitaciones cuando el seguro se compra mucho después.
RESERVAS EL VIAJE
CONTRATAS COBERTURA
CAUSA CUBIERTA
Cancelación e interrupción del viaje no son lo mismo
La cancelación se produce antes de iniciar el viaje.
La interrupción ocurre cuando ya estás viajando pero debes regresar antes de tiempo por una causa cubierta.
Esta diferencia es importante porque un regreso anticipado puede generar nuevos costes:
- nuevo billete de avión;
- cambios de transporte;
- noches de hotel no disfrutadas;
- actividades prepagadas;
- traslados adicionales.
No des por hecho que contratar cancelación implica automáticamente disponer de una cobertura equivalente para interrupción.
¿Tu tarjeta bancaria ya incluye un seguro de viaje?
Algunas tarjetas incorporan determinadas coberturas relacionadas con viajes, pero conviene leer las condiciones antes de dar por hecho que no necesitas otro seguro.
Comprueba:
- si debes haber pagado el viaje con esa tarjeta;
- quiénes están asegurados;
- qué capital médico ofrece;
- si incluye cancelación;
- qué tratamiento tiene el equipaje;
- qué deportes excluye;
- qué franquicias aplica;
- cómo se activa la cobertura;
- qué documentación necesitarías para reclamar.
“Mi tarjeta incluye seguro” no es información suficiente.
La pregunta útil es: ¿qué cubre exactamente, a quién, hasta qué importe y bajo qué condiciones?
Equipaje: pérdida, retraso, robo y daño pueden tratarse de forma diferente
El bloque de equipaje suele parecer sencillo hasta que se lee la póliza.
No es necesariamente lo mismo:
- que la aerolínea extravíe temporalmente tu maleta;
- que el equipaje se pierda definitivamente;
- que sufras un robo;
- que desaparezca un objeto sin circunstancias que acrediten el robo;
- que una pertenencia resulte dañada.
También puede haber límites específicos por objeto para teléfonos, ordenadores, cámaras, joyas o material deportivo.
Por eso conviene revisar tanto el límite total como los sublímites aplicables a objetos de valor.
¿Cuándo puede tener más sentido contratar un seguro de viaje?
Su utilidad potencial aumenta cuando coinciden varios factores:
- el destino tiene costes médicos elevados;
- viajas fuera del ámbito de la TSE;
- el viaje ha costado una cantidad importante;
- gran parte del importe no es reembolsable;
- viajas con niños o varias personas;
- realizarás actividades específicas;
- existe una logística compleja;
- una repatriación resultaría especialmente costosa;
- tienes poca capacidad para asumir económicamente una incidencia grave.
La decisión tiene que ver con la capacidad de asumir una pérdida, no únicamente con su probabilidad.
Dos viajes muy distintos, dos necesidades diferentes
Escapada de 150 €
Dos noches relativamente cerca, reservas flexibles y poco dinero prepagado.
La pérdida del viaje puede ser asumible para muchas personas. Dependiendo del destino, la asistencia médica puede ser el riesgo más relevante.
Viaje familiar de 5.000 €
Vuelos, hoteles y actividades reservados con meses de antelación.
Además de asistencia médica, la cancelación, interrupción y equipaje pueden adquirir mucha más importancia.
Esto explica por qué buscar “el mejor seguro de viaje” sin contexto tiene poco sentido. La póliza debe adaptarse al riesgo concreto.
Seguro de viaje vs. fondo de emergencia
No son sustitutos.
El fondo de emergencia es dinero propio disponible para afrontar imprevistos.
El seguro transfiere a una aseguradora determinados riesgos definidos contractualmente.
Ejemplo:
Aunque tengas seguro, puedes necesitar liquidez para pagar gastos inicialmente, cubrir franquicias, asumir conceptos no cubiertos o esperar un reembolso.
Por eso mantendría ambas herramientas dentro de una misma estrategia de protección financiera.
Cómo calcular tu fondo de emergencia →
Cómo comparar seguros de viaje paso a paso
Antes de mirar precios, prepararía una pequeña lista con las características del viaje.
- Define el destino. El riesgo médico y logístico cambia enormemente entre países.
- Calcula el importe no reembolsable. Esto ayuda a valorar cancelación.
- Determina el límite médico que necesitas.
- Comprueba repatriación.
- Identifica actividades especiales.
- Revisa enfermedades preexistentes.
- Comprueba qué seguro ya tienes. Por ejemplo, mediante una tarjeta.
- Compara límites y franquicias.
- Lee exclusiones.
- Finalmente compara el precio.
De esta forma evitas elegir primero la póliza más barata y descubrir después que no cubre aquello que realmente te preocupaba.
Errores frecuentes al contratar un seguro de viaje
- Elegir exclusivamente por precio.
- No revisar el límite de asistencia médica.
- Confundir la TSE con un seguro completo.
- Contratar cancelación demasiado tarde sin comprobar sus condiciones.
- Dar por cubiertas enfermedades preexistentes.
- Practicar deportes excluidos.
- Pensar que cualquier desaparición de equipaje se considera robo.
- No revisar el seguro incluido en una tarjeta bancaria.
- No conservar facturas y justificantes.
- No contactar con la aseguradora cuando ocurre la incidencia.
- No guardar el teléfono de asistencia antes de viajar.
Checklist antes de contratar
- □ He definido el destino y duración.
- □ Sé cuánto dinero tengo ya pagado.
- □ Conozco qué parte no es reembolsable.
- □ He revisado el límite de asistencia médica.
- □ He comprobado la repatriación.
- □ Sé si necesito cobertura de cancelación.
- □ He revisado las causas de cancelación incluidas.
- □ He comprobado enfermedades preexistentes.
- □ He revisado deportes y actividades.
- □ Conozco los límites de equipaje.
- □ He comprobado qué seguro ofrece mi tarjeta.
- □ He revisado franquicias y exclusiones.
- □ Tengo guardado el teléfono de asistencia.
- □ Sé qué documentación necesitaré para reclamar.
Preguntas frecuentes sobre seguros de viaje
¿Es obligatorio contratar un seguro de viaje?
Depende del destino y de las condiciones de entrada que puedan existir en cada momento. Independientemente de la obligatoriedad, la decisión financiera debe basarse en los riesgos que quieras cubrir.
¿La Tarjeta Sanitaria Europea sustituye al seguro?
No. La TSE ofrece acceso a la asistencia sanitaria pública médicamente necesaria dentro de su ámbito territorial en las condiciones del país visitado, pero no cubre, por ejemplo, asistencia privada, repatriación o pérdida de equipaje.
¿Qué cobertura médica necesito?
No existe una cifra universal. Valora destino, duración, coste de la asistencia sanitaria y qué riesgos concretos quieres transferir.
¿El seguro cubre enfermedades anteriores al viaje?
No debes darlo por hecho. Revisa la definición de preexistencia y las exclusiones de la póliza concreta.
¿La cancelación cubre cualquier motivo?
No. Normalmente se aplica a las causas expresamente contempladas por la póliza y bajo las condiciones establecidas.
¿Debo contratar el seguro al reservar?
Si quieres cobertura de cancelación, revisa desde cuándo debe contratarse y si existe algún plazo vinculado a la fecha de reserva. Las condiciones dependen del producto.
¿Necesito seguro si mi tarjeta bancaria incluye uno?
Depende de lo que cubra realmente la tarjeta. Comprueba beneficiarios, capitales, requisitos de activación, asistencia médica, cancelación, equipaje y exclusiones antes de decidir.
¿Qué debo hacer si ocurre una incidencia?
Cuando sea posible, contacta cuanto antes con el servicio de asistencia indicado en la póliza y conserva informes, facturas, denuncias, tarjetas de embarque y cualquier justificante relacionado con la reclamación.
Conclusión: asegura el viaje que realmente vas a hacer
Un seguro de viaje puede ser muy útil, pero no existe una póliza perfecta para todos los viajeros.
Una escapada de bajo coste, un viaje familiar reservado con un año de antelación, unas vacaciones de esquí y un desplazamiento a un país con asistencia sanitaria especialmente cara plantean riesgos distintos.
Antes de contratar, empieza por esos riesgos.
= COBERTURA QUE REALMENTE NECESITAS
Después compara asistencia médica, repatriación, cancelación, interrupción, equipaje, franquicias y exclusiones.
Y recuerda que un seguro de viaje forma parte de una estrategia más amplia: disponer de ahorro, mantener un fondo de emergencia y evitar que un imprevisto puntual desordene tus finanzas.
Ahorro, fondo de emergencia y seguros cumplen funciones diferentes, pero pueden trabajar juntos.Ir al Hub de Finanzas personales →
Sigue reforzando tu protección financiera
- Ver todas las guías de Finanzas personales
- Fondo de emergencia: cuánto tener y dónde guardarlo
- Cómo hacer un presupuesto personal o familiar
- Seguro de vida: qué es, cómo funciona y cuándo merece la pena
Fuentes de referencia
Para actualizar esta guía se ha tenido en cuenta la información vigente de la Comisión Europea y de la Seguridad Social española sobre la Tarjeta Sanitaria Europea, su ámbito territorial, asistencia sanitaria durante estancias temporales y diferencias respecto a un seguro privado de viaje.
Las coberturas de los seguros privados dependen de cada producto. Antes de contratar utiliza siempre las condiciones generales y particulares de la póliza concreta como referencia.
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento asegurador, sanitario, financiero ni jurídico personalizado.
Las coberturas, exclusiones, capitales, franquicias, condiciones de cancelación y requisitos de los seguros varían entre compañías y productos. Revisa siempre la documentación contractual antes de contratar.
Artículo actualizado en septiembre de 2026.