Por qué cuesta tanto empezar a invertir
Si estás leyendo esto, seguramente llevas tiempo dándole vueltas a la misma idea: quieres que tu dinero no se quede parado en la cuenta corriente, pero no sabes por dónde empezar. Y no eres el único. Empezar a invertir asusta por una mezcla de factores muy legítimos: la jerga financiera llena de términos como «ETFs» o «value investing», el miedo a perder lo que has ahorrado con tanto esfuerzo y la sensación de que la bolsa es un casino reservado a los que entienden.
La buena noticia es que, tras años construyendo nuestra propia cartera y habiendo cometido en el camino los errores típicos del principiante, podemos decirte con total seguridad que no hace falta ser un experto. Solo hace falta un método claro, paciencia y, sobre todo, empezar cuanto antes. En este artículo te damos el plan paso a paso que a nosotros nos habría gustado tener el primer día, y te lo contamos sin rodeos: lo más importante no es acertar el momento perfecto, es empezar hoy.
El coste real de esperar «el momento perfecto»
Antes de pasar al método, conviene entender por qué esperar es tan caro. Mucha gente retrasa su primera inversión pensando que ya invertirá «cuando sepa más» o «cuando haya más dinero». Pero el tiempo que pierdes no se recupera, porque el interés compuesto trabaja mejor cuanto antes empiezas. Veamos un ejemplo sencillo con números redondos.
Imagina dos personas. Laura empieza a invertir a los 25 años con 100 € al mes y lo mantiene hasta los 60. Alberto empieza a los 35 años y, para «recuperar el tiempo», invierte 200 € al mes hasta los 60. Suponiendo un 7 % anual de media, el resultado es sorprendente:
| Inversor | Aportación mensual | Periodo | Capital final aprox. (7 %) |
| Laura | 100 € | 35 años | ≈ 165.000 € |
| Alberto | 300 € | 25 años | ≈ 243.000 € |
Aunque Alberto aporta en total mucho más dinero (72.000 € frente a 42.000 € de Laura), Laura, con menos de la mitad de aportación total, se le acerca porque su dinero ha estado más tiempo trabajando. Ese es el coste de esperar: no solo pierdes lo que no has aportado, pierdes años de crecimiento compuesto que nunca vuelven. Por eso el mayor «truco» de la inversión no es una fórmula secreta: es el tiempo y la constancia.
Paso 1. Paga tus deudas y crea tu colchón de emergencia
La primera regla de la inversión responsable no tiene que ver con acciones ni fondos. Tiene que ver con tu seguridad financiera básica. Por mucho que quieras empezar a invertir, hay un dinero que jamás debería estar en bolsa: el que puedas necesitar mañana.
Las deudas caras primero. Si tienes una deuda con intereses altos (tarjetas de crédito, microcréditos, financiaciones de consumo al 20 % o más), saldarla es, matemáticamente, la mejor inversión que puedes hacer: no hay ninguna cartera que te garantice un 20 % anual. Puedes empezar a invertir en paralelo, pero la deuda cara debe ser una prioridad.
El colchón de emergencia. Antes de comprar tu primera acción, asegúrate de tener un colchón que cubra entre 3 y 6 meses de tus gastos fijos. Ese dinero debe estar en algo líquido y seguro: una cuenta remunerada, un fondo monetario o, si es poco y a corto plazo, letras del Tesoro. La razón es doble: te da tranquilidad y evita que, ante un imprevisto, tengas que vender justo cuando tocaría comprar.
Paso 2: define tu perfil y tu horizonte temporal
Antes de elegir qué comprar, respóndete: ¿para qué inviertes? Las respuestas más habituales son la jubilación cómoda, la independencia financiera o un proyecto a largo plazo. Y la respuesta cambia por completo cuánto riesgo puedes asumir. La lógica es sencilla: cuanto más largo sea tu horizonte, más renta variable puedes soportar. Si tu inversión tiene 20 años por delante, una caída temporal del mercado es ruido que se recupera. Si tu plazo es de menos de 5 años, la prudencia manda.
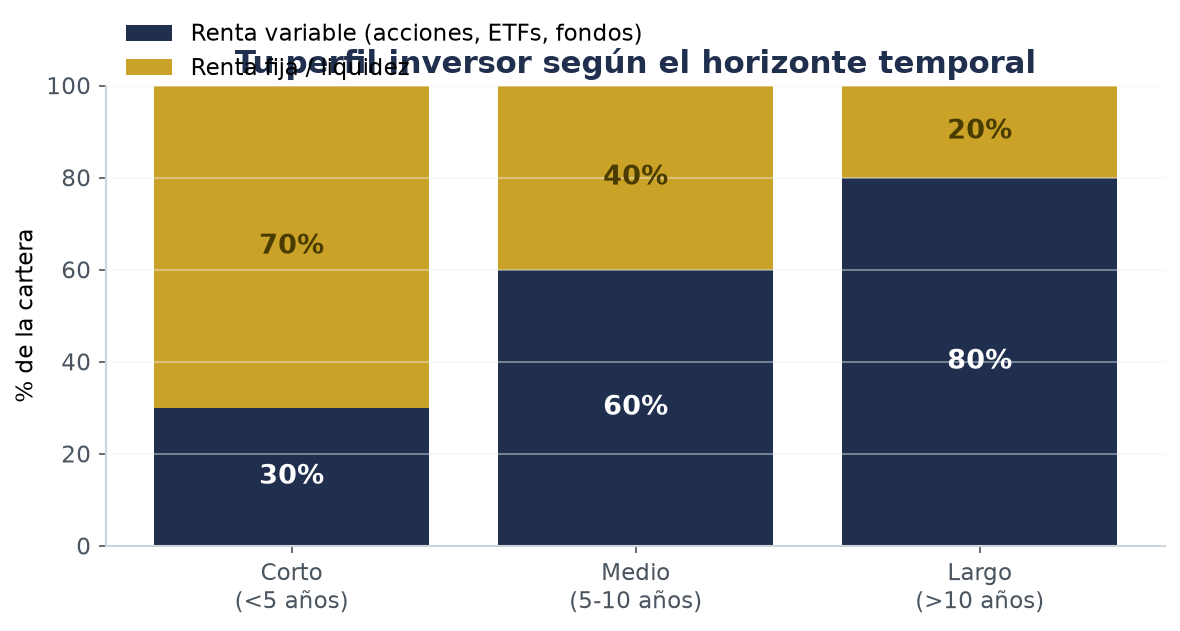
La imagen resume la idea: con un horizonte corto predomina la renta fija y la liquidez; con uno largo, la renta variable pasa a ser protagonista. No hay fórmula mágica, pero sí un principio innegociable: nunca asumas más riesgo del que puedas dormir tranquilo.
Paso 3: elige un buen broker y abre tu cuenta
Hoy abrir una cuenta en un broker regulado es un trámite de minutos. En España, elige siempre entidades supervisadas por la CNMV, y fíjate en tres cosas por este orden: comisiones (compra/venta, custodia, cambio de divisa), catálogo de productos (acciones, ETFs, fondos indexados) y facilidad de uso. No te dejes seducir por una interfaz bonita ni por promociones agresivas; lo que de verdad mueve la aguja a largo plazo es el coste.
Si estás empezando con presupuesto pequeño, los fondos indexados o los ETFs son la puerta de entrada más sensata: permiten diversificar con poco dinero y de forma automática, sin tener que elegir empresa a empresa.
Paso 4: la estrategia que te quita el estrés, el DCA
La mayor fuente de nervios de quien empieza es intentar acertar el momento de compra. Todos quieren comprar barato y vender caro, pero nadie sabe si el mercado va a subir o bajar mañana. Por eso existe una estrategia mucho más inteligente y simple: el DCA (Dollar Cost Averaging), o promedio del coste en euros.
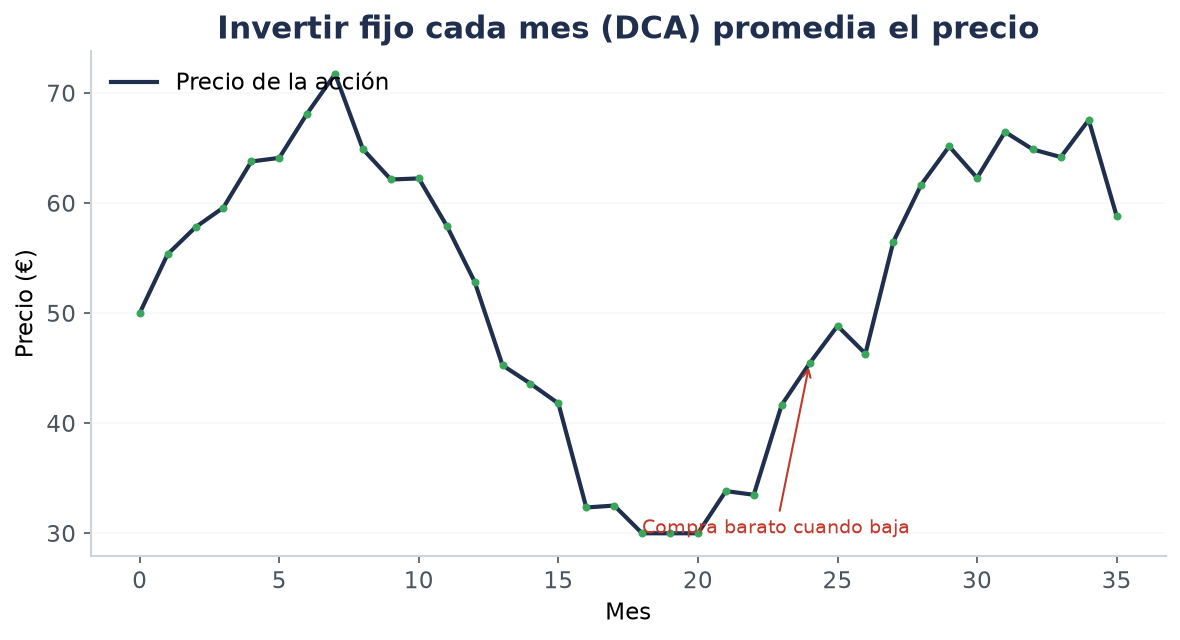
La idea es tan sencilla que parece no funcionar: inviertes una cantidad fija cada mes, suba o baje el mercado. Cuando los precios bajan, tu dinero fijo compra más participaciones; cuando suben, compras menos. Con el tiempo tu coste medio se suaviza y no dependes de adivinar el calendario. Es ideal para empezar: no necesitas miles de euros, solo constancia.
Paso 5: diversifica y deja trabajar el interés compuesto
Cuando diversificas, repartes el riesgo entre distintos activos y sectores, de modo que la mala racha de una empresa o sector no hunda toda tu inversión. Los fondos indexados ya diversifican por ti en cientos de empresas con un solo producto.
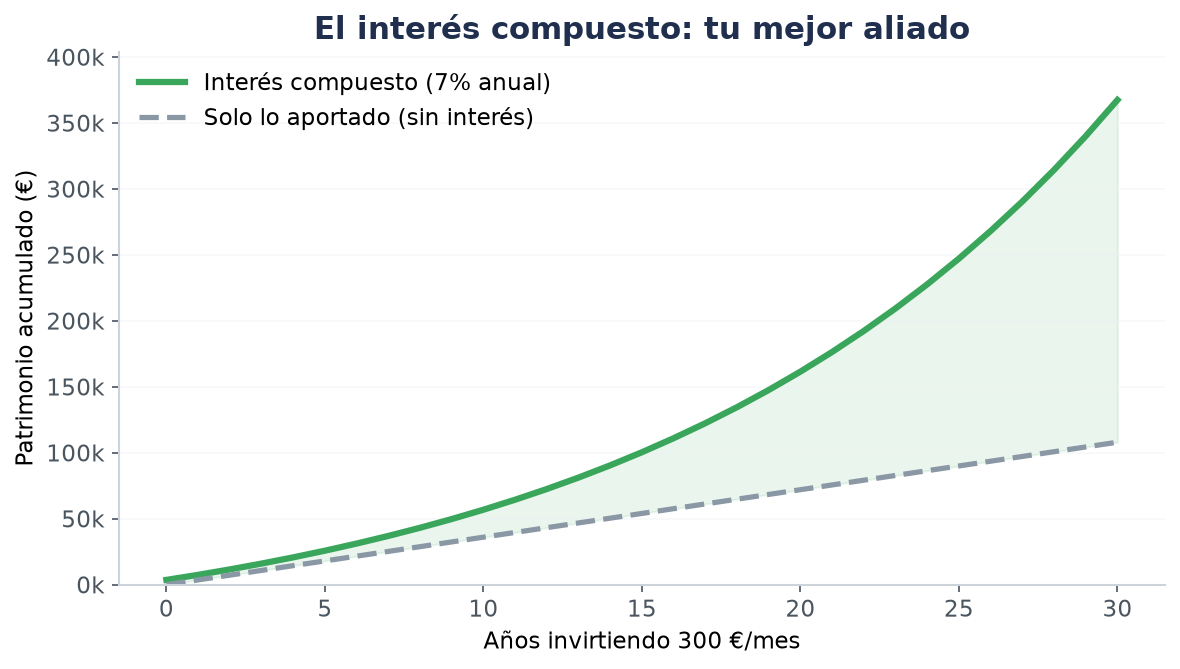
Y ahí está el interés compuesto, que convierte el tiempo en tu mejor aliado. Con 300 € mensuales durante 30 años a un 7 % anual no terminas con los 108.000 € aportados, sino con bastante más, porque cada año tus ganancias también generan ganancias. Es la famosa «bola de nieve», que solo funciona con una condición: tiempo y no tocar.
Los errores que todo principiante debe evitar
Aprender de tus propios errores es caro; de los ajenos, gratis. Los fallos más comunes de quien empieza:
- Invertir dinero que no está preparado para perder (sin colchón).
- Intentar adivinar el mercado en lugar de ser constante.
- Concentrar todo en una sola «acción segura».
- Vender en las caídas y comprar en las subidas, es decir, en el orden inverso.
- No vigilar el coste total (comisiones, fiscalidad) a largo plazo.
Conclusiones: empezar hoy es tu mayor ventaja
Si te quedas con una sola idea, que sea esta: no importa acertar el momento perfecto, importa empezar hoy y ser constante. Empieza pagando deudas caras, crea tu colchón, define tu horizonte, elige un buen broker, invierte cada mes y diversifica. Y cuando tengas tu cartera montada, pásate por nuestra plantilla para gestionarla y lleva el control de tu dinero de verdad.
Glosario mínimo para tu primer paso
No tienes que dominar la jerga para invertir bien, pero conocer los términos básicos te evitará sentirte perdido y tomar decisiones por impulso:
- ETF (fondo cotizado): un fondo que se compra y vende en bolsa como una acción y que replica un índice, por ejemplo el S&P 500. Es una forma barata de diversificar.
- Fondo indexado: un fondo que sigue un índice con comisiones muy bajas, la herramienta favorita de muchos inversores de largo plazo.
- DCA: la estrategia de invertir una cantidad fija cada mes, sin mirar si el mercado sube o baja, que ya explicamos en el Paso 4.
- Interés compuesto: cuando las ganancias de un año generan, a su vez, nuevas ganancias. Es el motor del crecimiento a largo plazo.
- Volatilidad: la intensidad con la que sube y baja el precio. Más volatilidad suele implicar más riesgo aparente, pero también más oportunidad en plazos largos.
- Rentabilidad media anual: el promedio de retorno de una inversión a lo largo de muchos años. La renta variable mundial suele rondar un 6–9 % anual a largo plazo, aunque con años muy buenos y otros muy malos.
Conocer estos conceptos no te convierte en experto, pero sí te da seguridad. Y la seguridad es lo que te permite mantener la calma cuando el mercado se mueve en tu contra.
¿Fondos indexados o acciones sueltas?
Una de las dudas más habituales es si comprar un fondo indexado o elegir acciones a mano. Para quien está empezando, nuestra recomendación es clara: los fondos indexados y los ETFs son la base más sólida. Con una sola compra diversificas en cientos de empresas, pagas comisiones bajas y no necesitas analizar empresa a empresa. La selección de acciones individuales, en cambio, exige tiempo de análisis, conocimiento y gestión; es algo que puedes ir incorporando más adelante, cuando ya tengas una base construida y quieras aportar convicción propia. Empieza con lo sencillo y que el hábito de invertir cada mes haga su trabajo.
La conclusión, sin adornos
Empezar a invertir no es un salto al vacío si sigues estos pasos. Empieza hoy con lo que puedas, aunque sean 50 € al mes, hazlo de forma constante, y deja que el tiempo y el interés compuesto hagan el resto. Los mejores inversores no son los que aciertan más, sino los que se mantienen en el mercado con un plan claro. Si te llevas algo de este artículo, que sea el valor de empezar cuanto antes y no dejar de lado la disciplina.