Invertir fuera de España es hoy mucho más sencillo que hace unos años. Con un broker internacional puedes comprar acciones estadounidenses, ETF europeos, fondos extranjeros o mantener efectivo en cuentas abiertas fuera de España prácticamente desde el móvil.
Lo que no siempre resulta tan sencillo es entender qué obligaciones informativas aparecen cuando ese patrimonio está en el extranjero. Durante años, dos nombres generaron especialmente muchas dudas entre los inversores españoles: el Modelo D-6 y el Modelo 720.
En 2026 la situación es bastante diferente de la que existía hace unos años. El antiguo D-6 dejó de ser la declaración periódica que muchos inversores conocieron, mientras que el Modelo 720 continúa vigente para determinados bienes y derechos situados en el extranjero.
En esta guía vamos a aclarar qué sigue existiendo, qué desapareció, cómo funciona el límite de 50.000 €, qué ocurre si utilizas un broker extranjero y cuándo puede ser necesario volver a presentar el Modelo 720.
El antiguo Modelo D-6 ya no funciona como aquella declaración de cartera de valores negociables en el extranjero que muchos pequeños inversores presentaban años atrás. El Modelo 720, en cambio, continúa vigente para determinados bienes y derechos situados en el extranjero. Su conocido límite inicial de 50.000 € se analiza por bloques: no consiste en sumar automáticamente cuentas, acciones e inmuebles y comparar el total con 50.000 €.
Modelo D-6 y Modelo 720: no son lo mismo
El primer error que debemos evitar es considerar que D-6 y 720 eran dos versiones de una misma obligación.
El Modelo 720 pertenece al ámbito tributario y se presenta ante la Agencia Tributaria. Su finalidad es informar sobre determinados bienes y derechos situados en el extranjero.
El D-6, por su parte, pertenecía al régimen administrativo de inversiones exteriores y estaba relacionado con el Registro de Inversiones. No era una declaración de impuestos ni se presentaba para calcular el IRPF.
Por eso la desaparición del antiguo D-6 no eliminó el Modelo 720. Son obligaciones nacidas de normativas y finalidades diferentes.
¿Qué ocurrió con el antiguo Modelo D-6?
Durante años, muchos inversores que mantenían valores negociables depositados en determinadas entidades extranjeras conocieron el D-6 como una obligación informativa asociada a sus inversiones fuera de España.
Ese marco cambió de forma profunda con la nueva regulación de inversiones exteriores. El Real Decreto 571/2023 sustituyó el régimen anterior y posteriormente se aprobaron nuevos procedimientos y modelos para las declaraciones de inversiones exteriores.
En consecuencia, el antiguo D-6 dejó de existir como aquella declaración periódica de cartera que afectaba a numerosos pequeños inversores.
Idea importante: tener una cartera normal de acciones o ETF en un broker extranjero no significa que tengas que seguir presentando el antiguo D-6. Ese modelo pertenece al régimen anterior.
¿Qué obligaciones sustituyeron al antiguo D-6?
Que haya desaparecido el antiguo D-6 no significa que hayan desaparecido todas las obligaciones vinculadas a las inversiones españolas en el exterior.
El sistema actual contempla distintos modelos para determinadas operaciones de inversión exterior. Entre ellos encontramos:
| Modelo | Situación | Finalidad general |
|---|---|---|
| D-6 | Derogado | Antigua declaración asociada a inversiones en valores negociables. |
| D-5A | Vigente | Determinadas inversiones españolas en sociedades, sucursales, instituciones de inversión colectiva y otras formas de inversión exterior. |
| D-5B | Vigente | Determinadas desinversiones españolas en el exterior. |
| D-7A / D-7B | Vigentes | Determinadas inversiones y desinversiones en inmuebles situados en el exterior. |
| D-8 | Vigente | Memoria anual en determinados supuestos de inversión española en el exterior. |
Para un pequeño inversor que simplemente compra unas cuantas acciones cotizadas en un broker extranjero, este régimen no debe confundirse con el antiguo D-6.
Por ejemplo, entre las inversiones españolas en sociedades extranjeras que contempla la regulación actual se encuentran determinados supuestos en los que el residente alcanza o posee al menos un 10 % del capital o de los derechos de voto. También existen reglas específicas para instituciones de inversión colectiva, sucursales, financiación intragrupo, estructuras empresariales e inmuebles.
Estamos, por tanto, ante un régimen mucho más específico que la antigua asociación automática entre “broker extranjero” y “D-6”.
¿Qué es entonces el Modelo 720?
El Modelo 720 es una declaración informativa. No sirve para calcular directamente cuánto impuesto debes pagar.
Su finalidad es comunicar a la Agencia Tributaria determinada información sobre bienes y derechos situados en el extranjero cuando se cumplen los requisitos establecidos.
Una de las claves para entenderlo es que, aunque utilizamos un único formulario, existen en realidad tres obligaciones de información diferentes.
Los tres bloques del Modelo 720
El límite de 50.000 € se analiza por bloques
| Bloque | Qué puede incluir | Umbral inicial |
|---|---|---|
| Cuentas | Cuentas bancarias situadas en el extranjero. | Más de 50.000 € |
| Valores, derechos, seguros y rentas | Acciones, determinados fondos, valores, seguros y otros derechos. | Más de 50.000 € |
| Inmuebles | Bienes inmuebles y determinados derechos sobre inmuebles en el extranjero. | Más de 50.000 € |
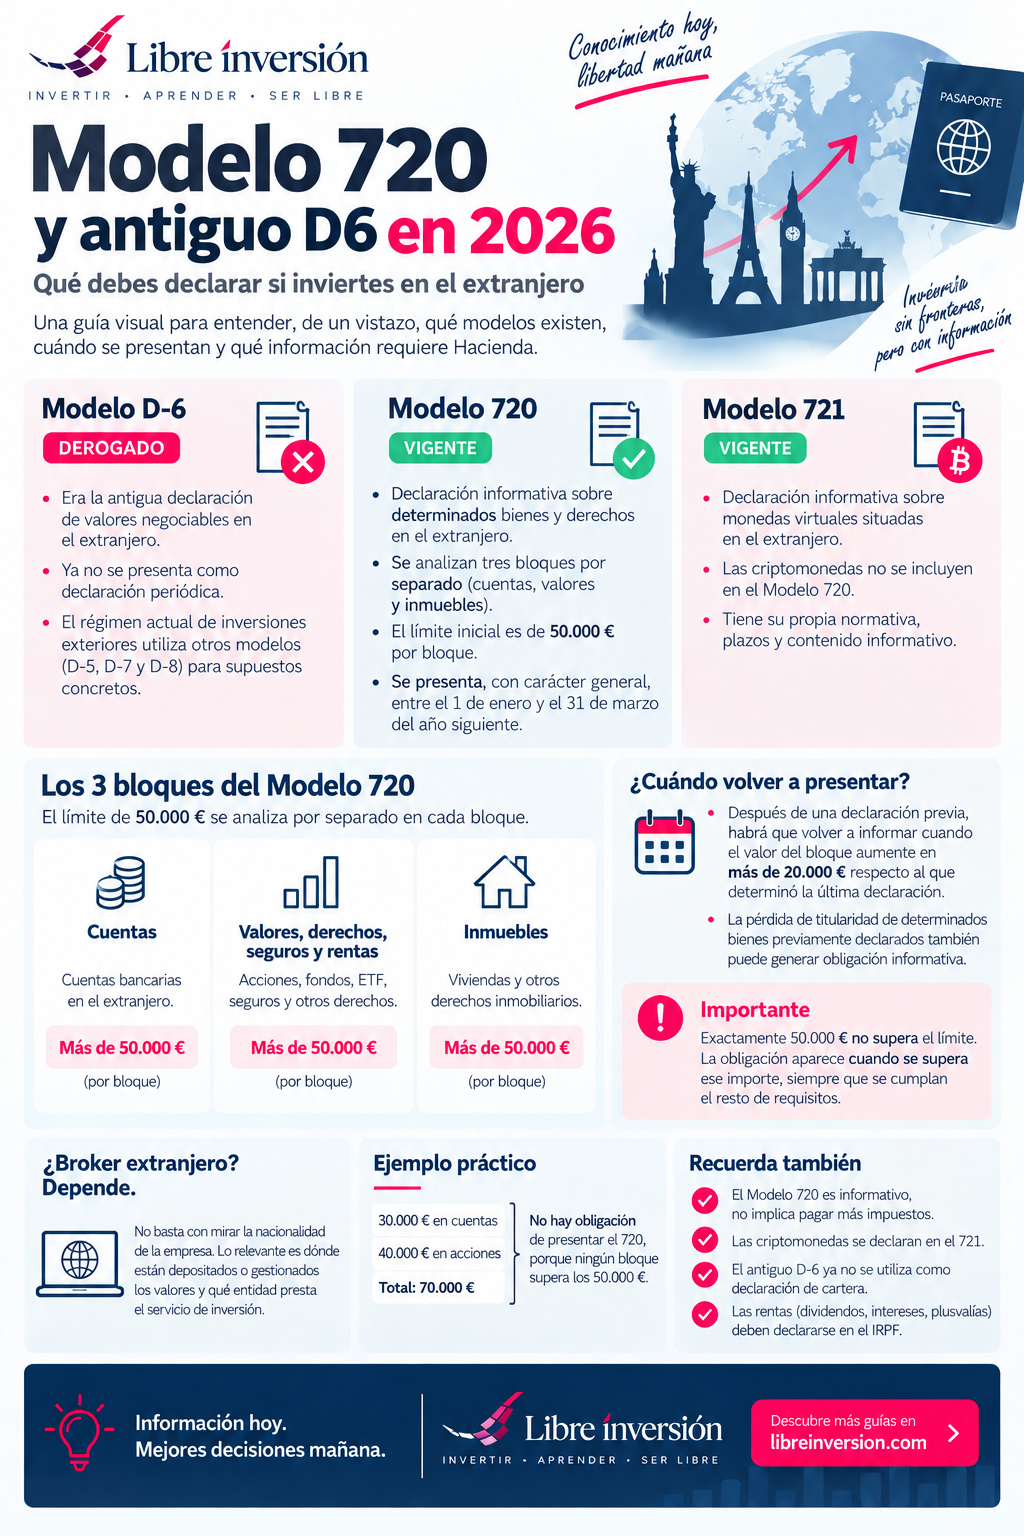
Ejemplo: 30.000 € en cuentas y 40.000 € en acciones
Imagina que tienes:
- 30.000 € en cuentas bancarias extranjeras.
- 40.000 € en valores incluidos en el bloque correspondiente.
En conjunto tienes 70.000 € en el extranjero, pero eso no significa automáticamente que debas presentar el Modelo 720.
Los 30.000 € pertenecen al bloque de cuentas y los 40.000 € al bloque de valores. Como ninguno de los dos bloques supera por sí mismo el umbral inicial de 50.000 €, el simple hecho de sumar ambos y obtener 70.000 € no genera la obligación.
Esta es probablemente una de las reglas más importantes de toda la declaración.
¿Y si tengo exactamente 50.000 €?
Con carácter general, exactamente 50.000 € no supera el límite. La obligación inicial aparece cuando el importe relevante del bloque supera los 50.000 €, siempre que se cumplan el resto de requisitos.
Pero no basta con mirar de forma aproximada cuánto dinero tienes. La forma de valoración depende del tipo de bien.
Por ejemplo, en las cuentas se tienen en consideración tanto el saldo a 31 de diciembre como el saldo medio del último trimestre. Para determinadas acciones, fondos y otros activos existen sus propias reglas de valoración.
Además, si los activos están denominados en otra divisa será necesario convertir los importes a euros según las reglas correspondientes.
¿Cuándo se presenta el Modelo 720?
La presentación se realiza, con carácter general, entre el 1 de enero y el 31 de marzo del año siguiente al ejercicio al que corresponde la información.
Por ejemplo, si a lo largo de 2026 se produce una situación que obliga a informar de determinados bienes a 31 de diciembre de 2026, la declaración correspondiente se presentaría durante el periodo establecido del año siguiente.
Recuerda que no estamos hablando de pagar un impuesto adicional por tener patrimonio en el extranjero. Estamos hablando de una obligación de información.
¿Hay que presentar el Modelo 720 todos los años?
No necesariamente.
Esta es otra de las características que más confusión generan. Una vez presentada la declaración respecto de uno de los bloques, no significa que debas volver a presentar automáticamente ese mismo bloque todos los años.
Con carácter general, será necesario volver a informar cuando el valor conjunto del bloque haya experimentado un incremento superior a 20.000 € respecto del valor que determinó la última declaración.
Pero cuidado: la regla de los 20.000 € no significa que puedas ignorar cualquier cambio. La pérdida de la condición de titular de determinados bienes o derechos previamente declarados puede generar también una obligación informativa, aunque no exista ese incremento de patrimonio.
Modelo 720 y broker extranjero: la pregunta clave
“Utilizo un broker extranjero, ¿tengo que presentar el Modelo 720?”
La respuesta correcta no es automáticamente sí ni automáticamente no.
Hay que analizar qué activos tienes, dónde están efectivamente depositados o gestionados, su valoración y si se supera el límite del bloque correspondiente.
Uno de los errores habituales consiste en fijarse únicamente en la nacionalidad de la empresa cuyas acciones hemos comprado.
Ejemplo: acciones estadounidenses en un broker europeo
Supongamos que compras acciones de Microsoft, Coca-Cola o Johnson & Johnson.
Que las empresas sean estadounidenses no significa por sí solo que el país relevante para todos los campos del Modelo 720 sea Estados Unidos.
La Agencia Tributaria distingue, por ejemplo, entre el país donde están depositados o gestionados los valores y el país de la entidad participada.
Así, unas acciones de una sociedad francesa depositadas en un broker alemán pueden requerir identificar Alemania como país de depósito o gestión y Francia como país de la entidad participada.
Por eso, antes de presentar el modelo, es importante conocer cómo estructura el broker la custodia de tus activos.
¿Las acciones extranjeras siempre se incluyen en el Modelo 720?
No debemos simplificarlo hasta ese punto.
La obligación se refiere a determinados valores, derechos, seguros y rentas depositados, gestionados u obtenidos en el extranjero. Por tanto, no basta con afirmar que una empresa es extranjera.
Hay que analizar la estructura de depósito o gestión, el tipo de activo, la condición del contribuyente y las posibles excepciones previstas en la normativa.
Esta distinción es especialmente importante en un mundo en el que un inversor español puede comprar una acción estadounidense en un mercado europeo mediante un broker con sede en otro país y con una entidad de custodia diferente.
¿Qué ocurre si vendo todos los activos?
Si nunca existió obligación de declarar un determinado bloque porque nunca se superaron los límites y no concurría otro supuesto de obligación, la posterior venta de esos activos no crea retrospectivamente una obligación que antes no existía.
La situación es diferente cuando un bien o derecho sí fue informado anteriormente. En determinados casos, la pérdida de titularidad debe comunicarse en una declaración posterior.
Por eso es importante conservar copia de las declaraciones ya presentadas y no limitarse a comprobar si este año se ha superado el incremento de 20.000 €.
Modelo 720 y criptomonedas: aquí entra el Modelo 721
Las monedas virtuales situadas en el extranjero no se informan en el Modelo 720.
Para ellas existe una obligación específica: el Modelo 721, Declaración informativa sobre monedas virtuales situadas en el extranjero.
Por tanto, si tienes acciones, cuentas y criptomonedas fuera de España, no debes mezclar automáticamente todos esos activos dentro del 720.
El Modelo 721 tiene su propia normativa, sus propios criterios y su propio contenido informativo.
Resumen rápido
Modelo 720: determinados bienes y derechos en el extranjero. Modelo 721: determinadas monedas virtuales situadas en el extranjero. Antiguo D-6: ya no es la antigua declaración periódica de cartera que conocían muchos inversores.
¿El Modelo 720 implica pagar más impuestos?
No directamente. El Modelo 720 es informativo.
Otra cuestión distinta es que los activos y las rentas generadas por ellos puedan tener consecuencias en otros impuestos.
Por ejemplo, los dividendos extranjeros pueden tributar en el IRPF, la venta de acciones puede generar una ganancia o pérdida patrimonial y determinados patrimonios pueden tener obligaciones adicionales.
Por tanto, presentar un Modelo 720 no sustituye la correcta declaración de las rentas obtenidas.
Del mismo modo, haber incluido una cuenta o una cartera en el 720 no significa que ya hayas declarado fiscalmente sus intereses, dividendos o plusvalías.
¿Qué sanciones tiene el Modelo 720?
El régimen sancionador del Modelo 720 ha cambiado respecto al sistema extraordinariamente severo que existió en el pasado.
Actualmente, la propia Agencia Tributaria indica que resultan aplicables las reglas generales de la Ley General Tributaria para incumplimientos relacionados con declaraciones informativas sin perjuicio económico directo.
Eso no significa que podamos ignorar la obligación. Una presentación fuera de plazo, la falta de presentación existiendo obligación o una declaración incorrecta pueden seguir teniendo consecuencias.
Si tienes un patrimonio significativo en el extranjero o dudas sobre si un activo debe incluirse, merece la pena revisar el caso con detalle antes de presentar.
Errores frecuentes con el Modelo 720
1. Sumar todos los bienes extranjeros y comparar el resultado con 50.000 €. Los tres grandes bloques se analizan de forma independiente.
2. Pensar que exactamente 50.000 € obliga a declarar. La regla general se refiere a superar el límite.
3. Confundir nacionalidad de la empresa con lugar de depósito. Una acción estadounidense puede estar depositada o gestionada a través de una entidad situada en otro país.
4. Seguir buscando el antiguo D-6 como si nada hubiera cambiado. La normativa actual de inversiones exteriores utiliza otros modelos y supuestos.
5. Creer que el 720 se presenta obligatoriamente todos los años. Después de una primera declaración existen reglas específicas para determinar cuándo es necesario volver a presentar.
6. Incluir criptomonedas en el 720. Las monedas virtuales situadas en el extranjero cuentan con el Modelo 721.
7. Creer que presentar el 720 sustituye la declaración del IRPF. La obligación informativa y la tributación de dividendos, intereses o plusvalías son cuestiones diferentes.
Checklist antes de presentar el Modelo 720
☐ Identifica todas tus cuentas situadas en el extranjero.
☐ Identifica los valores, fondos, seguros y derechos que puedan pertenecer al segundo bloque.
☐ Revisa si tienes inmuebles en el extranjero.
☐ Calcula los límites por separado para cada bloque.
☐ Comprueba las reglas de valoración aplicables a cada activo.
☐ Si utilizas divisas diferentes del euro, revisa el tipo de cambio correspondiente.
☐ Si ya presentaste el Modelo 720 anteriormente, compara los valores con la última declaración que generó obligación.
☐ Revisa si durante el ejercicio has dejado de ser titular de bienes que ya habían sido declarados.
☐ Comprueba dónde están realmente depositados o gestionados tus valores.
☐ No incluyas automáticamente criptomonedas: revisa si corresponde el Modelo 721.
Preguntas frecuentes sobre Modelo 720 y D-6
¿Sigue existiendo el Modelo D-6 en 2026?
No como la antigua declaración de inversiones en valores negociables que conocían muchos pequeños inversores. El régimen de inversiones exteriores fue reformado y actualmente existen otros modelos para determinadas operaciones.
¿Tengo que presentar el D-6 por utilizar un broker extranjero?
No por el mero hecho de utilizarlo. Una cartera ordinaria de acciones o ETF en un broker extranjero no implica continuar presentando el antiguo D-6.
¿Tengo que presentar el Modelo 720 por utilizar un broker extranjero?
Depende. Debes analizar los bienes y derechos que mantienes, dónde están depositados o gestionados, su valoración y si superas los límites correspondientes.
¿Si tengo 40.000 € en acciones y 30.000 € en una cuenta tengo que presentar?
No necesariamente. Son bloques diferentes y el límite inicial de 50.000 € se analiza separadamente para cada obligación de información.
¿Exactamente 50.000 € obliga a presentar el Modelo 720?
Con carácter general, el límite debe superarse. Exactamente 50.000 € no supone por sí solo superar dicho límite, aunque es necesario realizar correctamente las valoraciones.
¿Tengo que presentar el Modelo 720 cada año?
No necesariamente. Tras una declaración previa existen reglas específicas, entre ellas el incremento superior a 20.000 € respecto del valor que determinó la última declaración, además de otros supuestos como determinadas pérdidas de titularidad.
¿Las criptomonedas van en el Modelo 720?
No. Las monedas virtuales situadas en el extranjero disponen de su propia declaración informativa, el Modelo 721, cuando concurren los requisitos correspondientes.
Conclusión: el D-6 es historia, pero el 720 sigue muy vivo
La principal conclusión para un inversor particular es sencilla: no debemos seguir aplicando las reglas del antiguo D-6 a una cartera actual.
La regulación de inversiones exteriores ha cambiado y los nuevos modelos están dirigidos a operaciones y situaciones concretas. Para la mayoría de inversores particulares con carteras cotizadas, la preocupación habitual se ha desplazado claramente hacia el Modelo 720.
Y ahí la clave está en evitar las simplificaciones.
No existe una única bolsa de “patrimonio extranjero” que debamos sumar para comprobar si superamos 50.000 €. Existen bloques diferentes, reglas distintas de valoración y supuestos específicos para volver a declarar.
Tampoco basta con saber dónde está domiciliada la empresa en la que inviertes. Cuando interviene un broker internacional, puede ser necesario analizar dónde están realmente depositados o gestionados los valores.
Entender estas diferencias te permitirá invertir internacionalmente con más tranquilidad y, sobre todo, evitar dos errores opuestos: presentar declaraciones que no necesitas o dejar de presentar una obligación que sí te corresponde.
El Modelo 720 es solo una parte de la fiscalidad de una cartera internacional. En Libre Inversión puedes seguir aprendiendo sobre acciones, dividendos extranjeros, fondos, ETF, doble imposición y obligaciones informativas.
Aviso: Este artículo tiene carácter exclusivamente informativo y educativo. Las obligaciones fiscales y administrativas pueden depender de las circunstancias concretas del inversor, la titularidad de los activos, su valoración, el país de depósito o gestión y otros factores. Comprueba siempre la normativa vigente y, cuando sea necesario, consulta con un asesor fiscal.
Fuentes normativas y oficiales consultadas: Agencia Estatal de Administración Tributaria; Real Decreto 1065/2007; Real Decreto 571/2023 sobre inversiones exteriores; Orden ECM/57/2024; Secretaría de Estado de Comercio y normativa reguladora de los Modelos 720 y 721.