Cuando hablamos de inversión solemos centrarnos en cuánto podemos ganar. Buscamos las acciones con mayor potencial, los mejores fondos, el depósito que paga más intereses o ese ETF que lleva años batiendo al mercado. Sin embargo, hay momentos en los que nuestro objetivo no debería ser maximizar la rentabilidad, sino algo mucho más sencillo: proteger nuestro dinero.
Y aquí aparecen los llamados activos libres de riesgo.
El nombre resulta atractivo. ¿Una inversión en la que puedo ganar dinero sin asumir riesgo? ¿Dónde hay que firmar?
Pues, como casi siempre en finanzas, hay letra pequeña. En sentido estricto, prácticamente ningún activo financiero está completamente libre de riesgo. Incluso las inversiones consideradas más seguras pueden sufrir inflación, problemas de liquidez, riesgo de reinversión o, en casos extremos, el impago del emisor.
Por eso, cuando hablamos de activos libres de riesgo, normalmente nos referimos a aquellos cuya probabilidad de sufrir una pérdida nominal es extremadamente baja, especialmente cuando se mantienen hasta su vencimiento.
Vamos a analizar cuáles son las principales alternativas, qué riesgos esconden y, sobre todo, cuándo puede tener sentido incorporarlas a nuestras finanzas personales.
¿Existe realmente una inversión sin riesgo?
Empecemos rompiendo el mito.
No existe una inversión que reúna simultáneamente estas cuatro características: rentabilidad elevada, liquidez inmediata, protección total contra la inflación y riesgo cero.
Si alguien te ofrece algo parecido, probablemente deberías preocuparte más que alegrarte.
En teoría financiera se utiliza el concepto de activo libre de riesgo para referirse a una inversión cuyo rendimiento futuro conocemos con un grado de certeza muy elevado. Habitualmente se utiliza como referencia la deuda pública a corto plazo emitida por gobiernos considerados muy solventes.
En euros, por ejemplo, las Letras del Tesoro de países con elevada capacidad crediticia pueden aproximarse bastante a ese concepto.
Pero incluso aquí existen riesgos.
Si compras una Letra que te proporciona un 2% mientras la inflación es del 4%, recuperarás más euros de los que invertiste, pero esos euros tendrán menor poder adquisitivo.
Has ganado nominalmente.
Has perdido en términos reales.
Esta distinción entre rentabilidad nominal y rentabilidad real es fundamental cuando hablamos de inversiones conservadoras.
Letras del Tesoro: probablemente lo más parecido a un activo sin riesgo
Para un pequeño inversor español, las Letras del Tesoro son una de las primeras alternativas que deberíamos considerar.
Se trata de deuda pública a corto plazo emitida por el Estado. Actualmente existen vencimientos de pocos meses hasta aproximadamente un año, lo que permite utilizarlas para gestionar dinero que vamos a necesitar relativamente pronto.
Su funcionamiento es bastante sencillo.
Normalmente se emiten al descuento. Imaginemos que compramos una Letra cuyo valor de reembolso es de 1.000 euros y pagamos 975 euros por ella.
Cuando llega el vencimiento recibimos 1.000 euros.
Los 25 euros de diferencia constituyen nuestra rentabilidad bruta.
La principal ventaja es evidente: si mantenemos la Letra hasta vencimiento, conocemos de antemano con bastante precisión cuánto vamos a recibir.
Además, al tratarse de deuda soberana española, el riesgo de crédito se considera reducido.
Pero hay otro aspecto que me gusta especialmente de las Letras: su corta duración.
Al vencer rápidamente, tenemos menos exposición a cambios de tipos de interés y podemos reinvertir el capital según las nuevas condiciones del mercado.
Son especialmente interesantes para objetivos de corto plazo, para una parte conservadora de la cartera o incluso para mantener temporalmente liquidez que todavía no queremos destinar a renta variable.
Eso sí, no confundamos estabilidad con rentabilidad extraordinaria. Las Letras están pensadas principalmente para preservar capital y obtener una remuneración moderada, no para multiplicar nuestro patrimonio.
Bonos del Estado: seguridad, pero con más sensibilidad a los tipos
Si ampliamos nuestro horizonte temporal aparecen los Bonos y Obligaciones del Estado.
La idea es similar: prestamos dinero al Estado y recibimos intereses a cambio.
La diferencia fundamental está en el plazo.
Al tener vencimientos más largos, estos activos presentan un riesgo que prácticamente pasa desapercibido en las Letras a corto plazo: el riesgo de tipos de interés.
Imaginemos que compramos un bono a diez años que paga un cupón del 2%.
Poco después los tipos suben y los nuevos bonos ofrecen un 4%.
¿Quién va a querer pagar el mismo precio por nuestro bono al 2% cuando puede comprar uno nuevo que ofrece el doble?
El precio de nuestro bono tendrá que bajar.
Si esperamos hasta vencimiento y el emisor cumple sus obligaciones, recibiremos los pagos establecidos. Pero si necesitamos vender antes, podemos sufrir pérdidas.
Por eso decir que un bono soberano a diez años es «libre de riesgo» requiere bastantes matices.
Tiene poco riesgo de crédito, pero puede tener bastante riesgo de mercado.
Depósitos bancarios: sencillos, conocidos y bastante seguros
Probablemente sean el producto conservador que mejor conoce cualquier ahorrador.
Un depósito a plazo funciona de forma muy sencilla: entregamos nuestro dinero al banco durante determinado periodo y, a cambio, recibimos un interés previamente establecido.
Su principal ventaja es precisamente esa simplicidad.
Sabemos cuánto depositamos, conocemos el tipo de interés y sabemos cuánto deberíamos recuperar.
Además, en España los depósitos están protegidos por el Fondo de Garantía de Depósitos hasta determinados límites legales por titular y entidad, lo que reduce significativamente el riesgo para cantidades cubiertas.
Para un ahorrador conservador pueden resultar muy interesantes.
Pero debemos revisar tres aspectos.
Primero, la rentabilidad. No siempre el depósito que nos ofrece nuestro banco habitual es competitivo.
Segundo, la liquidez. Algunos permiten cancelación anticipada; otros aplican penalizaciones.
Y tercero, nuevamente, la inflación.
Un depósito al 2% puede parecer atractivo, pero si los precios suben un 3%, nuestro poder adquisitivo continúa deteriorándose.
Cuentas remuneradas: seguridad y liquidez en el mismo producto
Las cuentas remuneradas han recuperado protagonismo después de muchos años prácticamente olvidadas.
Su principal ventaja respecto a los depósitos es la liquidez.
Podemos disponer del dinero cuando lo necesitemos y, mientras permanezca en la cuenta, obtener cierta remuneración.
Eso las convierte en una herramienta especialmente útil para el fondo de emergencia.
Este dinero no debería buscar una rentabilidad espectacular. Su función es estar disponible cuando aparece un gasto inesperado: una reparación, una pérdida temporal de ingresos o cualquier imprevisto importante.
Si además conseguimos obtener algo de rentabilidad mientras esperamos, mejor.
Eso sí, conviene revisar bien las condiciones porque algunas ofertas aplican el interés únicamente hasta determinada cantidad, durante unos meses o si cumplimos requisitos como domiciliar la nómina.
Fondos monetarios: una alternativa cada vez más interesante
Los fondos monetarios son probablemente una de las alternativas más interesantes para inversores que quieren mantener una parte de su patrimonio en activos de muy bajo riesgo sin dejar necesariamente el dinero parado en una cuenta.
Estos fondos invierten principalmente en instrumentos de deuda de muy corto plazo y elevada calidad crediticia.
Su objetivo no es conseguir grandes rentabilidades, sino ofrecer estabilidad, liquidez y una remuneración vinculada a los tipos de interés del mercado monetario.
Además, para un inversor español presentan una ventaja fiscal importante frente a depósitos y cuentas: en determinados supuestos, es posible realizar traspasos entre fondos sin tributar inmediatamente por las plusvalías, aplazando la fiscalidad hasta el reembolso definitivo.
Ahora bien, aquí debemos hacer una distinción fundamental.
Un fondo monetario no es un depósito.
Su valor liquidativo puede fluctuar y el capital no está protegido por un fondo de garantía de depósitos. El riesgo suele ser muy reducido, pero no es cero.
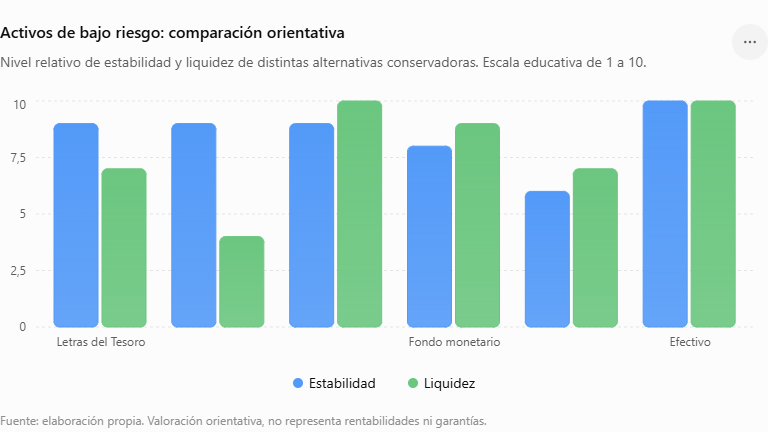
“Seguridad no significa necesariamente liquidez ni protección frente a la inflación. El producto adecuado dependerá, sobre todo, de cuándo vamos a necesitar el dinero.”
¿Y el efectivo? Seguro… hasta que aparece la inflación
Guardar dinero en efectivo puede parecer la estrategia definitiva para evitar riesgos.
Tenemos 10.000 euros hoy y, dentro de un año, seguimos teniendo 10.000 euros.
Problema resuelto.
Excepto por un pequeño detalle llamado inflación.
Si los precios aumentan un 3% anual, esos 10.000 euros podrán comprar aproximadamente un 3% menos de bienes y servicios un año después.
Y a largo plazo el efecto puede ser enorme.
Con una inflación media sostenida, mantener grandes cantidades de efectivo durante décadas prácticamente garantiza una pérdida significativa de poder adquisitivo.
Por eso el efectivo es excelente para liquidez inmediata, pero bastante malo como inversión de largo plazo.
¿Qué pasa con el oro?
Aquí entramos en terreno más discutible.
El oro suele describirse como activo refugio y, efectivamente, puede desempeñar un papel interesante durante determinados periodos de incertidumbre, inflación o crisis financiera.
Pero no es un activo libre de riesgo.
Su precio fluctúa considerablemente, no paga intereses ni dividendos y puede atravesar largos periodos de rentabilidad mediocre.
Por tanto, aunque pueda funcionar como elemento diversificador o reserva de valor en determinadas estrategias, no deberíamos colocarlo en la misma categoría que una Letra del Tesoro a corto plazo o un depósito garantizado.
Refugio no significa riesgo cero.
La inflación: el riesgo invisible de los activos seguros
Este es probablemente el punto más importante de todo el artículo.
Cuando invertimos de forma conservadora solemos preocuparnos muchísimo por perder dinero nominalmente y bastante poco por perder poder adquisitivo.
Imaginemos una inversión que ofrece un 2,5% anual.
Si la inflación es del 2%, aproximadamente estamos conservando nuestro poder de compra antes de impuestos.
Pero si la inflación alcanza el 5%, la situación cambia completamente.
Nuestra inversión sigue siendo «segura» desde el punto de vista nominal, pero estamos perdiendo riqueza real.
Por eso una cartera diseñada exclusivamente para evitar volatilidad también puede ser arriesgada si nuestro horizonte temporal es suficientemente largo.
Un inversor joven que mantenga todo su patrimonio durante treinta años en productos ultraconservadores puede estar asumiendo un riesgo enorme: no conseguir suficiente crecimiento para cumplir sus objetivos financieros.
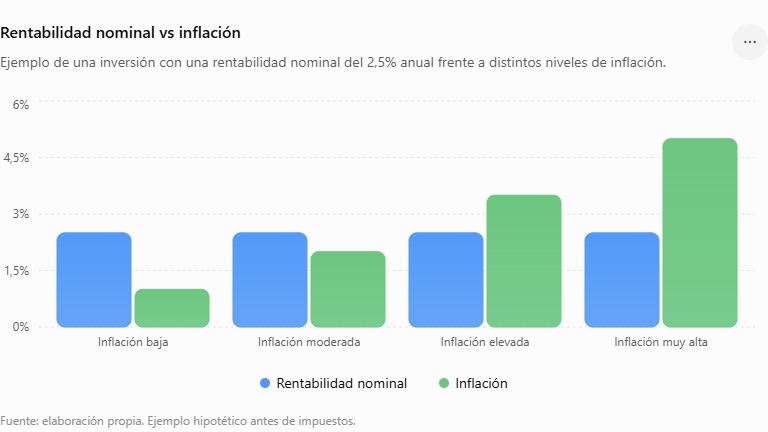
Una inversión puede ser segura en términos nominales y estar haciéndonos perder dinero en términos reales.
Entonces, ¿cuál es el mejor activo libre de riesgo?
La respuesta menos emocionante y probablemente más correcta es: depende de para qué necesites el dinero.
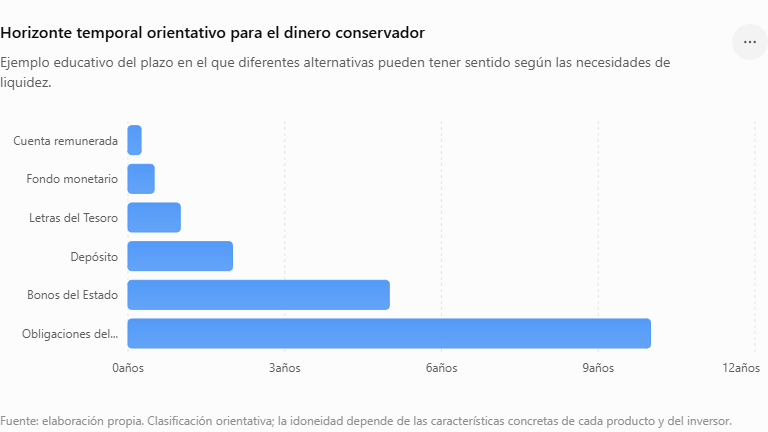
Para un fondo de emergencia, una cuenta remunerada con disponibilidad inmediata puede tener mucho sentido.
Para dinero que vamos a necesitar dentro de seis o doce meses, las Letras del Tesoro pueden ser una excelente herramienta.
Para plazos algo mayores y cuando podemos mantener hasta vencimiento, podemos valorar deuda pública con mayor duración.
Los depósitos pueden resultar interesantes cuando ofrecen una rentabilidad competitiva y sus condiciones de cancelación encajan con nuestras necesidades.
Y los fondos monetarios pueden ser especialmente útiles para inversores que quieren gestionar la parte conservadora de su cartera manteniendo liquidez y determinadas ventajas fiscales.
No necesitamos encontrar el activo seguro perfecto.
Necesitamos encontrar el activo adecuado para cada objetivo.
El error de buscar rentabilidad donde deberíamos buscar seguridad
Este es un error que merece un apartado propio.
Si tenemos 20.000 euros reservados para pagar la entrada de una vivienda dentro de nueve meses, nuestra prioridad no debería ser obtener un 8%.
Debería ser seguir teniendo esos 20.000 euros cuando llegue el momento de utilizarlos.
Meter ese dinero en renta variable porque «históricamente da más rentabilidad» sería confundir horizonte temporal con rentabilidad esperada.
La renta variable puede ser fantástica a veinte años y completamente inadecuada a nueve meses.
Los activos de bajo riesgo sirven precisamente para eso: proteger el dinero cuyo objetivo está próximo en el tiempo.
¿Qué papel deberían tener en una cartera?
Los activos considerados libres o muy bajos de riesgo cumplen varias funciones.
La primera es proporcionar estabilidad.
La segunda es cubrir necesidades de liquidez.
La tercera es permitirnos afrontar las caídas de los mercados sin necesidad de vender nuestras inversiones de largo plazo en el peor momento.
Y existe una cuarta que muchas veces olvidamos: nos ayudan psicológicamente.
Una cartera compuesta al 100% por renta variable puede ser matemáticamente adecuada para determinado inversor, pero si una caída del 40% provoca que venda presa del pánico, esa cartera estaba mal construida para esa persona.
Mantener una parte en activos seguros puede reducir la rentabilidad potencial, pero también puede ayudarnos a permanecer invertidos.
Y eso, a largo plazo, puede valer muchísimo.
Conclusión: «libre de riesgo» no significa «libre de problemas»
Cuando hablamos de activos libres de riesgo debemos entender que estamos utilizando una simplificación.
Las Letras del Tesoro, los depósitos, las cuentas remuneradas o los fondos monetarios pueden ofrecer niveles de riesgo extremadamente bajos, pero ninguno elimina todos los riesgos posibles.
Tenemos riesgo de inflación, liquidez, reinversión, tipos de interés y, en determinados productos, riesgo de crédito.
Por eso la pregunta correcta no debería ser únicamente:
«¿Cuál es el activo más seguro?»
Deberíamos preguntarnos:
«¿Qué riesgos puedo asumir teniendo en cuenta cuándo voy a necesitar este dinero?»
Si necesitamos el capital dentro de unos meses, protegerlo debería ser prioritario.
Si estamos invirtiendo para dentro de treinta años, asumir cero volatilidad puede terminar siendo un riesgo en sí mismo.
Y ahí está la paradoja.
A veces, intentar eliminar completamente el riesgo puede convertirse en una de las decisiones más arriesgadas que podemos tomar.
La clave, como casi siempre en inversión, está en encontrar el equilibrio entre seguridad, liquidez, rentabilidad e inflación y utilizar cada activo para aquello que realmente sabe hacer bien.