Descubrir que apareces en uno de los llamados ficheros de morosos puede convertirse en un problema justo cuando necesitas contratar una hipoteca, pedir un préstamo, financiar una compra o incluso acceder a determinados servicios con pago aplazado.
Pero existe una idea fundamental que conviene tener clara desde el principio: tener una deuda no permite automáticamente que tus datos sean incluidos de cualquier manera en un sistema de información crediticia.
La normativa española establece requisitos sobre la deuda, la información al deudor, el requerimiento de pago, la notificación de la inclusión y el tiempo durante el cual pueden conservarse los datos.
La idea clave
Para que una inclusión pueda estar amparada por el régimen de los sistemas de información crediticia no basta con que una empresa afirme que le debes dinero. La deuda debe cumplir determinados requisitos y tú tienes derechos de acceso, rectificación y supresión cuando corresponda.
En esta guía veremos qué son estos registros, cuándo pueden incluirte, cómo saber si apareces en uno, cuánto tiempo pueden conservar tus datos, qué hacer si ya has pagado y cómo actuar cuando la deuda es incorrecta o está siendo formalmente discutida.
La morosidad no es solo una cuestión administrativa
Un impago puede reducir tu flexibilidad financiera, dificultar el acceso a nueva financiación y empeorar un problema de deuda que quizá empezó mucho antes.
Contenido de esta guía
- Qué son los ficheros de morosos
- Para qué se utilizan
- Requisitos para incluir una deuda
- Importe mínimo de la deuda
- Requerimiento previo de pago
- Cómo deben notificarte la inclusión
- Cuánto tiempo pueden mantener tus datos
- Qué ocurre cuando pagas
- Cómo saber si estás incluido
- ASNEF y otros sistemas
- Fichero de morosos vs. CIRBE
- Qué hacer si la deuda no es tuya
- Qué hacer si el importe es incorrecto
- Qué ocurre si estás reclamando la deuda
- Acceso, rectificación y supresión
- Qué hacer si no corrigen los datos
- Cómo puede afectar a una solicitud de crédito
- Cómo evitar llegar a esta situación
- Errores frecuentes
- Checklist de actuación
- Preguntas frecuentes
¿Qué son los ficheros de morosos?
La expresión “fichero de morosos” se utiliza habitualmente para referirse a sistemas de información crediticia que incorporan datos relacionados con determinados incumplimientos de obligaciones de pago.
Su finalidad es proporcionar información sobre solvencia y comportamiento de pago a empresas que, dentro de los supuestos permitidos, necesitan valorar el riesgo de establecer una relación económica con una persona.
Por ejemplo, una entidad puede consultar estos sistemas cuando estás solicitando financiación, un pago aplazado o determinados contratos con facturación periódica.
→ POSIBLE INCORPORACIÓN A UN SISTEMA DE INFORMACIÓN CREDITICIA
Eso no significa que cualquier factura discutida, cualquier importe o cualquier desacuerdo pueda incorporarse sin más.
¿Para qué se utilizan?
Estos sistemas permiten a determinadas empresas valorar el riesgo antes de conceder financiación o asumir una relación contractual que implique pagos futuros.
Por ejemplo, pueden tener relevancia cuando solicitas:
- un préstamo personal;
- una tarjeta de crédito;
- financiación para una compra;
- una hipoteca;
- determinados servicios con facturación periódica;
- operaciones con pago aplazado.
Por eso muchas personas descubren que aparecen en uno precisamente cuando una entidad les comunica que la solicitud de financiación ha sido rechazada o necesita una revisión adicional.
Qué requisitos deben cumplirse para incluirte
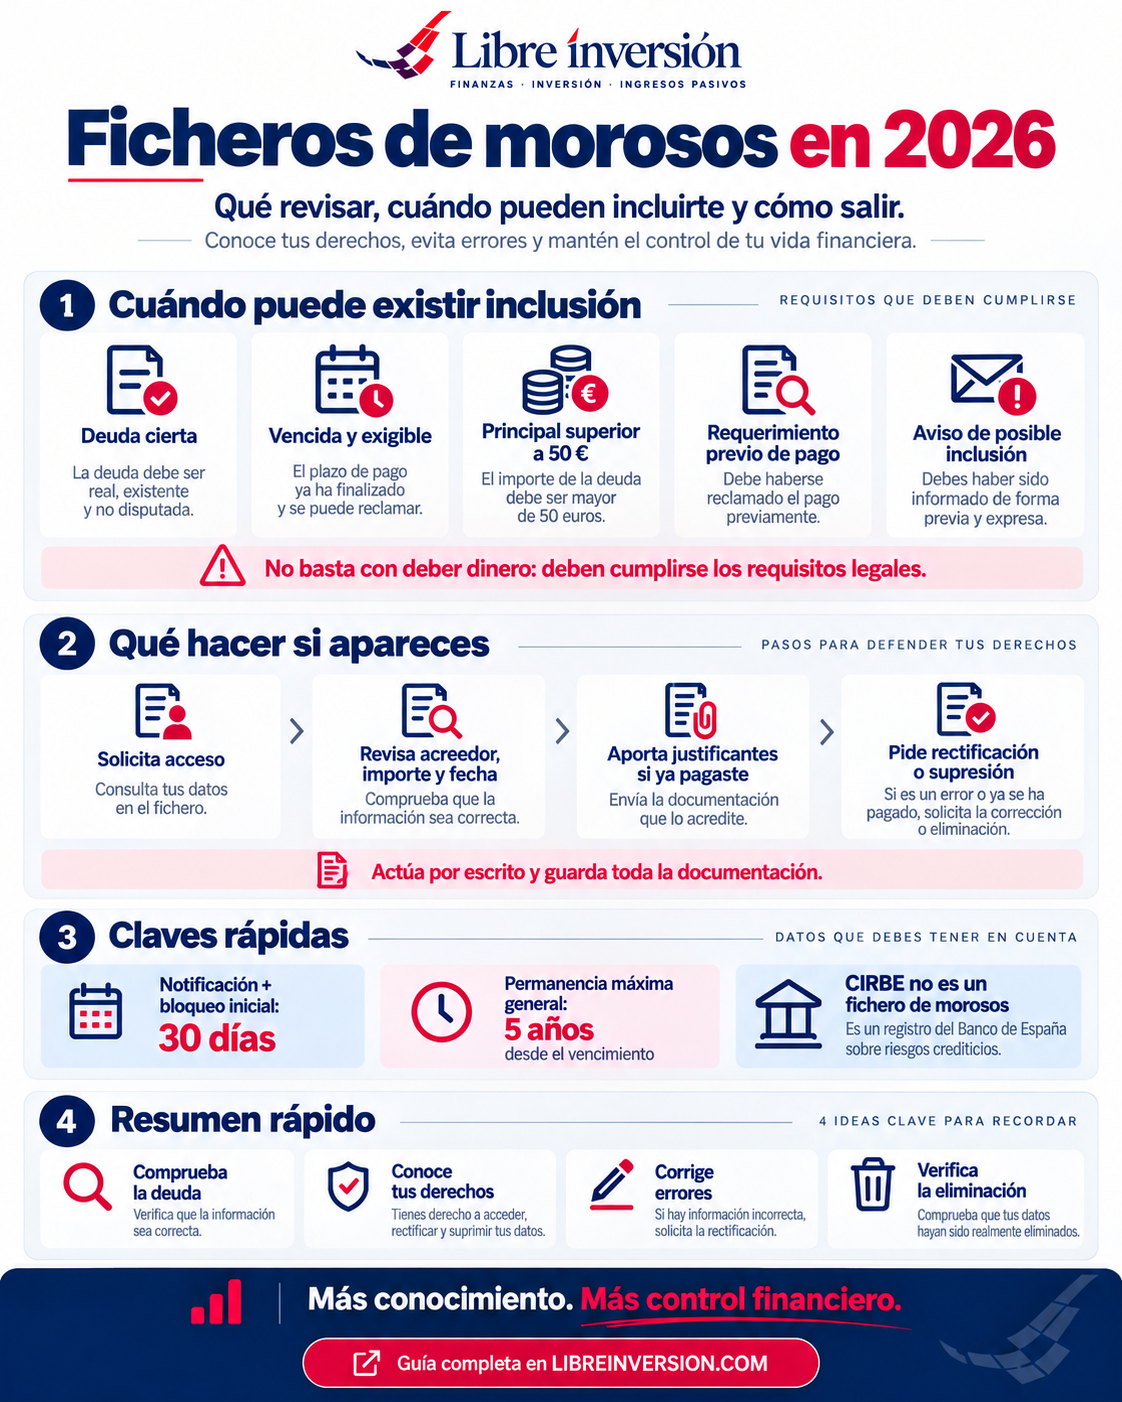
El artículo 20 de la Ley Orgánica 3/2018 establece las condiciones bajo las que se presume lícito el tratamiento de datos relacionados con incumplimientos de obligaciones dinerarias, financieras o de crédito.
Entre los principales requisitos se encuentran:
- La información debe haber sido facilitada por el acreedor o por alguien que actúe por su cuenta o interés.
- La deuda debe ser cierta.
- Debe estar vencida.
- Debe ser exigible.
- Debe haber resultado impagada.
- El acreedor debe informar de la posible inclusión en estos sistemas.
- Debe existir un requerimiento previo de pago.
- Deben respetarse los límites temporales y demás requisitos legales.
Podemos resumirlo visualmente:
DEUDA CIERTA
VENCIDA
EXIGIBLE
IMPAGADA
¿Existe un importe mínimo para incluir una deuda?
Sí existe una limitación específica.
La disposición adicional sexta de la Ley Orgánica 3/2018 establece que no se incorporarán deudas cuyo principal sea inferior a 50 euros.
La Agencia Española de Protección de Datos resume este requisito indicando que, para la inclusión de una persona física, el principal debe ser superior a 50 euros.
¿Y si la deuda está exactamente en 50 €?
La redacción legal y la forma en que la AEPD sintetiza el requisito hacen aconsejable no sacar conclusiones automáticas sobre un caso situado exactamente en el umbral. Si tu situación depende de ese límite concreto, revisa el caso con la documentación completa.
Debe existir un requerimiento previo de pago
Antes de comunicar tus datos al sistema, el acreedor debe haberte requerido previamente el pago de la deuda.
Además, la normativa exige que hayas sido informado, en el contrato o en el momento de requerirte el pago, sobre la posibilidad de que tus datos sean incorporados a estos sistemas y sobre aquellos en los que participa el acreedor.
Por eso, si descubres una inclusión que consideras incorrecta, una de las primeras cuestiones que debes comprobar es:
- qué deuda se reclama;
- cuándo venció;
- qué cantidad corresponde al principal;
- si recibiste requerimiento de pago;
- si fuiste informado de la posible inclusión.
Cómo deben avisarte de que has sido incluido
La empresa que mantiene el sistema de información crediticia debe notificarte la incorporación de tus datos y explicarte la posibilidad de ejercer los derechos correspondientes en materia de protección de datos.
La ley establece un periodo de 30 días desde la notificación de la deuda al sistema durante el cual los datos permanecen bloqueados.
IMPAGO
REQUERIMIENTO
COMUNICACIÓN
NOTIFICACIÓN
¿Cuánto tiempo puedes permanecer en un fichero de morosos?
Los datos no pueden mantenerse indefinidamente.
Mientras persista el incumplimiento, el límite máximo general es de cinco años desde la fecha de vencimiento de la obligación o, cuando proceda, desde el vencimiento concreto de una obligación periódica.
DESDE EL VENCIMIENTO DE LA OBLIGACIÓN
Esto no significa que, si pagas al segundo año, tus datos puedan permanecer otros tres años simplemente porque todavía no se haya alcanzado ese límite.
¿Qué ocurre si ya has pagado la deuda?
Cuando se produce el pago o cumplimiento, la AEPD indica que los datos relativos a esa deuda deben ser suprimidos de forma inmediata, salvo que resultara aplicable alguna excepción legal específica.
Además, el acreedor debe comunicar al responsable del sistema la inexactitud o inexistencia de la deuda en el plazo correspondiente para que se proceda a la supresión.
En la práctica, si acabas de pagar, yo no me limitaría a esperar.
- Guarda el justificante de pago.
- Solicita la actualización o supresión al acreedor.
- Comunica también el pago al responsable del fichero si fuera necesario.
- Adjunta documentación que acredite el cumplimiento.
- Comprueba posteriormente que ya no figuras por esa deuda.
Conserva transferencias, recibos, cartas de pago o cualquier documento que permita demostrar de forma clara cuándo y cómo quedó satisfecha la obligación.
¿Cómo saber si estás incluido?
Si conoces el sistema concreto en el que pueden estar tus datos, puedes ejercer directamente tu derecho de acceso ante la entidad responsable.
La AEPD indica que la respuesta al ejercicio del derecho de acceso debe producirse, con carácter general, en un plazo máximo de un mes.
No debes solicitar a la propia AEPD que te diga en qué registros apareces, porque la Agencia no dispone de esa información.
Entre los sistemas de solvencia más conocidos en España se encuentran los gestionados por ASNEF-EQUIFAX y por Experian.
¿Cómo has descubierto que apareces?
Es bastante habitual conocerlo después de solicitar un préstamo, una tarjeta o una financiación y recibir una respuesta negativa relacionada con información de solvencia.
ASNEF no es el único sistema de información crediticia
La palabra ASNEF se utiliza muchas veces como si fuera sinónimo de todos los ficheros de morosidad, pero existen distintos sistemas y responsables.
Por eso el primer paso no es buscar simplemente “cómo salir de ASNEF”, sino identificar:
- qué sistema contiene tus datos;
- qué acreedor los comunicó;
- qué deuda figura;
- qué importe consta;
- qué fecha de vencimiento aparece;
- si la información continúa siendo exacta.
Solo después podrás decidir si debes pagar, solicitar una corrección, ejercer la supresión o cuestionar la legitimidad de la inclusión.
Fichero de morosos y CIRBE no son lo mismo
Esta confusión es especialmente frecuente.
La Central de Información de Riesgos del Banco de España, CIRBE, recoge información sobre determinados préstamos, créditos, avales y garantías declarados por las entidades.
No es un registro de morosos.
| Ficheros de morosos | CIRBE |
|---|---|
| Recogen determinados incumplimientos de pago. | Recoge riesgos declarados por entidades. |
| Están vinculados a información de solvencia por impagos. | Aparecer no significa estar en mora. |
| Los gestionan entidades privadas. | La gestiona el Banco de España. |
| Tienen reglas específicas sobre inclusión y conservación. | Tiene su propio régimen de declaración y consulta. |
Puedes aparecer en CIRBE aunque estés pagando perfectamente todos tus préstamos.
¿Qué hacer si la deuda no es tuya?
No pagues automáticamente una deuda únicamente porque aparece asociada a tu nombre.
Puede existir:
- un error de identificación;
- una confusión entre clientes;
- una suplantación de identidad;
- una contratación fraudulenta;
- un dato desactualizado;
- una deuda que ya habías satisfecho.
Solicita acceso a la información, identifica al acreedor y pide la documentación que permita entender el origen de la deuda.
Si los datos son incorrectos, utiliza los derechos correspondientes para solicitar su rectificación o supresión y aporta las pruebas disponibles.
¿Y si la deuda existe pero el importe es incorrecto?
También puede ocurrir que reconozcas una relación contractual pero no la cantidad comunicada.
Por ejemplo:
- pagaste una parte que no se ha descontado;
- se han añadido importes que estás cuestionando;
- se ha producido un error contable;
- la deuda ha sido duplicada;
- el saldo comunicado está desactualizado.
Una información de solvencia debe ser exacta.
Documenta tus pagos, solicita el detalle de la deuda y pide la rectificación cuando proceda.
¿Pueden incluirte si estás reclamando la deuda?
Este punto necesita bastante precisión.
La normativa establece que la deuda debe ser cierta y que su existencia o cuantía no haya sido objeto de determinadas reclamaciones administrativas o judiciales o de un procedimiento alternativo de resolución de disputas vinculante entre las partes.
Eso no significa que cualquier correo enviado al servicio de atención al cliente bloquee automáticamente la inclusión.
La diferencia está en el procedimiento utilizado.
Una impugnación ante un órgano administrativo, arbitral o judicial competente para resolver de forma obligatoria sobre la existencia o cuantía de la deuda puede impedir que ésta tenga la consideración necesaria para la inclusión hasta que exista resolución firme.
En cambio, mecanismos que únicamente realizan funciones de mediación pueden no producir el mismo efecto.
Si estás en esta situación, conserva toda la documentación y no simplifiques el análisis a “he reclamado, por tanto ya no pueden incluirme”.
Cómo ejercer tus derechos de acceso, rectificación y supresión
Derecho de acceso
Sirve para conocer qué datos figuran sobre ti, el origen de la información y otros elementos del tratamiento.
Rectificación
Es útil cuando los datos existen pero son incorrectos o incompletos.
Supresión
Puede solicitarse, entre otros supuestos aplicables, cuando la deuda ya ha sido satisfecha o cuando los datos no deberían continuar siendo tratados.
Consejo práctico:
Haz las solicitudes de forma que puedas acreditar qué pediste, cuándo lo pediste y qué documentación aportaste. Guarda justificantes y respuestas.
¿Qué hacer si no corrigen una inclusión incorrecta?
Primero dirige tu solicitud al responsable correspondiente y aporta la documentación que demuestre el error, pago o circunstancia que fundamenta tu petición.
Si consideras que tus derechos de protección de datos no han sido respetados, la Agencia Española de Protección de Datos es el organismo competente para las reclamaciones relacionadas con esta materia.
El Banco de España no gestiona los ficheros privados de morosidad ni resuelve las reclamaciones de protección de datos relacionadas con ellos.
Cómo puede afectarte al pedir financiación
La inclusión puede influir en el análisis de riesgo de una entidad.
Eso puede traducirse, dependiendo de la operación y de los criterios del prestamista, en:
- denegación de una solicitud;
- menor acceso a financiación;
- mayor dificultad para contratar pagos aplazados;
- necesidad de aportar más información;
- reducción de tu flexibilidad financiera.
No existe una regla que garantice que cualquier aparición provoque automáticamente la misma consecuencia, porque las entidades aplican sus propios modelos de riesgo y analizan más factores.
Pero es evidente que un incumplimiento registrado puede convertirse en una señal negativa dentro de esa evaluación.
Si estás pensando en contratar nueva financiación, consulta también nuestra guía sobre préstamos online y créditos rápidos y compara siempre el coste completo de cualquier nueva deuda.
Cómo reducir el riesgo de llegar a una situación de morosidad
La mejor solución a un fichero de morosos es evitar que el problema financiero llegue hasta ese punto.
Algunas medidas básicas son:
- mantener un presupuesto actualizado;
- no asumir cuotas que solo puedes pagar en el escenario más optimista;
- conservar un fondo de emergencia;
- revisar recibos y domiciliaciones;
- contactar con el acreedor antes de dejar de pagar cuando anticipas dificultades;
- priorizar las deudas más problemáticas;
- evitar financiar gastos cotidianos de forma recurrente.
Si ya tienes varias obligaciones pendientes, puede ser mejor crear primero una estrategia ordenada de reducción de deuda.
Cómo salir de deudas: método avalancha vs. bola de nieve →
Errores frecuentes cuando descubres que estás en un fichero
- Pagar inmediatamente sin comprobar el origen de la deuda.
- Confundir CIRBE con un fichero de morosos.
- Creer que cualquier reclamación informal invalida automáticamente la inclusión.
- No guardar el justificante después de pagar.
- Esperar meses sin comprobar que se ha actualizado la información.
- No ejercer el derecho de acceso.
- No aportar documentación al solicitar una rectificación.
- Pedir nuevos créditos caros para solucionar el problema sin revisar el presupuesto.
- Ignorar comunicaciones del acreedor.
- Suponer que después de cinco años la deuda deja necesariamente de existir.
Muy importante:
El límite temporal de permanencia de los datos en el sistema de información crediticia no equivale por sí mismo a la extinción de la deuda. Son cuestiones jurídicas diferentes.
Checklist: qué hacer si descubres que estás incluido
- □ He identificado el fichero concreto.
- □ He ejercido mi derecho de acceso.
- □ Sé qué empresa comunicó la deuda.
- □ He comprobado el importe.
- □ He comprobado la fecha de vencimiento.
- □ Sé si recibí un requerimiento previo.
- □ He revisado si la deuda realmente es mía.
- □ He comprobado si ya estaba pagada.
- □ He guardado justificantes de cualquier pago.
- □ Si existe un error, he solicitado rectificación o supresión.
- □ Conservo copia de las comunicaciones enviadas.
- □ He revisado posteriormente si los datos fueron actualizados.
Preguntas frecuentes sobre ficheros de morosos
¿Pueden incluirme por cualquier deuda?
No. La inclusión debe ajustarse a los requisitos establecidos por la normativa, entre ellos los relativos a la naturaleza de la deuda, requerimiento de pago, información al afectado, importe y plazo.
¿Cuál es el importe mínimo?
La ley establece que no se incorporarán deudas cuyo principal sea inferior a 50 euros. La AEPD resume el requisito indicando que el principal debe ser superior a 50 euros. Si tu caso está exactamente en el límite, conviene revisarlo de forma individual.
¿Cuánto tiempo puedo estar incluido?
Mientras persista el incumplimiento, los datos pueden mantenerse con un límite máximo general de cinco años desde el vencimiento correspondiente.
Si pago, ¿tengo que esperar cinco años?
No. El pago o cumplimiento determina la supresión de los datos relativos a esa deuda en los términos previstos por la normativa.
¿Cómo sé si estoy en ASNEF?
Debes solicitar acceso al responsable del sistema correspondiente. Si desconoces dónde estás incluido, revisa las comunicaciones recibidas e identifica qué entidad ha gestionado la información. La AEPD publica información sobre algunos de los tratamientos de solvencia más comunes.
¿CIRBE significa que soy moroso?
No. CIRBE es una base de datos del Banco de España sobre riesgos declarados por las entidades y no es un registro de morosos.
¿Qué hago si la deuda es falsa?
Solicita acceso a los datos, identifica al acreedor, reúne las pruebas disponibles y ejerce los derechos de rectificación o supresión que correspondan. Si existe una posible suplantación de identidad, documenta también esa circunstancia y utiliza los canales de reclamación o denuncia que procedan.
¿Puedo reclamar ante la AEPD?
Si consideras que no se han respetado tus derechos de protección de datos después de haber actuado ante los responsables correspondientes, puedes utilizar los procedimientos disponibles ante la Agencia Española de Protección de Datos.
Conclusión: estar en un fichero no significa que tengas que aceptar cualquier dato como correcto
Los sistemas de información crediticia cumplen una función dentro de la evaluación de solvencia, pero su utilización está sujeta a reglas.
Si descubres que apareces en uno, no entres en pánico ni pagues automáticamente cualquier cantidad que te indiquen.
Empieza por identificar el fichero, la deuda y el acreedor. Comprueba que el importe es correcto, revisa si hubo requerimiento previo y verifica si la información continúa siendo válida.
Si debes el dinero y puedes pagarlo, conserva el justificante y comprueba posteriormente que la información se ha actualizado.
Si la deuda es incorrecta, ya está pagada o la inclusión no cumple los requisitos aplicables, utiliza los mecanismos de rectificación, supresión y reclamación correspondientes.
Presupuesto, liquidez y un plan de reducción de deuda pueden evitar que un problema temporal termine limitando tu acceso a financiación.
Ir al Hub de Finanzas personales →
Sigue poniendo orden en tus deudas y finanzas
- Ver todas las guías de Finanzas personales
- Cómo salir de deudas: avalancha vs. bola de nieve
- Cómo hacer un presupuesto personal o familiar
- Fondo de emergencia: cuánto tener y dónde guardarlo
Fuentes y normativa de referencia
Para actualizar esta guía se ha tenido en cuenta principalmente la Ley Orgánica 3/2018, de Protección de Datos Personales y garantía de los derechos digitales, especialmente su artículo 20 y su disposición adicional sexta; las preguntas frecuentes de la Agencia Española de Protección de Datos sobre solvencia patrimonial y crédito; y la información del Banco de España sobre CIRBE y registros privados de morosidad.
La aplicación de estas reglas depende de las circunstancias concretas de cada deuda, reclamación y tratamiento de datos. Si tu caso presenta dudas jurídicas relevantes, utiliza la documentación original y solicita asesoramiento especializado.
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento jurídico, financiero, bancario ni de protección de datos personalizado.
La legitimidad de una inclusión depende de las circunstancias concretas del caso y de la normativa aplicable. Ante un conflicto relevante, revisa la documentación original y consulta con un profesional cuando sea necesario.
Artículo actualizado en septiembre de 2026.