Cuando lees que Moody’s ha mejorado la calificación de un país, ha rebajado la deuda de una empresa o ha colocado un emisor en perspectiva negativa, puede parecer que estamos simplemente ante una “nota”. Pero detrás de esas letras hay algo bastante más útil: una evaluación del riesgo crediticio.
Ese riesgo responde, en esencia, a una pregunta: ¿qué probabilidad existe de que un emisor no pueda cumplir correctamente sus obligaciones financieras y qué pérdida podría producirse si eso ocurre?
Comprender la escala de Moody’s puede ayudarte a analizar bonos, empresas, bancos o deuda soberana, pero también conviene entender sus limitaciones. Una calificación elevada no significa que un activo sea automáticamente una buena inversión, del mismo modo que una calificación más baja no significa que deba venderse sin analizar nada más.
La idea fundamental
Una calificación crediticia intenta resumir riesgo de crédito. No te dice si un bono está barato, si una acción va a subir ni si la rentabilidad que ofrece compensa realmente el riesgo que estás asumiendo.
Por eso un rating debería utilizarse como punto de partida dentro de un análisis más amplio, nunca como sustituto del análisis.
Contenido de esta guía
- Qué es Moody’s y qué hace
- Qué es una calificación crediticia
- Qué mide realmente un rating
- Qué no mide
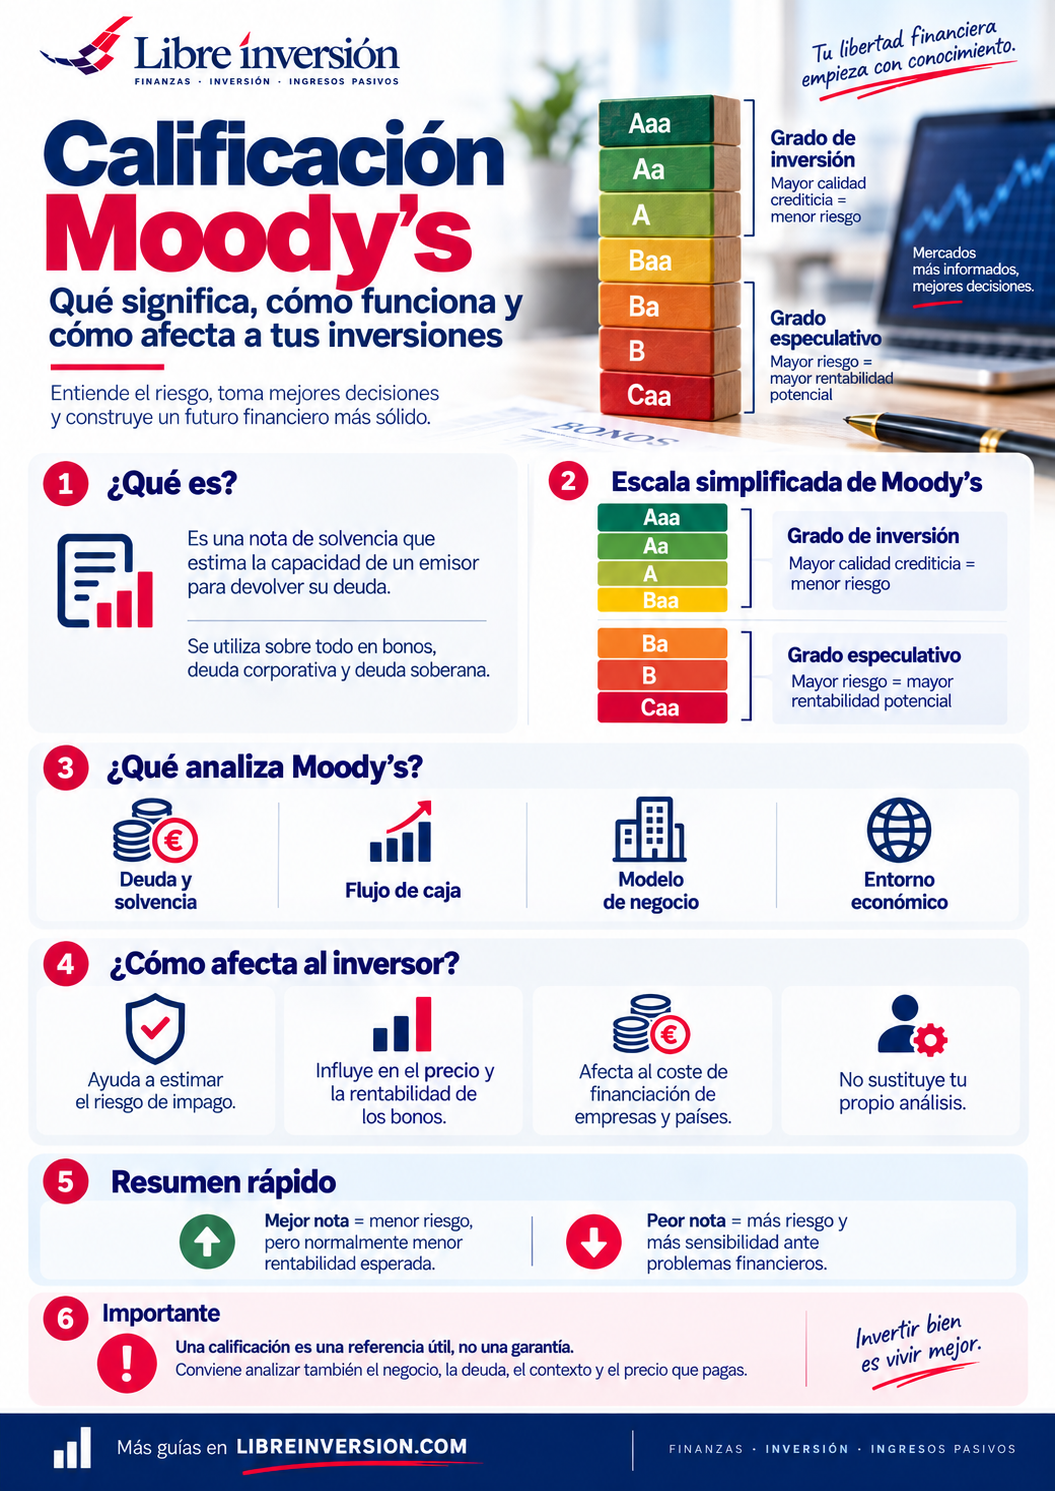
- Escala Moody’s de Aaa a C
- Grado de inversión vs. grado especulativo
- Qué significan 1, 2 y 3
- Moody’s vs. S&P y Fitch
- Rating de emisor vs. rating de emisión
- Cómo llega Moody’s a una calificación
- Qué significa el outlook
- Upgrade, downgrade y revisión
- Cómo afecta al coste de financiación
- Rating y spread de crédito
- Qué ocurre con un bono tras una rebaja
- Qué son los fallen angels
- Rating soberano vs. empresarial
- Caso España
- Cómo utilizar un rating al analizar una empresa
- Por qué no debes depender solo del rating
- Regulación europea
- Errores frecuentes
- Preguntas frecuentes
¿Qué es Moody’s y qué hace?
Moody’s Ratings es una de las principales agencias internacionales de calificación crediticia. Su trabajo consiste en analizar la capacidad de empresas, instituciones financieras, organismos públicos, países y determinadas emisiones de deuda para cumplir sus obligaciones financieras.
La agencia publica sus conclusiones utilizando una escala estandarizada de letras y números que permite comparar, de forma aproximada, el riesgo crediticio relativo de emisores muy distintos.
Eso facilita que un inversor pueda interpretar rápidamente si una obligación se sitúa en una zona de riesgo muy bajo, moderado, elevado o muy elevado.
¿Qué es una calificación crediticia?
Una calificación crediticia o credit rating es una opinión prospectiva sobre riesgo de crédito.
No es una garantía de pago ni una predicción infalible. Moody’s analiza información financiera, económica, sectorial y cualitativa para evaluar la capacidad del emisor de cumplir sus compromisos.
En deuda a largo plazo, la escala global va desde Aaa, el nivel de menor riesgo crediticio, hasta C, categoría normalmente asociada a situaciones de impago y perspectivas de recuperación muy reducidas.
¿Qué mide realmente un rating Moody’s?
El rating intenta responder principalmente a dos cuestiones:
- la probabilidad relativa de incumplimiento o deterioro de una obligación;
- la pérdida económica esperada si ese incumplimiento termina produciéndose.
Esto convierte al rating en una herramienta útil especialmente para renta fija, porque quien compra un bono está prestando dinero y necesita valorar la capacidad futura del emisor para devolver principal e intereses.
Lo que una calificación NO te dice
Aquí aparece uno de los errores más habituales.
Aaa ≠ COMPRAR
Ba ≠ VENDER
Un rating no pretende decirte:
- si un bono está caro o barato;
- qué rentabilidad obtendrás;
- si su precio caerá mañana;
- si tiene suficiente liquidez;
- si los tipos de interés subirán;
- si una acción de esa empresa está atractiva.
Un bono Aaa podría ofrecer una rentabilidad tan baja que no te resulte interesante. Y un bono con más riesgo podría ofrecer una prima superior, aunque tendrías que decidir si esa compensación es suficiente.
Escala Moody’s: de Aaa a C
| Moody’s | Interpretación orientativa | Categoría |
|---|---|---|
| Aaa | Máxima calidad y menor riesgo crediticio. | Grado de inversión |
| Aa1–Aa3 | Calidad alta y riesgo muy bajo. | Grado de inversión |
| A1–A3 | Calidad media-alta y riesgo bajo. | Grado de inversión |
| Baa1–Baa3 | Riesgo moderado. | Grado de inversión |
| Ba1–Ba3 | Riesgo sustancial y carácter especulativo. | Grado especulativo |
| B1–B3 | Riesgo crediticio alto. | Grado especulativo |
| Caa1–Caa3 | Riesgo muy alto. | Grado especulativo |
| Ca | Muy próximo al impago o en situación muy deteriorada. | Muy especulativo |
| C | Nivel más bajo; normalmente asociado a impago. | Nivel mínimo |
Grado de inversión vs. grado especulativo
La frontera más observada se encuentra entre Baa3 y Ba1.
Último escalón considerado grado de inversión.
Primer escalón considerado grado especulativo.
Esta frontera es especialmente relevante porque determinados fondos, índices y mandatos institucionales aplican restricciones según la calidad crediticia.
¿Qué significan los números 1, 2 y 3?
Desde Aa hasta Caa, Moody’s añade modificadores numéricos:
1 → parte superior de la categoría.
2 → zona intermedia.
3 → parte inferior de la categoría.
Por ejemplo, A1, A2 y A3 pertenecen todos a la categoría A, pero A1 representa una posición crediticia relativamente más fuerte dentro de ese grupo.
Moody’s vs. S&P y Fitch
Las principales agencias utilizan símbolos distintos para expresar categorías aproximadamente comparables.
| Moody’s | S&P / Fitch |
|---|---|
| Aaa | AAA |
| Aa1 | AA+ |
| Aa2 | AA |
| Aa3 | AA- |
| A1 | A+ |
| A2 | A |
| A3 | A- |
| Baa1 | BBB+ |
| Baa2 | BBB |
| Baa3 | BBB- |
| Ba1 | BB+ |
Esta equivalencia es orientativa: cada agencia utiliza sus propias metodologías y puede llegar a conclusiones distintas.
Rating de emisor vs. rating de una emisión concreta
Una misma empresa puede tener más de una calificación.
El rating del emisor intenta reflejar su calidad crediticia general.
El rating de una emisión analiza una obligación específica y puede verse afectado por:
- prioridad de cobro;
- garantías;
- colateral;
- subordinación;
- estructura jurídica.
↓
DEUDA SENIOR ≠ DEUDA SUBORDINADA
Por eso no basta con mirar el nombre de la compañía: conviene comprobar exactamente qué instrumento estás analizando.
¿Cómo llega Moody’s a una calificación?
No existe una fórmula única que automáticamente genere el rating final.
Moody’s utiliza metodologías específicas según el tipo de emisor y combina factores cuantitativos y cualitativos.
En una empresa pueden analizarse, entre otros:
- deuda y apalancamiento;
- flujo de caja;
- cobertura de intereses;
- liquidez;
- vencimientos;
- posición competitiva;
- diversificación;
- entorno sectorial;
- gobernanza y política financiera.
Los modelos y scorecards sirven como herramientas de apoyo, pero la decisión final se toma dentro de un proceso de análisis y comité.
¿Qué significa el outlook o perspectiva?
El outlook indica la posible dirección del rating durante el medio plazo.
Baja probabilidad de cambio.
Mayor posibilidad de mejora.
Mayor posibilidad de rebaja.
Dirección todavía incierta.
Una perspectiva negativa no significa que la rebaja vaya a producirse con seguridad, pero sí señala que la probabilidad de cambio ha aumentado.
Upgrade, downgrade y revisión
Cuando aparece una noticia sobre ratings, normalmente se refiere a alguno de estos movimientos:
- Upgrade: mejora de la calificación.
- Downgrade: rebaja de la calificación.
- Outlook change: cambio de perspectiva.
- Review: rating colocado bajo revisión para posible cambio.
Lo importante es no confundir una modificación del outlook con una modificación efectiva de la nota.
Cómo afecta el rating al coste de financiación
A igualdad de otros factores, un emisor percibido como menos arriesgado suele poder financiarse a una rentabilidad exigida menor.
Pero el tipo que paga un bono no depende únicamente del rating.
También influyen:
- tipos de interés de mercado;
- vencimiento;
- liquidez;
- oferta y demanda;
- situación económica;
- estructura de la emisión.
Tipos de interés: cómo afectan a tu dinero e inversiones →
Rating y spread de crédito
En renta fija es habitual separar la rentabilidad de un bono corporativo en dos grandes componentes:
El spread de crédito representa, de manera simplificada, la prima adicional que exige el mercado por asumir riesgos que no están presentes en un activo de referencia de mayor calidad.
Si aumenta la preocupación por la solvencia, ese spread puede ampliarse incluso antes de que una agencia rebaje formalmente la calificación.
Spread financiero: qué es y cómo interpretarlo →
¿Qué ocurre con un bono cuando Moody’s rebaja su rating?
La lógica habitual sería:
Pero el movimiento no tiene por qué producirse justo el día del anuncio.
Los mercados intentan anticiparse. Si inversores llevaban meses esperando la rebaja, el precio podría haber caído antes.
Además, un downgrade puede afectar al acceso futuro a financiación, a determinados índices o a fondos que aplican restricciones de calidad crediticia.
Letras del Tesoro vs. Bonos del Estado: diferencias clave →
Fallen angels: cuando se pierde el grado de inversión
Uno de los cambios más importantes se produce cuando un bono cruza la frontera entre Baa3 y Ba1.
Grado de inversión↓ DOWNGRADE ↓Ba1
Grado especulativo
Los emisores que atraviesan esa frontera hacia abajo suelen denominarse fallen angels.
El cambio puede generar ventas adicionales si determinados fondos o mandatos no pueden mantener deuda por debajo de grado de inversión.
El movimiento contrario también existe: emisores que mejoran su calidad crediticia y pasan desde high yield hacia investment grade.
Rating soberano vs. rating empresarial
Aunque las letras sean parecidas, el análisis de un país no es igual al de una empresa.
País
- Crecimiento.
- Deuda pública.
- Déficit.
- Instituciones.
- Capacidad fiscal.
- Posición exterior.
Empresa
- Ingresos.
- Márgenes.
- Deuda.
- Cash flow.
- Liquidez.
- Posición competitiva.
Caso España: A3 con perspectiva estable
España ofrece un buen ejemplo práctico.
Moody’s elevó la calificación soberana española desde Baa1 hasta A3 el 26 de septiembre de 2025 y dejó la perspectiva en estable.
A fecha de septiembre de 2026, el Tesoro Público sigue mostrando:
Rating largo plazo
Perspectiva
Rating corto plazo
Una mejora soberana puede influir también sobre entidades cuya solvencia está estrechamente vinculada al Estado. Tras la mejora de España, por ejemplo, Moody’s elevó determinados ratings de deuda del Instituto de Crédito Oficial.
Cómo utilizar un rating al analizar una empresa
Una buena forma de utilizarlo es como filtro inicial y después profundizar.
- □ Rating actual.
- □ Outlook.
- □ Evolución de deuda.
- □ Flujo de caja.
- □ Cobertura de intereses.
- □ Próximos vencimientos.
- □ Liquidez disponible.
- □ Coste medio de la deuda.
- □ Riesgos del sector.
- □ Valoración del activo.
El rating resume información, pero no sustituye el trabajo de entender el balance y el negocio.
Explorar el Hub de Análisis de empresas →
Por qué no debes depender únicamente de Moody’s
Una calificación es una opinión profesional, no un hecho inmutable.
Puede cambiar porque:
- aparece nueva información;
- empeora el entorno económico;
- aumenta la deuda;
- cambia la estrategia empresarial;
- se deteriora la liquidez;
- cambian las hipótesis utilizadas.
También existe el riesgo de que los mercados reaccionen antes de que la agencia modifique formalmente el rating.
La crisis financiera de 2008 recordó precisamente que las calificaciones no son infalibles y que delegar completamente el análisis en una agencia puede generar una falsa sensación de seguridad.
Regulación europea de las agencias de rating
En la Unión Europea, las agencias de calificación están sujetas al Reglamento europeo de agencias de rating y a supervisión de ESMA.
ESMA mantiene un registro actualizado de las agencias registradas o certificadas.
Además, la regulación europea establece un principio especialmente importante: las entidades financieras deben realizar su propia evaluación del riesgo y no depender exclusiva o mecánicamente de ratings externos.
La misma idea sirve para un inversor particular:
Utiliza el rating como información adicional, no como sustituto de tu propio análisis.
Errores frecuentes al interpretar Moody’s
- Pensar que Aaa significa inversión sin riesgo.
- Interpretar una nota elevada como recomendación de compra.
- Ignorar el precio y la rentabilidad ofrecida.
- Confundir outlook negativo con downgrade efectivo.
- No distinguir rating de emisor y rating de emisión.
- Comparar Moody’s y S&P sin entender que usan metodologías diferentes.
- Ignorar la frontera Baa3/Ba1.
- No revisar la evolución del spread de crédito.
- Olvidar que el mercado puede adelantarse a la agencia.
- Depender únicamente del rating para decidir una inversión.
Preguntas frecuentes sobre la calificación Moody’s
¿Cuál es la máxima calificación de Moody’s?
Aaa. Representa obligaciones consideradas de máxima calidad y sujetas al nivel más bajo de riesgo crediticio dentro de la escala global de Moody’s.
¿Cuál es el último nivel de grado de inversión?
Baa3. El siguiente nivel, Ba1, ya pertenece al grado especulativo.
¿Qué significa A3?
A3 pertenece a la categoría A y representa una calidad crediticia media-alta con riesgo bajo relativo. El número 3 indica la zona inferior dentro de la categoría A.
¿Qué significa perspectiva negativa?
Que existe una mayor probabilidad de que el rating pueda deteriorarse a medio plazo. No implica necesariamente que la rebaja vaya a producirse.
¿Una rebaja hace caer siempre un bono?
No necesariamente en el momento del anuncio. Si el mercado ya esperaba la rebaja, parte del movimiento puede haberse producido antes.
¿Moody’s analiza también acciones?
Su rating crediticio se centra principalmente en capacidad de pago y obligaciones financieras. No es una valoración de si una acción está barata, cara o tiene potencial de revalorización.
Conclusión: un rating es una brújula, no una decisión de inversión
Las calificaciones de Moody’s son útiles porque condensan una gran cantidad de información crediticia en una escala fácil de interpretar.
Nos permiten comparar el riesgo relativo de países, empresas y emisiones de deuda y entender mejor por qué determinados prestatarios pagan una prima superior para financiarse.
Pero debemos colocarlas en su sitio correcto.
RATING → RIESGO CREDITICIO
+
BALANCE + CASH FLOW + DEUDA + PRECIO + RENTABILIDAD
=
ANÁLISIS MÁS COMPLETO
La pregunta correcta no debería ser simplemente “¿qué rating tiene?”, sino también: ¿cuánta deuda tiene?, ¿puede pagarla?, ¿qué vencimientos afronta?, ¿qué rentabilidad me ofrece el bono?, ¿qué riesgo estoy asumiendo y qué precio estoy pagando por él?
Ahí es donde una calificación deja de ser una letra y se convierte en una herramienta realmente útil para invertir con más criterio.
Deuda, flujo de caja, márgenes, vencimientos y valoración completan la imagen de una empresa.Explorar Análisis de empresas →
Sigue profundizando
Tipos de interés, empleo, inflación, energía, crédito y geopolítica están conectados. Consulta las principales guías del Hub.
Fuentes de referencia
- Moody’s Ratings · Understanding Credit Ratings
- Moody’s Ratings · FAQ y escala de calificaciones
- Tesoro Público · Calificación crediticia de España
- ESMA · Registro de agencias de calificación
- ESMA · No dependencia mecánica de ratings externos
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero ni una recomendación de compra, venta o mantenimiento de ningún activo.
Las calificaciones crediticias pueden cambiar con el tiempo. Antes de invertir en renta fija o analizar una empresa, revisa siempre la información vigente, las condiciones concretas de la emisión y tu propia situación financiera.
Artículo actualizado en septiembre de 2026. Rating soberano de España comprobado con la información vigente del Tesoro Público.