Recibir una herencia puede parecer, desde fuera, algo tan sencillo como repartir una vivienda, unas cuentas bancarias y quizá algunas inversiones entre los familiares. En la práctica, el proceso puede ser bastante más complejo.
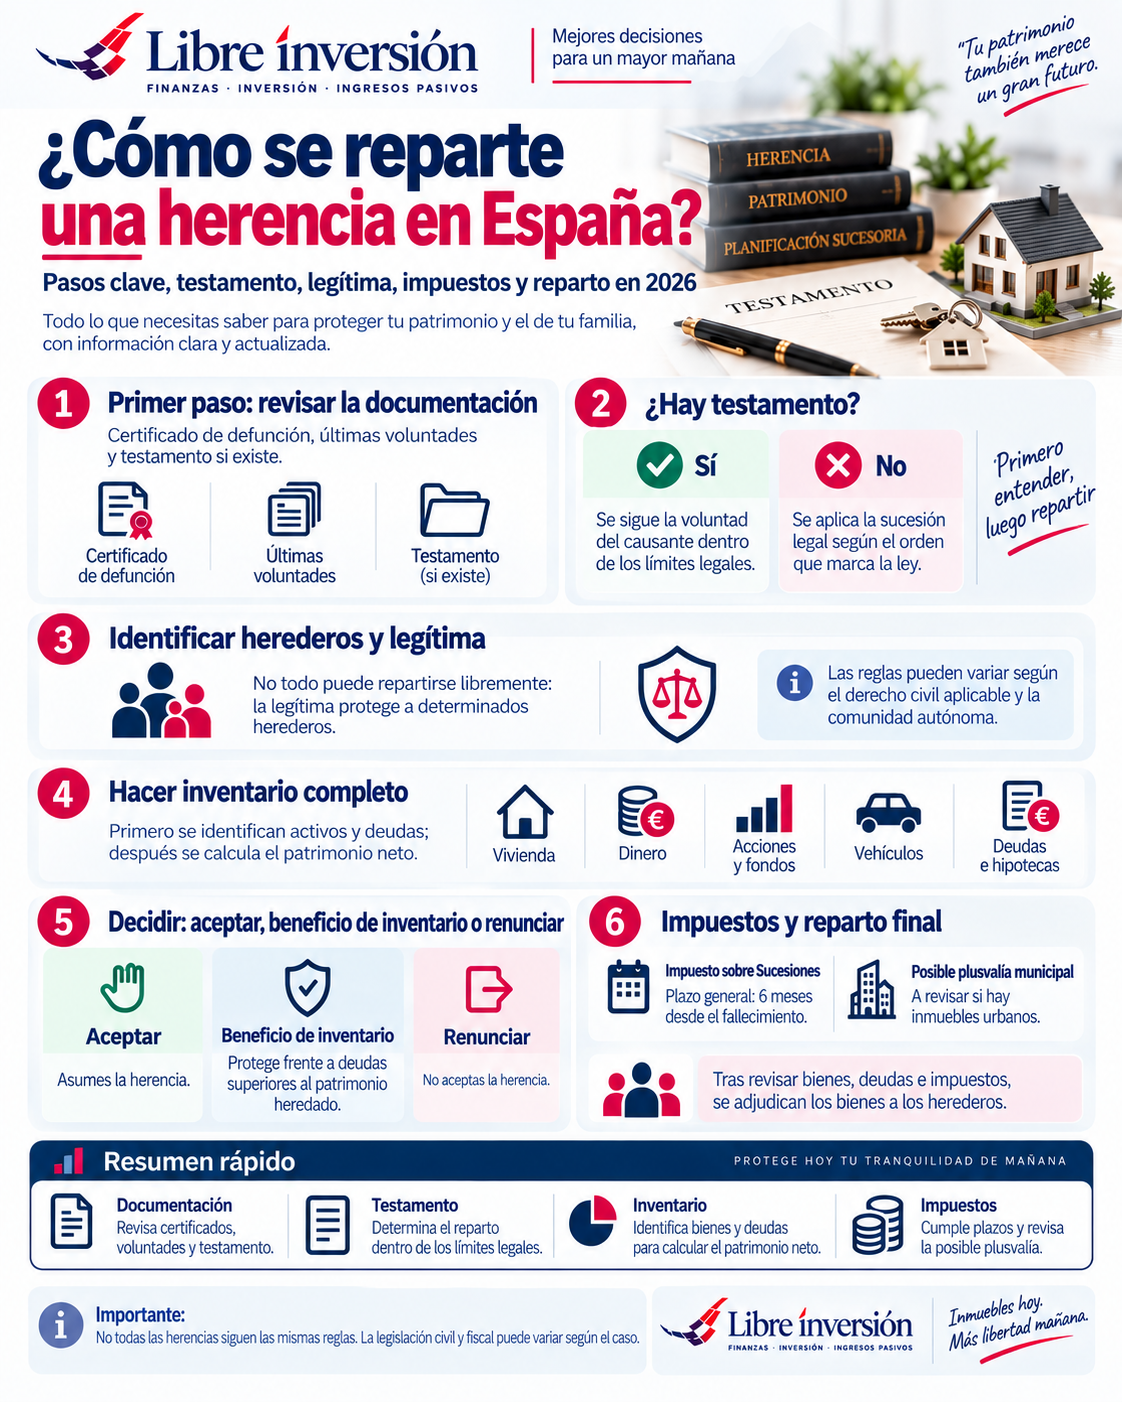
Antes de repartir nada hay que determinar qué ley sucesoria resulta aplicable, si existe testamento, quiénes son los herederos, qué bienes y deudas forman parte de la herencia, cómo se valoran y qué obligaciones fiscales deben cumplirse.
Además, las reglas civiles no son exactamente iguales en toda España. En gran parte del territorio se aplica el Código Civil común, pero existen comunidades con derecho civil propio que pueden establecer legítimas, derechos del cónyuge, pactos sucesorios u otras reglas diferentes.
La idea clave
Una herencia no debería repartirse empezando por los bienes. Primero hay que conocer la ley aplicable, los herederos, las deudas, los impuestos y los derechos de cada persona.
En esta guía veremos cómo se reparte una herencia en España, qué ocurre si existe o no testamento, qué significa la legítima, cómo funciona el usufructo del cónyuge, qué opciones tiene un heredero ante posibles deudas y qué deberías revisar antes de decidir qué hacer con el patrimonio recibido.
Una herencia también es una decisión de Finanzas personales
Recibir patrimonio no significa que debas invertirlo inmediatamente. Antes conviene reservar liquidez para impuestos, analizar deudas, ordenar los bienes recibidos y decidir qué parte necesitas para tus objetivos.
Contenido de esta guía
- Qué es una herencia
- Qué ley sucesoria se aplica
- Herencia con testamento
- Herencia sin testamento
- Qué es la legítima
- La legítima en Derecho común
- Derechos civiles autonómicos
- Qué derechos tiene el cónyuge viudo
- Heredero vs. legatario
- Inventario de bienes y deudas
- Aceptar, renunciar o beneficio de inventario
- Cómo se realiza la partición
- Qué ocurre si hay una vivienda
- Qué ocurre con acciones y fondos
- Impuesto sobre Sucesiones
- Plusvalía municipal
- Qué hacer con el dinero heredado
- Ejemplo práctico
- Documentos que conviene reunir
- Errores frecuentes
- Checklist
- Preguntas frecuentes
¿Qué es una herencia?
Una herencia es el conjunto de bienes, derechos y obligaciones transmisibles que deja una persona al fallecer.
Esto significa que la herencia no está formada únicamente por lo que normalmente consideramos patrimonio positivo.
Puede incluir:
- viviendas y terrenos;
- dinero en cuentas;
- acciones, fondos y otros productos financieros;
- vehículos;
- participaciones empresariales;
- derechos de cobro;
- préstamos e hipotecas;
- otras obligaciones pendientes.
Por eso no es recomendable aceptar precipitadamente una herencia sin saber antes qué contiene.
Primer paso: determinar qué ley sucesoria se aplica
Uno de los errores más frecuentes en Internet consiste en explicar las reglas del Código Civil común como si fueran automáticamente aplicables a cualquier herencia en España.
No siempre es así.
En España existen territorios con derecho civil propio. Galicia, Cataluña, Aragón, Navarra, País Vasco y Baleares, entre otros, cuentan con instituciones sucesorias que pueden diferir del Derecho común.
Importante
Antes de calcular legítimas o repartir bienes debes determinar qué derecho civil resulta aplicable al causante. Una misma composición familiar puede producir resultados diferentes según la legislación sucesoria correspondiente.
La residencia, la vecindad civil y otras circunstancias pueden ser relevantes para determinar el régimen aplicable, por lo que en casos con conexiones entre diferentes territorios conviene revisar la situación individualmente.
¿Qué ocurre si existe testamento?
El testamento permite a una persona ordenar el destino de sus bienes para después de su fallecimiento dentro de los límites establecidos por la legislación que resulte aplicable.
Eso significa que tener testamento no siempre implica libertad absoluta para entregar todo el patrimonio a cualquier persona.
Cuando existen legitimarios, determinadas partes del patrimonio pueden estar reservadas legalmente.
El testamento puede establecer, por ejemplo:
- quiénes serán herederos;
- legados concretos;
- mejoras cuando el régimen aplicable lo permite;
- usufructos;
- nombramiento de albacea;
- reglas para la partición;
- otras disposiciones sucesorias legalmente admisibles.
Para comprobar si existe testamento se utiliza el certificado de actos de última voluntad y, posteriormente, se obtiene copia del último testamento válido.
¿Y si no existe testamento?
Cuando no existe testamento válido entra en funcionamiento la sucesión intestada o legal.
La ley determina entonces qué personas son llamadas a heredar y en qué orden.
En Derecho común, de forma simplificada, la preferencia comienza por los descendientes; a falta de ellos, los ascendientes; posteriormente puede ser llamado el cónyuge superviviente y, después, determinados familiares colaterales.
Pero de nuevo hay que insistir en que este esquema no debe extrapolarse automáticamente a todos los derechos civiles autonómicos.
Sin testamento no significa sin reglas.
La ley establece quién hereda. Lo que desaparece es la capacidad del fallecido de ordenar personalmente el reparto dentro de los límites legales.
¿Qué es la legítima?
La legítima es la parte del patrimonio que la ley reserva a determinadas personas llamadas legitimarios.
Su importancia está en que limita la libertad de disposición del causante.
Pero la cuantía y naturaleza de esa legítima depende del derecho sucesorio aplicable.
Esta es precisamente una de las razones por las que no conviene utilizar una calculadora genérica de herencias sin saber primero qué legislación corresponde.
Cómo funciona la legítima de los descendientes en Derecho común
En el Código Civil común, cuando existen hijos o descendientes, dos terceras partes del haber hereditario constituyen su legítima.
De manera simplificada suele representarse así:
LEGÍTIMA ESTRICTA
MEJORA
LIBRE DISPOSICIÓN
El tercio de mejora puede utilizarse, dentro de las reglas del Código Civil, para favorecer a uno o varios hijos o descendientes.
El tercio de libre disposición ofrece mayor libertad para beneficiar a otras personas.
Esta estructura es muy conocida, pero no es una regla universal aplicable a toda España.
Por qué los derechos civiles autonómicos cambian el reparto
Galicia ofrece un ejemplo muy claro.
La Ley de Derecho Civil de Galicia establece que la legítima de los descendientes es la cuarta parte del valor del haber hereditario líquido, una configuración muy distinta de los dos tercios del Código Civil común.
También regula específicamente los derechos del cónyuge viudo y admite instituciones sucesorias propias, como determinados pactos sucesorios.
| Ejemplo | Derecho común | Galicia |
|---|---|---|
| Legítima descendientes | Dos tercios del haber hereditario. | Una cuarta parte del haber hereditario líquido. |
La tabla solo pretende mostrar por qué debemos identificar la legislación aplicable antes de repartir. No resume todas las diferencias existentes entre ambos regímenes.
¿Qué derechos tiene el cónyuge viudo?
El cónyuge superviviente puede tener derechos sucesorios propios, pero otra vez dependen del régimen aplicable y de con quién concurra a la herencia.
En Derecho común, cuando concurre con hijos o descendientes, tiene derecho al usufructo del tercio destinado a mejora.
Eso no significa que pase automáticamente a ser propietario de un tercio de todos los bienes.
Usufructo y propiedad no son lo mismo.
El usufructuario puede tener derecho a utilizar y obtener determinados rendimientos de los bienes, mientras la nuda propiedad corresponde a otra persona.
En Galicia, por ejemplo, el cónyuge viudo que concurre con descendientes tiene como legítima un usufructo vitalicio sobre una cuarta parte del haber hereditario; cuando no concurre con descendientes, la regla es diferente.
Heredero y legatario: dos figuras diferentes
No toda persona que recibe algo en un testamento tiene exactamente la misma posición jurídica.
Heredero
Sucede al causante a título universal o en una cuota del patrimonio hereditario, con los efectos y responsabilidades previstos legalmente.
Legatario
Recibe normalmente un bien, derecho o atribución concreta ordenada por el testador.
Por ejemplo, “dejo el 50 % de mi herencia a Ana” y “dejo mi colección de acciones de determinada empresa a Carlos” representan disposiciones de naturaleza diferente.
Antes de aceptar: haz un inventario de bienes y deudas
Uno de los pasos más importantes es reconstruir el patrimonio real del fallecido.
No basta con localizar una vivienda y el saldo de una cuenta.
Conviene identificar:
- cuentas bancarias;
- acciones y fondos;
- inmuebles;
- vehículos;
- participaciones empresariales;
- seguros de vida;
- préstamos;
- hipotecas;
- deudas tributarias;
- otras obligaciones.
También conviene solicitar información sobre seguros de vida con cobertura de fallecimiento, porque puede existir una póliza que los familiares desconozcan.
Aceptar, renunciar o aceptar a beneficio de inventario
Ser llamado a una herencia no significa necesariamente que debas aceptarla sin analizarla.
Aceptación
La aceptación produce los efectos establecidos por la legislación aplicable y debe analizarse cuidadosamente cuando existen posibles deudas.
Renuncia
El llamado puede repudiar la herencia siguiendo las formalidades correspondientes.
Beneficio de inventario
En Derecho común, el beneficio de inventario permite que el heredero no quede obligado a pagar las deudas y cargas de la herencia más allá de lo que alcance el propio patrimonio hereditario.
Especialmente importante si desconoces las deudas
Antes de aceptar una herencia con pasivos inciertos, analiza las alternativas y sus requisitos formales con un profesional.
¿Cómo se realiza la partición de la herencia?
Una vez identificados los herederos, bienes, deudas y derechos sucesorios llega el momento de concretar qué recibe cada persona.
Cuando existen varios herederos, estos pueden mantener inicialmente una comunidad hereditaria hasta que se practica la partición.
La partición debe respetar:
- el testamento;
- las legítimas;
- los derechos del cónyuge;
- los legados;
- la legislación aplicable;
- los acuerdos válidos entre los interesados.
Cuando un bien no es fácilmente divisible, como una vivienda, puede adjudicarse a una persona compensando económicamente a otras, mantenerse en copropiedad o venderse, según la situación y el acuerdo alcanzado.
¿Qué ocurre si heredas una vivienda?
Heredar un inmueble abre varias decisiones distintas.
Puedes mantenerlo, utilizarlo, alquilarlo, adjudicarlo a uno de los herederos o venderlo.
Pero antes conviene revisar:
- valor del inmueble;
- hipotecas o cargas;
- porcentaje heredado;
- gastos de comunidad;
- IBI;
- estado de conservación;
- Impuesto sobre Sucesiones;
- posible plusvalía municipal.
Si después decides alquilarlo o venderlo, aparecerán nuevas consecuencias fiscales.
Fiscalidad de la inversión inmobiliaria: alquiler y venta →
¿Qué ocurre con acciones, fondos y otras inversiones heredadas?
Una cartera de inversión también forma parte del patrimonio hereditario.
El primer paso es identificar correctamente:
- qué valores existen;
- en qué entidad están depositados;
- qué cantidad corresponde a cada heredero;
- qué valoración se utiliza en la sucesión.
Después tendrás que decidir si quieres conservar esas inversiones o venderlas.
Desde el punto de vista fiscal, el valor de adquisición de bienes recibidos por herencia se determina con las reglas del Impuesto sobre Sucesiones y Donaciones dentro de los límites previstos por la normativa, por lo que no conviene asumir que el precio histórico al que compró el fallecido será automáticamente tu valor fiscal futuro.
Existen además reglas especiales en algunas operaciones sucesorias, por lo que una cartera compleja merece revisión individual.
Impuesto sobre Sucesiones: el plazo es importante
Las adquisiciones por herencia están sujetas al Impuesto sobre Sucesiones y Donaciones.
El plazo general para presentar la declaración o autoliquidación correspondiente a una sucesión es de seis meses desde la fecha del fallecimiento.
FALLECIMIENTO → 6 MESES
Plazo general para la presentación de Sucesiones.
Puede solicitarse una prórroga por otro periodo de seis meses cuando se cumplen los requisitos correspondientes, pero la solicitud debe realizarse dentro de los primeros cinco meses del plazo inicial.
La prórroga puede generar intereses de demora.
El importe del impuesto no puede calcularse únicamente con el valor heredado. Puede depender, entre otras cuestiones, de:
- comunidad autónoma aplicable;
- parentesco;
- valor de los bienes;
- reducciones;
- bonificaciones;
- patrimonio previo;
- tipo de bienes;
- circunstancias personales.
No existe un porcentaje único de Sucesiones para toda España.
Dos herederos que reciben el mismo patrimonio pueden soportar una tributación diferente según sus circunstancias y la normativa territorial aplicable.
Consultar todas las guías de Fiscalidad →
¿Puede existir también plusvalía municipal?
Cuando la herencia incluye determinados terrenos o inmuebles urbanos puede aparecer el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, conocido habitualmente como plusvalía municipal.
Es un tributo distinto del Impuesto sobre Sucesiones.
En las transmisiones por causa de muerte, la normativa local establece como regla general un plazo de seis meses, prorrogable hasta un año cuando se solicita en los términos correspondientes.
Su existencia y cálculo dependen de las circunstancias del inmueble, del incremento gravado y de la ordenanza municipal aplicable.
Qué hacer con el dinero recibido de una herencia
Una de las peores decisiones puede ser sentirse obligado a invertir inmediatamente todo lo recibido.
Después de una herencia, yo separaría primero varias capas:
IMPUESTOS
DEUDAS
LIQUIDEZ
OBJETIVOS
Puede tener sentido mantener temporalmente parte del patrimonio en liquidez hasta conocer el coste fiscal final y decidir qué objetivos quieres financiar.
Cómo crear un fondo de emergencia →
Ejemplo práctico de una herencia
Imaginemos una herencia formada por:
| Concepto | Valor ilustrativo |
|---|---|
| Vivienda | 250.000 € |
| Cuenta bancaria | 40.000 € |
| Fondos de inversión | 60.000 € |
| Deuda pendiente | −20.000 € |
| Patrimonio neto ilustrativo | 330.000 € |
Ese importe no debe dividirse automáticamente entre el número de familiares.
Primero habría que comprobar el testamento, el derecho sucesorio aplicable, la existencia de legitimarios, los derechos del cónyuge, el destino de posibles legados, las deudas y la valoración fiscal.
Solo después puede realizarse correctamente la partición.
Documentos que conviene reunir
- □ Certificado de defunción.
- □ Certificado de últimas voluntades.
- □ Copia del testamento, si existe.
- □ Documentación bancaria.
- □ Información de acciones y fondos.
- □ Escrituras de inmuebles.
- □ Información de hipotecas y préstamos.
- □ Documentación de vehículos.
- □ Información de seguros de vida.
- □ Recibos e impuestos pendientes.
- □ Documentación de participaciones empresariales.
- □ Valoraciones necesarias para la liquidación fiscal.
Errores frecuentes al gestionar una herencia
- Repartir bienes antes de conocer las deudas.
- Pensar que un testamento permite repartir sin límites.
- Aplicar el Código Civil común automáticamente a toda España.
- Confundir usufructo y propiedad.
- Aceptar sin conocer el pasivo.
- Dejar pasar los plazos fiscales.
- Olvidar la posible plusvalía municipal.
- No comprobar la existencia de seguros de vida.
- No identificar cuentas o inversiones.
- Vender inmediatamente todos los activos sin analizar su fiscalidad.
- Invertir todo el efectivo heredado sin reservar liquidez.
Checklist antes de repartir una herencia
- □ Sé qué legislación sucesoria resulta aplicable.
- □ He comprobado si existe testamento.
- □ He identificado a herederos y legitimarios.
- □ He preparado un inventario completo.
- □ He revisado préstamos e hipotecas.
- □ He comprobado seguros de vida.
- □ He valorado inmuebles e inversiones.
- □ He analizado si conviene aceptar, renunciar o utilizar beneficio de inventario.
- □ Conozco el plazo del Impuesto sobre Sucesiones.
- □ He revisado si existe plusvalía municipal.
- □ He reservado liquidez para impuestos y gastos.
- □ No he tomado decisiones de inversión precipitadas.
Preguntas frecuentes sobre cómo repartir una herencia
¿Si hay testamento se puede repartir todo libremente?
No necesariamente. El testamento debe respetar las legítimas y demás límites que establezca la legislación sucesoria aplicable.
¿La legítima siempre son dos tercios?
No. Esa es la regla de los descendientes en el Código Civil común, pero existen derechos civiles propios con reglas diferentes. En Galicia, por ejemplo, la legítima de los descendientes es una cuarta parte del haber hereditario líquido.
¿Qué ocurre si no hay testamento?
Se aplica la sucesión intestada conforme al derecho sucesorio correspondiente y la ley determina qué familiares son llamados a heredar.
¿El cónyuge hereda siempre una parte en propiedad?
No. Puede tener derechos en usufructo y su alcance depende del derecho aplicable y de las personas con las que concurra.
¿Tengo que aceptar una herencia con deudas?
No estás obligado a aceptar sin más. Existen mecanismos como la renuncia y, en Derecho común, la aceptación a beneficio de inventario, sujeto a sus requisitos.
¿Cuánto tiempo tengo para pagar Sucesiones?
El plazo general es de seis meses desde el fallecimiento. Puede existir una prórroga de otros seis meses si se solicita dentro del periodo establecido.
¿Heredar una vivienda puede generar más impuestos?
Sí. Además del Impuesto sobre Sucesiones, determinados inmuebles urbanos pueden estar sujetos a plusvalía municipal, y las decisiones posteriores de venta o alquiler tienen su propia fiscalidad.
¿Tengo que vender las acciones heredadas?
No. Puedes mantenerlas o venderlas según tus objetivos, pero antes conviene conocer su valoración fiscal, composición y adecuación a tu propia estrategia.
Conclusión: primero entiende la herencia y después decide qué hacer con ella
Una herencia es mucho más que repartir activos entre familiares.
Para gestionarla correctamente hay que saber qué ley se aplica, comprobar el testamento, identificar herederos y legitimarios, inventariar bienes y deudas, analizar la forma de aceptación y cumplir las obligaciones fiscales.
Después llegará la decisión financiera: mantener una vivienda, venderla, conservar las acciones, reducir deuda, reforzar tu fondo de emergencia o invertir parte del patrimonio.
No necesitas decidirlo todo inmediatamente. En muchos casos, reservar liquidez y entender bien lo recibido es una estrategia mucho mejor que actuar deprisa.
Antes de invertir el patrimonio recibido, reserva liquidez, revisa impuestos y decide cómo encaja cada activo dentro de tus objetivos financieros.Ir al Hub de Finanzas personales →
Sigue organizando tu patrimonio
- Ver todas las guías de Finanzas personales
- Fondo de emergencia: cuánto tener y dónde guardarlo
- Hub de Fiscalidad para inversores y ahorradores
- Fiscalidad de la inversión inmobiliaria
- Fiscalidad de las acciones en España
- Fiscalidad de fondos de inversión y ETF
Fuentes y normativa de referencia
Para actualizar esta guía se ha tenido en cuenta el Código Civil español, la Ley de Derecho Civil de Galicia como ejemplo de derecho sucesorio autonómico, la normativa del Impuesto sobre Sucesiones y Donaciones, la Ley Reguladora de las Haciendas Locales y la información publicada por la Agencia Tributaria sobre sucesiones y valoración fiscal de bienes heredados.
Esta guía explica principios generales. El derecho sucesorio aplicable, las legítimas, las reglas fiscales y los trámites pueden cambiar según la comunidad autónoma, vecindad civil, composición familiar, residencia, bienes heredados y circunstancias del causante.
Información importante:
Este contenido tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento jurídico, fiscal, notarial, financiero ni sucesorio personalizado.
Una herencia puede estar sometida a distintas legislaciones civiles y fiscales. Antes de aceptar, renunciar, repartir bienes o presentar impuestos, revisa la documentación concreta y solicita asesoramiento profesional cuando sea necesario.
Artículo actualizado en septiembre de 2026.