Diageo sigue siendo una de las compañías de bebidas alcohólicas más potentes del mundo, pero la tesis de inversión ha cambiado bastante en 2026. Las marcas continúan ahí, Guinness sigue demostrando una fuerza extraordinaria y el negocio genera mucha caja. Sin embargo, la debilidad de Norteamérica, la presión sobre el balance y el recorte del dividendo obligan a mirar la compañía con otros ojos.
Durante años era relativamente sencillo resumir la tesis: marcas excepcionales, crecimiento moderado, pricing power, generación de caja y un dividendo creciente.
Ahora la historia es algo más compleja.
Diageo está inmersa en una reestructuración importante, quiere recuperar competitividad en Estados Unidos, reducir deuda, simplificar su estructura y volver a crecer después de un ejercicio 2026 complicado.
La idea fundamental
Diageo conserva activos extraordinarios y una de las mejores carteras de marcas del sector, pero en 2026 ya no deberíamos analizarla únicamente como una acción de dividendo.
La tesis actual combina calidad, recuperación operativa, desapalancamiento y valoración.
Contenido de este análisis
Diageo: mucho más que Johnnie Walker y Guinness
Diageo nació en 1997 de la unión de Guinness y Grand Metropolitan. Desde entonces ha construido una cartera que reúne más de 200 marcas y vende sus productos en alrededor de 180 países y territorios.
Dentro del catálogo encontramos nombres que no necesitan demasiada presentación:
- Johnnie Walker en whisky escocés;
- Guinness en cerveza;
- Don Julio y Casamigos en tequila;
- Smirnoff en vodka;
- Tanqueray en ginebra;
- Baileys en licores;
- además de Buchanan’s, Captain Morgan, Crown Royal, Singleton y muchas otras.
Eso convierte a Diageo en una especie de ETF de marcas de bebidas, aunque con las ventajas y riesgos de una empresa individual.
El negocio es relativamente fácil de entender: fabrica o adquiere bebidas, construye marcas alrededor de ellas y utiliza una enorme red comercial y de distribución para colocarlas en supermercados, restaurantes, bares, hoteles y otros canales.
Lo realmente interesante está en el margen que puede existir entre el coste físico de producir una bebida y el precio que un consumidor está dispuesto a pagar por una marca con décadas de historia.
El verdadero activo de Diageo no está en sus fábricas
Una botella de whisky no vale decenas o cientos de euros únicamente por el líquido que contiene.
La diferencia está en:
- la marca;
- la distribución;
- la historia;
- la percepción de calidad;
- el marketing;
- la disponibilidad global;
- y, en algunos casos, la escasez.
Ese es uno de los mayores fosos competitivos de Diageo.
El consumidor no compra simplemente alcohol.
COMPRA MARCAS
También existe una segunda ventaja: la escala. Una compañía pequeña puede crear una buena ginebra o un buen tequila, pero competir mundialmente en distribución, publicidad, acuerdos comerciales y presencia en hostelería es muchísimo más difícil.
Diageo puede lanzar una innovación y utilizar una infraestructura internacional que ya existe. Esto reduce el coste relativo de crecimiento y aumenta la capacidad de convertir una marca prometedora en una marca global.
Resultados FY2026: un ejercicio de transición
El ejercicio cerrado el 30 de junio de 2026 no fue especialmente brillante en ventas, aunque el negocio subyacente mostró algunos signos positivos.
| Métrica | FY2026 | Variación |
|---|---|---|
| Ventas reportadas | 19.643 M$ | −3,0 % |
| Ventas orgánicas | — | −2,0 % |
| Beneficio operativo reportado | 3.156 M$ | −27,2 % |
| Beneficio operativo antes de extraordinarios | 5.683 M$ | +2,0 % orgánico |
| Free Cash Flow | 3.211 M$ | +463 M$ |
| EPS ajustado | 165,3 c | +0,7 % |
La lectura superficial sería negativa: bajan ventas y beneficio reportado.
Pero hay que separar dos cosas.
Por un lado, Diageo sufrió importantes cargos extraordinarios relacionados con reestructuración y deterioros de activos. Por otro, el beneficio operativo antes de extraordinarios consiguió crecer orgánicamente.
El problema principal no parece ser que Diageo haya dejado de ser rentable.
El problema es recuperar crecimiento, mejorar la mezcla de ventas y conseguir que Norteamérica vuelva a funcionar como debería.
Dos Diageo diferentes: Guinness funciona, Estados Unidos preocupa
Uno de los elementos más interesantes de los últimos resultados es la enorme diferencia entre regiones.
Europa ha tenido un comportamiento sólido, con Guinness como gran protagonista. La marca continúa ganando relevancia, apoyada tanto en la cerveza tradicional como en Guinness 0.0.
También Latinoamérica y África han mostrado mayor fortaleza.
En el lado contrario tenemos Norteamérica, el mercado más importante del grupo y donde la compañía necesita una recuperación real.
El consumo de spirits en Estados Unidos se ha debilitado y determinadas categorías, especialmente tequila, se enfrentan a un consumidor más sensible al precio y a una competencia creciente.
Esto importa mucho porque no todas las ventas tienen la misma rentabilidad. Perder mezcla favorable en Estados Unidos puede afectar al beneficio más de lo que sugeriría una simple caída equivalente de volumen.
La nueva dirección ha dejado claro que recuperar cuota y competitividad en Norteamérica es una de las prioridades centrales para los próximos ejercicios.
Caja, deuda y el gran programa de reestructuración
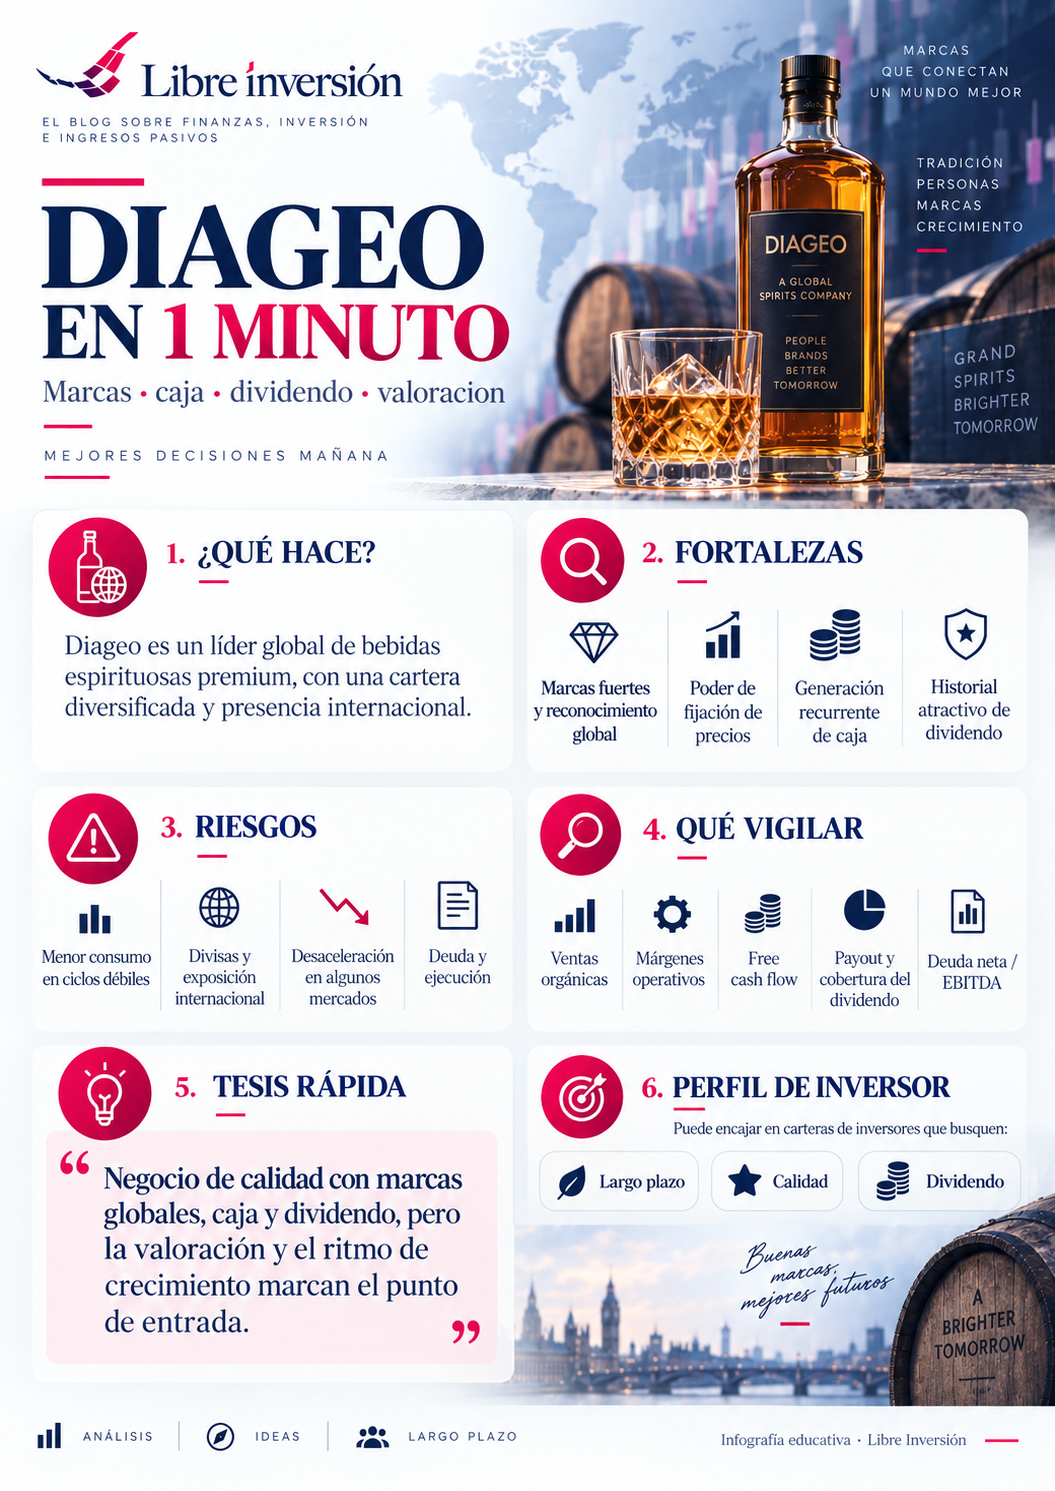
La generación de caja sigue siendo uno de los mejores argumentos de la compañía.
En FY2026 Diageo generó alrededor de:
3.211 M$ de free cash flow
Sin embargo, la deuda acumulada después de años de adquisiciones, recompras, dividendos e inversión obligó a la dirección a cambiar prioridades.
El apalancamiento net debt / EBITDA ajustado cerró aproximadamente en:
3,1x
frente a alrededor de 3,4x un año antes.
La compañía quiere situarse dentro de un rango aproximado de 2,5x–3,0x y espera acercarse al punto medio después de completar determinadas desinversiones.
Al mismo tiempo, ha lanzado una profunda transformación operativa.
La compañía prevé alrededor de 1.200 M$ de costes relacionados con la transformación del modelo operativo y la cadena de suministro.
El objetivo conjunto ronda los 1.000 M$ anuales entre simplificación organizativa y mejoras de supply chain.
La clave no será simplemente recortar costes.
Si esos ahorros se utilizan únicamente para tapar la caída de ventas, el resultado será mediocre. Si permiten reinvertir mejor, recuperar cuota y aumentar el beneficio operativo, entonces la reestructuración puede convertirse en un catalizador importante.
El dividendo: aquí está el gran cambio de la tesis
Para muchos accionistas de largo plazo esta es probablemente la parte más dolorosa.
Diageo recomendó para FY2026 un dividendo total de:
50 centavos por acción
frente a los:
103,48 centavos de FY2025
Es un recorte muy significativo.
Para un inversor de dividendos hay que actualizar la tesis.
No tiene sentido analizar Diageo en 2026 utilizando como referencia automática el antiguo dividendo.
El punto de partida del nuevo dividendo es sustancialmente inferior.
La decisión tiene una lógica financiera: reducir pagos permite conservar caja, disminuir deuda y mantener inversión en las marcas mientras se ejecuta el turnaround.
Desde el punto de vista empresarial puede ser prudente.
Desde el punto de vista del accionista que compró exclusivamente por el historial de dividendos, obviamente supone una pérdida de atractivo.
Por eso hoy describiría Diageo más como una combinación de:
CALIDAD + TURNAROUND + DESAPALANCAMIENTO + VALORACIÓN
que como una acción pura de dividend growth.
Las ventajas competitivas siguen estando ahí
1. Marcas prácticamente irrepetibles
Guinness, Johnnie Walker, Don Julio o Smirnoff no se construyen de un día para otro. Su notoriedad reduce el riesgo de sustitución y facilita pricing power cuando el consumidor acompaña.
2. Distribución global
Diageo puede colocar productos en decenas de miles de puntos de venta y aprovechar una infraestructura que resulta muy difícil de replicar para un competidor pequeño.
3. Diversificación
Whisky, cerveza, tequila, vodka, ginebra, licores, RTD y bebidas sin alcohol permiten compensar parcialmente tendencias diferentes entre categorías.
4. Guinness
La evolución reciente de Guinness demuestra que incluso una marca histórica puede encontrar nuevas vías de crecimiento mediante innovación, distribución y expansión hacia alternativas sin alcohol.
5. Capacidad de generar caja
Incluso durante un ejercicio difícil, más de 3.000 millones de dólares de free cash flow recuerdan que estamos ante un negocio económicamente potente.
Los riesgos que no deberíamos ignorar
Norteamérica. Es probablemente el principal punto a vigilar. Una recuperación demasiado lenta complicaría el objetivo de volver a un crecimiento consistente.
Cambios de hábitos. Moderación, menor consumo de alcohol entre determinados grupos demográficos y mayor interés por bebidas alternativas son tendencias estructurales.
Deuda. Ha mejorado, pero todavía limita parcialmente la flexibilidad del grupo.
Ejecución de la reestructuración. Ahorrar dinero sobre el papel es sencillo; hacerlo sin deteriorar ventas, innovación o ejecución comercial es más difícil.
Dividendo. Después del recorte, los inversores ya saben que la dirección priorizará el balance si resulta necesario.
Divisas, regulación e impuestos especiales. Operar globalmente implica exposición permanente a movimientos de monedas y cambios regulatorios.
¿Está barata Diageo? Mejor pensar en escenarios que en un precio mágico
No utilizaría un único PER para decidir si Diageo está barata.
El beneficio reportado de 2026 está distorsionado por extraordinarios y la compañía está en pleno proceso de transformación. Tiene más sentido trabajar con beneficio normalizado y preguntarse qué múltiplo merece el negocio cuando la situación se estabilice.
| Escenario | Qué tendría que ocurrir | Lectura |
|---|---|---|
| Conservador | Norteamérica sigue débil y los ahorros solo compensan la presión comercial. | Múltiplo bajo y recuperación lenta. |
| Base | Ventas vuelven a crecer poco a poco, mejora el margen y baja la deuda. | Normalización gradual del múltiplo. |
| Optimista | Recuperación de EEUU, Guinness mantiene fuerza y los ahorros elevan beneficios. | El mercado podría volver a pagar una prima por calidad. |
Para un inversor paciente, el punto interesante aparece cuando el precio ofrece margen de seguridad incluso suponiendo una recuperación modesta.
No necesitamos que Diageo vuelva inmediatamente a crecer al 8 % anual. Pero sí necesitamos que la combinación de ventas, márgenes, caja y balance deje de deteriorarse.
Qué vigilar durante los próximos ejercicios
Hay cinco indicadores que resumirán bastante bien si el turnaround funciona:
- Norteamérica: estabilización de cuota y ventas.
- Crecimiento orgánico: regreso progresivo a terreno positivo.
- Ahorros: comprobar que los aproximadamente 1.000 M$ previstos llegan realmente a resultados y competitividad.
- Free Cash Flow: recuperación después del fuerte desembolso extraordinario asociado a la reestructuración.
- Apalancamiento: convergencia hacia el rango objetivo de 2,5x–3,0x.
¿Quieres analizar otras empresas?
Este artículo forma parte del Hub de Análisis de empresas de Libre Inversión, donde puedes continuar con nuestro proceso de análisis de negocio, crecimiento, deuda, caja, valoración y riesgos.
Conclusión: Diageo sigue siendo calidad, pero ya no es la misma tesis
Diageo posee algo que muchísimas empresas desearían: marcas mundiales, distribución, escala y capacidad para producir miles de millones de dólares de caja.
Eso no ha desaparecido.
Lo que sí ha cambiado es el contexto.
El crecimiento se ha debilitado, Norteamérica necesita una recuperación, el balance exigía más disciplina y el dividendo ha sufrido un recorte que obliga a reconsiderar cualquier tesis centrada exclusivamente en rentas.
Mi lectura:
Diageo sigue mereciendo estar en una lista de seguimiento de empresas de calidad, pero en 2026 la pregunta ya no es únicamente cuánto dividendo paga.
La pregunta es si la nueva dirección consigue recuperar crecimiento, reducir deuda y convertir los ahorros del plan de transformación en mayor beneficio y caja por acción.
Si lo consigue y la valoración ofrece margen de seguridad, el actual periodo de debilidad podría terminar siendo una oportunidad.
Si Norteamérica continúa perdiendo tracción y los ahorros solo sirven para compensar menores ventas, el mercado tendrá motivos para mantener un descuento.
En otras palabras: las marcas siguen siendo extraordinarias; ahora toca demostrar que la ejecución vuelve a estar a su altura.
Información importante: Este análisis tiene carácter educativo e informativo y no constituye una recomendación personalizada de compra o venta. Los precios, estimaciones, dividendos y resultados empresariales cambian con el tiempo. Comprueba siempre la documentación financiera más reciente antes de tomar una decisión de inversión.