Novo Nordisk es una de las compañías farmacéuticas más importantes del mundo y la empresa detrás de medicamentos como Ozempic y Wegovy.
Durante años parecía tenerlo prácticamente todo:
- crecimiento extraordinario;
- márgenes elevados;
- liderazgo en diabetes;
- explosión del mercado de obesidad;
- demanda superior a la capacidad de producción;
- una cotización que parecía no tener techo.
Pero la historia ha cambiado.
En 2025 el crecimiento se desaceleró con fuerza.
Eli Lilly aumentó la presión competitiva.
Los precios realizados en Estados Unidos empezaron a caer.
Algunos proyectos del pipeline decepcionaron.
Y las acciones de Novo Nordisk sufrieron una de las mayores correcciones de su historia reciente.
La acción B pasó de cerrar 2024 alrededor de:
624 DKK
a terminar 2025 en:
325 DKK.
Y a 8 de septiembre de 2026 cotizaba aproximadamente alrededor de:
292 DKK
mientras que el ADR estadounidense NVO se situaba aproximadamente en:
45,16 USD.
La pregunta ya no es:
“¿Puede Novo Nordisk seguir creciendo al 20 % o 30 %?”
La pregunta es bastante más interesante:
¿ESTÁ EL MERCADO CASTIGANDO DEMASIADO A UNA GRAN EMPRESA O EL MENOR PRECIO REFLEJA UN NEGOCIO QUE TAMBIÉN HA CAMBIADO?
La idea fundamental
Novo Nordisk continúa teniendo una posición extraordinaria en diabetes y obesidad.
Pero la tesis de inversión de 2026 es muy distinta de la de 2023 o 2024:
menos crecimiento esperado + mayor competencia + presión sobre precios + una valoración mucho más baja.
Y precisamente por eso vuelve a ser una compañía especialmente interesante de analizar.
Contenido de este análisis
- Qué es Novo Nordisk
- Cómo gana dinero
- Ozempic vs. Wegovy
- Resultados de 2025
- Resultados del primer semestre de 2026
- Guía para 2026
- Por qué ha caído la acción
- Wegovy y el negocio de obesidad
- Wegovy oral y dosis 7,2 mg
- Novo Nordisk vs. Eli Lilly
- Qué ha ocurrido con CagriSema
- Pipeline futuro
- El problema de los precios en Estados Unidos
- Ventajas competitivas
- Principales riesgos
- Dividendo
- Caja, inversión y balance
- ¿Está barata Novo Nordisk?
- NOVO-B vs. NVO
- Estructura accionarial
- Escenarios futuros
- Catalizadores 2026–2027
- Qué debería vigilar un accionista
- Preguntas frecuentes
¿Qué es Novo Nordisk?
Novo Nordisk es una compañía farmacéutica danesa fundada en:
1923.
Su negocio histórico gira alrededor del tratamiento de enfermedades crónicas, especialmente:
- diabetes;
- obesidad;
- enfermedades endocrinas;
- determinadas enfermedades raras;
- áreas cardiometabólicas.
Tiene su sede en Dinamarca y comercializa productos en aproximadamente:
170 países.
Sus acciones B cotizan en:
Nasdaq Copenhagen — NOVO-B
y sus ADR en Nueva York con el ticker:
NVO.
Este análisis forma parte del Hub de Análisis de empresas.
Si quieres conocer el proceso completo para estudiar un negocio antes de invertir, consulta nuestra guía sobre modelo de negocio, crecimiento, deuda, caja, valoración y riesgos.
¿Cómo gana dinero Novo Nordisk?
Aunque en los últimos años gran parte de la conversación ha girado alrededor de los medicamentos para adelgazar, Novo sigue siendo una compañía fuertemente vinculada a:
diabetes + obesidad.
En 2025 sus ventas fueron:
| Área | Ventas 2025 | Crecimiento CER |
|---|---|---|
| Diabetes | 207.109 M DKK | +4 % |
| Obesidad | 82.347 M DKK | +31 % |
| Enfermedades raras | 19.608 M DKK | +9 % |
Dentro de diabetes, los tratamientos GLP-1 aportaron:
152.202 M DKK
y Ozempic por sí solo alcanzó:
127.089 M DKK.
Eso demuestra hasta qué punto Novo depende actualmente de:
SEMAGLUTIDA + MERCADO GLP-1
Ozempic vs. Wegovy: ¿son lo mismo?
Ambos utilizan:
semaglutida.
Pero no son exactamente el mismo producto desde el punto de vista comercial y regulatorio.
OZEMPIC
Principalmente vinculado al tratamiento de:
diabetes tipo 2.
Es uno de los grandes productos históricos de Novo dentro de GLP-1.
WEGOVY
Está desarrollado específicamente para:
control del peso y obesidad
en las indicaciones aprobadas y también cuenta con indicaciones cardiovasculares en determinados pacientes.
Para el inversor lo importante es comprender que:
semaglutida es una plataforma farmacológica utilizada en distintas indicaciones y formatos.
Resultados de Novo Nordisk en 2025
Novo cerró 2025 con:
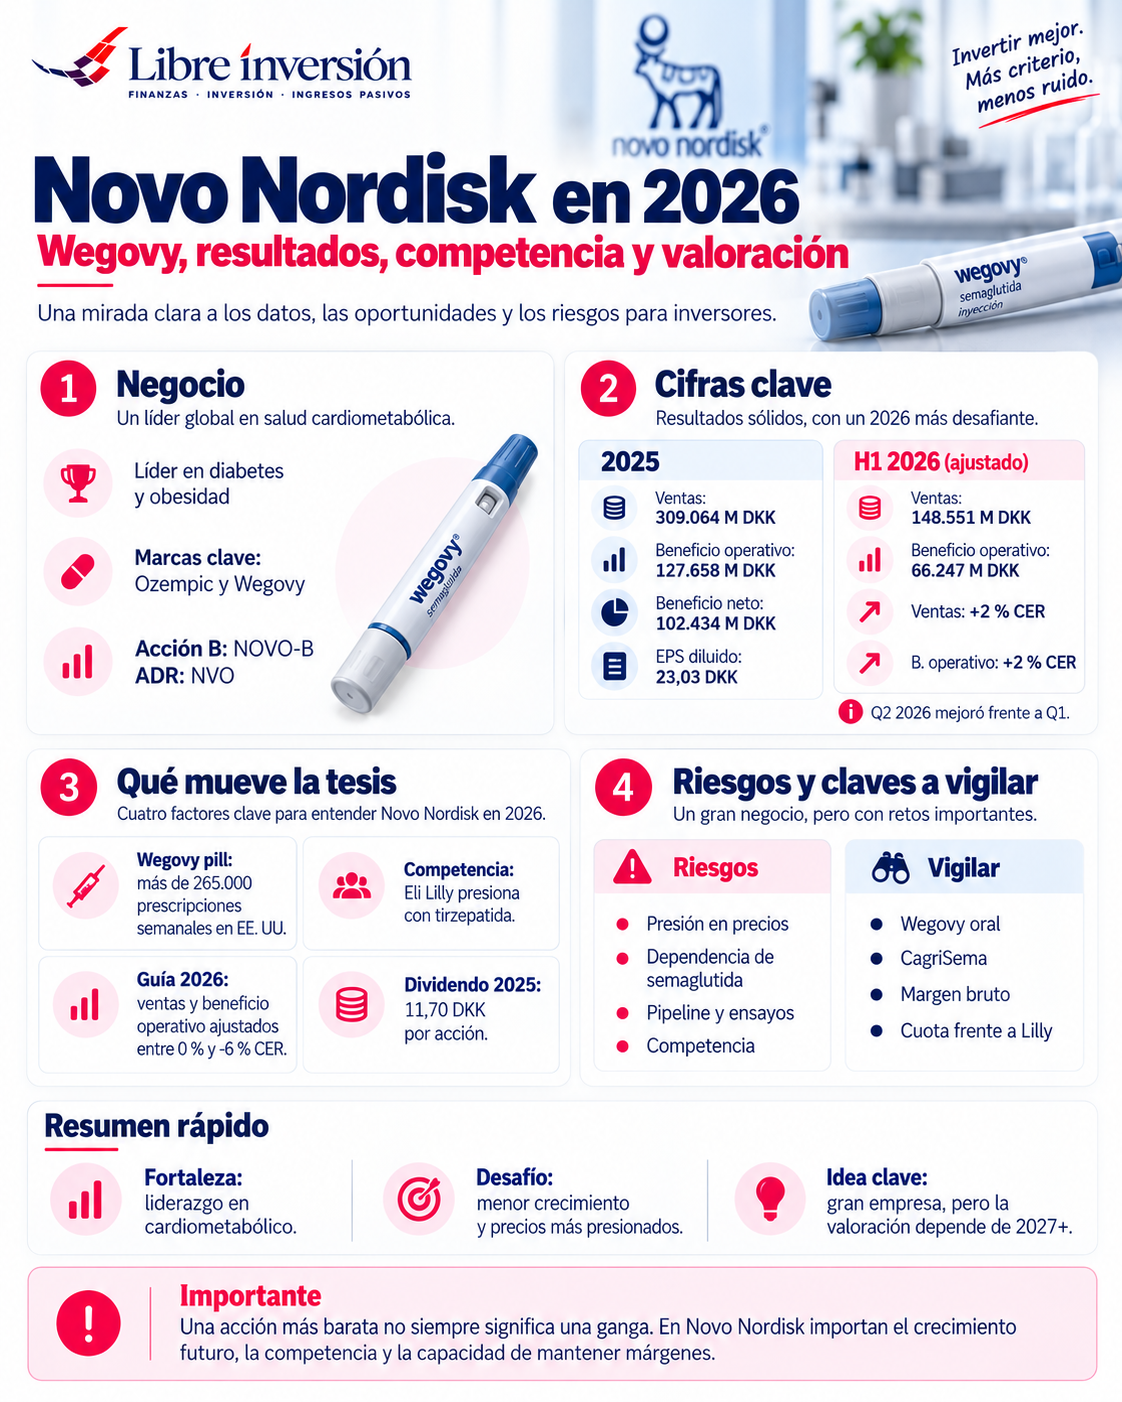
309.064 M DKK
Ventas
127.658 M DKK
Beneficio operativo
102.434 M DKK
Beneficio neto
23,03 DKK
EPS diluido
Las ventas aumentaron:
+6 % reportado
y:
+10 % a tipos de cambio constantes.
El beneficio neto aumentó solamente un:
1 %.
Y el beneficio operativo reportado incluso descendió ligeramente.
Esto contrasta muchísimo con años anteriores.
El crecimiento no desapareció.
Pero sí desapareció buena parte del:
crecimiento extraordinario que el mercado había llegado a dar casi por hecho.
El margen bruto también se redujo desde:
84,7 % en 2024
a:
81,0 % en 2025.
Parte del deterioro estuvo relacionado con:
- costes de reestructuración;
- incorporación de las antiguas plantas de Catalent;
- inversiones en capacidad;
- divisas.
Resultados de Novo Nordisk en el primer semestre de 2026
Aquí necesitamos hacer una distinción muy importante.
Los resultados reportados están afectados por movimientos extraordinarios relacionados con el programa estadounidense:
340B.
Por eso, para analizar la evolución subyacente, las cifras ajustadas son especialmente útiles.
Primer semestre de 2026
| Métrica | H1 2026 | Crecimiento CER |
|---|---|---|
| Ventas reportadas | 175.311 M DKK | +18 % |
| Ventas ajustadas | 148.551 M DKK | +2 % |
| Beneficio operativo reportado | 86.679 M DKK | +27 % |
| Beneficio operativo ajustado | 66.247 M DKK | +2 % |
La fotografía subyacente es mucho menos espectacular que la reportada.
Y por eso:
no conviene mirar solo el titular del beneficio.
Q1 fue débil
Excluyendo el efecto extraordinario de 340B:
ventas ajustadas −4 % CER
y:
beneficio operativo ajustado −6 % CER.
La causa principal fue:
menor precio realizado
aunque el volumen de GLP-1 continuó creciendo.
Q2 mejoró claramente
En el segundo trimestre:
ventas ajustadas +7 % CER
y:
beneficio operativo ajustado +11 % CER.
Es probablemente una de las señales más positivas de 2026.
Q1 2026
Ventas ajustadas −4 %
↓
Q2 2026
Ventas ajustadas +7 %
MEJORA, PERO TODAVÍA NO NORMALIZACIÓN
Qué espera Novo Nordisk para 2026
La empresa ha mejorado sus previsiones conforme ha avanzado el año.
Actualmente espera:
VENTAS AJUSTADAS
0 % a −6 %
a tipos de cambio constantes
BENEFICIO OPERATIVO AJUSTADO
0 % a −6 %
a tipos de cambio constantes
Es mejor que la guía anterior de:
−4 % a −12 %.
¿Por qué ha mejorado?
Principalmente por unas expectativas más favorables para las ventas GLP-1.
Aun así, la diferencia frente a hace unos años es enorme.
El mercado ha pasado de esperar:
crecimiento extraordinario
a preguntarse si Novo podrá:
evitar una contracción material en 2026.
¿Por qué han caído tanto las acciones de Novo Nordisk?
No existe una única razón.
1. Desaceleración del crecimiento
Las ventas crecieron un 25 % en 2024 a tipos constantes.
En 2025:
10 %.
Y para 2026 la guía ajustada implica:
estancamiento o contracción.
2. Eli Lilly
Tirzepatida ha cambiado completamente el equilibrio competitivo del mercado.
3. Menores precios realizados
Especialmente en Estados Unidos.
4. CagriSema decepcionó frente a tirzepatida
No porque no funcionase.
Sino porque:
no alcanzó el objetivo de no inferioridad.
5. Expectativas excesivas
Cuando el mercado espera perfección:
un crecimiento simplemente bueno puede ser insuficiente.
6. Problemas en otras partes del pipeline
El ensayo cardiovascular ZEUS con ziltivekimab no alcanzó su objetivo principal.
Esto aumenta las dudas sobre la velocidad a la que Novo podrá diversificarse más allá de diabetes y obesidad.
7. Compresión del múltiplo
Una empresa puede seguir obteniendo beneficios mientras su cotización cae si el mercado deja de estar dispuesto a pagar:
30, 35 o 40 veces beneficios.
Wegovy sigue siendo el gran motor de crecimiento
El negocio de obesidad generó en 2025:
82.347 M DKK
con un crecimiento a tipos constantes de:
31 %.
Novo estimaba además una cuota global por volumen de aproximadamente:
59,6 %
en el mercado de obesidad GLP-1 de marca.
Esto demuestra que:
la historia de crecimiento no ha desaparecido.
Pero la competencia es mucho mayor que hace tres años.
Wegovy oral y 7,2 mg: la nueva generación de semaglutida
Uno de los argumentos más interesantes a favor de Novo en 2026 es que:
Wegovy ya no es únicamente una inyección semanal en su formulación original.
Wegovy pill
La versión oral se lanzó en Estados Unidos en enero de 2026.
Para la semana terminada el:
17 de julio
Novo comunicó más de:
265.000 PRESCRIPCIONES SEMANALES
La empresa también ha iniciado su expansión internacional.
La versión oral podría ampliar el mercado entre pacientes que:
- prefieren evitar inyecciones;
- buscan mayor sencillez;
- no habían entrado todavía al mercado GLP-1.
Wegovy 7,2 mg
La dosis superior de semaglutida mostró en el estudio STEP UP:
hasta un 20,7 % de pérdida media de peso
en el análisis correspondiente.
Ya se ha iniciado su comercialización en determinados mercados y se está ampliando por Europa.
Esto es importante para la tesis.
Novo está intentando mejorar semaglutida al mismo tiempo que desarrolla las moléculas que deberían sucederla.
Novo Nordisk forma parte de un universo mucho más amplio que incluye farmacéuticas, biotecnología, dispositivos médicos, aseguradoras y empresas de ciencias de la vida. Si quieres entender cómo encaja dentro del conjunto, consulta nuestra guía sobre cómo invertir en el sector salud
Novo Nordisk vs. Eli Lilly: la batalla por el mercado de obesidad
Eli Lilly es probablemente:
el mayor riesgo competitivo de Novo Nordisk.
Sus dos grandes productos son:
Mounjaro
para diabetes y:
Zepbound
para obesidad.
Ambos utilizan:
tirzepatida.
| Novo Nordisk | Eli Lilly | |
|---|---|---|
| Diabetes GLP-1 principal | Ozempic | Mounjaro |
| Obesidad principal | Wegovy | Zepbound |
| Molécula | Semaglutida | Tirzepatida |
| Formato oral de obesidad | Wegovy pill comercializado | Pipeline propio |
| Siguiente generación | CagriSema, zenagamtide y otros | Varios programas propios |
La competición no debería reducirse a:
> “¿Qué medicamento produce mayor pérdida de peso?”
Para el accionista importan también:
- precio;
- cobertura aseguradora;
- capacidad productiva;
- adherencia;
- formatos;
- indicación médica;
- patentes;
- pipeline;
- valoración bursátil de cada compañía.
CagriSema: ¿fracaso o decepción relativa?
En febrero de 2026 Novo publicó los resultados de:
REDEFINE 4.
CagriSema obtuvo, bajo el estimand de eficacia:
23,0 % de pérdida de peso
frente a:
25,5 % con tirzepatida.
El ensayo:
no logró demostrar no inferioridad.
Eso fue una decepción importante.
Pero afirmar simplemente:
> “CagriSema ha fracasado”
sería excesivamente simplista.
Una pérdida de peso del 23 % sigue siendo clínicamente relevante dentro del estudio.
Además, en personas con diabetes tipo 2, REIMAGINE 2 mostró:
- hasta 14,2 % de pérdida de peso;
- reducción de HbA1c de hasta 1,91 puntos porcentuales.
Por tanto:
DECEPCIÓN FRENTE A TIRZEPATIDA ≠ MOLÉCULA SIN VALOR
Novo continúa estudiando CagriSema y dosis/combinaciones adicionales.
Pipeline de Novo Nordisk: qué viene después de Wegovy
El valor de Novo a diez años depende de que la compañía consiga:
no depender eternamente de la semaglutida actual.
Wegovy oral
Ya está comercializándose y ampliando el mercado.
Semaglutida 7,2 mg
Busca mejorar la eficacia de la plataforma existente.
CagriSema
Combinación de cagrilintida y semaglutida.
Zenagamtide
Anteriormente conocido como amycretin.
Forma parte de la próxima generación de tratamientos metabólicos de Novo.
MASH
Novo también intenta expandirse hacia enfermedades metabólicas del hígado.
Cardiovascular
La semaglutida ya ha demostrado beneficios más allá de la pérdida de peso.
En SELECT, semaglutida 2,4 mg redujo un:
20 %
el riesgo relativo del criterio combinado de eventos cardiovasculares mayores en la población estudiada.
Pero no todos los programas cardiovasculares han funcionado.
El ensayo ZEUS de ziltivekimab:
no alcanzó su objetivo principal.
Esto recuerda una regla básica de inversión farmacéutica:
Un pipeline no es una lista de futuros éxitos.
Es una cartera de probabilidades.
Algunos medicamentos llegarán al mercado.
Otros no.
El problema ya no es solamente vender más: importa a qué precio
Esta es una de las claves para comprender Novo Nordisk en 2026.
Los volúmenes de GLP-1 pueden seguir creciendo.
Pero:
el precio medio obtenido por cada tratamiento puede disminuir.
En Estados Unidos la compañía se enfrenta a:
- mayor competencia;
- negociación con pagadores;
- inversiones en acceso;
- descuentos;
- cambios de cobertura;
- presión política sobre precios;
- acuerdos destinados a ampliar el acceso.
Esto explica una aparente paradoja:
MÁS PACIENTES
+
MENOR PRECIO REALIZADO
≠ CRECIMIENTO ELEVADO DE INGRESOS
Este factor será probablemente una de las variables más importantes para los próximos resultados.
Ventajas competitivas de Novo Nordisk
1. Más de un siglo de experiencia
La compañía lleva décadas especializada en enfermedades metabólicas.
2. Posición extraordinaria en GLP-1
Ozempic y Wegovy se han convertido en dos de las marcas más conocidas de la industria farmacéutica.
3. Escala de investigación
Novo invierte decenas de miles de millones de coronas en I+D.
4. Capacidad productiva
La adquisición de instalaciones y las enormes inversiones en capacidad buscan convertir la fabricación en una ventaja competitiva.
5. Mercado potencial enorme
Obesidad y diabetes afectan a cientos de millones de personas.
6. Generación de beneficios
Incluso en un ejercicio complicado como 2025:
el beneficio neto superó los 102.000 M DKK.
7. Propiedad de largo plazo
La Fundación Novo Nordisk, a través de Novo Holdings, controla la mayoría de los derechos de voto.
Esto facilita una perspectiva corporativa de muy largo plazo.
Principales riesgos de invertir en Novo Nordisk
1. Eli Lilly
Es actualmente el riesgo competitivo más evidente.
2. Presión sobre precios
Especialmente en Estados Unidos.
3. Dependencia de semaglutida
Ozempic y Wegovy tienen un peso enorme.
Eso crea concentración.
4. Riesgo clínico
Una decepción en fase 3 puede destruir miles de millones de valor bursátil en cuestión de horas.
5. Patentes
La pérdida de exclusividad de semaglutida en determinados mercados irá ganando importancia.
6. Regulación
Los medicamentos son uno de los sectores más regulados del mundo.
7. Capacidad productiva
La demanda exige inversiones enormes en plantas y fabricación.
8. Seguridad y litigios
Cualquier señal relevante de seguridad puede afectar demanda y regulación.
9. Divisas
Novo vende globalmente pero presenta cuentas en coronas danesas.
10. Valoración
Una compañía extraordinaria puede seguir siendo una mala compra si el mercado vuelve a pagar una prima excesiva.
Dividendo de Novo Nordisk en 2026
El dividendo total correspondiente a 2025 fue:
11,70 DKK POR ACCIÓN
compuesto por:
- 3,75 DKK de dividendo a cuenta;
- 7,95 DKK de dividendo final.
El payout fue aproximadamente:
50,7 %.
Para 2026 Novo ya ha distribuido otro dividendo a cuenta de:
3,75 DKK POR ACCIÓN
en agosto.
Si utilizamos únicamente como referencia histórica:
11,70 DKK
frente a una cotización aproximada de:
292 DKK
la rentabilidad por dividendo retrospectiva sería cercana al:
4 %.
Pero hay que remarcar:
Ese 4 % no es una rentabilidad futura garantizada.
Utiliza el dividendo de 2025 y una cotización posterior.
El dividendo total de 2026 todavía dependerá de los resultados y de las decisiones del Consejo.
Novo encaja mejor como:
calidad + crecimiento potencial + dividendo
que como una empresa diseñada exclusivamente para maximizar yield.
Caja, inversión y capacidad productiva
En 2025 Novo generó:
28.300 M DKK de free cash flow.
Al mismo tiempo, realizó enormes inversiones.
El CapEx en propiedades, plantas y equipos alcanzó:
60.100 M DKK.
¿Es malo?
No necesariamente.
La compañía está construyendo capacidad para:
- principios activos;
- llenado de inyectables;
- productos orales;
- futuros tratamientos.
La inversión actual puede reducir caja disponible hoy pero aumentar:
capacidad productiva futura.
La cuestión que debe vigilar el accionista es:
> ¿esas enormes inversiones generarán retornos suficientemente altos?
¿Está barata Novo Nordisk en 2026?
Esta es probablemente la pregunta más interesante.
En 2024 era habitual hablar de Novo Nordisk con múltiplos superiores a:
30 veces beneficios.
La situación actual es completamente diferente.
Como referencia:
EPS diluido 2025 = 23,03 DKK
Cotización del 8 de septiembre de 2026:
≈292 DKK
Dividiendo ambas cifras obtenemos aproximadamente:
12,7× BENEFICIOS 2025
Pero cuidado.
Ese cálculo es:
retrospectivo.
No nos dice automáticamente qué beneficio conseguirá Novo en 2026, 2027 o 2030.
Y la propia compañía espera para 2026 una evolución ajustada entre:
0 % y −6 %.
Por tanto:
PRECIO ↓ + PER ↓ ≠ AUTOMÁTICAMENTE BARATA
El múltiplo ha caído porque:
las expectativas de crecimiento también han caído.
Lo importante es el beneficio normalizado
Si Novo vuelve a crecer a tasas altas durante 2027–2030:
un múltiplo actual bajo puede terminar siendo atractivo.
Si entra en varios años de estancamiento:
quizá el múltiplo inferior esté plenamente justificado.
No usaría un único PER objetivo
Analizaría:
- crecimiento de ventas;
- beneficio operativo;
- márgenes;
- precio realizado;
- cuota de mercado;
- pipeline;
- free cash flow;
- competencia;
- duración de patentes.
Y después decidiría:
qué múltiplo merece ese escenario.
¿Es mejor comprar Novo Nordisk en Dinamarca o Estados Unidos?
Hay dos formas habituales de acceder a Novo Nordisk.
| Característica | NOVO-B | NVO |
|---|---|---|
| Mercado | Nasdaq Copenhagen | NYSE |
| Instrumento | Acción B | ADR |
| Divisa de negociación | DKK | USD |
| Relación actual | 1 acción B | 1 ADR = 1 acción B |
Comprar la acción original o utilizar un ADR son formas distintas de acceder económicamente a la misma compañía. Si todavía quieres repasar las diferencias entre acciones, ETF, fondos y otros vehículos, consulta nuestra guía sobre los principales productos de inversión
Esto es importante:
COMPRAR NVO EN DÓLARES NO CONVIERTE NOVO NORDISK EN UNA EMPRESA ESTADOUNIDENSE
El ADR representa económicamente la misma acción B subyacente.
Por tanto, la decisión debería depender principalmente de:
- comisiones de tu broker;
- costes de cambio de divisa;
- spread;
- acceso al mercado;
- custodia;
- fiscalidad;
- horarios de negociación.
¿Y la corona danesa?
Dinamarca no utiliza el euro.
Pero la corona danesa participa en:
ERM II.
Mantiene una paridad central de:
7,46038 DKK por euro
con una banda formal estrecha del:
±2,25 %.
En la práctica, Danmarks Nationalbank mantiene la corona muy próxima a esa referencia.
Esto hace que:
EUR/DKK sea normalmente mucho más estable que EUR/USD.
Pero riesgo de cambio cero:
no existe.
Si finalmente incorporas Novo Nordisk a tu cartera, conviene analizar también cuánto pesa frente al resto de empresas, sectores, países y divisas. Puedes llevar ese seguimiento con nuestra plantilla Excel gratuita para gestionar tu cartera
La particular estructura accionarial de Novo Nordisk
Novo tiene dos clases principales de acciones.
Acciones A
No cotizan.
Están controladas por:
Novo Holdings.
Acciones B
Son las acciones negociadas en Copenhague y las que respaldan los ADR NVO.
La Novo Nordisk Foundation controla, a través de Novo Holdings, aproximadamente:
28,1 % del capital
pero alrededor de:
77,3 % DE LOS VOTOS
Esto tiene dos caras.
VENTAJA
Puede facilitar decisiones estratégicas con:
horizonte de décadas.
INCONVENIENTE
El accionista minoritario tiene:
capacidad de influencia limitada.
Escenario optimista, base y adverso para Novo Nordisk
No son predicciones.
Son una forma de organizar la incertidumbre.
| Variable | Optimista | Base | Adverso |
|---|---|---|---|
| GLP-1 | Mercado sigue expandiéndose rápidamente | Crecimiento moderado | Fuerte presión competitiva |
| Precios EE. UU. | Se estabilizan | Siguen presionados | Caen con fuerza |
| Wegovy pill | Gran éxito global | Adopción sólida | Menor impacto del esperado |
| Pipeline | Varias moléculas triunfan | Resultados mixtos | Nuevas decepciones |
| Eli Lilly | Mercado suficiente para ambas | Competencia intensa | Pérdida significativa de cuota |
| Crecimiento 2027+ | Vuelve a doble dígito | Dígito medio | Estancamiento |
La valoración razonable será muy diferente dependiendo de cuál de estos escenarios se aproxime más a la realidad.
Próximos catalizadores de Novo Nordisk en 2026 y 2027
Hay varias fechas y acontecimientos importantes.
21 de septiembre de 2026 — Capital Markets Day
Novo presentará:
- estrategia;
- pipeline;
- operaciones;
- prioridades financieras.
Probablemente será uno de los eventos más importantes del año para actualizar la tesis.
4 de noviembre de 2026 — resultados de nueve meses
Nos permitirán comprobar si:
la aceleración observada en Q2 continúa.
Expansión de Wegovy pill
Especialmente fuera de Estados Unidos.
Wegovy 7,2 mg
La expansión europea puede aportar nueva información comercial.
CagriSema
Nuevos estudios determinarán cuál es realmente su potencial.
Zenagamtide
Podría convertirse en uno de los activos más importantes de próxima generación.
Cardiovascular
Tras el fracaso de ZEUS, la evolución del resto de programas será todavía más relevante.
Qué debería vigilar un accionista de Novo Nordisk
Yo seguiría especialmente:
1. Ventas ajustadas
Para no dejar que movimientos extraordinarios oculten la tendencia real.
2. Precio realizado en EE. UU.
Puede ser incluso más importante que el volumen.
3. Prescripciones de Wegovy pill
Una de las claves de crecimiento de 2026.
4. Cuota frente a Eli Lilly
Especialmente en nuevas incorporaciones de pacientes.
5. Margen bruto
Para comprobar si el deterioro de 2025 se estabiliza.
6. Pipeline
CagriSema y zenagamtide son especialmente importantes.
7. Free cash flow
Las inversiones productivas son enormes.
8. Guía 2027
Probablemente será más importante para la cotización que el propio 2026.
La gran pregunta no es cuánto crecerá Novo en 2026.
El mercado ya sabe que 2026 es un ejercicio de transición.
La pregunta verdaderamente importante es:
¿Puede volver a crecer de forma sostenible a partir de 2027?
Preguntas frecuentes sobre Novo Nordisk
¿Qué es Novo Nordisk?
Es una farmacéutica danesa especializada principalmente en diabetes, obesidad y otras enfermedades crónicas.
¿Quién fabrica Ozempic?
Novo Nordisk.
¿Quién fabrica Wegovy?
Novo Nordisk.
¿Qué diferencia hay entre Ozempic y Wegovy?
Ambos utilizan semaglutida, pero tienen indicaciones, dosis y posicionamientos regulatorios diferentes. Ozempic está principalmente asociado a diabetes tipo 2 y Wegovy al tratamiento de obesidad y control del peso en las indicaciones aprobadas.
¿Cuál es el ticker de Novo Nordisk?
NOVO-B en Nasdaq Copenhagen y NVO para el ADR negociado en NYSE.
¿Por qué han caído las acciones de Novo Nordisk?
Por desaceleración del crecimiento, competencia de Eli Lilly, presión sobre precios, menor valoración concedida por el mercado y determinadas decepciones del pipeline.
¿Está barata Novo Nordisk en 2026?
Su múltiplo ha caído muchísimo respecto a años anteriores, pero también lo han hecho las expectativas de crecimiento.
Que una acción tenga un PER inferior no demuestra automáticamente que esté barata.
¿Novo Nordisk paga dividendos?
Sí.
El dividendo total correspondiente a 2025 fue de 11,70 DKK por acción y en agosto de 2026 pagó un dividendo a cuenta de 3,75 DKK.
¿Qué es CagriSema?
Es una combinación en desarrollo de cagrilintida y semaglutida para enfermedades metabólicas como obesidad y diabetes.
¿CagriSema ha fracasado?
No es una descripción suficientemente precisa.
En REDEFINE 4 produjo una pérdida de peso relevante, pero no consiguió demostrar no inferioridad frente a tirzepatida en el criterio principal.
¿Novo Nordisk o Eli Lilly?
Ambas tienen posiciones extraordinarias en el mercado metabólico.
La decisión no debería basarse únicamente en qué medicamento produce mayor pérdida de peso, sino también en crecimiento, valoración, pipeline, riesgos, diversificación y precio de la acción.
¿Es mejor comprar Novo Nordisk en Dinamarca o Estados Unidos?
No existe una opción universalmente mejor.
El ADR NVO representa una acción B de Novo Nordisk en relación 1:1. Debes comparar costes de broker, cambio de divisa, liquidez, fiscalidad y acceso a cada mercado.
¿Comprar NVO elimina el riesgo de la corona danesa?
No debe interpretarse así.
Aunque NVO cotice en dólares, el ADR representa económicamente una acción B de una compañía danesa.
¿Qué riesgo tiene invertir en Novo Nordisk?
Entre los principales están Eli Lilly, presión de precios, dependencia de semaglutida, fracaso de ensayos, patentes, regulación, producción, divisas y valoración.
Conclusión: de acción de moda a prueba real para inversores de largo plazo
Novo Nordisk ha pasado por dos extremos.
Durante la fase de euforia parecía:
una empresa que nunca dejaría de crecer.
Después de la caída parece para algunos:
una empresa cuyo mejor momento ya ha terminado.
Probablemente la realidad sea más compleja.
Novo sigue teniendo:
- Ozempic;
- Wegovy;
- liderazgo mundial en enfermedades metabólicas;
- enorme capacidad de investigación;
- beneficios extraordinarios;
- un mercado potencial gigantesco;
- una estructura accionarial orientada al largo plazo.
Pero también tiene:
- un rival extraordinario en Eli Lilly;
- presión sobre precios;
- crecimiento mucho menor;
- dependencia de semaglutida;
- riesgo de pipeline;
- enormes necesidades de inversión.
Y ahora tenemos una diferencia fundamental respecto a hace unos años:
el precio.
La acción ya no cotiza con la misma prima.
Eso hace que la pregunta sea mucho más interesante.
2023–2024
Gran empresa · enorme crecimiento · enorme valoración
2026
Gran empresa · crecimiento incierto · valoración mucho menor
Eso no convierte a Novo Nordisk automáticamente en una oportunidad.
Pero sí cambia completamente:
la relación entre calidad, expectativas y precio.
LA TESIS YA NO DEPENDE DE QUE NOVO SEA IMPARABLE. DEPENDE DE QUE SIGA SIENDO EXTRAORDINARIA A UN PRECIO RAZONABLE.
Antes de comprar Novo Nordisk
Una caída del 50 % no debería ser por sí sola una razón para comprar.
Analiza primero cómo encaja la empresa dentro de tu cartera y de tu estrategia.
Más recursos de Libre Inversión
- ¿Qué tipo de inversor soy?
- Cómo crear un plan de inversión
- Plantilla Excel para gestionar tu cartera
- Fiscalidad para inversores
Fuentes y referencias
- Novo Nordisk — Annual Report 2025: Financial Performance
- Novo Nordisk — Five-year overview
- Novo Nordisk — Resultados Q1 2026
- Novo Nordisk — Resultados Q2 y primer semestre de 2026
- Novo Nordisk — REDEFINE 4: CagriSema vs. tirzepatida
- Novo Nordisk — REIMAGINE 2
- Novo Nordisk — ZEUS phase 3
- Novo Nordisk — Dividend information
- Novo Nordisk — Corporate governance
- Novo Nordisk — Resultados y próximos eventos
- Danmarks Nationalbank — Corona danesa y ERM II
Del análisis a la cartera
Analizar una empresa es solo una parte del proceso. También debes decidir qué peso puede ocupar, qué exposición añade por sector, país y divisa y cómo encaja con el resto de posiciones.
Información importante:
Este artículo tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, médico, fiscal ni una recomendación personalizada de compra o venta.
Los datos clínicos mencionados proceden de ensayos y comunicaciones de la compañía y no deben interpretarse como expectativas de resultados médicos individuales.
Las cotizaciones cambian continuamente. Los precios indicados corresponden únicamente a las fechas señaladas.
La investigación farmacéutica implica un elevado grado de incertidumbre y los medicamentos en desarrollo pueden no alcanzar sus objetivos clínicos, no recibir aprobación regulatoria o no conseguir los resultados comerciales esperados.
Toda inversión en renta variable implica riesgos, incluida la posible pérdida parcial o total del capital.
Artículo actualizado en septiembre de 2026.